







B. - IMPOSITIONS ET AUTRES RESSOURCES AFFECTÉES À DES TIERS
ARTICLE ADDITIONNEL
AVANT L'ARTICLE 42
Création de droits d'inscription à
l'université
Proposé par l'amendement I-53 (FINC.53) de la commission, le présent article prévoit de créer des droits d'inscription à l'université proportionnels aux revenus des foyers des étudiants qui y sont inscrits. Ils s'élèvent à :
- 1,5 % des revenus pour un étudiant en licence ;
- 2 % des revenus pour un étudiant en master ou en doctorat.
Ils sont plafonnés à 3 000 euros par foyer, montant de droit d'inscription atteint par des revenus supérieurs à 200 000 euros en licence et à 150 000 euros en master. Les boursiers sont exonérés de droits d'inscription.
Le rendement de cette réforme est de 600 millions d'euros, ce qui permettrait de financer à hauteur de 200 millions d'euros une réforme structurelle des bourses, et de 400 millions d'euros les universités, auxquelles est affectée cette imposition. L'effet total de la réforme est donc neutre pour les finances publiques.
La commission des finances propose d'adopter cet article.
I. LE DROIT EXISTANT : DES RESSOURCES SUPPLÉMENTAIRES NÉCESSAIRES POUR LA VIE ÉTUDIANTE À L'UNIVERSITÉ
A. UN SYSTÈME DES BOURSES À RÉFORMER ET DES UNIVERSITÉS EN MANQUE DE FINANCEMENTS
1. Une importante précarité étudiante : une réforme structurelle du système des bourses indispensable
La récente crise lycéenne et étudiante a mis en lumière notamment les difficultés vécues par les étudiants, dont certains sont touchés par une grande précarité. Selon l'observatoire de la vie étudiante (OVE), en 2023, 19 % des étudiants interrogés éprouvaient des difficultés financières si fortes qu'ils n'ont pas pu faire face à des besoins essentiels.
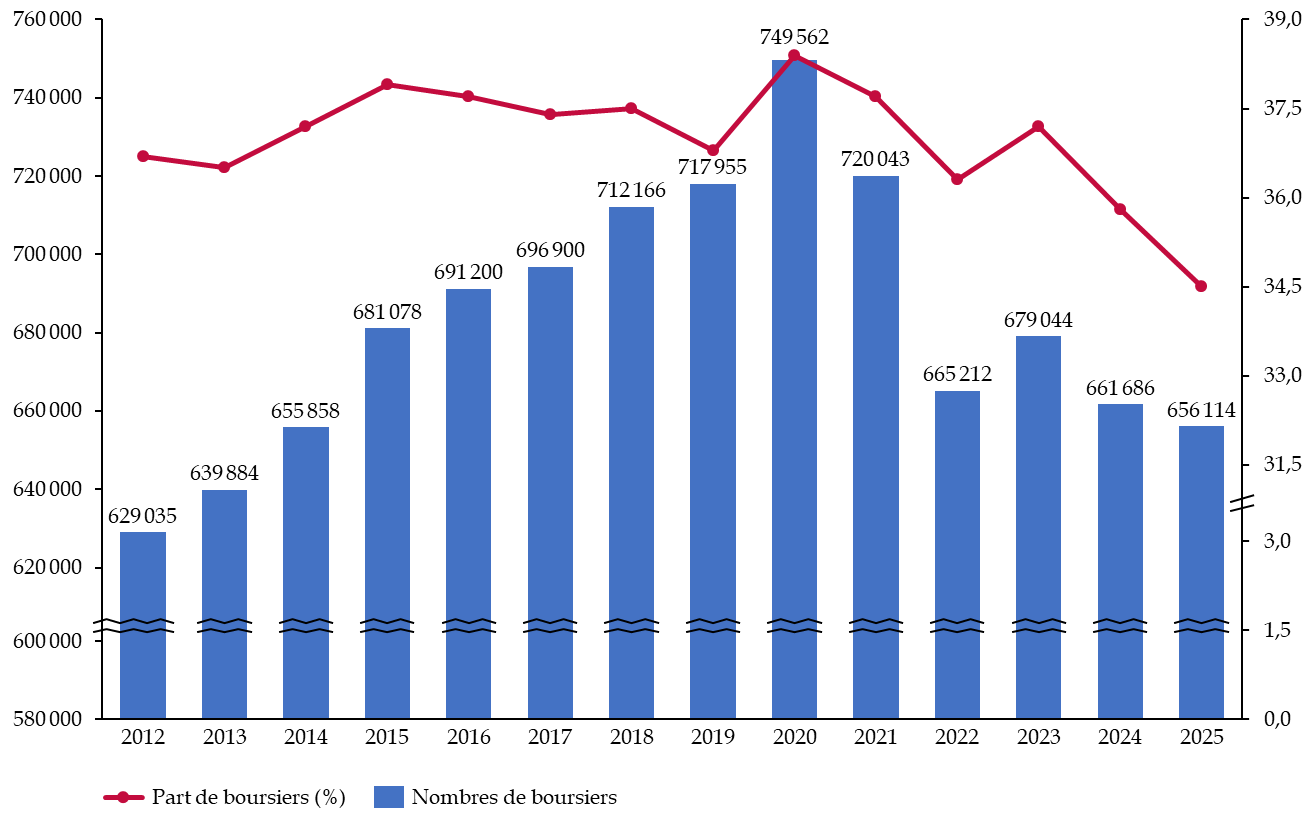
Ainsi, les boursiers sur critères sociaux représentent 34,5 % des inscrits dans l'enseignement supérieur en 2025-2026, soit 656 114 étudiants boursiers. Cette proportion est de 37,5 % dans l'enseignement supérieur public et de 17,8 % dans le privé. L'année universitaire 2025-2026 est marquée par une baisse conséquente du nombre de boursiers (- 0,8 % représentant 5 600 boursiers de moins), le plus bas constaté depuis 2015. La part de boursiers, quant à elle, est à son taux le moins élevé depuis 20121288(*).
Pour autant, selon l'INSEE1289(*), le pouvoir d'achat du revenu disponible brut a diminué de 0,4 % entre septembre 2024 et septembre 2025. La diminution de la part et du nombre de boursiers n'est donc pas due à une amélioration des revenus de la population, mais bien aux insuffisances du système actuel de distribution des bourses sur critères sociaux dans l'enseignement supérieur. Le ministère note que « désormais, c'est avant tout l'absence de réévaluation du barème d'éligibilité combinée à l'inflation passée qui expliquent ces diminutions »1290(*).
Évolution du nombre d'étudiants boursiers depuis 2012
(en % et en nombre d'étudiants)
Source : commission des finances d'après le ministère de l'enseignement supérieur
En réponse à la crise étudiante, le ministère a annoncé que les montants et les critères financiers des bourses seraient indexés sur l'inflation, pour un coût probable de 37 millions d'euros en PLF 2027, et de 220 millions d'euros d'ici à 2029. Si cette réforme est souhaitable, au vu des baisses du nombre de boursiers non corrélées avec une amélioration du niveau de vie de la population, elle parait insuffisante pour résoudre structurellement les problèmes rencontrés par le système des bourses. Il est regrettable de ne pas avoir encore procédé à la réforme complète des bourses qui était initialement prévue en 2023.
Des défauts structurels du mode de calcul des bourses sur critères sociaux sont en effet identifiés :
- des effets de seuils parfois très importants ;
- une pente trop forte des aides, avec beaucoup de bourses de faible montant : 31 % des boursiers perçoivent moins de 150 euros par mois ;
- une complexité du système du fait du croisement de la prise en compte des revenus et des « points de charges », ce qui rend le système difficile à appréhender pour les étudiants et leurs familles mais aussi à piloter pour les pouvoirs publics.
Une réforme complète des bourses, beaucoup plus ambitieuse, avait été envisagée en 2023 et pourrait être mise en oeuvre, en réponse à la crise estudiantine actuelle.
Le nouveau système fonctionnerait suivant un système de montant socle de bourse dépendant du revenu, auquel s'ajouteraient des modulations en fonction de certaines situations personnelles (décohabitation forcée, distance entre le domicile familial et le lieu d'études, situation de handicap, étudiant aidant, étudiant en outre-mer, etc.), les échelons étant supprimés. Le coût de cette réforme permettant la linéarisation des bourses s'élèverait à 350 millions d'euros.
La commission des finances porte en deuxième partie du projet de loi de finances un amendement à la mission « Recherche et enseignement supérieur » permettant de procéder à cette réforme des bourses, indispensable pour lutter contre la précarité étudiante, suivant les recommandations1291(*) du rapporteur spécial des crédits de l'enseignement supérieur Vanina Paoli-Gagin.
2. Des ressources supplémentaires nécessaires pour les universités
Par ailleurs, la crise lycéenne et estudiantine actuelle est révélatrice des difficultés en particulier financières des universités. Malgré un effort significatif consenti par l'État en faveur des universités, la subvention pour charges de service public ayant augmenté de 16,7 % entre 2019 et 2026 (+ 2,1 milliards d'euros), les dépenses sont tirées à la hausse aussi bien par la hausse des effectifs d'étudiants ces dernières années (+ 8,6 % entre 2019 et 2025) que par l'inflation.
Évolution des charges des universités entre 2019 et 2026
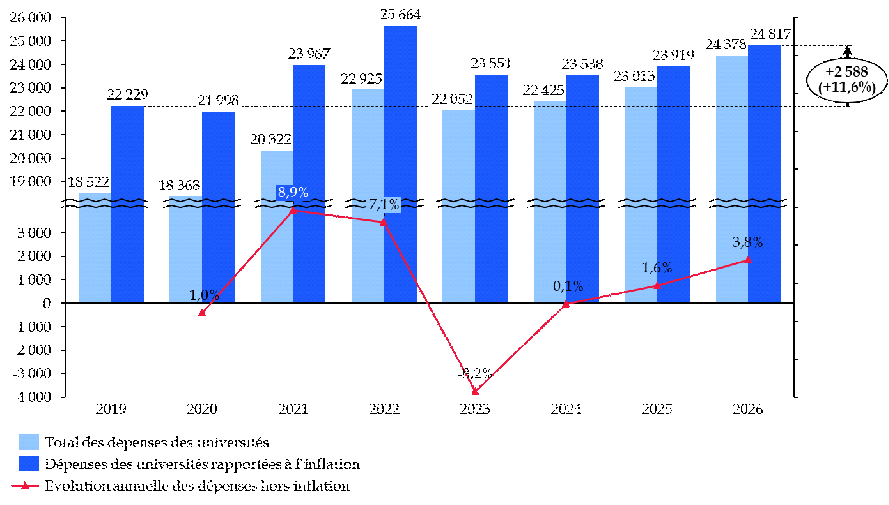
(en millions d'euros, courants et constants, et en %)
Source : commission des finances d'après les données du ministère
Les dépenses des établissements d'enseignement supérieur disposant de l'autonomie financière ont davantage augmenté que leurs ressources sur la période 2019-2026 (+ 25,5 % pour les recettes contre + 31,6 % pour les dépenses).
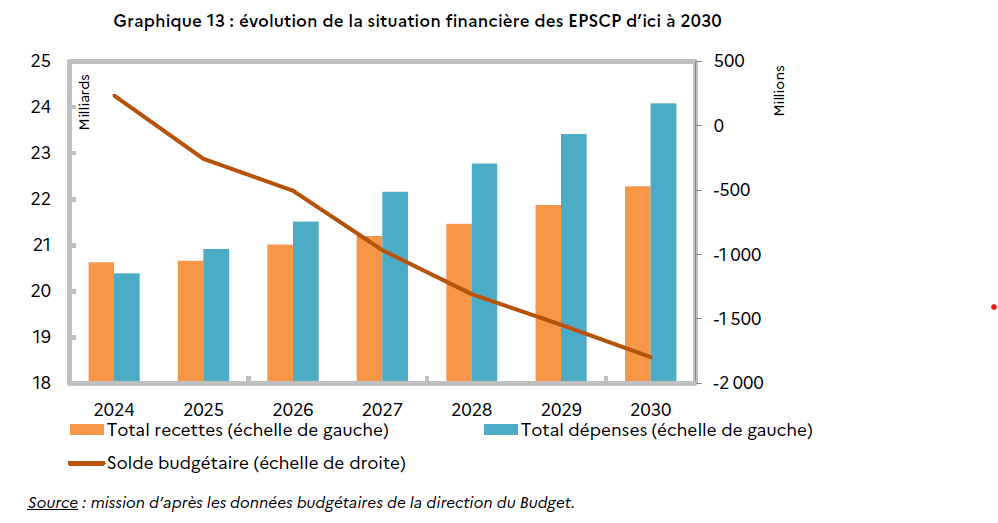
Leur situation financière risque de s'aggraver encore, d'après le rapport1292(*) sur les Assises du financement des universités.
D'après les auteurs du rapport, « les projections financières montrent une situation à venir encore davantage dégradée si le modèle ne change pas ». Le déficit pourrait s'élever à 2 milliards d'euros dès 2030. Les effets de la baisse de la natalité (voir infra) ne se feront en effet sentir à l'université qu'à partir de 2033, et il sera difficile de prévoir quelles formations seront véritablement impactées.
Évolution de la situation financière des EPSCP d'ici à 2030
Source : rapport des Assises du financement des universités
B. DES DROITS D'INSCRIPTION TRÈS PEU ÉLEVÉS EN FRANCE PAR RAPPORT AUX AUTRES PAYS EUROPÉENS
1. Des droits d'inscription à l'université faibles en France
Les droits d'inscription à l'université s'élèvent à 178 euros en licence, à 255 euros en master et à 398 euros en master en 2026-2027, conformément à l'arrêté1293(*) du 19 avril 2019 qui prévoit que le montant des droits d'inscription est indexé chaque année sur l'inflation.
Ces droits d'inscription sont reçus par les universités, en application de l'article L. 719-4 du code de l'éducation, qui prévoit que les établissements publics à caractère scientifique, culturel et professionnel, catégorie englobant les universités, « reçoivent des droits d'inscription versés par les étudiants et les auditeurs ».
L'article L. 821-1 du même code prévoit quant à lui que « la collectivité nationale accorde aux étudiants, dans des conditions déterminées par voie réglementaire, des prestations (...) Elle privilégie l'aide servie à l'étudiant sous condition de ressources afin de réduire les inégalités sociales ».
Conformément à l'article R. 719-8 du même code, « les bénéficiaires d'une bourse d'enseignement supérieur accordée par l'État, les pupilles de la Nation et les pupilles de la République sont, de plein droit, exonérés du paiement des droits d'inscription. »
De même, les étudiants étrangers relevant « d'un accord conclu avec un établissement étranger appliquant aux étudiants français qu'il accueille une exonération de leurs droits d'inscriptions ou qui relèvent d'un programme européen ou international d'accueil d'étudiants en mobilité internationale ayant le même effet » sont exonérés de droits d'inscription à l'université, en vue de faciliter les programmes universitaires d'échanges internationaux.
En revanche, les étudiants étrangers ne relevant pas du type d'accord précité sont soumis à des droits d'inscription différenciés, qui s'élèvent à 2 902 euros en licence et 3 950 euros en master1294(*) en 2026-2027. Toutefois, conformément à l'article R. 719-50 du même code, les présidents d'universités peuvent exonérer les étudiants étrangers, partiellement ou totalement, selon leurs ressources ou leur État de provenance, dans la limite de 20 % d'entre eux.
2. Le système français, un cas particulier en Europe aux faibles droits d'inscription à l'université
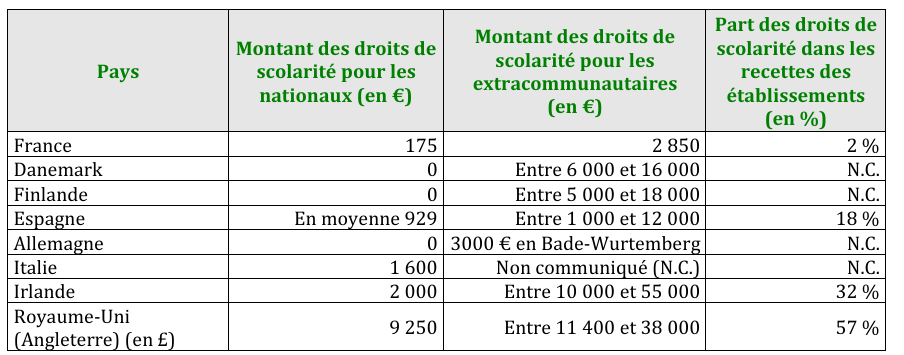
La France constitue un cas particulier en Europe concernant les droits d'inscription.
Selon un rapport1295(*) récent, en Espagne, les droits d'inscription s'élèvent en moyenne à 929 euros et sont compris entre 702 euros et 11 574 euros en Navarre par exemple. Ils s'élèvent en moyenne à 1 600 euros en Italie et sont compris entre 900 euros et 5 000 euros, avec une modulation selon les revenus. Ils s'élèvent enfin à 2 000 euros en Irlande et à 9 250 livres sterling en Angleterre.
Tableau comparatif du montant des droits d'inscription à l'université dans certains pays d'Europe en 2024
Source : Inspections générales des finances et de l'éducation, du sport et de la recherche
3. Des droits d'inscription forfaitaires pour augmenter le financement des universités, une piste de réforme pertinente mais présentant des risques pour les familles modestes
La commission d'enquête sénatoriale sur les universités, présidée par Pierre Ouzoulias et rapportée par Laurence Garnier, tout comme les Assises du financement des universités qui se sont tenues récemment, s'est ainsi prononcée en faveur d'une hausse forfaitaire des droits d'inscription à l'université pour les majorer significativement, à hauteur de 900 euros en licence et de 1 300 euros en master.
Une telle évolution permettrait aux droits d'inscription de représenter 10 % des ressources des universités. Aujourd'hui les financements publics non concurrentiels (sans appels à projets) représentent plus de 80 % des financements des universités françaises, contre 75 % des ressources des universités allemandes et à peine 10 % pour les universités anglaises.
L'inconvénient d'une telle réforme est de mettre à contribution les familles modestes au même plan que les familles très aisées, même en exonérant les boursiers. La commission des finances a donc choisi de porter une réforme plus équilibrée au vu des moyens des familles des étudiants.
II. LE DISPOSITIF PROPOSÉ PAR LA COMMISSION DES FINANCES : LA CRÉATION DE DROITS D'INSCRIPTION À L'UNIVERSITÉ PROPORTIONNELS AUX REVENUS
Le présent article est issu d'un amendement n° I-53 (FINC.53) du rapporteur général.
A. DES DROITS D'INSCRIPTION PLAFONNÉS À 3 000 EUROS
Le I du présent article crée un article L. 719-4-1 dans le code de l'éducation et a pour objet d'instaurer des droits d'inscription à l'université pour les étudiants inscrits à un diplôme national1296(*).
Conformément au I de l'article créé dans le code de l'éducation, ces droits d'inscription sont proportionnels au revenu fiscal de référence du foyer fiscal de l'étudiant et sont fixés à :
- 1,5 % du revenu fiscal de référence par part du foyer fiscal des étudiants inscrits en licence ;
- 2 % du revenu fiscal de référence par part du foyer fiscal des étudiants inscrits en master ou en doctorat.
Le quotient familial est appliqué, l'impôt étant égal au produit de l'imposition ainsi obtenue par le nombre de parts du foyer fiscal du redevable.
Les droits d'inscription sont plafonnés à 3 000 euros par étudiant. Le Conseil constitutionnel a en effet jugé1297(*) que, si l'exigence constitutionnelle de gratuité s'applique à l'enseignement supérieur public, celle-ci ne fait pas obstacle à ce que des droits d'inscription modiques soient perçus en tenant compte, le cas échéant, des capacités financières des étudiants. Le Conseil1298(*) d'État a à son tour considéré, concernant les droits d'inscription différenciés des étudiants extra-communautaires, que cette exigence était respectée lorsque des droits d'inscription équivalents à 30 % du coût réel de la formation d'un élève étaient perçus.
En 2025, le coût moyen d'un étudiant à l'université pour l'État était estimé à 12 250 euros quand il n'était que de 8 450 euros pour un élève scolarisé en maternelle ou en primaire et de 10 070 euros au collège. Un plafond de 30 % représenterait des droits d'inscription de 3 675 euros. Le plafond prévu est donc conforme1299(*) à la jurisprudence du Conseil d'État et du Conseil constitutionnel.
Le système est conçu de telle manière que le plafond des droits d'inscription n'est atteint qu'à partir des revenus supérieurs à 150 000 euros pour les foyers fiscaux des étudiants inscrits en master et à 200 000 euros pour les foyers fiscaux des étudiants en licence. La contribution maximale représente moins de 25 % du coût pris en charge par la collectivité.
En moyenne, les foyers fiscaux acquitteraient ainsi 492,2 euros pour un étudiant en licence et 656,2 euros pour un étudiant en master. Par exemple, le 4ème décile de la population en termes de revenu fiscal de référence acquitterait 322,5 euros en licence et 536,3 euros en master.
Montant1300(*) moyen acquitté en licence et en master par décile de revenus avec l'application du dispositif proposé
(en euros)
|
Décile |
Montant moyen de revenu fiscal de référence par part (2025) |
Nombre moyen de parts (2024) |
Montant moyen de droits acquittés en licence |
Montant moyen de droits acquittés en master ou en doctorat |
|
1er dixième |
202 |
1,53 |
4,6 |
6,2 |
|
2e dixième |
4 963 |
1,86 |
138,5 |
184,6 |
|
3e dixième |
9 596 |
1,74 |
250,4 |
333,9 |
|
4ème dixième |
12 873 |
1,67 |
322,5 |
430,0 |
|
5ème dixième |
15 773 |
1,70 |
402,2 |
536,3 |
|
6ème dixième |
18 531 |
1,59 |
442,0 |
589,3 |
|
7ème dixième |
21 491 |
1,55 |
499,7 |
666,2 |
|
8ème dixième |
25 282 |
1,55 |
587,8 |
783,7 |
|
9ème dixième |
31 568 |
1,55 |
734,0 |
978,6 |
|
Dernier dixième |
64 162 |
1,60 |
1 539,9 |
2 053,2 |
|
dont dernier centième |
193 085 |
1,6 |
3 000,0 |
3 000,0 |
|
dont dernier millième |
726 806 |
1,6 |
3 000,0 |
3 000,0 |
|
Moyenne |
492,2 |
656,2 |
Source : commission des finances
Le II de l'article L. 719-4-1 du code de l'éducation créé par le présent article prévoit que pour les étudiants constituant un foyer fiscal, les ressources prises en compte sont celles des parents auxquels il était rattaché lors de la dernière déclaration fiscale commune. Les seules exceptions prévues sont les cas d'indépendance1301(*) financière de l'étudiant, notion définie par décret, les étudiants orphelins des deux parents ou les cas de tutelle ou de délégation de l'autorité parentale durant la minorité de l'étudiant.
B. UNE EXONÉRATION POUR LES ÉTUDIANTS BOURSIERS
Le III de l'article L. 719-4-1 du code de l'éducation créé par le présent article précise que sont exonérés des droits d'inscription :
- les étudiants boursiers ;
- les pupilles de la Nation et les pupilles de la République ;
- les étudiants bénéficiant du statut de réfugié ou de la protection subsidiaire ;
- les étudiants demandeurs d'asile et disposant du droit de se maintenir sur le territoire dans les conditions prévues aux articles L. 541-1 et de l'article L. 573-1 du code de l'entrée et du séjour des étrangers et du droit d'asile.
Le IV de l'article L. 719-4-1 du code de l'éducation créé par le présent article prévoit une exonération des droits d'inscription également pour les étudiants étrangers, quand la même exonération est appliquée pour les étudiants français venant étudier dans l'université étrangère dont ils proviennent, afin d'éviter tout impact sur les programmes d'échange universitaire. En revanche, pour les autres étudiants étrangers, le montant des droits est fixé par décret et ne peut être inférieur au plafond de 3 000 euros.
C. UNE AFFECTATION DU PRODUIT DES DROITS D'INSCRIPTION AUX UNIVERSITÉS
Le V de l'article L. 719-4-1 du code de l'éducation créé par le présent article précise que les droits d'inscription sont recouvrés lors de l'inscription par voie électronique dans les mêmes conditions que celles définies pour les timbres fiscaux, conformément au chapitre II du titre IV de la première partie du livre Ier du code général des impôts.
Le V de l'article L. 719-4-1 du code de l'éducation créé par le présent article précise que le produit des droits d'inscription est intégralement affecté aux universités, selon des modalités définies par décret et dépendant du nombre d'étudiants qu'elles accueillent, qu'ils soient ou non boursiers.
Le II procède à une coordination rédactionnelle.
Le III prévoit que le présent article est applicable au 1er septembre 2027, soit à la prochaine rentrée.
Le rendement estimé de la mesure s'élève à 600 millions d'euros. Il est proposé d'utiliser une partie de la recette, à hauteur de 200 millions d'euros, au financement de l'indispensable réforme des bourses. La commission des finances a adopté un amendement en ce sens lors de l'examen de la mission « Recherche et enseignement supérieur ». Le financement manquant pour mettre en oeuvre une réforme structurelle des bourses proviendrait du recentrage des repas à 1 euro du CROUS sur les seuls étudiants boursiers, comme c'était le cas avant la rentrée 2026. Les autres étudiants bénéficieraient d'un tarif de 3,30 euros pour leurs repas.
Les universités bénéficieraient quant à elles d'un abondement de 400 millions d'euros supplémentaires. L'effet total de la réforme est donc neutre pour les finances publiques mais permet une réallocation des moyens au bénéfice des étudiants les moins aisés.
Décision de la commission : la commission des finances propose d'adopter cet article.
ARTICLE
42
Dispositions relatives à l'affectation de ressources à
des tiers
Le présent article, en application de l'article 34 de la loi organique relative aux lois de finances, présente la liste et le produit prévisionnel des ressources affectées à des tiers autres que les collectivités territoriales, leurs groupements et les administrations de sécurité sociale, ainsi que la part de ce produit qui leur est attribuée en application du principe de plafonnement des ressources affectées.
Il comprend également des mesures relatives aux modalités d'affectation de ces ressources. Enfin il fixe le montant du produit de taxe sur la valeur ajoutée (TVA) affecté aux entreprises du secteur de l'audiovisuel public au titre de l'année 2027.
La commission a adopté :
- un amendement I-58 (FINC.58) visant à maintenir l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone ;
- un amendement I-54 (FINC.54) visant à supprimer l'affectation à l'Agence de financement des infrastructures de transport de France (AFITF) du produit de la contribution exceptionnelle sur le fret maritime ;
- un amendement I-57 (FINC.57) visant à rectifier une erreur matérielle ;
- un amendement I-56 (FINC.56) de coordination ;
- un amendement I-55 (FINC.55) visant à formaliser l'affectation des droits d'inscription des étudiants aux universités, par coordination avec le vote de l'amendement de la commission créant ces droits.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES TAXES AFFECTÉES ET LE PRINCIPE DU PLAFONNEMENT
L'article 2 de la loi organique relative aux lois de finances (Lolf)1302(*) prévoit deux cas principaux d'affectation d'impositions de toutes natures, qui ne peuvent être décidées qu'en loi de finances.
D'une part, une imposition de toute nature peut être directement affectée, sans condition particulière, aux collectivités territoriales, à leurs établissements publics et aux organismes de sécurité sociale. Les organismes du secteur public de la communication audiovisuelle ont été ajoutés à ces établissements par la dernière révision de la LOLF, en date du 13 décembre 2024, dont c'était le seul objet1303(*).
D'autre part, elle ne peut être affectée à un autre organisme que ces derniers que s'il dispose de la personnalité morale et que ces impositions sont en lien avec les missions de service public qui lui sont confiées.
L'affectation de recettes à un organisme tiers est une dérogation au principe d'universalité budgétaire. Elle concerne une part très importante de la fiscalité, même si le principe du plafonnement, qui fait tout particulièrement l'objet du présent article, cherche à en limiter l'impact.
A. LE MONTANT TOTAL DES TAXES AFFECTÉES EST SUPÉRIEUR À CELUI DES RECETTES NETTES DE L'ÉTAT
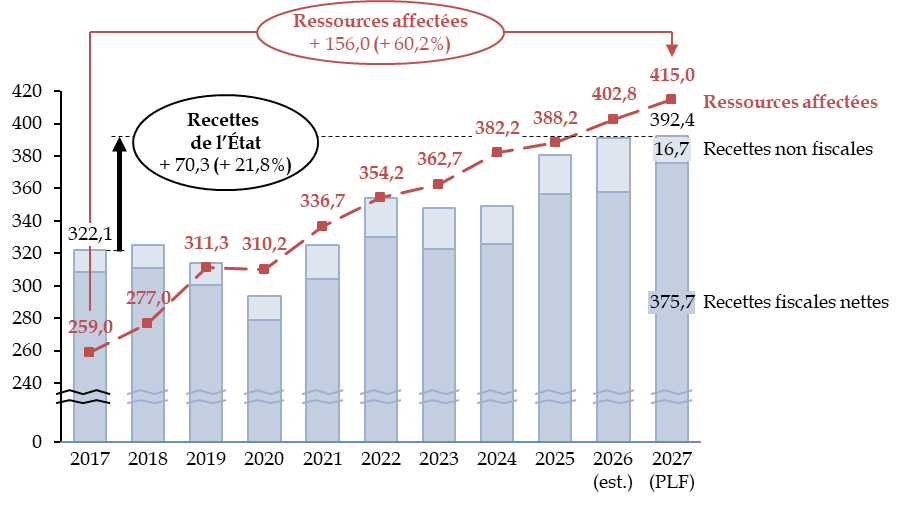
Le montant total des ressources affectées, tel qu'il résulte du présent article, serait de 415,0 milliards d'euros en 2027, contre 402,8 milliards d'euros en prévision pour 2026 et 388,2 milliards d'euros exécutés en 20251304(*).
Les organismes affectataires sont en premier lieu ceux du secteur social (282,3 milliards d'euros en 2027), devant le secteur local (64,9 milliards d'euros1305(*)), les organismes d'administration centrale (36,5 milliards d'euros1306(*)) et les autres bénéficiaires (31,2 milliards d'euros1307(*)).
Le montant des ressources affectées à d'autres personnes que l'État dépasse ainsi celui des recettes fiscales et non fiscales de l'État, prévues à 392,4 milliards d'euros dans le présent projet de loi de finances, dont 375,7 milliards d'euros de recettes fiscales et 16,7 milliards d'euros de recettes non fiscales.
Ce montant a augmenté de 60,2 % depuis 2017, alors que les recettes de l'État n'ont augmenté que de 21,8 % sur la même période, soit un rythme inférieur à l'inflation (+ 23,1 %).
Évolution comparée des recettes
nettes de l'État
et des ressources affectées depuis
2017
(en milliards d'euros)
Source : commission des finances, à partir des documents budgétaires. Recettes fiscales nettes des remboursements et dégrèvements d'impôts d'État
B. L'AFFECTATION DE RESSOURCES AFFAIBLIT LA MAÎTRISE DE L'ÉTAT SUR SES RESSOURCES
Trois principales critiques peuvent être apportées à la pratique de l'affectation de ressources.
En premier lieu, elle fragmente le budget de l'État, contrairement au principe d'unité d'universalité budgétaire qui prévoit que l'ensemble des recettes doivent être réunies en une masse unique, sur laquelle s'imputeront les dépenses. Ce reproche peut être nuancé par la présentation, dans l'exposé général du projet de loi de finances, de l'agrégat dénommé « périmètre des dépenses de l'État », qui inclut les plafonds de taxes affectées.
En deuxième lieu, elle réduit la portée du contrôle par le Parlement, qui dispose d'une moindre visibilité sur ces dépenses.
La réforme de la loi organique de 2021 a certes amélioré cette visibilité, puisque le Parlement dispose désormais, dans le présent article, d'une liste de l'ensemble des ressources affectées à des tiers autres que les collectivités territoriales, leurs établissements publics et les organismes de sécurité sociale. L'information sur l'utilisation de ces ressources publiques par les organismes affectataires est toutefois beaucoup moins développée que celle qui est inscrite, dans les projets annuels de performance, pour les crédits budgétaires finançant les autres politiques publiques.
Enfin, l'affectation de recettes peut tendre à favoriser la dépense par les organismes affectataires.
D'une part, certaines taxes ne sont pas plafonnées, et peuvent donc apporter aux organismes affectataires des ressources dont ils n'ont pas un réel besoin, accroissant leur trésorerie et favorisant des dépenses ultérieures.
D'autre part, si les plafonds font l'objet d'une approbation chaque année, ils sont, en pratique, très souvent reconduits à l'identique, ou ajustés à la hausse au niveau du rendement prévisionnel, avec des justifications limitées dans les documents budgétaires. Ils peuvent donc créer des effets de rente en garantissant des ressources à des organismes sans un réexamen suffisant de leurs besoins.
Au total, ces ressources contribuent à rigidifier le budget de l'État, celui-ci pouvant plus difficilement les orienter vers les politiques prioritaires.
En sens inverse, si les taxes affectées peuvent contribuer à l'acceptabilité de l'impôt, c'est essentiellement le cas lorsque les organismes qui les versent sont assurés que le produit de ces taxes sera réutilisé à l'intérieur du même secteur d'activité, ce qui n'est pas le cas de l'ensemble des taxes affectées.
En outre les taxes affectées sont souvent considérées, par leurs affectataires, comme des ressources plus stables et plus certaines que les subventions budgétaires. Le nombre même des dispositions comprises dans le présent article permet pourtant de nuancer ce point de vue, car les ressources affectées, comme les crédits budgétaires, sont modulés chaque année en loi de finances.
C. LE PRINCIPE DU PLAFONNEMENT A POUR OBJECTIF DE MAÎTRISER LE VOLUME DE FISCALITÉ AFFECTÉE AUX ORGANISMES DU SECTEUR DE L'ÉTAT
Le principe du plafonnement consiste à limiter, chaque année, en loi de finances, le montant maximal du produit d'une taxe qui pourra être reversé à l'organisme affectataire. Le surplus éventuel de recette revient au budget de l'État ou, dans certains cas, à d'autres affectataires.
Ce principe du plafonnement est affirmé dans les lois de programmation des finances publiques successives, dont celle actuellement en cours1308(*), qui exclut de son application les impositions affectées aux collectivités territoriales, aux établissements publics de coopération intercommunale et aux organismes de sécurité sociale. Ses modalités sont précisées par l'article 46 de la loi de finances initiale pour 20121309(*).
Cette règle a pour objectif de garantir un financement de l'organisme affectataire à hauteur de ses besoins effectifs, résultant de la mise en oeuvre des missions d'intérêt général qui leur sont confiées, et d'amener les opérateurs à contribuer à l'objectif de maîtrise de la dépense publique.
D. LA PRÉSENTATION DES TAXES AFFECTÉES FAIT L'OBJET D'UN ARTICLE SPÉCIFIQUE DE LA LOI DE FINANCES
Depuis qu'un tableau des taxes affectées a été inscrit à l'article 46 précité de la loi de finances pour 2012, la loi de finances comprend chaque année un article qui modifie le régime de certaines d'entre elles.
À partir de la loi de finances pour 2013, et jusqu'à la loi de finances pour 2022, cet article modifiait le tableau figurant au II de l'article 46 de la loi de finances pour 2012, afin de modifier ou supprimer de plafonnement de l'affectation de certaines taxes ou de plafonner des taxes qui ne l'étaient pas encore. En conséquence, l'autorisation annuelle portait sur les seules affectations de taxe dont le plafond était modifié.
La réforme de la loi organique de 20211310(*) a prévu que la première partie de la loi de finances « présente la liste et le produit prévisionnel de l'ensemble des impositions de toutes natures dont le produit est affecté à une personne morale autre que les collectivités territoriales, leurs établissements publics et les organismes de sécurité sociale et décide, le cas échéant, d'attribuer totalement ou partiellement ce produit à l'État ».
Cette disposition a été mise en oeuvre, dans les lois de finances pour 2023, 2024 et 2025, au moyen d'un double tableau, le premier consacré aux bénéficiaires des impositions et le second aux plafonds d'affectation. La commission des finances a critiqué plusieurs fois cette présentation particulièrement obscure, d'autant que les impositions étant présentées avec des intitulés différents dans les deux tableaux, rendant leur contrôle particulièrement complexe.
Depuis la loi de finances initiale pour 20261311(*), l'article relatif aux impositions et autres ressources affectées à des tiers présente enfin dans un tableau unique l'ensemble des impositions de toutes natures affectées à des bénéficiaires autres que les collectivités territoriales, leurs établissements publics, les organismes de sécurité sociale et les organismes du secteur public de la communication audiovisuelle.
Ce tableau présente la référence juridique de l'imposition, son intitulé usuel, le nom du bénéficiaire actuel, le nom du nouveau bénéficiaire dans le cas d'une modification d'affectataire ou d'une nouvelle affectation, le rendement prévisionnel au cours de l'exercice faisant l'objet de la loi de finances, le cas échéant, le plafond d'affectation pour l'exercice.
Toutes ces informations n'ont pas la même portée juridique : le rendement prévisionnel a une valeur d'information, alors que le nom du nouveau bénéficiaire et la valeur du plafond d'affectation sont pleinement soumis à l'autorisation parlementaire et peuvent faire l'objet de modifications par le Parlement.
Outre ce tableau, l'article peut également contenir des dispositions spécifiques à certaines impositions affectées ou prévoyant des prélèvements sur la trésorerie de ces organismes. Il fixe en particulier la fraction du produit de la taxe sur la valeur ajoutée affectée aux organismes du secteur audiovisuel public.
II. LE DISPOSITIF PROPOSÉ : UNE MODULATION DES PLAFONDS D'AFFECTATION DES TAXES, AINSI QUE CERTAINES MESURES NON DIRECTEMENT LIÉES À CES AFFECTATIONS
La structure du présent article reprend celle, présentée supra, de l'article consacré aux ressources affectées dans la loi de finances initiale pour 2026.
Il a donc pour principal objet d'approuver le plafonnement d'un certain nombre de taxes affectées, défini dans le tableau précité. Il contient aussi des mesures législatives relatives aux modalités d'affectation de ces taxes. Enfin, il fixe le montant du produit de taxe sur la valeur ajoutée (TVA) affecté au titre de l'année 2027 au compte de concours financiers (CCF) « Avances à l'audiovisuel public ».
A. LE PRÉSENT ARTICLE RECENSE 141 AFFECTATIONS DE RESSOURCES, DONT 77 FONT L'OBJET D'UN PLAFONNEMENT (I DU PRÉSENT ARTICLE)
1. Le plafonnement concerne 77 taxes, pour un montant total de 35,2 milliards d'euros
Le I du présent article présente 141 taxes, dont 77 font l'objet d'un plafonnement.
Le rendement total prévisionnel des 77 taxes plafonnées est de 35,2 milliards d'euros. Ce rendement total se répartirait entre les organismes affectataires, qui recevraient 21,9 milliards d'euros, et le budget général de l'État auquel seraient reversés 13,4 milliards d'euros par application du principe de plafonnement.
Ces reversements proviennent pour 90,9 % de sept ressources affectées à quatre affectataires.
Les principaux reversements au budget
général résultant
du plafonnement de ressources
affectées
(en millions d'euros)
|
Bénéficiaire Ressource |
Rendement |
Plafond |
Reversement prévisionnel au budget général |
|
CEA - Commissariat à l'énergie atomique et aux énergies alternatives Accise sur les énergies, perçue sur l'électricité (accise sur l'électricité) |
5 131,5 |
60,7 |
5 070,8 |
|
Accise sur les énergies, perçue sur le gaz (accise sur le gaz) |
2 039,5 |
60,7 |
1 978,8 |
|
ANAH - Agence nationale de l'habitat Recettes issues de la mise aux enchères des « quotas carbone » |
1 879,2 |
600,0 |
1 279,2 |
|
AFITF - Agence de financement des infrastructures de transport de France Taxe sur le transport aérien de passagers, tarif de solidarité (TAP, TS) |
1 478,8 |
271,0 |
1 207,8 |
|
France Compétences Contribution unique à la formation professionnelle et à l'alternance |
11 383,2 |
10 278,8 |
1 104,4 |
|
AFITF Taxe sur l'exploitation des infrastructures de transport de longue distance (TEITLD) |
1 443,0 |
550,0 |
893,0 |
|
CEA Taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées, tarif de base (TINB-E, TA) |
818,0 |
215,0 |
603,0 |
Source : commission des finances, à partir du I du présent article et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
Dans certains cas, le plafond est supérieur ou égal au rendement prévisionnel, de sorte qu'aucune somme ne devrait être reversée au budget général. Les principales taxes concernées sont les suivantes :
- l'accise sur les énergies perçue en métropole sur les produits autres que les charbons, les gaz naturels et l'électricité, affectée à l'AFITF : plafond et rendement prévisionnel de 1 284,0 millions d'euros ;
- la taxe annuelle sur les locaux à usage de bureaux et autres locaux professionnels perçue dans la région Île-de-France, affectée à la Société des grands projets (SGP) : plafond de 861,4 millions d'euros pour un rendement prévisionnel de 824,3 millions d'euros ;
- la taxe additionnelle à la taxe foncière sur les propriétés non bâties, pour frais de chambres d'agriculture (TCA-TFPNB), affectée aux chambres départementales d'agriculture : plafond et rendement prévisionnel égaux à 334,7 millions d'euros ;
- la contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime, affectée à l'AFITF : plafond et rendement prévisionnels égaux à 300 millions d'euros.
En particulier, deux taxes ne respectent pas la règle de la loi de programmation des finances publiques qui prévoit que le plafond d'affectation d'une taxe ne devrait pas excéder de plus de 5 % le rendement prévisionnel.
Taxes dont le plafond d'affectation excède
de plus de 5 %
le rendement prévisionnel
(en millions d'euros et en pourcentage)
|
Libellé de la taxe Bénéficiaire |
Rendement prévisionnel en 2027 |
Plafond |
Plafond - rendement en % |
|
ANS - Agence nationale du sport Taxe sur la cession de droits d'exploitation audiovisuelle des manifestations sportives (TCSDEAMS) |
44,3 |
59,7 |
+ 34,7 % |
|
INAO- Institut national de l'origine et de la qualité Droit sur les produits bénéficiant d'une appellation d'origine ou d'une indication géographique protégée |
6,7 |
8,0 |
+ 19,5 % |
Source : commission des finances, à partir du fichier de données « PLF 2027 - Voies et moyens, Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
2. Le plafonnement ne concerne pas la totalité des taxes affectées
Parmi les ressources visées au présent article, toutes ne font pas l'objet d'un plafond d'affectation.
C'est le cas de certaines recettes très importantes, comme la part de cotisation sociale généralisée (CSG) affectée à l'Unedic (18 milliards d'euros en 2027) : cet organisme n'est en effet pas considéré comme un organisme de sécurité sociale, d'où son intégration dans le tableau du présent article.
Au total, le rendement total des taxes non plafonnées est de 31,6 milliards d'euros, contre 35,2 milliards d'euros pour les taxes plafonnées comme indiqué supra.
Taxes non plafonnées
en 2027
dont le rendement est supérieur à
1 milliard d'euros
(en millions d'euros)
|
Organisme Taxe |
Rendement prévu |
|
Unedic |
|
|
Cotisation sociale généralisée (CSG) |
18 000,0 |
|
Opérateurs électriques dans les zones non interconnectées (ZNI) |
|
|
Accise sur les énergies, perçue sur l'électricité et les combustibles |
3 459,6 |
|
Action Logement Services |
|
|
Participation des employeurs à l'effort de construction (PEEC) |
2 025,0 |
|
Association pour la gestion du régime d'assurance des créances des salariés (AGS) |
|
|
Contribution des employeurs à l'association pour la gestion du régime d'assurance des créances des salariés |
1 747,0 |
Source : commission des finances, à partir du I du présent article et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
3. Les évolutions proposées par le présent article conduisent à une diminution de 0,5 milliard d'euros du total des plafonds de taxes affectées
Les évolutions de plafonds, qui seront présentées en détail dans les sections suivantes, relèvent de plusieurs catégories : suppression de plafond, plafonnement nouveau d'une taxe affectée, modification à la hausse ou la baisse d'un plafond existant.
Dans le présent article, le plafond d'affectation est supprimé pour une seule taxe, celle qui porte sur les installations nucléaires de base relevant du secteur énergétique et assimilées, tarif de recherche (TINB-E, TR). Son rendement prévisionnel de 63,2 millions d'euros sera désormais intégralement affecté à l'Agence nationale pour la gestion des déchets radioactifs (ANDRA). Pour mémoire, un plafond de 55,0 millions d'euros était prévu en loi de finances initiale pour 2026.
S'agissant des 77 taxes faisant l'objet d'un plafonnement dans le présent article, un plafonnement nouveau est prévu pour trois taxes :
- deux d'entre elles, à savoir la contribution pour la justice économique et la contribution pour l'aide juridique en appel, sont affectées par l'article 27 du présent projet de loi de finances à l'Union nationale des caisses des règlements pécuniaires des avocats (UNCA), dans des plafonds d'affectation fixés par le présent article à, respectivement, 25,9 et 17,2 millions d'euros ;
- la contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime, rétablie par l'article 15 du présent projet de loi, est affectée par le présent article à l'Agence de financement des infrastructures de transport de France (AFITF), dans un plafond de 300,0 millions d'euros, égal au produit prévisionnel.
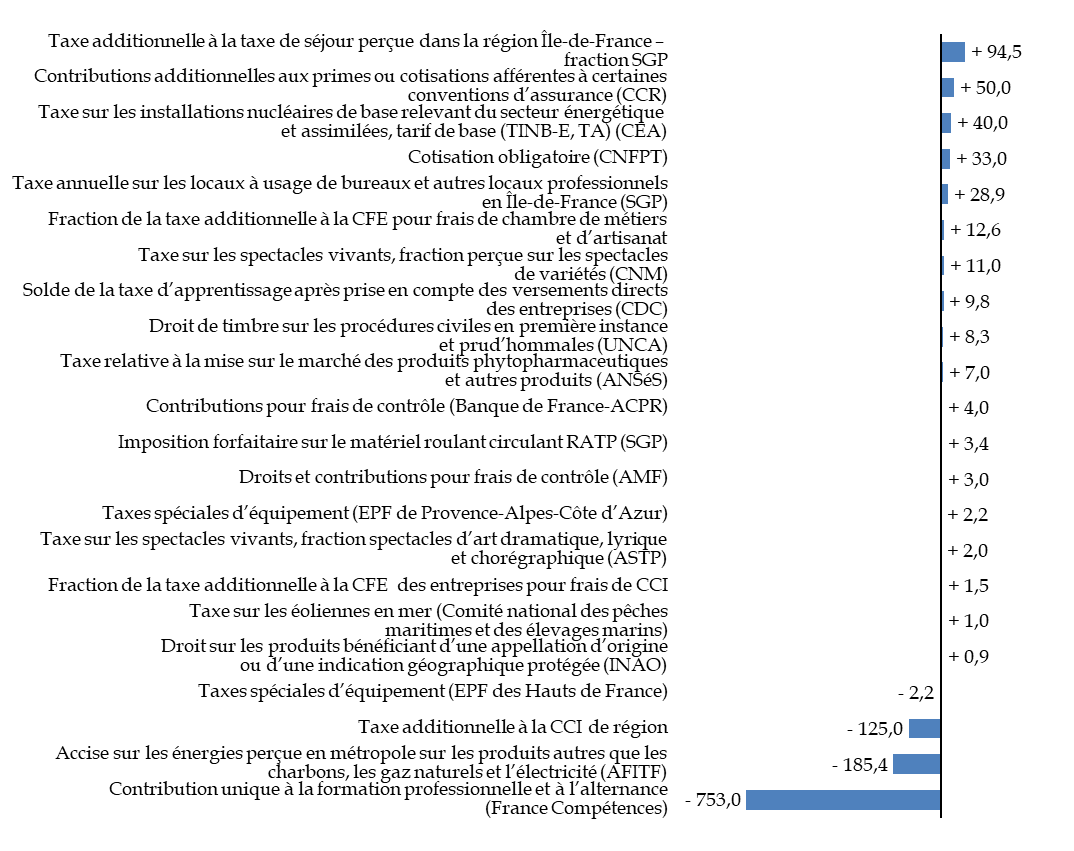
Parmi les 74 autres taxes, 18 font l'objet d'une augmentation de plafond et 4 d'une diminution, comme il est indiqué dans le schéma infra.
Certaines de ces diminutions de plafond sont d'un niveau très élevé. En particulier, le plafond d'affectation à France compétences de la contribution unique à la formation professionnelle et à l'alternance (CUFPA), qui est de 11,0 milliards d'euros en LFI pour 2026, diminue à 10,3 milliards d'euros en PLF pour 2027, soit une diminution de 753 millions d'euros.
Les variations de plafonds de ressources affectées prévues par le présent article
(en millions d'euros)
Source : commission des finances, à partir du I du présent article et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
Au total, le montant total des plafonds de taxes affectées passe de 22,4 milliards d'euros en LFI pour 2026, pour ce qui concerne les taxes relevant du présent article, à 21,9 milliards d'euros en PLF pour 2027 (- 464,4 millions d'euros).
Le montant total reversé au budget général augmente de 10,1 milliards d'euros en LFI pour 2026 à 13,4 milliards d'euros en PLF pour 2027 (+ 3,3 milliards d'euros).
Il convient toutefois de rappeler que l'objectif du plafonnement ne devrait pas être d'accroître les recettes de l'État, mais de mieux maîtriser la dépense publique relevant des organismes chargés d'une mission de service public. Un abaissement des plafonds d'affectation de taxe pourrait aussi bien s'accompagner d'une diminution du niveau des taxes elles-mêmes, afin que le surcroît soit restitué aux contribuables.
4. Des mesures de périmètre doivent être prises en compte pour l'analyse des évolutions
Certaines évolutions dans le plafonnement sont qualifiées par le Gouvernement, en application de la loi de programmation des finances publiques 2023-20271312(*), de mesures de périmètre pour un montant total de + 109,2 millions d'euros.
Ces considérations conduisent à constater, à champ constant, une diminution de 573,5 millions d'euros, soit 2,6 %, du total des plafonds de taxes affectées.
Évolution du total des plafonds des taxes
affectées plafonnées
entre la LFI 2026 et le PLF
2027
(en millions d'euros)
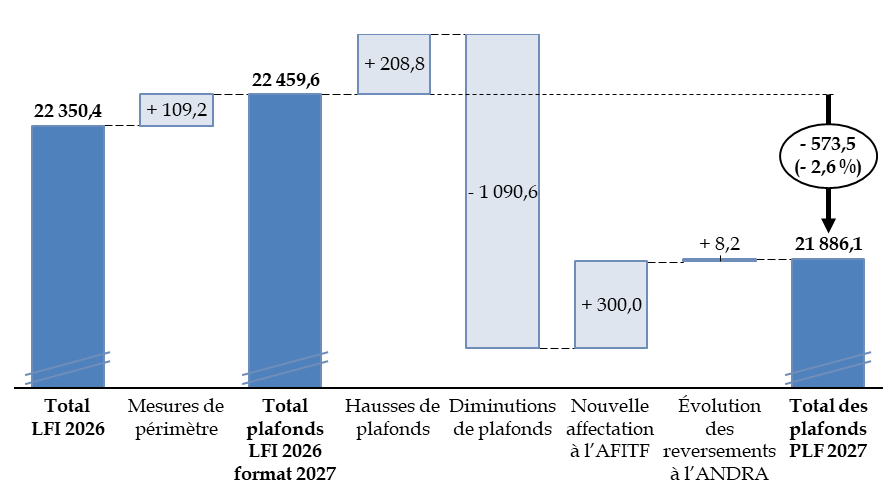
Évolution des reversements à l'ANDRA : différence entre le niveau du plafond d'affectation (55,0 millions d'euros) et le rendement prévisionnel (63,2 millions d'euros) de la taxe affectée à cet organisme en 2026, le rendement étant lui-même traité en mesure de périmètre sortante en raison du déplafonnement de cette affectation.
Source : commission des finances, à partir du document « Voies et moyens », annexe 1, et du fichier de données « PLF 2027 - Voies et moyens Tome 1 - Annexe 2 - Ressources affectées » publié par la direction du budget
B. L'AFFECTATION DE LA TAXE SUR LES BIENS DES INDUSTRIES DE L'HABILLEMENT EST ADAPTÉE À LA FUSION DE DEUX ORGANISMES DE SOUTIEN À LA FILIÈRE (II DU PRÉSENT ARTICLE)
1. Le droit existant : une taxe affectée au financement de deux organismes de soutien à la filière textile et habillement
La taxe sur les biens des industries de l'habillement (TBIH) est une imposition sectorielle destinée à financer des actions collectives de soutien aux entreprises de la filière. Prévue aux articles L. 471-1 et suivants du code des impositions sur les biens et services (CIBS), elle porte notamment sur les vêtements et articles d'habillement, certains articles en fourrure ainsi que les parapluies et les cannes. Elle est assise sur le prix de vente hors TVA des biens concernés ou, en cas d'importation, sur leur valeur statistique. Son taux est fixé par arrêté du ministre chargé de l'économie1313(*) entre 0,05 % et 0,07 %. Son rendement est estimé à 9,8 millions d'euros en 2027.
Le produit de cette taxe est affecté aux organismes chargés de soutenir le développement des entreprises de la filière. Il s'agit du comité de développement et de promotion de l'habillement (DEFI1314(*)), comité professionnel de développement économique (CPDE) qui accompagne notamment les entreprises dans leurs démarches d'innovation, de promotion des savoir-faire et de développement international, et de l'Institut français du textile et de l'habillement (IFTH), centre technique industriel (CTI) davantage tourné vers la recherche et développement, l'innovation et le transfert de technologies.
Initialement affecté en totalité au DEFI, le produit de la TBIH est, depuis la loi de finances pour 2026, réparti à hauteur de 85 % au DEFI et de 15 % à l'IFTH1315(*). Cette répartition est prévue, respectivement, au 3° de l'article 5-1 de la loi du 22 juin 1978 et au 11° de l'article L. 521-8-1 du code de la recherche, auxquels renvoie l'article L. 471-58 du CIBS. Le DEFI demeure toutefois seul compétent pour l'établissement, le recouvrement et le contrôle de la taxe, conformément à l'article L. 521-8-3 du code de la recherche.
La modification introduite par la loi de finances pour 2026 constituait une première étape vers la fusion du DEFI et de l'IFTH, annoncée par le Gouvernement1316(*). Ce rapprochement vise à renforcer les synergies entre les deux organismes, notamment en matière de recherche et développement, d'innovation et de transfert de technologies, ainsi qu'à mutualiser leurs moyens. La fusion, prévue en 2027, doit intervenir par voie réglementaire, au moyen d'un décret en Conseil d'État portant création du comité professionnel de développement économique du textile et de l'habillement1317(*).
2. Le dispositif proposé : une affectation intégrale de la taxe au nouvel organisme issu de la fusion du DEFI et de l'IFTH
Le II du présent article prévoit d'affecter l'intégralité du produit de la TBIH au comité professionnel de développement économique du textile et de l'habillement, appelé à se substituer au DEFI et à l'IFTH à la suite de leur fusion.
Pour ce faire, le A du II modifie le 3° de l'article 5-1 de la loi n° 78-654 du 22 juin 19781318(*) pour désigner le nouvel organisme comme l'unique bénéficiaire de la TBIH.
Le B supprime l'affectation de 15 % du produit de cette taxe à l'IFTH, prévue au 11° de l'article L. 521-8-1 du code de la recherche, ainsi que la disposition de l'article L. 521-8-3 du même code qui réserve actuellement au DEFI la compétence pour établir, collecter et contrôler cette taxe.
Le C procède aux coordinations correspondantes à l'article L. 471-58 du CIBS, afin de supprimer les références à la répartition du produit de la taxe entre les deux organismes.
Enfin, le D du II prévoit une entrée en vigueur de ces dispositions à une date fixée par décret et au plus tard le 1er décembre 2027, ce calendrier devant permettre de coordonner la nouvelle affectation de la TBIH avec la création, par décret en Conseil d'État, du comité professionnel de développement économique du textile et de l'habillement.
3. La position de la commission des finances : une fusion bienvenue, dont la mise en oeuvre devra être sécurisée
La commission des finances accueille favorablement le projet de fusion du DEFI et de l'IFTH, qui devrait permettre de mutualiser leurs moyens et de rationaliser les interventions publiques en faveur des entreprises du textile et de l'habillement. Compte tenu de la proximité de leurs missions, le regroupement de ces deux organismes apparaît de nature à générer des économies de fonctionnement et à améliorer l'efficacité des actions conduites au bénéfice de la filière, comme l'avait déjà souligné la commission lors de l'examen du projet de loi de finances pour 20261319(*).
Le rapporteur général sera néanmoins vigilant quant au respect du calendrier de cette fusion. Comme le souligne l'évaluation préalable du présent article, un retard dans la création du nouvel organisme pourrait compromettre le recouvrement et l'affectation de la TBIH, dont les nouvelles modalités entreront en vigueur au plus tard le 1er décembre 2027. Il importe donc que le décret en Conseil d'État portant création du nouvel organisme soit publié avant cette échéance, afin de garantir la continuité du recouvrement de la taxe et du financement des actions conduites en faveur de la filière.
C. LE PLAFOND D'AFFECTATION À FRANCE COMPÉTENCES DE LA PLUS IMPORTANTE TAXE AFFECTÉE PLAFONNÉE EST ABAISSÉ ET LE SCHÉMA DE RÉPARTITION DE LA TAXE D'APPRENTISSAGE EST CLARIFIÉ (III)
Créé par la loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel, France compétences est un opérateur de l'État chargé de la gouvernance nationale de la formation professionnelle et de l'apprentissage.
1. 2027, année du retour à l'équilibre de France compétences
France compétences est notamment affectataire de la contribution unique à la formation professionnelle et à l'apprentissage (Cufpa), définie au a du 2° de l'article L. 6331-48 du code du travail.
La Cufpa est composée de deux taxes, la taxe d'apprentissage (TA) et la contribution à la formation professionnelle (CFP), et est affectée à France compétences. Elle est assise sur la masse salariale. La Cufpa est plafonnée depuis sa création en 2020. Pour autant, le niveau du plafond a toujours été positionné au-dessus du rendement, de sorte que le plafond n'était pas mordant.
Entre 2020 et 2025, France compétences était confronté à une véritable « impasse financière »1320(*) qui a nécessité le versement d'une dotation de soutien de la part de l'État, pour un montant cumulé de plus de 8 milliards d'euros entre 2022 et 2026.
Pour favoriser le retour à l'équilibre de l'établissement, les magistrats financiers1321(*) et les membres des inspections générales des finances (IGF) et des affaires sociales (Igas) en 20231322(*) puis en 20241323(*) ont recommandé de mobiliser des leviers en recettes et en dépenses afin de combler le déficit chronique de la politique de l'apprentissage.
Des hausses de recettes ont ainsi été adoptées pour financer les dépenses de l'opérateur, notamment en engagent un travail de rationalisation des dérogations concernant la taxe d'apprentissage. Ces travaux de rationalisation ont été inaugurés par le Sénat avec la suppression, par amendement de M. Emmanuel Capus, de l'exonération de la taxe d'apprentissage applicable aux mutuelles1324(*), puis en 2026 avec la suppression de l'exonération dont bénéficiaient les organismes sans but lucratif.
Côté dépenses, de nombreuses mesures d'économies ont été adoptées, parmi lesquelles la réduction des niveaux de prise en charge (NPEC), diverses mesures de régulation du CPF, la suppression de diverses enveloppes discrétionnaires, etc.
Ces mesures ont produit leurs effets et, en 2026, pour la première fois, France compétences a adopté un budget excédentaire. Cette situation est amenée à se pérenniser en 2027. Le rapporteur général constate que l'abaissement du plafond mordant à 10 279 millions d'euros, r apporté à un rendement prévisionnel de 11 383 millions d'euros, devrait permettre de réaffecter plus de 1,1 milliard d'euros à l'État, commençant à « rembourser » son soutien à l'opérateur depuis 2022 sans mettre en péril le budget de France compétences, ni le financement de la formation professionnelle.
Évolution de la Cufpa, de son plafond
mordant
et de la dotation de l'État depuis 2022
(en millions d'euros)
|
2022 |
2023 |
2024 |
2025 |
LFI 2026 |
PLF 2027 |
|
|
Rendement Cufpa |
8 998 |
10 011 |
10 301 |
10 621 |
10 812 |
11 383 |
|
Plafond Cufpa |
9 475 |
10 150 |
10 500 |
10 621 |
11 032 |
10 279 |
|
Dotation de l'État |
4 000 |
1 596 |
1 350 |
850 |
573 |
- |
|
Solde État/FC |
- 4 000 |
- 1 596 |
- 1 350 |
- 850 |
- 573 |
1 104 |
|
Cumul solde |
- 4 000 |
- 5 596 |
- 6 946 |
- 7 796 |
- 8 369 |
- 7 265 |
FC : France compétences.
Source : commission des finances du Sénat
2. Le solde non-réparti de la taxe d'apprentissage serait désormais affecté, dans la limite d'un plafond, à France compétences
Aux termes de l'article L. 6241-2 du code du travail, la taxe d'apprentissage, dont le taux est de 0,68 %, est affectée à hauteur de 0,59 point de taux à France compétences. Il s'agit de la « part principale ». Ce même article prévoit que le solde de la taxe d'apprentissage - soit une fraction égale à 0,09 point de taux - est versé, par l'intermédiaire de la Caisse des dépôts et consignations, aux établissements destinataires désignés par l'employeur.
Toutefois, dans l'hypothèse où l'employeur ne désigne pas d'établissement destinataire, les fonds du solde de la taxe d'apprentissage non-répartis par les entreprises sont actuellement répartis par algorithme, en tenant compte de certains critères géographiques ou de formation1325(*).
Le A du III du présent article propose de compléter l'article L. 6241-2 précité du code du travail en précisant que la fraction non répartie du solde de la taxe d'apprentissage est affectée à France compétences dans la limite d'un plafond, et à l'État au-delà de ce plafond. Le B du même III propose de fixer ce plafond à 129 millions d'euros.
Convaincue qu'un algorithme n'est pas une méthode de répartition pertinente des fonds publics, le rapporteur général considère que ces sommes, qui sont issues de la taxe d'apprentissage, seraient en effet mieux employées en étant réaffectées à France compétences afin qu'elles contribuent directement à l'équilibre financier de la politique publique de l'apprentissage.
D. LE PLAFOND D'AFFECTATION DES TAXES AFFECTÉES À L'INAO SERAIT REHAUSSÉ AFIN DE RÉPONDRE AUX DIFFICULTÉS DE L'INSTITUT (IV)
1. Le droit existant : l'INAO, un organisme essentiel pour assurer le contrôle de l'origine et de la qualité des aliments, dont la situation budgétaire suscite des inquiétudes
La prolifération du phylloxéra, puceron parasite de la vigne, s'est accompagnée d'une chute de la production viticole à la fin du XIXe siècle, tandis que la consommation intérieure de vin demeurait particulièrement soutenue à l'époque. Cette situation a favorisé des importations massives de produits viticoles et a incité le législateur, après de nombreux rapports parlementaires et plusieurs initiatives législatives en ce sens, à mettre en place des appellations d'origine contrôlée (AOC) pour favoriser un choix éclairé du consommateur et soutenir la production nationale.
Pour assurer des opérations de contrôle sur ces appellations, un décret-loi du 30 juillet 1935 a mis en place le comité national des appellations d'origine des vins et eaux-de-vie (CNAO) transformé, en juillet 1947, en Institut national des appellations d'origine des vins et eaux-de-vie (INAO).
Conservant l'acronyme INAO, l'organisme devient l'Institut national de l'origine et de la qualité, un établissement public administratif chargé de mettre en oeuvre la réglementation liée aux signes d'identification de la qualité et de l'origine des produits agricoles (« agriculture biologique » ou « AB », « label rouge », indications géographiques et appellations d'origine).
L'évaluation préalable de l'article indique que l'INAO consacre aujourd'hui 20,7 millions d'euros à ses dépenses de personnel, sur un total de 27 millions d'euros de budget. Une dotation budgétaire de l'État, versée via le programme 149 « Compétitivité et durabilité de l'agriculture et de l'agroalimentaire » de la mission « Agriculture et alimentation », fixée à 18,7 millions d'euros dans le projet de loi de finances pour 2027 (+ 1,7 million d'euros, soit + 9 % par rapport à 2026) couvre les deux tiers des besoins.
La différence résulte essentiellement d'un droit perçu sur les produits bénéficiant d'une appellation d'origine, d'une indication géographique ou d'un label rouge. Cette taxe n'est acquittée que par les exploitants agricoles qui demandent une labellisation de leur produit, soit environ un tiers d'entre eux, toujours selon l'évaluation préalable.
Les taux des droits sont fixés par un arrêté ministériel, sur proposition du conseil permanent de l'INAO, dans la limite de plafonds définis par la loi.
L'article L. 642-13 du code rural et de la pêche maritime fixe ces plafonds.
Les droits pratiqués, bien que correspondants aux plafonds fixés, sont toutefois loin de couvrir les besoins de l'établissement qui connaît une situation financière particulièrement tendue : l'INAO devrait être déficitaire, à hauteur de 1,7 million d'euros en 2026, et sa trésorerie devrait passer de 4,4 millions d'euros fin 2025 à 2,7 millions d'euros fin 2026, ce qui couvrira à peine le ratio prudentiel minimal recommandé, à savoir l'équivalent d'un mois de dépenses. À ce rythme, et malgré la revalorisation attendue de la dotation étatique, la trésorerie de l'INAO serait intégralement éteinte fin 2027.
2. Le droit proposé : répondre aux sérieuses difficultés budgétaires de l'INAO par une hausse des droits perçus selon des modalités loin de faire l'unanimité à ce stade
Afin d'améliorer la situation financière de l'opérateur, des travaux de simplification des cahiers des charges des signes de l'origine et de la qualité, destinés à générer des gains de rationalisation, se poursuivent. La possibilité d'un élargissement de l'assiette des droits à la filière biologique est également à l'étude. Une feuille de route « INAO 2028 » a été validée en début d'année 2026 pour renforcer l'efficience de l'institut et contracter les coûts.
Dans la même optique, le IV du présent article prévoit d'augmenter les plafonds des droits perçus d'environ 25 % et de les indexer sur l'inflation à compter de 2028. Un nouvel arrêté fixerait les nouveaux taux des droits qui seraient de nouveau alignés sur les plafonds.
Tout en regrettant la réaction tardive du Gouvernement face à cette situation difficile pour l'INAO qui met le Parlement au pied du mur, malgré les alertes sénatoriales formulées dès l'examen du projet de loi de finances pour 20261326(*), le rapporteur général constate la nécessité impérative de fixer de nouvelles modalités de ressources pour l'opérateur.
Toutefois, les propositions envisagées par le Gouvernement interrogent à la fois sur le fond et sur la forme.
Alors que le rendement estimé des droits perçus sur les produits bénéficiant d'une appellation d'origine, d'une indication géographique ou d'un label rouge est de 6 696 000 euros pour 2027, le Gouvernement propose, par la réévaluation des plafonds susmentionnée, de porter le plafond des droits perçus à 8 millions d'euros, ce qui correspondrait à une revalorisation de 19,5 % et porterait le plafond à un niveau très supérieur au maximum fixé à l'article 8 de la loi de programmation des finances publiques pour 2023-20271327(*). De surcroît, cette revalorisation repose sur des hypothèses que le rapporteur général estime particulièrement optimistes en ce moment.
En effet, le gouvernement a fait savoir au rapporteur général, qui l'a interrogé sur ce point, que « les plafonds d'affectation à l'INAO dépassent le rendement prévisionnel des droits sur les produits bénéficiant d'une appellation d'origine ou d'une indication géographique protégée, car un projet d'arrêté relevant le montant de ces droits devrait être soumis pour avis du conseil permanent mi-novembre. Les discussions sont toujours en cours avec les différentes parties prenantes concernant le niveau d'augmentation de ces droits. ».
Ainsi, la proposition gouvernementale anticipe, via cette revalorisation, la prise d'un arrêté difficile à finaliser au regard des contestations massives qu'il suscite : la multiplication par quatre, en moyenne, des nouveaux taux ne manque pas de susciter des interrogations de la part des professionnels concernés, a fortiori au regard du contexte économique qui les frappe. Le rapporteur général a ainsi été alerté, via de multiples canaux, par les difficultés que cause cette proposition.
En outre, ainsi que le reconnaît le Gouvernement dans sa réponse au questionnaire du rapporteur général, « les recettes du droit dépendant des ventes de produits sous signe de qualité et du souhait ou non des exploitants de bénéficier de ces signes, elles sont évolutives. Elles dépendent aussi de la bonne santé de certaines filières, en particulier des filières du vin, des spiritueux et des fromages, elles-mêmes très dépendantes du contexte international et de l'inflation. » Or, le contexte économique rend très improbable de voir les recettes escomptées progresser sans cette revalorisation massive des taux.
Différentiel entre le plafond d'affectation
et le rendement prévisionnel
des droits perçus par
l'NAO
|
2025 |
2026 |
2027 |
|
|
Rendement prévisionnel |
6,6 |
7,3 |
6,7 |
|
Plafond d'affectation |
7,1 |
7,1 |
8 |
|
Différentiel |
- 0,5 |
+ 0,2 |
- 1,3 |
Source : commission des finances, à partir de l'évaluation préalable du présent article
Cette situation fait en réalité craindre au rapporteur général que le Gouvernement ne soit contraint de renoncer à son projet d'arrêté mais qu'il doive également, en conséquence, ré-abonder la dotation allouée à l'INAO via un mouvement infra-annuel, après avoir rehaussé le plafond de recettes à un niveau qui ne sera jamais atteint.
Par ailleurs, la commission a adopté, à l'initiative du rapporteur général, un amendement I-57 (FINC.57) rectifiant une erreur matérielle concernant le nouveau plafond de l'un des droits perçus par l'INAO, fixés à l'article L. 642-13 du code rural et de la pêche maritime. En effet, le nouveau plafond du droit perçu par l'INAO, sur chaque hectolitre d'alcool pur pour les boissons alcoolisées bénéficiant d'un label rouge autres que les produits vitivinicoles bénéficiant d'une indication géographique, serait de 0,93 euro et non pas de 9,30 euros.
E. LES TAXES AFFECTÉES À L'ANSES FONT L'OBJET D'UNE IMPORTANTE REVALORISATION DE LEUR BARÈME (V)
Les ressources de l'Agence nationale de sécurité sanitaire, de l'alimentation, de l'environnement et du travail (ANSES), finançant un total annuel de 170 millions d'euros de dépenses, proviennent d'une subvention pour charges de service public imputée sur le programme 206 « Sécurité et qualité sanitaires de l'alimentation » de la mission « Agriculture et alimentation », ainsi que du produit de cinq taxes :
- la taxe liée aux dossiers de demande concernant les médicaments vétérinaires ou leur publicité ;
- la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires ;
- la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture ;
- la taxe annuelle sur la vente des produits phytopharmaceutiques ;
- et la redevance sur les produits biocides.
Ces taxes sont la contrepartie de certaines missions exercées par l'agence : approbation, évaluation de données, autorisations de mise sur le marché, homologations, etc.
Leur tarif est fixé par arrêté ministériel sans pouvoir déplacer un plafond déterminé par le législateur. Ce plafond est indexé sur l'inflation1328(*).
Le 5° du V du présent article prévoit que les tarifs fixés par arrêté seront également revalorisés chaque année au 1er février en fonction de l'inflation.
Le V du présent article modifie également le III de l'article 130 de la loi de finances pour 2007 afin d'augmenter le montant des plafonds des différents actes soumis à la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture.
Ainsi, le plafond de la taxe versée pour solliciter l'approbation ou le renouvellement d'approbation d'une substance active, d'un phytoprotecteur ou d'un synergiste passerait de 250 000 à 450 000 euros (1° du I de l'article 130 de la loi de finances pour 2007, visé au 1° du III du même article).
Le plafond de la taxe passerait de 100 000 à 150 000 euros pour les actes suivants (1° à 6° et 10° du I de l'article 130 de la loi de finances pour 2007, visés au 2° du III du même article) :
- évaluation de données nouvelles susceptibles de modifier l'approbation ou le renouvellement d'approbation d'une substance active, d'un phytoprotecteur ou d'un synergiste ;
- évaluation relative à l'origine, au site de fabrication, à la modification du procédé de fabrication ou des spécifications d'une substance active, d'un phytoprotecteur ou d'un synergiste ;
- autorisation de mise sur le marché (AMM) d'un produit phytopharmaceutique ou d'un adjuvant, homologation d'une matière fertilisante ou d'un support de culture ; extension d'usage d'un produit phytopharmaceutique ou d'un adjuvant déjà autorisé modification d'une autorisation de mise sur le marché ou d'une homologation ;
- renouvellement d'autorisation de mise sur le marché d'un produit phytopharmaceutique ou d'un adjuvant ou à l'homologation d'une matière fertilisante ou d'un support de culture déjà autorisés ;
- réexamen d'un produit phytopharmaceutique ou d'un adjuvant à la suite du renouvellement de l'approbation des substances actives, des phytoprotecteurs et des synergistes qu'il contient ;
- et obtention d'un permis de commerce parallèle permettant l'introduction sur le territoire national d'un produit phytopharmaceutique ou d'un adjuvant provenant d'un État partie à l'accord sur l'Espace économique européen dans lequel il est autorisé, et identique à un produit phytopharmaceutique ou à un adjuvant autorisé en France ; à la modification ou au renouvellement de ce permis.
Le plafond de la taxe passerait de 40 000 euros à 65 000 euros pour les actes suivants (7° à 9° et 12 ° du I de l'article 130 de la loi de finances pour 2007 visés au 3° du III du même article) :
- autorisation de mise sur le marché d'un produit phytopharmaceutique ou d'un adjuvant, homologation d'une matière fertilisante ou d'un support de culture de composition identique à un produit phytopharmaceutique, un adjuvant, une matière fertilisante ou un support de culture déjà autorisé en France ;
- autorisation de mise sur le marché d'un produit phytopharmaceutique ou d'un adjuvant identique à un produit phytopharmaceutique ou à un adjuvant déjà autorisé dans un autre État membre de l'Union européenne, et contenant uniquement des substances actives approuvées ;
- et homologation d'un produit ou d'un ensemble de produits déclaré identique à un produit ou à un ensemble de produits déjà homologué ou bénéficiant d'une autorisation officielle dans un autre État membre de l'Union européenne ou partie à l'accord sur l'Espace économique européen.
Enfin, le plafond de la taxe passerait de 5 000 à 12 000 euros pour les actes suivants (11°, 13° et 14° du I de l'article 130 de la loi de finances pour 2007, visés au 4° du III du même article) :
- obtention d'un permis d'expérimentation d'un produit phytopharmaceutique ou d'un adjuvant ;
- autorisation de distribution pour expérimentation d'une matière fertilisante ou d'un support de culture ;
- modification ou renouvellement d'un tel permis ou d'une telle autorisation ;
- inscription d'un mélange extemporané sur la liste publiée au Bulletin officiel du ministère chargé de l'agriculture ;
- fixation ou modification d'une limite maximale de résidus dans les denrées pour une substance active approuvée ;
- et, enfin, introduction sur le territoire national d'une matière fertilisante, ou d'un support de culture, en provenance d'un autre État membre de l'Union européenne ou partie à l'accord sur l'Espace économique européen.
Le rapporteur général souligne le caractère important de cette revalorisation de la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture (+ 50 % à + 140 % selon les actes concernés).
Le plafond d'affectation actuellement applicable à la taxe (10,5 millions d'euros) ne permet plus de couvrir le coût complet de l'activité d'évaluation et de délivrance des autorisations de mise sur le marché assurée par l'ANSES, évalué à 16,6 millions d'euros en 2025 par la comptabilité analytique de l'Agence, et en progression de 6 % par an sur la période 2021-2025.
En 2027, le rendement prévisionnel de la taxe est estimé à 15,3 millions d'euros à barème inchangé en raison de la hausse du nombre de dossiers à instruire (+ 5,8 millions d'euros d'effet volume entre 2026 et 2027).
D'après l'évaluation préalable du présent article, la revalorisation tarifaire envisagée devrait générer, pour sa part, 8 millions d'euros supplémentaires et aboutir à la perception totale d'un produit de 23,3 millions d'euros après refonte du barème.
F. UNE AFFECTATION AUX SOCIÉTÉS D'AUDIOVISUEL PUBLIC D'UNE FRACTION DE TAXE SUR LA VALEUR AJOUTÉE À HAUTEUR DE 3,816 MILLIARDS D'EUROS (VI)
Le Parlement a adopté fin 2024 une réforme de la loi organique relative aux lois de finances (LOLF)1329(*), afin d'en modifier l'article 2 pour permettre aux sociétés d'audiovisuel public de bénéficier de l'affectation d'un montant d'impôt d'État, ce qui a permis de maintenir le système antérieur de financement de l'audiovisuel public par une part de taxe sur la valeur ajoutée (TVA) affectée.
Le X de l'article 135 de la loi de finances pour 2026 fixe à 3 848 312 945 euros le montant de TVA affecté aux six sociétés d'audiovisuel public (France Télévisions, Radio France, ARTE France, Institut national de l'audiovisuel, France Médias Monde et TV5 Monde) en 20261330(*).
Le projet de loi de finances de fin de gestion pour 2026 propose de porter ce montant à 3 869 365 526 euros, soit une augmentation de 21,1 millions d'euros1331(*).
Le montant de TVA accordé à l'audiovisuel public est modifié par chaque année par la loi de finances en apportant une modification au 2° du VI de l'article 46 de la loi du 30 décembre 2005 de finances pour 2006, qui prévoit le montant des ressources versées en recettes sur le compte de concours financiers (CCF) « Avances à l'audiovisuel public ». La répartition de ce montant entre les différentes sociétés relève de la seconde partie de la loi de finances, lors de la discussion du compte de concours financiers.
Le compte de concours financier a pour avantage de garantir une information complète du Parlement par le biais des documents budgétaires et son maintien constitue un enjeu de qualité du débat démocratique. Si l'audiovisuel public n'était plus financé par le CCF, les informations portant pourtant sur un enjeu crucial et d'un montant conséquent seraient diluées dans le tableau général des taxes affectées.
Le B du VI du présent article prévoit que ce montant serait fixé en 2027 à 3 816 514 211 euros, soit une diminution globale de 31,8 millions d'euros par rapport à la loi de finances initiale pour 2026 pour l'ensemble des organismes de l'audiovisuel public par rapport à la LFI pour 2026 (- 0,83 %), ou de 52,9 millions d'euros par rapport au montant prévu par le projet de loi de finances de fin de gestion pour 2026 (- 1,37 %).
Évolution des montants accordés à l'audiovisuel public depuis 2016
(en millions d'euros)
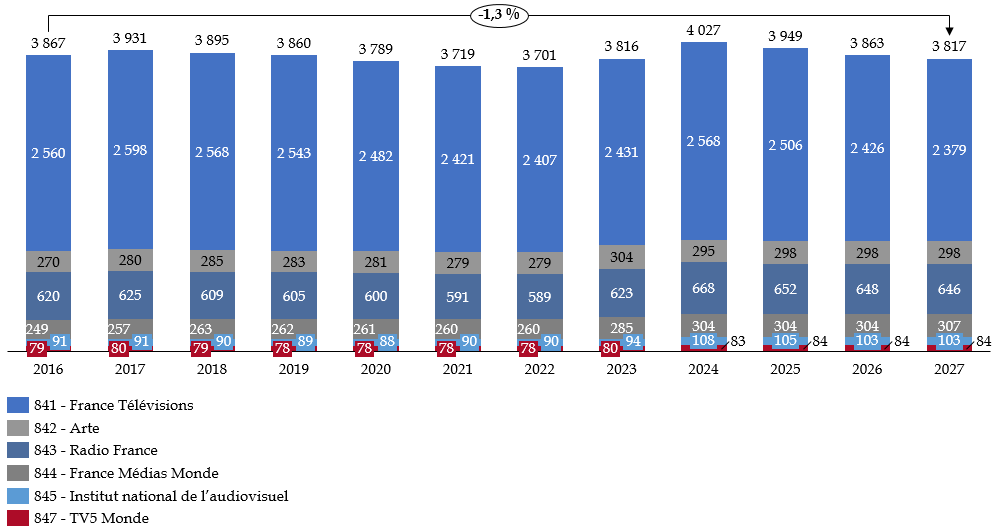
Note : le chiffre de 3,863 milliards d'euros en LFI 2016 est donné en neutralisant le déficit de 15 millions d'euros du compte de concours financier adopté dans la loi de finances initiale pour 2026.
Source : commission des finances du Sénat, d'après les documents budgétaires
Les montants accordés aux sociétés d'audiovisuel public avaient diminué au cours des années précédant la crise sanitaire (- 7 millions d'euros au total entre 2016 et 2019). En 2027, ils seraient inférieurs d'environ 43 millions d'euros à leur niveau de 2019, soit une baisse de 1,1 %. Entre 2024 et 2027, le montant total accordé aux organismes de l'audiovisuel public diminuerait d'environ 210 millions d'euros, soit - 5,2 %.
D'après la répartition proposée pour le compte de concours financiers, la diminution globale de 46,8 millions d'euros par rapport à la loi de finances initiale pour 2026 serait principalement supportée par France Télévisions, dont les crédits diminueraient de 46,9 millions d'euros (- 1,9 %). Les dotations de Radio France et de l'INA reculeraient respectivement de 2,4 millions d'euros (- 0,4 %) et de 0,5 million d'euros (- 0,5 %). À l'inverse, France Médias Monde bénéficierait d'une augmentation de 3,1 millions d'euros (+ 1,0 %), tandis que les dotations d'ARTE France et de TV5 Monde seraient stables.
D'après le ministère de la culture, les montants d'économies demandés aux différentes sociétés s'appuient sur des hypothèses d'efforts pluriannuels qui doivent devenir le socle des contrats d'objectifs et de moyens en cours de renégociation.
Les efforts financiers demandés aux sociétés d'audiovisuel public sont légitimes au regard de l'objectif de rationalisation budgétaire et doivent les inciter à une maîtrise de leurs dépenses, en particulier s'agissant de leur masse salariale.
La commission propose d'adopter le montant de TVA affecté aux sociétés d'audiovisuel public sans modification.
G. UN TRANSFERT DE 95 MILLIONS D'EUROS D'ÎLE-DE-FRANCE MOBILITÉS (IDFM) VERS LA SOCIÉTÉ DES GRANDS PROJETS (SGP) À TRAVERS LA RÉAFFECTATION D'UNE FRACTION DE LA TAXE ADDITIONNELLE DE 200 % À LA TAXE DE SÉJOUR EN ÎLE-DE-FRANCE (VII)
1. Le droit existant : deux taxes additionnelles à la taxe de séjour en Île-de-France voient leurs produits respectifs affectés, pour l'une, à la SGP et, pour l'autre, à IDFM
a) En Île-de-France, deux taxes additionnelles à la taxe de séjour coexistent
En Île-de-France, deux taxes additionnelles régionales à la taxe de séjour sont actuellement en vigueur.
La première est prévue par l'article L. 2531-17 du code général des collectivités territoriales et fixée à un taux de 15 %. Son produit est affecté à la Société des grands projets (SGP).
La seconde, créée par l'article 140 de la loi de finances initiale pour 20241332(*), est prévue à l'article L. 2531-18 du même code et fixée à un taux de 200 %. Son produit est affecté à Île-de-France mobilités (IDFM).
Alors que le rendement annuel de la taxe additionnelle affectée à la SGP représente environ 20 millions d'euros, celui de la taxe affectée à IDFM s'élève à environ 325 millions d'euros d'après l'évaluation préalable de l'article.
b) Les taxes affectées à la SGP sont plafonnées
Pour le financement du programme de Grand Paris express, la Société des grands projets (SGP) est historiquement alimentée par cinq taxes affectées :
- la taxe annuelle sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement annexées à ces catégories de locaux perçue dans la région Île-de-France (plafond de 832,5 millions d'euros en 2026) ;
- l'imposition forfaitaire sur le matériel roulant circulant sur le réseau de transport ferroviaire et guidé (plafond de 90,5 millions d'euros en 2026) ;
- la taxe additionnelle régionale de 15 % à la taxe de séjour en Île-de-France déjà évoquée supra (plafond de 21,3 millions d'euros en 2026) ;
- la taxe spéciale d'équipement (plafond de 67,1 millions d'euros en 2026) ;
- la taxe sur les surfaces de stationnement (plafond de 19,4 millions d'euros en 2026).
En 2026, compte tenu des plafonds et des rendements prévisionnels des différentes impositions, le montant du panier de taxes affectées à la SGP devrait atteindre 1 001,5 millions d'euros, contre 966,8 millions d'euros perçus par la société en 2025.
2. Le dispositif proposé : la réaffectation à la SGP d'une fraction de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France perçue par IDFM et le relèvement du plafond d'affectation d'autres taxes qui abondent le budget de la SGP
a) La réaffectation à la SGP d'une fraction de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France perçue par IDFM
Le VII du présent article vise à réaffecter à la SGP une part du rendement de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France, prévue par l'article L. 2531-18 du code général des collectivités territoriales, aujourd'hui exclusivement perçue par IDFM.
Pour ce faire, le 2° de ce VII propose de modifier cet article L. 2531-18 afin de réduire de 200 % à 145 % le taux de la taxe additionnelle à la taxe de séjour en Île-de-France perçue par IDFM tandis que le 1° du même VII majore de 15 % à 70 % le taux de la taxe additionnelle à la taxe de séjour, prévue à l'article L. 2531-17 du code général des collectivités territoriales, qui est quant à elle affectée à la SGP.
b) Le relèvement du plafond d'affectation de plusieurs taxes qui alimentent le budget de la SGP
Outre l'augmentation de 94,5 millions d'euros du plafond du montant de taxe additionnelle à la taxe de séjour affecté à la SGP résultant des dispositions du VII, le présent article revalorise les plafonds d'affectation à cette société de la taxe annuelle sur les bureaux, pour 28,9 millions d'euros, et de l'imposition forfaitaire sur le matériel roulant circulant sur le réseau de transport ferroviaire et guidé, pour 3,4 millions d'euros. Les plafonds des deux autres taxes affectées à la SGP resteraient quant à eux stables en 2027.
Ainsi, au total, le montant cumulé des plafonds de taxes affectées à la SGP progresserait-il de 126,8 millions d'euros en 2027 pour atteindre 1 157,6 millions d'euros.
Synthèse des recettes fiscales
affectées
à la Société des grands projets
(2025-2027)
(en millions d'euros)
|
Ressources fiscales affectées |
Base légale |
Montants réellement affectés en 2025 |
Plafonds d'affectation pour 2026 |
Plafonds d'affectation proposés pour 20271333(*) |
Évolutions des plafonds entre 2026 et 2027 |
|
Taxe sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement (TSBS) |
Article 231 ter du code général des impôts |
782 |
832,5 |
861,4 |
+ 28,9 |
|
Imposition forfaitaire sur le matériel roulant utilisé sur les lignes de transport en commun de voyageurs (IFER) |
Article 1599 quater A bis du code général des impôts |
86,5 |
90,5 |
93,9 |
+ 3,4 |
|
Taxe spéciale d'équipement (TSE) |
Article 1609 G du code général des impôts |
61,1 |
67,1 |
67,1 |
- |
|
Taxe annuelle sur les surfaces de stationnement |
Article 1599 quater C du code général des impôts |
17,2 |
19,4 |
19,4 |
- |
|
Taxe additionnelle à la taxe de séjour en Île-de-France |
Article L. 2531-17 du code général des collectivités territoriales |
20,0 |
21,3 |
115,8 |
+ 94,5 |
|
Total |
966,8 |
1 030,8 |
1 157,6 |
+ 126,8 |
|
Source : commission des finances du Sénat
3. Position de la commission des finances : une mesure justifiée par le dynamisme plus important qu'anticipé du rendement de la taxe additionnelle à la taxe de séjour en Île-de-France affectée à IDFM'
En septembre 2023, IDFM et l'État avaient conclu un protocole de financement pluriannuel (2023-2031) visant à apporter des réponses structurelles aux difficultés financières de l'autorité organisatrice de la mobilité (AOM) francilienne. Dans le cadre de ce protocole, les deux parties s'étaient engagées à stabiliser, sur la période 2023-2031, la clé de répartition des sources de financement suivante :
- 52,5 % pour les recettes fiscales ;
- 47,5 % pour les recettes pilotables par IDFM à savoir les tarifs et les contributions des collectivités territoriales membres.
Dans ce cadre, la loi de finances pour 2024 a mis en oeuvre deux dispositions fiscales destinées à accroître de façon pérenne les ressources d'IDFM :
- d'une part, une augmentation de 0,25 point du taux plafond du versement mobilité à Paris et dans les départements de la petite couronne ;
- d'autre part, l'instauration de la taxe additionnelle à la taxe de séjour en Île-de-France avec un taux plafond de 200 %1334(*) affectée à IDFM.
Pour justifier la mesure de réaffectation de 95 millions d'euros entre IDFM et la SGP proposée par le VII du présent article, le Gouvernement s'appuie notamment sur les constats d'un rapport de la Chambre régionale des comptes d'Île-de-France réalisé en 2025 sur la situation et les perspectives financières de l'AOM francilienne1335(*).
L'évaluation préalable du présent article souligne notamment que le rendement prévisionnel de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France est nettement plus dynamique qu'escompté. Alors que le protocole financier de 2023 estimait son produit annuel prévisionnel à environ 200 millions d'euros, celui-ci pourrait s'élever à 325 millions d'euros en 2027.
Dans son évaluation préalable, le Gouvernement défend plus globalement la légitimité de cette réaffectation par le fait que le rapport de la Chambre régionale des comptes « relève également que la situation financière d'IDFM est plus favorable qu'anticipé, notamment sous l'effet d'un rendement des recettes affectées supérieur aux prévisions et d'une sous-exécution des investissements ». Il ajoute que ce rapport « permet de confirmer qu'une telle réforme ne dégraderait pas significativement les équilibres financiers à moyen terme de l'établissement ».
De façon générale, le rapport de la chambre régionale des comptes d'Île-de-France observe que les recettes de fonctionnement d'IDFM sont « structurellement dynamiques et renforcées par l'État, qui ont augmenté de 4,2 % par an depuis 2019 ». Il souligne que « grâce aux nouvelles ressources financières accordées dans le cadre du protocole de 2023 signé entre l'État et IDFM, la soutenabilité du modèle économique d'IDFM semble désormais assurée ». Le rapport considère par ailleurs que les prévisions budgétaires en investissements de l'AOM francilienne sont « manifestement surévaluées ».
En conséquence, il estime que la trajectoire financière prévisionnelle d'IDFM est équilibrée jusqu'en 2034, « voire excédentaire » et que l'AOM francilienne semblerait disposer « de marges de manoeuvre importantes, de l'ordre de 192 millions d'euros en fonctionnement à horizon 2030 ». Il estime notamment « qu'à ressources inchangées, la capacité d'autofinancement devrait évoluer de façon bien plus favorable qu'annoncé par IDFM ». Le rapport ajoute que « ces marges de manoeuvre interrogent en tout état de cause le niveau de ressources et la composition du panier des recettes d'IDFM ». Il conclue que « ce constat appelle des engagements plus forts en matière d'amélioration du service ou, à défaut, un ajustement des ressources d'IDFM ».
Alors que, notamment sur la base de ce rapport, le Gouvernement juge que la situation financière de l'AOM francilienne est confortable, il souligne au contraire dans son évaluation préalable qu'il n'en va pas de même des perspectives de la SGP, qui finance le projet de Grand Paris express par la dette, en raison de la remontée des taux d'intérêts. Selon lui, « à ressources constantes, cette évolution accroît durablement la charge financière de l'établissement et allonge la durée de remboursement de sa dette, dont l'extinction est actuellement projetée à l'horizon 2085 ».
Ainsi, d'après l'évaluation préalable, la réaffectation à son bénéfice d'une fraction du produit de la taxe additionnelle de 200 % à la taxe de séjour en Île-de-France « réduirait de six ans la durée prévisionnelle de remboursement de la dette de la SGP » générant en conséquence « une économie d'environ onze milliards d'euros de charges financières sur l'ensemble de la période d'amortissement ».
L'ensemble de ces arguments venant à l'appui de la mesure de réaffectation proposée, ne saurait cependant justifier la méthode utilisée par le Gouvernement qui n'a procédé à aucune concertation préalable ni même averti en amont le principal intéressé, à savoir IDFM.
H. EN S'APPUYANT SUR DES ARGUMENTS DATÉS, LE GOUVERNEMENT ENTEND RETIRER AUX AUTORITÉS ORGANISATRICES DE LA MOBILITÉ (AOM) LES 100 MILLIONS D'EUROS QU'ELLES PERÇOIVENT ANNUELLEMENT AU TITRE DES MISES AUX ENCHÈRES DE QUOTAS CARBONE (VIII)
1. Le droit existant : à l'initiative de la commission des finances du Sénat, une fraction de 100 millions d'euros du produit des mises aux enchères de quotas carbone est affectée annuellement aux AOM
Issu d'un amendement de la commission des finances du Sénat, l'article 120 de la loi de finances initiale pour 2025 avait introduit un nouveau I ter à l'article 43 de la loi de finances initiale pour 20131336(*) de façon à instaurer une affectation annuelle aux autorités organisatrices de la mobilité (AOM) de 50 millions d'euros du produit issu des mises aux enchères de quotas carbone réalisées dans le cadre du système européen d'échange des quotas d'émissions (ETS).
Le système d'échange des quotas d'émissions (ETS)
L'ETS (directive européenne 2003/87/CE, modifiée par la directive 2018/410) couvre aujourd'hui plus de 11 000 installations et compagnies aériennes à l'échelle de l'Europe. À l'échelle nationale, ce sont 23 % des émissions de gaz à effet de serre (GES) et 84 % des émissions du secteur de l'industrie qui sont couvertes par ce système. Il couvre les secteurs de l'industrie (production d'électricité et secteurs tels que le ciment, l'acier, la chimie ou le raffinage) et le secteur de l'aviation depuis 2012.
Le système d'échange de quotas d'émission de GES a débuté le 1er janvier 2005 et a donné lieu à quatre phases successives. Les principes de base restent les mêmes à travers les phases : les entreprises doivent mesurer les émissions et chaque année rendre aux autorités autant de quotas que leurs montants d'émissions vérifiées. Certains quotas sont distribués gratuitement pour préserver la compétitivité des industries « à fuite de carbone », et d'autres sont vendus aux enchères. Les quotas sont échangeables et un prix émerge avec les lois de l'offre et la demande.
Source : commission des finances du Sénat
Toujours issu d'une initiative de la commission des finances du Sénat, l'article 63 de la loi de finances initiale pour 2026 a majoré de 50 à 100 millions d'euros le montant annuel de cette affectation de façon à en maximiser le bénéfice pour les AOM concernées.
En parallèle, afin d'éviter tout risque d'effet saupoudrage et pour toucher en priorité les AOM en ayant le plus besoin, en particulier les communautés de communes rurales, l'article 168 de cette même loi de finances, également issu d'un amendement de la commission des finances du Sénat, a réformé les modalités de répartition du montant affecté.
2. Le dispositif proposé : la suppression de l'affectation aux AOM d'une part du produit des mises aux enchères de quotas carbone
Le VIII du présent article entend supprimer l'affectation d'une part du produit des mises aux enchères de quotas carbone aux AOM en abrogeant le I ter précité de l'article 43 de la loi de finances pour 2013.
3. Position de la commission des finances : l'abrogation inacceptable, fondée sur un argumentaire biaisé et obsolète, d'une mesure utile aux AOM les plus fragiles dont l'efficience a été optimisée par la réforme de ses modalités de répartition en loi de finances initiale pour 2026
Dans l'évaluation préalable de l'article, le Gouvernement s'emploie à justifier sa volonté de réaffecter au budget général de l'État ces 100 millions d'euros qui abondent les budgets des AOM en invoquant un soi-disant saupoudrage du montant affecté qui nuirait à son effet utile pour ses bénéficiaires. Il en veut pour preuve la répartition en 2025 de l'enveloppe de 50 millions qui était alors prévue par le droit en vigueur et un montant moyen modeste qui en a résulté par affectataire. Le montant moyen perçu par affectataire de l'enveloppe de 50 millions d'euros en 2025 s'est élevé à 43 000 euros.
L'argument employé par le Gouvernement apparaît cependant comme particulièrement de mauvaise foi dans la mesure où il revient à ignorer la réforme de la répartition du montant affectée prévue à l'article 168 de la loi de finances pour 2026 adopté à l'initiative de la commission des finances du Sénat.
Curieusement, à aucun moment dans son évaluation préalable le Gouvernement ne prend en considération les dispositions de cet article, comme s'il entendait simplement s'affranchir d'une disposition législative issue d'une initiative parlementaire et qu'il avait pourtant accueillie avec un avis de « sagesse » lors de l'examen du projet de loi de finances pour 2026. Cette omission est fort regrettable puisque cette réforme visait précisément à corriger le risque de saupoudrage qu'invoque aujourd'hui le Gouvernement pour justifier sa volonté d'abroger cette affectation.
Les premières analyses des effets de cette réforme sont d'ailleurs particulièrement encourageantes et rendent l'argumentaire du Gouvernement complètement daté. En effet, comme le met en exergue un rapport réalisé par le rapporteur général de la commission des finances de l'Assemblée nationale1337(*), et sur la base de données communiquées par la DGITM, la réforme de la répartition du montant affecté initié par le Sénat devrait parfaitement remplir son office. D'après les premières estimations, la répartition de l'enveloppe de 100 millions d'euros en 2026 devrait, conformément à l'objectif visé, être rééquilibrée au profit des AOM locales de moins de 100 000 habitants et le montant moyen attribué aux bénéficiaires devrait grimper à près de 150 000 euros générant un vrai effet utile et attendu pour les communautés de communes rurales. Le rapport précité souligne même que les effets de la réforme devraient être particulièrement marqués « pour les AOM locales de moins de 25 000 habitants, dont le montant moyen des attributions passe d'environ 10 800 euros en 2025 à près de 82 700 euros en 2026 ».
À la lumière de ces analyses, les arguments avancés par le Gouvernement pour abroger cette affectation de recettes aux AOM sont donc devenus sans objet et présentés de façon biaisés.
En conséquence, et parce que ce dispositif, largement plébiscité, a déjà fait ses preuves, la commission des finances propose un amendement I-58 (FINC.58) visant à maintenir l'affectation aux AOM d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone.
I. EN 2027, L'AFITF SE VOIT AFFECTER LE PRODUIT DE LA CONTRIBUTION EXCEPTIONNELLE SUR LES ENTREPRISES DE FRET MARITIME (IX)
1. Le droit existant : le plafond d'affectation à l'Agence de financement des infrastructures de transport de France (AFITF) d'une fraction du produit de l'accise sur les énergies et la taxe exceptionnelle sur le transport maritime
a) Au titre de l'exercice budgétaire en cours, le Gouvernement a l'intention de diminuer de 200 millions d'euros le plafond d'affectation à l'AFITF d'une fraction du produit de l'accise sur les énergies
La fraction du produit de l'accise sur les énergies qui lui est allouée chaque année constitue la principale ressource du budget de l'Agence de financement des infrastructures de transport de France (AFITF). Initialement proposé à 1 620 millions d'euros dans le projet de loi de finances initiale pour 2026, le montant d'affectation de cette ressource à l'agence en 2026 avait finalement été abaissé à 1 469 millions d'euros par l'article 135 du texte final1338(*).
En outre, lors de la présentation d'un décret portant ouverture et annulation de crédits à titre d'avance du 11 juin 20261339(*), le Gouvernement a annoncé son intention de financer une part des mesures prises pour répondre à l'augmentation fulgurante des prix des carburants provoquée par les évènements géopolitiques au Moyen-Orient par une diminution de 200 millions d'euros du plafond des recettes d'accise sur les énergies affectées à l'AFITF en 2026.
Par anticipation, dans son deuxième budget rectificatif pour 2026, l'AFITF a tenu compte de cette volonté du Gouvernement en réduisant à due concurrence ses dépenses. Ainsi, les crédits de paiement prévus par ce deuxième budget rectificatif ont-ils été abaissés à 3 512 millions d'euros, contre les 3 712 millions d'euros qui étaient inscrits dans le premier budget rectificatif prenant lui-même en compte la diminution des recettes affectées à l'agence intervenue dans le cadre de l'examen de la loi de finances initiale pour 20261340(*).
C'est finalement une diminution de 258 millions d'euros du plafond d'affectation que propose le projet de loi de finances de fin de gestion pour 20261341(*). Ce plafond d'affectation serait ainsi ramené à 1 211,5 millions d'euros en 2026, ce qui devrait conduire l'Agence à adopter un nouveau budget rectificatif.
Évolution du montant d'accise sur les
produits énergétiques affecté à l'AFITF
en 2026, dans l'hypothèse d'une diminution de 200 millions
d'euros
dans la loi de finances de fin de gestion
(en millions d'euros)
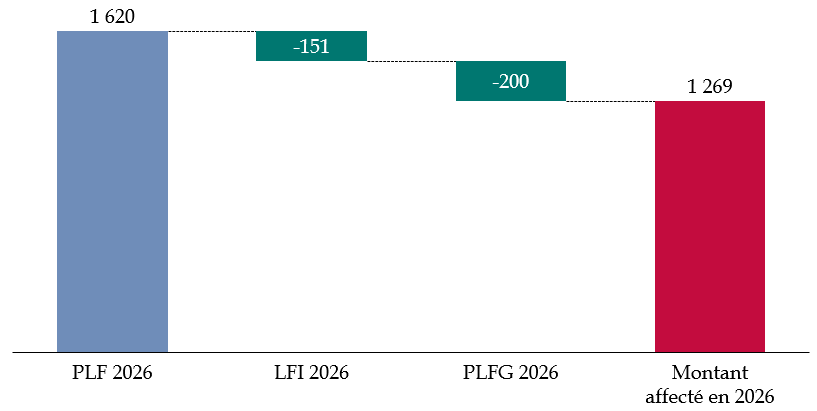
Source : commission des finances du Sénat
b) La taxe exceptionnelle sur le transport maritime créée par l'article 50 de la loi de finances initiale pour 20251342(*)
Comme il est précisé dans le commentaire de l'article 15 du présent projet de loi de finances, l'article 50 de la loi de finances initiale pour 2025 avait créé une contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime ayant opté pour le régime de la taxation forfaitaire au tonnage et réalisant un chiffre d'affaires supérieur ou égal à un milliard d'euros. L'assiette de cette contribution était constituée de la moyenne arithmétique des résultats d'exploitation du redevable pour l'exercice 2025 et pour l'exercice 2024. Son taux était de 12 % et son rendement s'était élevé à 491 millions d'euros.
2. Les dispositifs proposés : une diminution du plafond d'affectation à l'AFITF de l'accise sur les énergies plus que compensée par l'affectation du produit de la taxe exceptionnelle sur les entreprises de fret maritime
Le présent article prévoit de fixer à 1 284 022 748 euros le montant du plafond de l'affectation à l'AFITF d'une fraction de l'accise sur les énergies. Comme précisé supra, l'article 135 de la loi de finances pour 2026 avait fixé, pour l'année en cours, ce montant à 1 469 455 925 euros. Par rapport à la loi de finances initiale pour 2026, le montant d'affectation prévu en 2027 afficherait ainsi une diminution de 185,4 millions d'euros.
Néanmoins comme signalé supra, le Gouvernement propose au Parlement, dans le cadre du projet de loi de fin de gestion pour 2026, d'abaisser de 258 millions d'euros le montant du plafond d'affectation pour 2026. Aussi, en comparaison de ce plafond 2026 potentiellement révisé à la baisse, le montant du plafonnement prévu en 2027 par le présent article afficherait une augmentation de 72,6 millions d'euros.
L'article 15 du présent projet de loi de finances propose de reconduire la contribution exceptionnelle sur le résultat d'exploitation des grandes entreprises de transport maritime instituée par l'article 50 de la loi de finances initiale pour 2025 pour une année avec un rendement prévisionnel de 300 millions d'euros. Le IX du présent article prévoit que le produit de cette contribution est affecté à l'AFITF, dans la limite d'un plafond fixé à 300 millions d'euros1343(*).
3. La position de la commission des finances : contenir à 43 millions d'euros la hausse du budget prévisionnel de l'AFITF en 2027
L'affectation à l'AFITF du produit de la taxe exceptionnelle sur les entreprises de fret maritime lui permettrait d'augmenter de façon substantielle son budget en 2027 en comparaison des dépenses prévues dans son deuxième budget rectificatif pour 2026.
Ainsi, le budget prévisionnel 2027 de l'agence prévoit à ce stade des investissements à hauteur de 3 855 millions d'euros, ce qui représenterait une augmentation de 343 millions d'euros (+ 9,8 %) par rapport au deuxième budget rectificatif pour 2026 et de 1 390 millions d'euros par rapport aux sommes dépensées par l'AFITF en 2019, avant le lancement du plan de relance.
Évolution du budget de l'AFIT France (en CP) entre 2016 et 2027
(en millions d'euros)
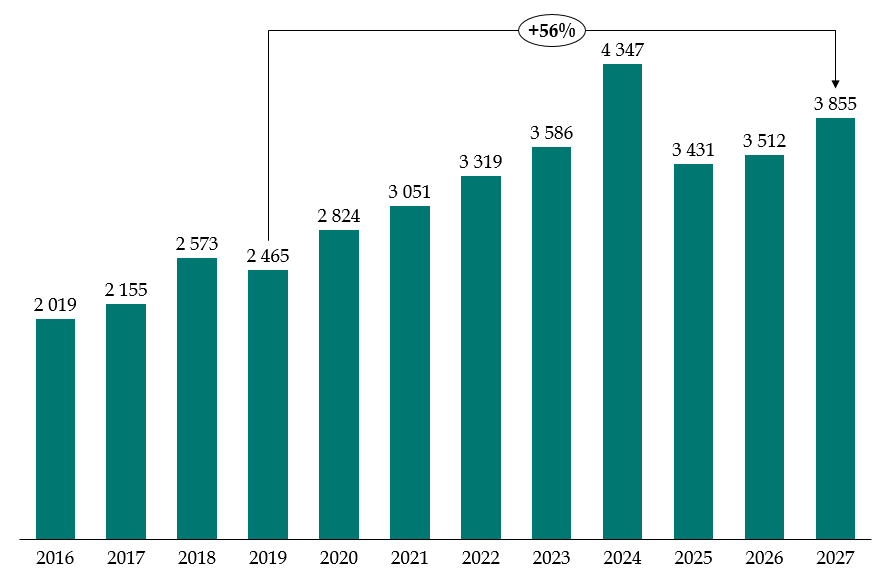
Source : commission des finances du Sénat, d'après les documents financiers de l'AFITF et les réponses au questionnaire budgétaire
Au regard des contraintes budgétaires qui pèsent sur les finances publiques, et en dépit de l'importance des investissements dans les infrastructures de transport, une telle augmentation apparaît excessive. En donnant la priorité aux investissements dans la régénération des infrastructures de transport existantes, un lissage de certains des investissements prévus par l'AFITF en 2027 apparaît nécessaire pour contribuer à l'effort de maîtrise des dépenses publiques. Pour cette raison, la commission propose un amendement I-54 (FINC.54) visant à supprimer l'affectation à l'AFITF du produit de la contribution exceptionnelle sur les entreprises de fret maritime.
De cette manière, le budget prévisionnel 2027 de l'AFITF augmenterait dans des proportions plus raisonnables, à hauteur de 43 millions d'euros (+ 1,2 %), par rapport à son deuxième budget rectificatif pour 2026.
J. LE PLAFOND D'AFFECTATION AU COMMISSARIAT À L'ÉNERGIE ATOMIQUE ET AUX ÉNERGIES ALTERNATIVES (CEA) DES RECETTES DE LA TAXE SUR LES INSTALLATIONS NUCLÉAIRES DE BASE EST PORTÉ À 215 MILLIONS D'EUROS POUR FINANCER LA CONSTRUCTION DU RÉACTEUR DE RECHERCHE JULES HOROWITZ
Le réacteur Jules Horowitz (RJH) est un réacteur de recherche qui disposera d'une capacité d'irradiation de 100 mégawatts et qui sera exploité sur le site du Commissariat à l'énergie atomique et aux énergies alternatives (CEA) à Cadarache.
La décision de construction de ce réacteur a été prise en 2004 au regard du vieillissement de la flotte de réacteurs nucléaires de recherche en Europe et le chantier a débuté en 2009. Le coût prévisionnel du chantier a été très largement réévalué depuis le lancement du projet, passant de 464 millions d'euros en 2004 à 6,1 milliards d'euros selon une estimation réalisée en 2026.
En complément du financement du chantier par les crédits du programme 190 « Recherche dans les domaines de l'énergie, du développement et de la mobilité durables » de la mission « Recherche et enseignement supérieur », le Gouvernement a fait le choix, à partir de l'exercice 2025, de compléter le financement des coûts du chantier par une affectation de fiscalité au Commissariat à l'énergie atomique et aux énergies alternatives (CEA).
Les recettes fiscales affectées au chantier du RJH atteignent 296 millions d'euros en 2026 et sont de deux natures : premièrement, une fraction des recettes de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées (tarif de base) à hauteur de 175 millions d'euros en 2026 et, deuxièmement, une fraction des recettes d'accises sur le gaz et l'électricité à hauteur de 121 millions d'euros en 2026.
Schéma de financement de la construction du réacteur Jules Horowitz en 2027
(en millions d'euros)
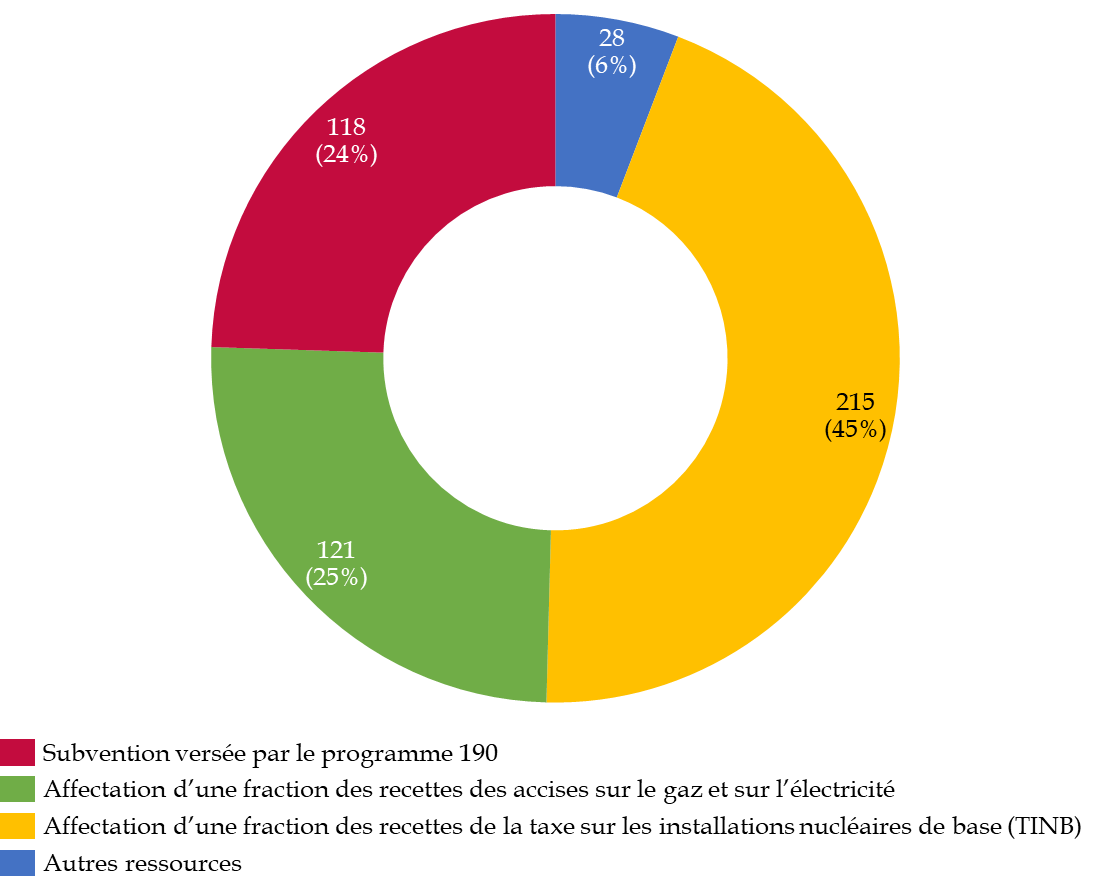
Source : commission des finances, d'après les données du CEA
Le Gouvernement propose, dans le I du présent article, de rehausser de 40 millions d'euros la fraction des recettes de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilées (tarif de base) affectée au financement du chantier du réacteurs Jules Horowitz pour la porter à 215 millions d'euros.
Le rapporteur général prend acte de la nécessité de financer l'achèvement du chantier du réacteur de recherche Jules Horowitz qui constituera, dans le contexte de la relance du nucléaire engagée depuis 2022, une infrastructure de recherche structurante pour les équipes du CEA et les industriels de la filière, au premier rang desquels le groupe EDF.
Pour autant, le rapporteur général regrette que le Gouvernement ne donne aucune visibilité au Parlement et aux parties prenantes sur le financement de l'achèvement du chantier du RJH et n'ait pas mis en oeuvre la recommandation formulée en juillet 2026 par la commission des finances du Sénat1344(*), qui demandait la publication d'un plan de financement pluriannuel stabilisé de l'achèvement du réacteur Jules Horowitz.
K. UNE DIMINUTION DES PLAFONDS DES TAXES AFFECTÉES AUX CHAMBRES DE COMMERCE ET D'INDUSTRIE ET AUX CHAMBRES DE MÉTIERS ET DE L'ARTISANAT
1. Le droit existant : les chambres consulaires bénéficient de ressources fiscales affectées dont les plafonds suivent une trajectoire baissière depuis plusieurs années
a) Les chambres de commerce et d'industrie bénéficient de deux taxes affectées dont le produit a fortement diminué au cours des dernières années
Les chambres de commerce et d'industrie (CCI) sont des établissements publics placés sous la tutelle de l'État, chargés de représenter les intérêts de l'industrie, du commerce et des services. Elles exercent plusieurs missions1345(*) au service des entreprises et du développement économique des territoires. Elles accompagnent notamment les entreprises à différents stades de leur activité, de la création et de la reprise jusqu'à leur développement commercial et international, en passant par l'accès au financement, l'innovation, la transition numérique et environnementale. Elles assurent également des missions d'information économique, de conseil et de mise en relation des entreprises, ainsi que des actions de formation professionnelle. Enfin, elles contribuent à l'aménagement des territoires, notamment par la gestion d'équipements portuaires et aéroportuaires, et représentent les intérêts des entreprises auprès des pouvoirs publics.
Le réseau est structuré autour de CCI France, établissement public national chargé notamment de coordonner les actions des chambres et de représenter leurs intérêts auprès des pouvoirs publics1346(*).
Les CCI bénéficient d'une taxe pour frais de chambres de commerce et d'industrie (TCCI), prévue à l'article 1600 du code général des impôts (CGI). Celle-ci est constituée de deux contributions acquittées par les entreprises :
- une taxe additionnelle à la cotisation foncière des entreprises (TA-CFE), dont le taux est fixé à 1,12 % ;
- et une taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE), dont le taux s'élève à 9,23 % de la CVAE due.
Le produit de ces deux taxes est affecté à CCI France, dans la limite de plafonds annuels fixés en loi de finances, puis réparti entre les chambres du réseau, selon les modalités prévues au 10° de l'article L. 711-16 du code de commerce.
Le plafond global de la TCCI a été fixé à 505,1 millions d'euros en loi de finances initiale pour 2026, contre 525,1 millions d'euros en 2025, soit une diminution de 20 millions d'euros. Cette baisse a été répartie à parts égales entre les deux composantes de la taxe, le plafond de la TA-CFE étant ramené de 280 à 270 millions d'euros et celui de la TA-CVAE de 245,1 à 235,1 millions d'euros. Cette évolution prolonge une forte diminution des ressources fiscales affectées aux CCI. Entre 2016 et 2026, leur plafond est passé de 925,1 millions d'euros à 505,1 millions d'euros, soit une baisse de 45,4 %1347(*).
En outre, le projet de loi de finances de fin de gestion pour 2026 propose d'abaisser de 25 millions d'euros supplémentaires ce plafond d'affectation, qui serait donc de 480,1 millions d'euros au titre de 20261348(*).
La fiscalité affectée ne constitue toutefois qu'une partie des ressources des CCI, qui bénéficient également de subventions publiques et de recettes issues de leurs prestations payantes, notamment en matière de formation et d'accompagnement des entreprises. Selon l'évaluation préalable du projet de loi de finances pour 2027, la TCCI représentait 29 % des ressources du réseau en 2024. Sa trésorerie s'élevait alors à 871 millions d'euros, contre 661 millions d'euros en 2026, selon les éléments transmis par CCI France au rapporteur général.
b) Les chambres de métiers et de l'artisanat bénéficient également d'une taxe affectée dont le plafond suit une trajectoire de diminution
Les chambres de métiers et de l'artisanat (CMA) sont des établissements publics placés sous la tutelle de l'État, chargés de représenter les intérêts des entreprises artisanales et de contribuer à leur développement économique. Elles assurent notamment des missions d'accompagnement à la création, à la reprise et au développement des entreprises, ainsi que des actions de formation professionnelle. Le réseau est structuré autour de CMA France, établissement public national chargé notamment de coordonner l'action des chambres régionales1349(*).
Les CMA bénéficient d'une taxe pour frais de chambres de métiers et de l'artisanat (TFCMA), prévue aux articles 1601 et 1601-0 A du CGI. Elle comprend deux modalités d'imposition :
- pour les entreprises relevant du régime de droit commun, une taxe additionnelle à la cotisation foncière des entreprises (CFE), composée d'un droit fixe par ressortissant, dont le montant est arrêté par CMA France dans une limite fixée par la loi1350(*), et d'un droit additionnel à la CFE, dont le produit total est fixé par CMA France1351(*) entre 60 % et 90 % de celui du droit fixe1352(*) ;
- pour les micro-entrepreneurs, des droits calculés en pourcentage du chiffre d'affaires, selon des taux qui varient en fonction de la nature de l'activité et du territoire. En France métropolitaine hors Alsace-Moselle, ces taux s'élèvent à 0,48 % pour les prestations de services et à 0,22 % pour les activités d'achat-vente1353(*).
Le produit de la TFCMA est affecté à CMA France et aux chambres de métiers d'Alsace et de Moselle. CMA France répartit les ressources qui lui reviennent entre les établissements du réseau, notamment pour financer les missions prioritaires définies dans le contrat d'objectifs et de performance (COP) conclu avec l'État1354(*). La taxe prévue à l'article 1601 du CGI est soumise à un plafond annuel fixé en loi de finances, réparti entre CMA France et les chambres de métiers d'Alsace et de Moselle au prorata des émissions de taxe additionnelle à la CFE figurant dans les rôles généraux de l'année précédente1355(*). En revanche, les droits acquittés par les micro-entrepreneurs au titre de l'article 1601-0 A ne sont actuellement pas soumis à ce plafonnement.
En 2026, le plafond des ressources fiscales affectées aux CMA s'élève à 150,4 millions d'euros.
À la suite de négociations entre le Gouvernement et CMA France, une trajectoire de diminution de 60 millions d'euros du plafond de la TFCMA sur la période 2023-2027 a été convenue. À partir d'un plafond de 203,1 millions d'euros en 2022, cet accord prévoyait une première baisse de 7 millions d'euros en 2023, suivie de diminutions annuelles de 13,25 millions d'euros jusqu'en 2027. Le plafond a ainsi été ramené à 196,1 millions d'euros en 2023, à 182,9 millions d'euros en 2024, puis à 169,6 millions d'euros en 2025.
Cette trajectoire de baisse a toutefois été accentuée en 2026. Alors que le Gouvernement proposait une diminution de 56,5 millions d'euros dans le projet de loi de finances, ramenant le plafond à 113,1 millions d'euros, celui-ci a finalement été fixé à 150,4 millions d'euros, soit une baisse de 19,25 millions d'euros par rapport à 2025. Depuis 2022, le plafond des ressources fiscales affectées aux CMA a ainsi diminué de 52,75 millions d'euros, soit 26 %.
2. Le dispositif proposé : une diminution importante des ressources fiscales affectées aux réseaux de chambres consulaires
a) Une diminution de près d'un quart du plafond des taxes affectées aux chambres de commerce et d'industrie
Le présent article prévoit une diminution de 123,5 millions d'euros du plafond des taxes affectées aux chambres de commerce et d'industrie (CCI), qui passerait de 505,1 millions d'euros en loi de finances initiale pour 2026 à 381,7 millions d'euros en 2027, soit une baisse de 24,4 %. Cette diminution résulte de deux évolutions distinctes des plafonds de la taxe additionnelle à la cotisation foncière des entreprises (TA-CFE) et de la taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE) :
- le plafond de la TA-CVAE serait réduit de 125 millions d'euros, passant de 235,1 millions d'euros en loi de finances initiale pour 2026 à 110,1 millions d'euros en 2027, soit une baisse de 53,2 % ;
- à l'inverse, le plafond de la TA-CFE serait légèrement relevé, de 270 millions d'euros à 271,5 millions d'euros. Cette augmentation correspond à toutefois une mesure de périmètre, le Gouvernement intégrant pour la première fois au rendement prévisionnel et au plafonnement de la TA-CFE le produit de la taxe acquittée par les micro-entrepreneurs, prévu à l'article 1600 A du CGI. Selon l'évaluation préalable, ce produit représenterait 1,5 million d'euros et son intégration serait sans incidence sur les ressources effectivement perçues par les CCI, qui en bénéficiaient déjà.
Le Gouvernement justifie cette nouvelle diminution des ressources fiscales affectées aux CCI par la nécessité de rationaliser leurs interventions et de les recentrer sur les missions présentant la plus forte valeur ajoutée pour les entreprises. Il s'appuie notamment sur les travaux conduits par l'Inspection générale des finances (IGF), qui ont mis en évidence des chevauchements entre certaines activités des chambres et celles d'autres acteurs publics de l'accompagnement des entreprises1356(*). Selon l'évaluation préalable, la réduction des ressources fiscales affectées aux CCI devrait ainsi les conduire à renforcer les mutualisations et à adapter leur offre de services, certaines prestations pouvant désormais faire l'objet d'une tarification.
Évolution du plafond de TCCI depuis 2016
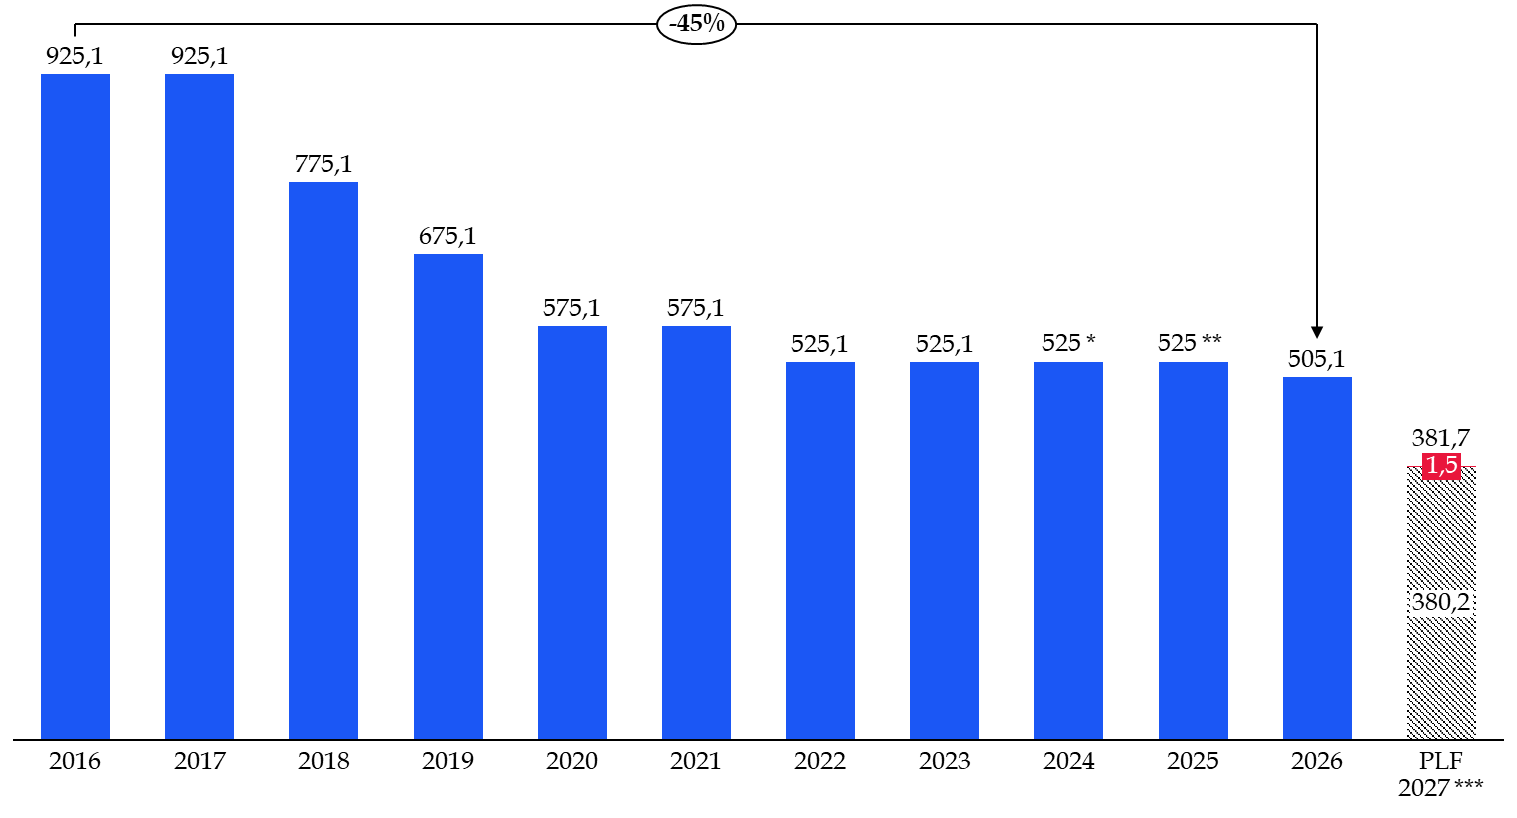
* Auquel s'ajoute un prélèvement de 40 millions d'euros sur les fonds de roulement des CCI.
** Auquel s'ajoute un prélèvement de 20 millions d'euros sur les fonds de roulement des CCI.
*** Le montant de 1,54 million d'euros correspond à une mesure de périmètre liée à l'intégration dans le plafond de TCCI de la taxe acquittée par les micro-entrepreneurs, jusqu'alors non plafonnée.
Source : commission des finances, d'après les lois de finances des années concernées.
b) Une augmentation de 12,6 millions d'euros du plafond des taxes affectées aux CMA, mais une diminution de 25 millions d'euros à périmètre constant
Le présent article prévoit par ailleurs de relever le plafond des taxes affectées aux CMA de 150,4 millions d'euros en 2026 à 163 millions d'euros en 2027, soit une augmentation apparente de 12,6 millions d'euros.
À périmètre constant, cette évolution correspond toutefois à une diminution de 25 millions d'euros des ressources fiscales du réseau, soit une baisse d'environ 13,3 %. Cette évolution s'explique par l'intégration, pour la première fois, des droits acquittés par les micro-entrepreneurs dans le plafonnement de la TFCMA. Selon l'évaluation préalable, leur produit est estimé à 37,6 millions d'euros en 2027. La hausse du plafond résultant de ce changement de périmètre ne correspond donc pas à une augmentation des ressources effectivement mises à la disposition des CMA, qui percevaient déjà ces recettes.
Le Gouvernement justifie cette diminution par la nécessité de rationaliser les interventions des CMA, notamment au regard des possibilités de mutualisation avec les CCI et des chevauchements entre les prestations proposées par les différents acteurs publics de l'accompagnement des entreprises.
Évolution du plafond de TFCMA depuis 2022
(en millions d'euros)
* Le montant de 37,6 millions d'euros correspond au rendement estimé pour 2027 de la taxe acquittée par les micro-entrepreneurs, intégrée pour la première fois au plafonnement des taxes affectées aux CMA.
Source : commission des finances, d'après les lois de finances des années concernées
3. La position de la commission des finances : une baisse de plafond qui s'inscrit dans le cadre des réflexions sur la rationalisation des missions et des moyens des réseaux consulaires
Le rapporteur général prend acte des évolutions des plafonds de taxes affectées aux réseaux des CCI et des CMA proposées par le Gouvernement. Ces mesures interviennent dans un contexte où plusieurs travaux de l'Inspection générale des finances (IGF) ont mis en évidence des recoupements entre les missions exercées par les CCI et les CMA, ainsi qu'avec celles d'autres opérateurs publics de l'accompagnement des entreprises, invitant à poursuivre les réflexions sur la rationalisation des missions et des moyens des réseaux consulaires.
Il convient toutefois de relever que la diminution des ressources fiscales ne saurait, à elle seule, tenir lieu de rationalisation des missions. Le rapporteur général sera donc attentif aux suites données aux travaux de mutualisation engagés entre les deux réseaux, ainsi qu'aux conséquences de ces évolutions sur les services rendus aux entreprises.
L. EN 2027, LE PLAFONNEMENT APPLIQUÉ À LA CONTRIBUTION PERÇUE PAR LE CENTRE NATIONAL DE LA FONCTION PUBLIQUE TERRITORIALE (CNFPT) EST, CONTRAIREMENT À L'ANNÉE PRÉCÉDENTE, ADAPTÉ AUX ENJEUX DE L'ÉTABLISSEMENT
Le centre national de la fonction publique territoriale (CNFPT) est un établissement public paritaire déconcentré chargé de former les agents de la fonction publique territoriale. Il met également en oeuvre l'apprentissage dans la fonction publique territoriale, mission pour laquelle il dispose d'un budget annexe dédié.
Le financement du budget général du CNFPT repose sur deux ressources. Il s'agit d'abord, à titre principal, d'une cotisation de 0,9 % de la masse salariale des collectivités ou organismes cotisants, qui représente 430 millions d'euros en 2025. Il s'agit ensuite, à titre plus subsidiaire, de recettes issues de formations payantes (environ 17 millions d'euros en 2025).
L'article 135 de la loi de finances initiale pour 2026 a plafonné le niveau de l'affectation au CNFPT de la cotisation obligatoire qui lui est versée par les collectivités locales et certains établissements publics locaux au titre de l'année 2026 à hauteur de 397,0 millions d'euros, ce qui devrait induire, pour 2026, un écrêtement d'un peu plus de 45 millions d'euros des ressources du CNFPT au profit de l'État en 2026, soit près de 10 % du montant de la cotisation.
Selon le CNFPT, le montant retenu en loi de finances pour 2026 résulterait d'une erreur matérielle et aurait dû conduire à un écrêtement plus faible. Peut-être est-ce la raison pour laquelle l'évaluation préalable du présent article indique que « le niveau de plafond fixé en LFI pour 2026 est jugé insuffisant pour permettre au CNFPT d'exercer ses missions, et financer la formation des fonctionnaires territoriaux » et que « le Gouvernement souhaite partager l'écrêtement 2026 » avec l'exercice 2027.
Aussi, le présent projet de loi propose de fixer le plafond mordant sur la contribution au CNFPT à 430 millions d'euros, ce qui conduirait à un écrêtement de 15,5 millions d'euros en 2027 au profit de l'État.
M. LE DÉPLAFONNEMENT DE L'AFFECTATION À L'AGENCE NATIONALE POUR LA GESTION DES DÉCHETS RADIOACTIFS (ANDRA) DU TARIF DE « RECHERCHE » DE LA TAXE SUR LES INSTALLATIONS NUCLÉAIRES DE BASE, DE FAÇON À POUVOIR POURSUIVRE LES TRAVAUX DE RECHERCHE LIÉS À LA PHASE INITIALE DU PROJET CIGÉO
L'Agence nationale pour la gestion des déchets radioactifs (ANDRA) est chargée des opérations de gestion à long terme des déchets radioactifs. Le programme 174 « Énergie, climat et après-mines » de la mission « Écologie, développement et mobilité durables », à laquelle cette agence est rattachée, doit lui verser une subvention pour charge de service public à hauteur de 3,2 millions d'euros.
L'agence a notamment en charge le projet Cigéo (Centre industriel de stockage géologique) d'enfouissement des déchets nucléaires les plus radioactifs en couche géologique profonde sur le site de Bure.
Pour le financement du projet Cigéo, l'ANDRA se voit affecter chaque année le produit de deux composantes de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilés :
- le tarif de « recherche » de la taxe dont les recettes ont vocation à abonder un fonds de recherche1357(*) destiné à financer la phase initiale de recherche du projet Cigéo ;
- le tarif de « conception » de la taxe dont les recettes ont vocation à abonder un fonds de conception1358(*) destiné à financer des études de conception industrielle et des travaux préliminaires de Cigéo.
L'article 135 de la loi de finances pour 2026 plafonne l'affectation du tarif de « recherche » à l'ANDRA à hauteur de 55 millions d'euros pour un rendement total attendu de 63 millions d'euros. En revanche, l'affectation à l'agence du tarif de « conception », dont le rendement est attendu à 133 millions d'euros en 2026, ne fait pas l'objet d'un plafond.
Le présent article 42 propose de déplafonner en 2027 l'affectation à l'ANDRA du tarif de « recherche » de la taxe sur les installations nucléaires de base relevant du secteur énergétique et assimilés dont le rendement est également attendu à 63 millions d'euros au cours du prochain exercice budgétaire.
L'évaluation préalable du présent article observe qu'en raison de l'avancement des travaux du « fonds recherche » pour le projet Cigéo, le déplafonnement de l'affectation du tarif de « recherche » est nécessaire. Sans ce déplafonnement, et les 8 millions d'euros de recettes supplémentaires qui seraient alors affectées à l'ANDRA, et au regard des prévisions de dépenses liées aux derniers développements du projet, le fonds de recherche de l'agence serait déficitaire en 2027.
N. L'AUGMENTATION DE 1 MILLION D'EUROS DU PLAFOND D'AFFECTATION AU COMITÉ NATIONAL DES PÊCHES MARITIMES ET DES ÉLEVAGES MARINS D'UNE PART DU PRODUIT DE LA TAXE SUR LES ÉOLIENNES EN MER
L'article 1519 C du code général des impôts détermine la répartition du produit de la taxe sur les éoliennes en mer, elle-même prévue par l'article 1519 B du même code. En application de ces dispositions, une fraction de 15 % du produit de cette taxe est affectée au comité national des pêches maritimes et des élevages marins « pour le financement de projets concourant au développement durable de la pêche et des élevages marins ». Cette affectation est mise en oeuvre dans la limite d'un plafond fixé en loi de finances.
Le comité national des pêches maritimes et des élevages marins
L'article L. 912-1 du code rural et de la pêche maritime prévoit que tous les membres des professions qui se livrent aux activités de production des produits des pêches maritimes et des élevages marins adhèrent obligatoirement à une organisation professionnelle des pêches maritimes et des élevages marins.
Ce même article prévoit que cette organisation se compose d'un comité national, des comités régionaux et des comités départementaux ou interdépartementaux.
L'article L. 912-2 du même code dispose que le comité national des pêches maritimes et des élevages marins est un organisme de droit privé chargé de missions de service public dont notamment :
- la représentation et la promotion des intérêts généraux des professionnels exerçant une activité de pêche maritime ou d'élevage marin ;
- la participation à l'élaboration des réglementations en matière de gestion des ressources halieutiques ainsi qu'à la protection, la conservation et la gestion des milieux et écosystèmes contribuant au bon de ces ressources ;
- des actions économiques et sociales en faveur des membres des professions concernées ;
- la participation à la mise en oeuvre des politiques publiques de protection et de mise en valeur de l'environnement, afin notamment de favoriser une gestion durable de la pêche maritime et des élevages marins ;
- les fonctions de centre technique industriel prévues par l'article L. 521-2 du code de la recherche, structure qui a pour objet de promouvoir le progrès des techniques, de participer à l'amélioration du rendement et à la garantie de qualité dans l'industrie.
Source : commission des finances du Sénat
L'article 135 de la loi de finances initiale pour 2026 avait fixé à 4 402 838 euros le plafond d'affectation au comité national des pêches maritimes et des élevages marins du produit de la taxe sur les éoliennes en mer, soit un montant identique à celui prévu en 2025.
Au cours de l'exercice 2026, la fraction du produit de la taxe qui aurait pu être allouée au comité national en l'absence de plafonnement, c'est-à-dire 15 % de son rendement total, pourrait représenter 5,4 millions d'euros. Aussi, pour 2026, environ 1 million d'euros de cette fraction devrait être reversé au budget général de l'État.
Pour 2027, le présent article propose d'augmenter le plafond d'affectation à hauteur d'un million d'euros, pour le fixer à 5 402 838 euros.
Cette augmentation est notamment justifiée par le dynamisme du rendement de la taxe. Ainsi, d'après le tome I de l'annexe relative aux voies et moyens, la fraction de 15 % du produit de la taxe, que l'article 1519 C du code général des impôts flèche vers le comité national des pêches maritimes et des élevages marins, pourrait atteindre 6,2 millions d'euros, soit une hausse de 0,8 million d'euros par rapport au montant prévu en 2026. Si ce rendement prévisionnel se confirmait, le nouveau plafond proposé par le présent article se traduirait par un reversement de 0,8 million d'euros eu budget général de l'État en 2027.
Outre cette augmentation prévisionnelle du rendement de la taxe sur les éoliennes en mer, cette hausse du plafond des recettes affectées au comité national des pêches maritimes et des élevages marins se justifie aussi par les besoins d'investissements en matière de développement durable du secteur de la pêche dans un contexte économique particulièrement difficile pour la filière, notamment en raison de la forte augmentation des prix du gazole de pêche en 2026.
O. L'ÉVOLUTION DU PLAFOND DES TAXES AFFECTÉES AU FONDS NATIONAL DE GESTION DES RISQUES EN AGRICULTURE (FNGRA)
1. Le droit existant : le produit de la taxe additionnelle sur les contrats d'assurance agricole est affecté à la Caisse centrale de réassurance (CCR) pour abonder, à hauteur de 120 millions d'euros au maximum, le fonds national de gestion des risques en agriculture (FNGRA)
La réforme du système assurantiel du secteur agricole de 20221359(*) a procédé à un partage rééquilibré du risque entre l'État, les agriculteurs et les assureurs afin d'accompagner davantage les professionnels qui subissent une multiplication des aléas (épisodes climatiques d'ampleur, crises sanitaires, incendies, dégradations commises par des tiers, vol de matériel agricole, impact de la situation internationale sur les cours de matière première, etc.) et alors que les acteurs agricoles sont parfois contraints de renoncer à la couverture assurantielle pour des motifs économiques. L'année 2027 constituera la cinquième année d'application de la réforme qui vise à terme à aboutir à une couverture des risques à « trois étages » :
- une absorption des risques de faible intensité à l'échelle individuelle de l'exploitation agricole ;
- une mutualisation entre les territoires et les filières concernant les risques d'intensité moyenne ;
- une indemnisation directe de l'État contre les risques dits « catastrophiques ».
Dans le cadre des arbitrages arrêtés lors de cette réforme de l'assurance récolte, il a été prévu une montée en puissance progressive des financements issus de l'État.
Cette part étatique de l'assurance récolte est financée par le fonds national de gestion des risques en agriculture (FNGRA), qui est alimenté par :
- des crédits budgétaires figurant au programme 149 « Compétitivité et durabilité de l'agriculture, de l'agroalimentaire et de la forêt » de la mission « Agriculture et alimentation » (155 millions d'euros sont inscrits en projet de loi de finances pour 2027). Le montant de ces crédits s'est avéré régulièrement insuffisant ces dernières années et a nécessité des ré-abondements infra-annuels1360(*) ;
- une enveloppe du « Fonds européen agricole pour le développement rural » (FEADER) dévolue aux subventions à l'assurance récolte (184,5 millions d'euros en moyenne par an pour la programmation 2023 à 2027) ;
- un versement émanant de la Caisse centrale de réassurance (CCR), correspondant au produit, de la taxe additionnelle sur les contrats d'assurance agricole qu'elle perçoit spécifiquement pour financer le FNGRA, dans la limite d'un plafond actuellement fixé à 120 millions d'euros. En effet, le FNGRA n'est pas doté de la personnalité morale. En conséquence, en application de l'article 2 de la Lolf, il n'était plus possible de lui affecter une taxe. C'est également la raison pour laquelle la « contribution additionnelle aux primes ou cotisations d'assurance afférentes aux conventions d'assurance couvrant à titre exclusif ou principal les dommages aux sols, récoltes, cultures, bâtiments, et au cheptel mort ou vif affectés aux exploitations agricoles » alimentant le fonds de calamités agricoles dans les départements d'outre-mer1361(*) est désormais perçue par la CCR.
La CCR est une entreprise de réassurance française créée en 1946, ayant le statut de société anonyme qui est également chargée de la gestion comptable et financière de fonds publics pour le compte de l'État, dont le FNGRA mais aussi le Fonds de prévention des risques naturels majeurs (FPRNM), le Fonds de compensation des risques de l'assurance de la construction (FCAC) ou encore le Fonds de garantie des risques liés à l'épandage agricole des boues d'épuration urbaines et industrielles (FGRE).
La taxe additionnelle sur les contrats d'assurance agricole précitée, dont le taux est fixé à 11 %, comprend :
- des contributions additionnelles aux primes ou cotisations afférentes aux conventions d'assurance couvrant, d'une part, les dommages aux bâtiments, aux véhicules et au cheptel affectés aux exploitations agricoles et, d'autre part, les risques de responsabilité civile ;
- une contribution additionnelle applicable aux exploitations conchylicoles.
2. Le dispositif proposé : rehausser de 120 à 170 millions d'euros le plafond de la taxe additionnelle sur les contrats d'assurance agricole, sans modifier le taux, pour assurer un meilleur financement du FNGRA
Le présent article relève le plafond d'affectation de la taxe additionnelle sur les contrats d'assurance agricole de 120 à 170 millions d'euros à compter de 2027, soit une augmentation de 50 millions d'euros.
Cette proposition permet de réduire le risque de devoir ré-abonder, via des mouvements infra-annuels, le financement étatique du FNGRA.
En additionnant le financement étatique envisagé pour 2027 via la mission budgétaire « Agriculture et Alimentation », le montant financé via des crédits européens et ce nouveau plafond de taxe affectée, même si l'objectif d'un financement global de 600 millions d'euros semble pouvoir être atteint1362(*) pour 2027, il n'est pas certain que ce montant sera suffisant pour couvrir l'ampleur de la sinistralité tel qu'il résulte désormais des conditions d'exploitation agricole.
Au regard de ces éléments, le rapporteur général appuie ce rehaussement du plafond d'affectation.
P. UN RELÈVEMENT DU PLAFOND DES TAXES AFFECTÉES AU CENTRE NATIONAL DE LA MUSIQUE (CNM)
Créée par l'article 76 de la loi n° 2003-1312 de finances rectificative du 30 décembre 2003, la taxe sur les spectacles porte sur les recettes de billetterie (hors TVA) des catégories de spectacle suivantes :
- les spectacles musicaux (tours de chant, concerts et spectacles de jazz, de rock, de musique électronique, etc.1363(*)) ;
- les cabarets et spectacles de variétés ;
- les spectacles d'illusionnisme, aquatiques ou sur glace ;
- certains spectacles d'humour, tels que les suites de sketchs et les « one-man-shows » ;
- les comédies musicales et autres spectacles musicaux qui n'entrent pas déjà dans les catégories musicales ou de cabaret précédentes.
Le taux de la taxe est de 3,5 %, et elle est due par la personne pour le compte de laquelle ces recettes sont encaissées, qui est généralement l'organisateur détenteur de la billetterie.
La taxe est déclarée et recouvrée auprès du Centre national de la musique (CNM). Un seuil de non-recouvrement s'applique lorsque le montant annuel cumulé est inférieur à 80 euros, sans que le redevable ne soit dispensé de déclaration. La taxe est affectée au Centre national de la musique, et elle est soumise à un plafond.
Le présent article prévoit de relever ce plafond de 11 millions d'euros, pour le porter de 58 à 69 millions d'euros. Au regard du rendement anticipé (75,4 millions d'euros), un écrêtement d'environ 6,4 millions d'euros subsisterait en 2027.
Rendement et plafond de la taxe sur les spectacles
de variétés
affectée au CNM de 2020 à
2027
(en millions d'euros)
|
Année |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Rendement de la taxe |
35,7 |
12,26 |
3,11 |
33,5 |
49,29 |
55,74 |
64,23 |
68,8 |
75,4 |
|
Plafond affecté au CNM |
50 |
50 |
50 |
50 |
50 |
50 |
53 |
58 |
69 |
|
Excédent au-delà du plafond |
0 |
0 |
0 |
0 |
0 |
5,74 |
11,23 |
10,8 |
6,4 |
Note : plafond en 2027 donné à partir du droit proposé. La faiblesse du rendement de la taxe en 2020 et 2021, très éloignée de son plafond, s'explique par la crise sanitaire.
Source : commission des finances, d'après les documents budgétaires
Selon l'évaluation préalable, le relèvement du plafond vise à préserver les moyens d'intervention de l'opérateur, affectés par la diminution antérieure de sa dotation budgétaire et surtout par les effets du plafonnement de la taxe billetterie.
En effet, contrairement à ce qui se passe pour de nombreux opérateurs, un rendement dépassant le plafond n'est pas neutre pour le CNM. La raison en est que l'établissement a l'obligation de financer les droits de tirage de ses redevables sur l'intégralité de leurs contributions, à hauteur de 60 % du produit de la taxe récoltée, y compris sur les sommes qui excèdent le plafond, c'est-à-dire les sommes reversées à l'État.
Or, l'ampleur de l'écrêtement dépend de prévisions de rendement qui divergent entre les documents budgétaires et les prévisions propres à l'opérateur. Alors que les documents budgétaires retiennent un produit de 75,4 millions d'euros en 2027, le CNM anticipe quant à lui un rendement de 81 millions d'euros, après 72 millions d'euros en 2026.
Selon le CNM, l'écrêtement attendu au titre de 2026 atteindrait donc en réalité 14 millions d'euros, ce qui a pour conséquence mécanique de générer, au taux de 60 %, un besoin de financement de 8,4 millions d'euros au titre des droits de tirage associés pour les sommes qui excèdent le plafond.
L'établissement prévoit ainsi de couvrir la moitié de ce montant par une mobilisation de sa trésorerie, la moitié restante devant peser sur ses capacités de soutien en 2027. Le CNM estime ainsi qu'il pourrait devoir réduire ses aides de plus de 3 millions d'euros en 2027.
Q. DEUX NOUVELLES TAXES SONT AFFECTÉES AU FINANCEMENT DE L'AIDE JURIDICTIONNELLES
La loi de finances pour 2026 a créé une contribution pour l'aide juridique, ou droit de timbre sur les procédures civiles et prud'homales en première instance, d'un montant de 50 euros, perçue pour chaque instance introduite en matière civile et prud'homale devant un tribunal judiciaire ou un conseil des prud'hommes. Le produit de cette taxe a été affecté à l'Union nationale des caisses des règlements pécuniaires des avocats (UNCA), qui l'utilise pour payer les dépenses d'aide juridictionnelle, dans un plafond de 45 millions d'euros fixé par l'article 135 de cette loi de finances, consacré aux plafonnements de taxes affectées.
Ce plafond est porté à 53,3 millions d'euros par le présent article.
De même, l'article 27 du présent projet de loi de finances pérennise une contribution pour la justice économique, perçue pour chaque instance introduite devant le tribunal des activités économiques, la chambre commerciale du tribunal judiciaire ou le tribunal de commerce, et une contribution pour l'aide juridique en appel, due lors de l'introduction d'instance en appel. Ces contributions ont été décrites plus en détail lors de la présentation, supra de l'article 27.
Le produit de ces deux taxes est affecté à l'UNCA, dans un plafond de 25,9 millions d'euros pour la contribution pour la justice économique et de 17,2 millions d'euros pour la contribution pour l'aide juridique en appel.
Ces trois plafonds correspondent au rendement prévisionnel de ces trois taxes en 2027, avec l'hypothèse d'une entrée en vigueur au mois d'août pour les deux taxes nouvellement affectées.
Ces taxes suivent un principe de solidarité entre les justiciables afin de contribuer au financement de l'aide juridictionnelle. Celle-ci étant une aide de guichet, dont le coût demeure couvert en grande partie par une subvention d'équilibre de 708,5 millions d'euros apportée par le programme 101 « Accès au droit et à la justice » de la mission « Justice », l'affectation intégrale du produit de ces taxes est justifiée et permet de limiter le coût de l'aide juridictionnelle pour l'État.
R. LE PLAFOND D'AFFECTATION À L'AUTORITÉ DE CONTRÔLE PRUDENTIEL ET DE RÉSOLUTION (ACPR) DES RECETTES DES CONTRIBUTIONS POUR FRAIS DE CONTRÔLE EST REHAUSSÉ DE 4 MILLIONS D'EUROS POUR TENIR COMPTE DE LA CROISSANCE DE L'ACTIVITÉ DE CETTE AUTORITÉ
L'Autorité de contrôle prudentiel et de résolution (ACPR) est une autorité administrative qui dispose des moyens fournis par la Banque de France1364(*) et qui a pour mission de préserver la stabilité du système financier et de veiller à la protection des clients des personnes soumises à son contrôle, c'est-à-dire notamment les banques et les assurances1365(*).
En application de l'article L. 612-18 du code monétaire et financier, l'ACPR dispose de l'autonomie financière et arrête son budget. Pour financer ce budget, l'ACPR se voit affecter chaque année par la loi de finances une fraction des recettes de la contribution pour frais de contrôle à laquelle sont assujetties les personnes soumises à son contrôle en application de l'article L. 612-20 du code monétaire et financier. Cette fiscalité affectée représentait en 2025 une proportion de 94 % du budget total de l'ACPR1366(*).
Le Gouvernement propose, dans le I du présent article, de rehausser de 4 millions d'euros la fraction des recettes de la contribution pour frais de contrôle affectée au budget de l'ACPR, de manière à la porter à 224 millions d'euros. Le Gouvernement motive cette hausse de 2 % de la fiscalité affectée à l'Autorité par un risque de déséquilibre de sa situation financière, au regard de ses charges prévisionnelles qui connaissent une augmentation du fait du surcroît de son activité au titre de ses missions européennes.
Au regard du caractère modéré de la hausse de plafond proposée et de la nécessité de tenir compte de la dynamique de l'activité de l'ACPR, le rapporteur général propose de ne pas apporter de modification à la proposition du Gouvernement sur ce point.
S. LE PLAFOND D'AFFECTATION À L'AUTORITÉ DES MARCHÉS FINANCIERS (AMF) DES RECETTES DES DROITS ET CONTRIBUTIONS POUR FRAIS DE CONTRÔLE EST RÉHAUSSÉ DE 3 MILLIONS D'EUROS POUR TENIR COMPTE DE L'EXTENSION DES MISSIONS CONFIÉES À CETTE AUTORITÉ
L'Autorité des marchés financiers (AMF) est une autorité publique indépendante qui a pour mission de veiller à la protection de l'épargne investie dans les instruments financiers, à l'information des investisseurs et au bon fonctionnement des marchés d'instruments financiers1367(*).
L'AMF dispose de l'autonomie financière et arrête son budget1368(*). Pour financer ce budget, elle se voit affecter chaque année par la loi de finances une fraction des recettes des droits et contributions auxquels sont assujetties les personnes soumises à son contrôle, c'est-à-dire notamment les sociétés cotées en qualité d'émetteurs de titres et les entreprises d'investissement, en application de l'article L. 621-5-3 du code monétaire et financier. Cette fiscalité affectée représentait en 2025 une proportion de 98 % du budget total de l'AMF1369(*).
Le Gouvernement propose, au I du présent article, de rehausser de 3 millions d'euros la fraction des recettes des droits et contributions pour frais de contrôle affectée au budget de l'AMF, de manière à la porter à 129 millions d'euros. Le Gouvernement justifie cette hausse de 2 % de la fiscalité affectée à l'AMF par un risque de fragilisation de sa trésorerie, en l'absence de hausse de ses ressources, et par la nécessité de consolider le financement des activités de l'Autorité en matière de résilience numérique des services financiers et de supervision des transactions liées aux cryptoactifs.
Au regard du caractère modéré de la hausse de plafond proposée et de la nécessité de tenir compte de la dynamique de l'activité de l'Autorité des marchés financiers (AMF), le rapporteur général propose de ne pas apporter de modification à la proposition du Gouvernement sur ce point.
T. UN RELÈVEMENT DU PLAFOND DES TAXES AFFECTÉES À L'ASSOCIATION POUR LE SOUTIEN DU THÉÂTRE PRIVÉ (ASTP)
L'article 77 de la loi n° 2003-1312 de finances rectificative du 30 décembre 2003 a créé une taxe sur les spectacles d'art dramatique, lyrique et chorégraphique. Son taux est de 3,5 % des recettes de billetterie (hors TVA), et elle est due par la personne pour le compte de laquelle ces sommes sont encaissées. Les spectacles concernés sont définis à l'article D. 542-10 du code des impositions sur les biens et services :
- le théâtre ;
- les spectacles lyriques ;
- la danse ;
- le mime et le spectacle de marionnettes ;
- les spectacles d'humour et les comédies musicales, lorsqu'ils sont représentés dans un théâtre adhérent à l'Association pour le soutien du théâtre privé (ASTP). L'adhésion à l'ASTP n'est donc une condition que pour cette dernière catégorie.
Sont exonérées en revanche les séances éducatives, ainsi que les représentations données dans un établissement public ou par une entreprise subventionnée, lorsqu'elles ne font pas l'objet d'un contrat de coproduction, de coréalisation, de location ou de vente avec un entrepreneur privé non subventionné.
Créée en 1964, l'ASTP est une association privée régie par la loi de 1901 qui soutient la création, la production et la diffusion des spectacles du théâtre privé. Elle aide notamment les producteurs à assumer le risque économique des spectacles, et elle mène également des études sur le secteur et des actions d'accompagnement des professionnels.
L'association bénéficie de l'affectation de la taxe sur les spectacles d'art dramatique, lyrique et chorégraphique, qui est plafonnée.
Le présent article relève de 2 millions d'euros le plafond de la taxe affectée à l'ASTP, celui-ci passant ainsi de 8,5 millions d'euros en 2026 à 10,5 millions d'euros en 2027 (+ 23,5 %).
Selon l'évaluation préalable, ce relèvement a vocation à accompagner l'élargissement du réseau de l'ASTP aux théâtres privés de région depuis 2023, qui a entraîné une progression des recettes, visible dans l'évolution du rendement de la taxe, mais aussi des besoins de soutien.
Rendement et plafond de la taxe sur les spectacles
d'art dramatique,
lyrique et chorégraphique de 2020 à
2027
(en millions d'euros)
|
Année |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
|
Rendement de la taxe |
6,7 |
2,69 |
2,92 |
7,73 |
8,07 |
8,79 |
9,93 |
10,5 |
11,1 |
|
Plafond affecté à l'ASTP |
8 |
8 |
8 |
8 |
8 |
8 |
8,5 |
8,5 |
10,5 |
|
Excédent au-delà du plafond |
0 |
0 |
0 |
0 |
0,07 |
0,79 |
1,43 |
2 |
0,6 |
Note : plafond en 2027 donné à partir du droit proposé. La faiblesse du rendement de la taxe en 2020 et 2021, très éloignée de son plafond, s'explique par la crise sanitaire.
Source : commission des finances, d'après les documents budgétaires
Le rapport de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État de juillet 2025 a souligné les similitudes entre l'ASTP et le CNM, dans la mesure où les deux organismes collectent une taxe sur la billetterie et attribuent des aides au spectacle vivant.
Il est ainsi écrit dans le rapport qu'une fusion pourrait simplifier la gouvernance, mutualiser la collecte et l'instruction des aides et in fine améliorer la répartition des ressources1370(*).
La commission d'enquête n'a pas formulé de recommandations formelles au sujet de l'ASTP, mais l'article 17 de la proposition de loi visant à repenser l'agencification pour renforcer l'action publique, déposée le 27 avril 2026 par Pauline Martin, Mathieu Darnaud et plusieurs de leurs collègues, prévoit ainsi un transfert des activités de l'association au CNM au plus tard le 1er janvier 2027, ainsi que la dissolution de l'association à cette date. Dans l'attente de l'examen de ce texte, le rapporteur général ne propose pas de modifier la proposition du Gouvernement.
U. LE NIVEAU DES TAXES SPÉCIALES D'ÉQUIPEMENT AFFECTÉES AUX ÉTABLISSEMENTS PUBLICS FONCIERS EST STABLE
Les articles 1607 bis à 1609 G du code général des impôts (CGI) instituent plusieurs taxes spéciales d'équipement (TSE). Ces dernières sont des taxes additionnelles aux taxes foncières sur les propriétés bâties et non bâties, à la taxe d'habitation sur les résidences secondaires et à la cotisation foncière des entreprises. Elles sont dues par les personnes assujetties à au moins l'une des quatre taxes citées supra dans les communes situées dans le ressort géographique des établissements publics qui en reçoivent le produit.
Les TSE sont affectées pour la plupart aux établissements publics fonciers (EPF) locaux, en application de l'article 1607 bis du CGI1371(*), ou d'État, en application de l'article 1607 ter du CGI. Toutefois, une TSE spécifique est due pour financer certains établissements publics particuliers :
- les établissements publics fonciers et d'aménagement de Guyane et de Mayotte, en application de l'article 1609 B du CGI ;
- l'Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Guadeloupe, en application de l'article 1609 C du CGI ;
- l'Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Martinique en application de l'article 1609 D du CGI ;
- la Société des grands projets (SGP), en application de l'article 1609 G du CGI.
Les TSE permettent aux établissements publics fonciers de financer leurs interventions foncières et immobilières ainsi que leurs interventions dans le cadre des opérations de requalification de copropriétés dégradées d'intérêt national (ORCOD-IN).
Chaque EPF adopte, par un vote du conseil d'administration, le produit de la taxe dans la limite d'un plafond. Ce dernier est fixé à 20 euros par habitant résidant dans le périmètre d'action de chacun des EPF.
Douze EPF, la Société des grands projets (SGP) et les deux agences pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » font l'objet chaque année, en loi de finances, d'un plafonnement de la fraction de TSE qui leur est affectée. Dans le projet de loi de finances pour 2027, seuls deux d'entre eux voient leur plafond d'affectation de la taxe modifié, dont un à la baisse.
Plafond d'affectation des taxes spéciales
d'équipement
et rendement prévisionnel
(en milliers d'euros)
|
Organisme affectataire |
Article du CGI instituant la TSE affectée |
Rendement prévisionnel PLF 2027 |
Plafond en LFI 2026 |
Plafond en PLF 2027 |
Évolution |
|
EPA de la Guyane |
1609 B |
3 938 |
3 938 |
3 938 |
- |
|
EPF d'Occitanie |
1607 ter |
32 096 |
32 096 |
32 096 |
- |
|
EPF de Bretagne |
8 338 |
8 338 |
8 338 |
- |
|
|
EPF de Grand-Est |
12 031 |
12 031 |
12 031 |
- |
|
|
EPF de l'Ouest Rhône-Alpes |
19 807 |
19 807 |
19 807 |
- |
|
|
EPF de la région Île-de-France |
139 136 |
139 136 |
139 136 |
- |
|
|
EPF de Mayotte |
1609 B |
2 807 |
2 807 |
2 807 |
- |
|
EPF de Normandie |
1607 ter |
10 651 |
10 651 |
10 651 |
- |
|
EPF de Nouvelle-Aquitaine |
23 742 |
23 742 |
23 742 |
- |
|
|
EPF de Provence-Alpes-Côte d'Azur |
45 459 |
43 259 |
45 459 |
+ 2 200 |
|
|
EPF de Vendée |
7 870 |
7 870 |
7 870 |
- |
|
|
EPF des Hauts de France |
14 614 |
16 814 |
14 614 |
- 2 200 |
|
|
SGP - Société des grands projets |
1609 G |
67 100 |
67 100 |
67 100 |
- |
|
Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Guadeloupe |
1609 C |
1 377 |
1 377 |
1 377 |
- |
|
Agence pour la mise en valeur des espaces urbains de la zone dite des « 50 pas géométriques » en Martinique |
1609 D |
1 353 |
1 353 |
1 353 |
- |
|
TOTAL |
390 319 |
390 319 |
390 319 |
- |
|
Note : EPF : établissement public foncier ; EPA : établissement public foncier et d'aménagement.
Source : commission des finances, données issues de l'article 135 de la loi de finances initiale pour 2025 et de l'article 42 du projet de loi de finances pour 2027
Après une hausse globale de 7,5 millions d'euros du plafond de TSE affectée aux EPF entre 2024 et 2025, puis son rehaussement de 258 000 euros entre 2025 et 2026, le projet de loi de finances pour 2027 prévoit une stabilisation de ce plafond.
L'EPF Hauts-de-France connaît toutefois une baisse de 2,2 millions d'euros de son plafond parallèlement à l'augmentation de celui de Provence-Alpes-Côte d'Azur (PACA) à due concurrence. Ceci permet, avec une enveloppe globale stable, de soutenir l'EPF de PACA, qui dirige quatre des neuf opérations d'ORCOD-IN actuellement en cours dans le pays, dans le cadre de la mise en oeuvre du plan « Marseille en grand ».
La commission des finances prend acte de cette stabilité du montant de TSE affectée aux EPF et aux autres établissements publics spécifiques, ainsi que du soutien apporté à l'EPF PACA dans la conduite de ses missions.
Elle rappelle que, dans le contexte de la mise en oeuvre de l'objectif « zéro artificialisation nette » (ZAN), les ressources des EPF sont mises sous tension, du fait de la raréfaction et du renchérissement du foncier ainsi que de l'évolution de leurs interventions vers du recyclage urbain plutôt que l'extension urbaine. Ces derniers tendent ainsi à diversifier leurs missions, notamment dans l'accompagnement des collectivités dans des opérations de renaturation des villes ou de densification.
V. LES TAXES AFFECTÉES À L'OFFICE NATIONAL DES FORÊTS (ONF) SONT INSCRITES DANS LA LOI DE FINANCES EN RAISON DE LEUR QUALITÉ D'IMPOSITIONS DE TOUTES NATURES
1. Une décision du Conseil constitutionnel fait des « frais de garderie et d'administration », ainsi que de la contribution additionnelle afférente, perçus par l'Office national des forêts, des impositions de toutes natures au sens de l'article 34 de la Constitution
Comme indiqué supra1372(*), le modèle de financement de l'Office national des forêts (ONF) repose sur la coexistence de plusieurs types de ressources qui correspondent chacun à un sous-modèle économique propre à chaque activité de l'ONF.
En particulier, l'ONF assure la gestion d'une partie des forêts des collectivités (celles qui sont classées comme telles par un arrêté du représentant de l'État dans la région, après accord de la collectivité intéressée) grâce :
- à une subvention pour charges de service public (un versement compensateur) que lui verse l'État. Après mise en réserve de précaution, le versement compensateur correspond à 148 millions d'euros depuis 2023 (soit un montant de 150 millions d'euros inscrits en LFI 2026 auquel s'applique une mise en réserve de 2 millions d'euros). La subvention demeure stable en PLF 2027 ;
- aux « frais de garderie » qui sont une quote-part (12 %, ramenés à 10 % pour les communes de montagne) du produit tiré de la gestion et de l'exploitation des forêts des collectivités et par le produit d'une contribution forfaitaire. Ces frais de garderie sont versés par les collectivités territoriales propriétaires de parcelles relevant du régime forestier.
À cette contribution aux frais de garderie et d'administration s'ajoute une contribution additionnelle de 2 euros par hectare qui s'applique aux propriétaires de parcelles relevant du régime forestier et dotées d'un document de gestion tel que défini à l'article L. 122-3 du code forestier ou pour lesquelles l'ONF a proposé au propriétaire un tel document.
Ces deux contributions représentent une part minoritaire mais non négligeable des ressources de l'ONF, en complément du versement compensateur attribué par l'État.
Elles ont en effet représenté 33 millions d'euros en 2025 (28 millions d'euros au titre des frais de garderie et 5 millions d'euros au titre de la taxe de 2 euros). Sur les dix dernières années, le rendement moyen cumulé de ces deux contributions aux frais de garderie est d'environ 31 millions d'euros par an.
Le Conseil constitutionnel a partiellement censuré, en avril 20261373(*), avec effet immédiat, l'article 92 de la loi n° 78-1239 du 29 décembre 1978 de finances pour 1979 ayant créé la contribution aux frais de garderie et d'administration. Il a en effet considéré que la contribution aux frais de garderie et d'administration, dont l'assiette est sans rapport direct avec les prestations effectivement réalisées par l'Office national des forêts sur les bois et forêts soumis au régime forestier, « est au nombre des impositions de toutes natures au sens de l'article 34 de la Constitution » et qu'en conséquence, en omettant de déterminer les modalités de recouvrement de la contribution aux frais de garderie et d'administration, « le législateur a méconnu l'étendue de sa compétence ». Par la même occasion, le Conseil constitutionnel a dénué de toute portée juridique la base réglementaire, prise sur le fondement de l'article 92 précité, sur laquelle reposait jusqu'alors la perception de la contribution aux frais de garderie et d'administration1374(*).
Depuis lors, l'ONF est donc privé de la possibilité de percevoir cette contribution aux frais de garderie et d'administration. Seule une nouvelle base légale précisant les modalités de recouvrement de cette contribution est susceptible de permettre le rétablissement de cette ressource.
Le rapporteur général renvoie à la présentation du I de l'article 13 du présent projet de loi de finances pour 2027 pour davantage de détails sur l'implication de cette décision du Conseil constitutionnel pour l'ONF.
2. En conséquence, ces deux taxes ont vocation à figurer désormais dans le récapitulatif des tiers bénéficiaires des impositions de toutes natures figurant en loi de finances
Le rétablissement d'une base légale pour permettre la perception par l'ONF de ces deux impositions de toutes natures, au sein de nouveaux articles L 224-3, L. 224-4 et L. 224-5 du code forestier qui résulteraient de l'adoption de l'article 13 précité, implique que les frais de garderie et d'administration, d'une part, et la contribution additionnelle, d'autre part, soient mentionnés dans le récapitulatif des tiers bénéficiaires des impositions de toutes natures figurant en loi de finances, conformément au 5° bis du I de l'article 34 de la loi organique relative aux lois de finances.
Ce tableau mentionne les rendements prévisionnels (28 millions d'euros s'agissant des frais de garderie et 5 millions d'euros pour la contribution additionnelle).
Traduisant une obligation organique, cette inscription n'appelle pas de remarque particulière de la part du rapporteur général.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : PRENDRE ACTE DES MODIFICATIONS DE PLAFOND, EN PRÉVOYANT DEUX AJUSTEMENTS
Le rapporteur général prend acte des évolutions proposées par le présent article au mécanisme du plafonnement des taxes affectées.
Au total, le montant global des plafonds de taxes affectées diminue de 464,4 millions d'euros à périmètre courant, ou de 573,5 millions d'euros à champ constant, ce qui devrait correspondre à de moindres dépenses des opérateurs bénéficiaires des taxes affectées.
Le montant de la recette effectivement affectée prévisionnelle aux organismes affectataires de taxes plafonnées1375(*) passe de 22,3 milliards d'euros en LFI pour 2026 à 21,8 milliards d'euros en PLF pour 2027 pour ceux affectataires de taxes plafonnées, soit une diminution de 438,2 millions d'euros.
La commission a adopté :
- un amendement I-58 (FINC.58) visant à maintenir l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone ;
- un amendement I-54 (FINC.54) visant à supprimer l'affectation à l'Agence de financement des infrastructures de transport de France (AFITF) du produit de la contribution exceptionnelle sur le fret maritime ;
- un amendement I-57 (FINC.57) visant à rectifier une erreur matérielle sur le montant du plafond d'un droit perçu par l'Institut national de l'origine et de la qualité (INAO) par hectolitre d'alcool pur pour les boissons alcoolisées bénéficiant d'un label rouge autres que les produits vitivinicoles bénéficiant d'une indication géographique ;
- un amendement I-56 (FINC.56) de coordination tirant les conséquences, à l'article L. 471-58 du code des impositions sur les biens et services, des modifications prévues par le II du présent article ;
- un amendement I-55 (FINC.55)de coordination avec l'adoption de l'amendement I-53 (FINC.53) de la commission visant à créer des droits d'inscription pour les étudiants à l'université affectés à ces établissements.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
* 1288 Les boursiers sur critères sociaux en 2025-2026, note flash du SIES N° 2026-09, octobre 2026.
* 1289 INSEE, comptes nationaux trimestriels - base 2020.
* 1290 Les boursiers sur critères sociaux en 2024-2025, note flash du SIES N° 2025-23, septembre 2025.
* 1291 Note de présentation de la mission « Recherche et enseignement supérieur », PLF 2027, adoptée le 5 novembre 2026.
* 1292 Rapport sur les Assises du financement des universités, de MM. Jérôme Fournel et Gilles Roussel, juin 2026.
* 1293 Arrêté du 19 avril 2019 relatif aux droits d'inscription dans les établissements publics d'enseignement supérieur relevant du ministre chargé de l'enseignement supérieur.
* 1294 Il n'existe pas de droits d'inscription différenciés en doctorat.
* 1295 Modèle économique des établissements publics de l'enseignement supérieur, Inspections générales des finances et de l'éducation, du sport et de la recherche, janvier 2025.
* 1296 Les étudiants inscrits en diplôme d'université, soit une formation non reconnue par le ministère chargé de l'enseignement supérieur, suivie soit par des étudiants déjà inscrits à l'université à un diplôme national, soit par des personnes en activité cherchant une formation complémentaire, ne sont pas soumis aux présents droits d'inscription.
* 1297 Décision n° 2019-809 QPC du 11 octobre 2019.
* 1298 Décision n° 430121.
* 1299 Par ailleurs, le droit d'inscription créé par le présent article constitue bien une imposition de toute nature, puisque le taux, l'assiette et les modalités de recouvrement sont définies dans le présent projet de loi.
* 1300 Ici les montants moyens sont calculés en supposant qu'aucun étudiant n'est boursier donc exonéré.
* 1301 Cette notion est actuellement définie par la circulaire du 26 février 2026 NOR : ESRS2604201C. Elle est utilisée par le ministère chargé de l'enseignement supérieur pour déterminer le droit à une bourse sur critères sociaux d'un étudiant. Ainsi par exemple, un étudiant âgé de 26 ans, ayant été boursier, disposant d'un domicile distinct de celui de ses parents et de ressources annuelles supérieures à six fois le montant mensuel net du SMIC est considéré comme indépendant financièrement.
* 1302 Article 2 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1303 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public, article unique.
* 1304 Calculs commission des finances, à partir du fichier de données relatif aux ressources affectées publié par la direction du budget.
* 1305 Dont 31,4 milliards d'euros de ressources affectées aux départements, principalement au titre de la taxe départementale de publicité foncière sur les mutations à titres onéreux (13,9 milliards d'euros) et la taxe sur les conventions d'assurance (10,9 milliards d'euros).
* 1306 Dont France Compétences (12,3 milliards d'euros).
* 1307 Dont l'Unedic (18,0 milliards d'euros).
* 1308 Article 8 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1309 II et III de l' article 46 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 1310 Article 15 de la loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques, insérant un 5° bis dans le I de l' article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
* 1311 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1312 Annexe IV de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1313 Articles L. 471-1, L. 471-2, L. 471-6, L. 471-37 à L. 471-39 du code des impositions sur les biens et services. L'article L. 471-38 fixe les limites légales du taux applicable.
* 1314 DEFI signifie historiquement « Développement, Exportation, Formation, Image », en référence aux quatre axes d'intervention de l'organisme.
* 1315 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1316 Évaluation préalable de l'article 36 du projet de loi de finances pour 2026.
* 1317 Articles 1er et 7 de la loi n° 78-654 du 22 juin 1978 concernant les comités professionnels de développement économique.
* 1318 Loi n° 78-654 du 22 juin 1978 concernant les comités professionnels de développement économique.
* 1319 Rapport général n° 139 (2025-2026), fait au nom de la commission des finances sur le projet de loi de finances pour 2026, tome II, fascicule 1, commentaire de l'article 36.
* 1320 Cour des comptes, La formation en alternance. Une voie en plein essor, un financement à définir, juin 2022.
* 1321 Ibid.
* 1322 IGF-Igas, Modalités de financement des Centres de formation des apprentis (CFA), juillet 2023.
* 1323 IGF-Igas, « Revue des dépenses publiques d'apprentissage et de formation professionnelle », mars 2024.
* 1324 Article 125 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1325 Article R. 6241-28 du code du travail.
* 1326 Le Sénat avait adopté plusieurs amendements de majoration des crédits de l'INAO, sans l'aval du Gouvernement, lors de l'examen de la mission « Agriculture, alimentation, forêt et affaires rurales », en séance publique, le 12 décembre 2026.
* 1327 L' article 8 de la loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027 prévoit que le niveau du plafond d'affectation d'une taxe, tel que prévu au présent article, ne peut excéder de plus de 5 % le rendement prévisionnel de l'imposition.
* 1328 Article 130 de la loi n° 2006-1666 du 21 décembre 2006 de finances pour 2007.
* 1329 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public.
* 1330 Le compte de concours financier « Avances à l'audiovisuel public » a été voté en 2026 avec un déficit prévisionnel de 15 millions d'euros, en raison d'un amendement du Gouvernement en nouvelle lecture qui a réduit en première partie de 30 millions d'euros la TVA affectée par rapport au projet initial, mais en seconde partie n'a diminué les crédits que de 15 millions d'euros, sur la dotation de France Télévisions. La commission des finances avait dénoncé cette situation dans le rapport n° 312 (2025-2026) de Jean-François Husson, fait au nom de la commission des finances du Sénat sur le projet de loi de finances pour 2026 en nouvelle lecture, déposé le 28 janvier 2026.
* 1331 Article 1er du projet de loi de finances de fin de gestion pour 2026.
* 1332 Loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1333 Rendements prévisionnels plafonnés en vertu des dispositions de l'article 36 du présent projet de loi de finances.
* 1334 De l'article L. 2531-18 du code général des collectivités territoriales (voir supra).
* 1335 Île-de-France mobilités (IDFM), contrôle organique et enquête sur la contribution des usagers au financement des transports collectifs urbains, Chambre régionale des comptes d'Île-de-France, décembre 2025.
* 1336 Loi n° 2012-1509 du 29 décembre 2012 de finances pour 2013.
* 1337 Rapport d'information n° 3189 sur l'application des mesures fiscales, présenté par M. Philippe Juvin, rapporteur général de la commission des finances, Assemblée nationale, 23 septembre 2026.
* 1338 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1339 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance.
* 1340 Le budget initial de l'AFITF pour 2026 prévoyait 3 757 millions d'euros de crédits de paiement.
* 1341 Article 1er du projet de loi de finances de fin de gestion pour 2026.
* 1342 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1343 Par le tableau du I du présent article.
* 1344 Rapport d'information n° 856 (2025-2026), sur le soutien public à la recherche et à l'innovation dans le domaine de l'énergie nucléaire, présenté le 7 juillet 2026 par les sénateurs Jean-François Rapin et Laurent Somon.
* 1345 Article L. 710-1 du code de commerce. Voir également le rapport d'information n° 877 (2025-2026), déposé par Thierry Cozic et Frédérique Espagnac au nom de la commission des finances du Sénat, 8 juillet 2026.
* 1346 Articles L. 710-1 et L. 711-16 du code de commerce.
* 1347 Cette trajectoire a notamment été marquée par la remise en cause, dans les projets de loi de finances successifs, de l'accord conclu entre le Gouvernement et CCI France, qui prévoyait une stabilisation du plafond des taxes affectées en contrepartie d'un prélèvement sur les fonds de roulement des chambres de 100 millions d'euros entre 2024 et 2027.
* 1348 Article 1er du projet de loi de finances de fin de gestion pour 2026, réduisant de 25 millions d'euros le plafond d'affectation de la TA-CVAE.
* 1349 Articles L. 311-1 à L. 311-3 du code de l'artisanat.
* 1350 Le montant maximal du droit fixe est fixé à 0,3275 % du plafond annuel de la sécurité sociale (PASS) en vigueur au 1er janvier de l'année d'imposition, soit 157,40 euros en 2026. Il est ramené à 0,065 % du PASS dans les départements du Bas-Rhin, du Haut-Rhin et de la Moselle, soit 31,24 euros en 2026.
* 1351 CMA France fixe le produit total attendu du droit additionnel, et non le montant dû par chaque entreprise. Le taux applicable est ensuite calculé en rapportant ce produit à la somme des bases imposables à la CFE des entreprises concernées.
* 1352 Article 1601 du code général des impôts.
* 1353 Article 1601-0 A du code général des impôts.
* 1354 Articles L. 312-1 et L. 312-2 du code de l'artisanat.
* 1355 Article 1601 du code général des impôts.
* 1356 Voir notamment Inspection générale des finances, Revue de dépenses sur les aides aux entreprises, septembre 2024.
* 1357 Prévu à l'article L. 542-12-1 du code de l'environnement.
* 1358 Prévu à l'article L. 542-12-3 du code de l'environnement.
* 1359 Loi n° 2022-298 du 2 mars 2022 d'orientation relative à une meilleure diffusion de l'assurance récolte en agriculture et portant réforme des outils de gestion des risques climatiques en agriculture.
* 1360 Ce fut encore le vas récemment : le décret n° 2026-956 du 14 octobre 2026 portant ouverture et annulation de crédits à titre d'avance affecte 176 millions d'euros supplémentaires, en sus des 109 millions d'euros ouverts en loi de finances initiale pour 2026, au FNGRA.
* 1361 Ancien article 1635 bis AA du code général des impôts abrogé par la loi de finances pour 2025.
* 1362 Lors de sa création, par la loi n° 2022-298 du 2 mars 2022 d'orientation relative à une meilleure diffusion de l'assurance récolte en agriculture et portant réforme des outils de gestion des risques climatiques en agriculture, il était prévu que le FNGRA soit doté de 600 millions d'euros à partir de 2024, constitués du produit de la taxe sur les contrats d'assurance des bâtiments agricoles à hauteur de 120 millions d'euros, d'un co-financement du fonds européen agricole pour le développement rural (FEADER) à hauteur de 184,5 millions d'euros et d'un financement budgétaire du programme 149 de la mission « Agriculture et alimentation » à hauteur de 295,5 millions d'euros.
* 1363 Les musiques traditionnelles sont cependant exclues de l'assiette de la taxe.
* 1364 Article L. 612-19 du code monétaire et financier.
* 1365 Article L. 612-1 du code monétaire et financier.
* 1366 ACPR, Rapport annuel 2025, page 81.
* 1367 Article L. 621-1 du code monétaire et financier.
* 1368 Article 19 de la loi n° 2017-55 du 20 janvier 2017 portant statut général des autorités administratives indépendantes et des autorités publiques indépendantes.
* 1369 AMF, Rapport annuel 2025, page 173.
* 1370 Rapport fait au nom de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État, Pierre Barros (président) et Christine Lavarde (rapporteur), 1er juillet 2025, pages 207 et 208.
* 1371 Cet article institue en outre une TSE au profit de l'Office foncier de Corse.
* 1372 Voir la présentation de l'article 13 du projet de loi de finances dans le présent rapport.
* 1373 Décision n° 2026-1193 QPC du 10 avril 2026, Commune de Gourdon [Contribution aux frais de garderie et d'administration des forêts relevant du régime forestier].
* 1374 Décret n° 2012-710 du 7 mai 2012 relatif aux frais de garderie et d'administration des bois et forêts relevant du régime forestier.
* 1375 Calculs commission des finances, en considérant ce montant comme égal au plafond d'affectation s'il est inférieur au rendement prévisionnel, ou au rendement prévisionnel dans le cas contraire.