







C. - DISPOSITIONS RELATIVES AUX BUDGETS ANNEXES ET AUX COMPTES SPÉCIAUX
ARTICLE
43
Dispositions relatives aux affectations : reconduction des budgets
annexes et comptes spéciaux existants
Le présent article reconduit pour l'année 2027 les budgets annexes et les comptes spéciaux existant antérieurement à la présente loi, en tant qu'ils reposent sur l'affectation de recettes à des dépenses.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LES AFFECTATIONS DE RESSOURCES DOIVENT ÊTRE RECONDUITES ET AUTORISÉES ANNUELLEMENT
En application de l'article 16 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), certaines recettes peuvent être directement affectées à certaines dépenses par l'intermédiaire de budgets annexes, de comptes spéciaux ou de procédures comptables particulières au sein du budget général, d'un budget annexe ou d'un compte spécial.
Par ailleurs, l'article 1er de la LOLF prévoit que les lois de finances « déterminent, pour un exercice, la nature, le montant et l'affectation des ressources et des charges de l'État, ainsi que l'équilibre budgétaire et financier qui en résulte ». Les dispositions relatives aux affectations de recettes au sein du budget de l'État relèvent plus particulièrement de la première partie de la loi de finances, en application du 3° du I de l'article 34 de la même loi organique.
En conséquence, chaque loi de finances comporte un article prévoyant la reconduction des affectations de ressources à des budgets annexes et à des comptes spéciaux.
Cet article prend traditionnellement place au début de la section C « Dispositions relatives aux budgets annexes et aux comptes spéciaux » du II « Ressources affectées » du titre premier « Impôts et ressources autorisées » de la première partie.
II. LE DISPOSITIF PROPOSÉ : RECONDUIRE LES BUDGETS ANNEXES ET LES COMPTES SPÉCIAUX
Cet article propose de confirmer, pour l'année 2027, et sous réserve des dispositions de la présente loi de finances, les affectations résultant de budgets annexes et comptes spéciaux existants.
Il a donc pour effet la reconduction des deux budgets annexes (« Contrôle et exploitation aériens » et « Publications officielles et information administrative ») et de l'ensemble des comptes d'affectation spéciale, comptes de concours financiers, comptes de commerce et comptes d'opération monétaire existants.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE SANS MODIFICATION
Cet article est nécessaire dans la mesure où il met en oeuvre le principe général d'autorisation parlementaire pour les affectations de recettes à des budgets annexes et des comptes spéciaux.
Les dispositions portant spécifiquement sur certains de ces budgets et comptes ont vocation à trouver leur place dans les articles suivants du projet de loi de finances. À titre d'exemple, l'article 48 prévoit la création d'un nouveau compte de commerce intitulé « Soutien financier à la mise en oeuvre du nouveau nucléaire français ».
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
44
Plafonnement en 2027 de l'affectation du tarif de l'aviation civile
(TAC)
au budget annexe «
Contrôle et exploitation aériens » (BACEA)
Le présent article prévoit, pour l'année 2027, de plafonner à hauteur d'un montant de 568 119 145 euros l'affectation au BACEA du produit du tarif de l'aviation civile.
Dans la mesure où le plafond est fixé au niveau du rendement prévisionnel de cette taxe, cette disposition n'aura pas d'incidence sur les recettes, les dépenses et la trésorerie prévisionnelles du budget annexe.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LE PRODUIT DU TARIF DE L'AVIATION CIVILE EST ENTIÈREMENT AFFECTÉ AU BUDGET ANNEXE « CONTRÔLE ET EXPLOITATION AÉRIENS » (BACEA)
Ancienne taxe de l'aviation civile, le tarif de l'aviation civile est la première des quatre composantes de la taxe sur le transport aérien de passager1376(*) avec le tarif de solidarité1377(*), le tarif de sûreté et de sécurité et le tarif de péréquation aéroportuaire.
Prévu à l'article L. 422-21 du code des impositions sur les biens et services, automatiquement indexé sur l'inflation, le tarif de l'aviation civile représente 5,05 euros par passager pour les destinations européenne ou assimilée et 9,09 euros par passager pour les destinations plus lointaines.
En vertu des dispositions du 1° de l'article L. 422-40 du code des impositions sur les biens et services ainsi que du a) du 1° du III de l'article 125 de la loi n° 90-1168 du 29 décembre 1990 de finances pour 1991, le produit de ce tarif est affecté au budget annexe « Contrôle et exploitation aériens » (BACEA). Jusqu'en 2015, cette affectation était plafonnée. Cependant, l'article 42 de la loi n° 2015-1786 du 29 décembre 2015 de finances rectificative pour 2015 a supprimé le plafonnement. Aussi, depuis 2016, l'intégralité du produit du tarif de l'aviation civile est-il affecté, sans dispositif de plafonnement, au budget annexe « Contrôle et exploitation aériens » (BACEA).
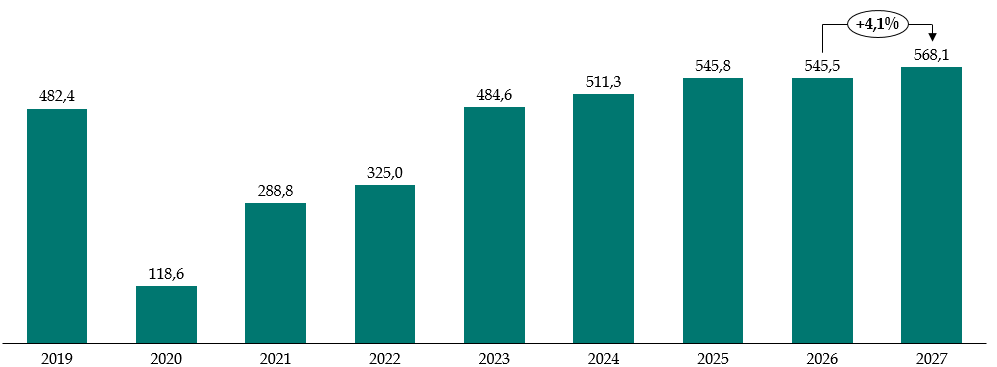
Au fur et à mesure de la reprise du trafic aérien suite aux conséquences de la crise sanitaire de la Covid 19, le produit du tarif de l'aviation civile a augmenté de façon dynamique, à tel point que, dès 2023, son montant a dépassé le niveau observé en 2019.
D'après les prévisions de la direction générale de l'aviation civile (DGAC), en 2027, le produit de ce tarif devrait une nouvelle fois augmenter de façon substantielle, d'environ 23 millions d'euros (+ 4,1 %), générant autant de recettes supplémentaires pour le BACEA. Selon les hypothèses de trafic aérien retenues par l'administration, le rendement total du tarif de l'aviation civile atteindrait ainsi 568,1 millions d'euros en 2027.
Évolution du produit du tarif de l'aviation civile affecté au BACEA (2019-2027)
(en millions d'euros)
Source : commission des finances du Sénat d'après les documents budgétaires
En 2023, en 2024 et en 2025, du fait d'un volume de trafic plus important qu'anticipé, le rendement constaté du tarif de l'aviation civile a nettement excédé la prévision de la loi de finances initiale (LFI), contribuant ainsi à augmenter la trésorerie du budget annexe ainsi qu'à une résorption plus rapide qu'envisagé de sa dette. L'évaluation préalable de l'article observe à ce titre que « le rendement effectif du TAC a été supérieur à la prévision réalisée en LFI de 10 millions d'euros en 2025, 30 millions d'euros en 2024 et 40 millions d'euros en 2023 ».
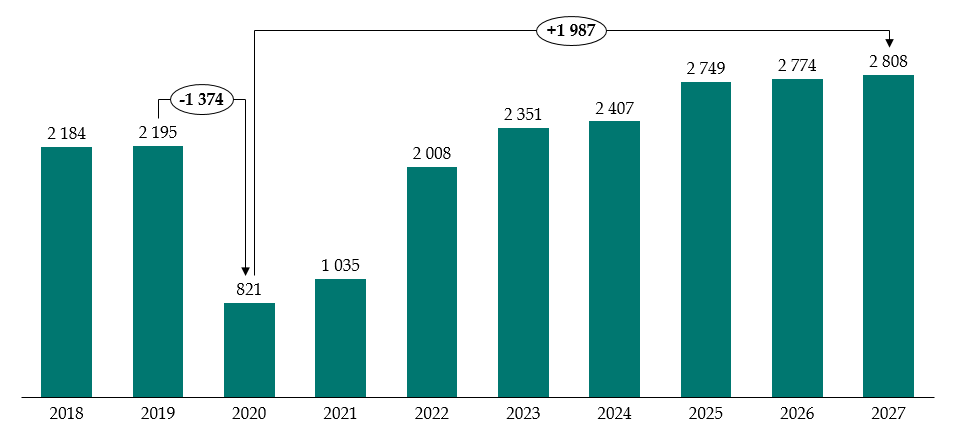
En 2027, les recettes issues du tarif de l'aviation civile devraient représenter 20 % des 2 808 millions d'euros de recettes d'exploitation prévisionnelles du BACEA.
L'essentiel des recettes du BACEA est composé des redevances de navigation aérienne, payées par les compagnies et qui ont vocation à couvrir le coût du contrôle aérien (les dépenses de fonctionnement comme les dépenses d'investissement) qui correspond à une activité industrielle et commerciale réalisée par la direction des services de la navigation aérienne (DSNA).
Le produit du tarif de l'aviation civile affecté au BACEA a quant à lui vocation à couvrir le coût des dépenses régaliennes de la DGAC. L'évaluation préalable de l'article précise à ce titre que le produit du tarif de l'aviation civile affecté au BACEA « contribue à financer les dépenses de la direction générale de l'aviation civile (DGAC) non directement liées au contrôle aérien (missions régaliennes, comme les négociations internationales, les actions en faveur du développement durable, la régulation, ainsi que la surveillance et la certification sûreté et sécurité, les enquêtes, etc.) de même que les missions du contrôle aérien non complètement couvertes par les redevances, par exemple en outre-mer ».
II. LE DISPOSITIF PROPOSÉ : UN PLAFONNEMENT EN 2027 DE L'AFFECTATION AU BACEA DU PRODUIT DU TARIF DE L'AVIATION CIVIL
Le présent article prévoit, pour l'année 2027, de plafonner à hauteur d'un montant de 568 119 145 euros l'affectation au BACEA du produit du tarif de l'aviation civile.
Ce montant correspond au rendement total attendu de la taxe en 2027 dans les hypothèses de trafic retenues par la DGAC. Aussi, comme le souligne l'évaluation préalable de l'article, « la recette ne sera écrêtée en 2027 au profit du budget général de l'État que si le trafic aérien et l'inflation sont plus dynamiques que prévu, sans modifier la trajectoire de désendettement du BACEA et sans augmenter sa trésorerie ».
Cependant, comme précisé supra, le produit annuel réel de la taxe a été substantiellement supérieur aux prévisions entre 2023 et 2025. Il n'est pas impossible que ce phénomène s'observe à nouveau en 2027 et qu'en conséquence, une part du produit du tarif de l'aviation civile abonde le budget général de l'État.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE PLAFONNEMENT EN 2027 DU MONTANT DE L'AFFECTATION DU TARIF DE L'AVIATION CIVILE N'EMPÊCHERA PAS LE BACEA DE VOIR SES RECETTES ET SES DÉPENSES AUGMENTER ET DE POURSUIVRE UNE RÉDUCTION SOUTENUE DE SA DETTE
En 2027, comme au cours des exercices précédents, les recettes ainsi que les dépenses du BACEA devraient augmenter de façon substantielle.
Ainsi, en tenant compte notamment du plafonnement à 568 millions d'euros en 2027 de l'affectation du produit du tarif de l'aviation civile, les recettes d'exploitation du BACEA devraient-elles dépasser les 2,8 milliards d'euros en 2027, en hausse de plus de 400 millions d'euros depuis 2024.
Variation des recettes d'exploitation du BACEA entre 2018 et 2027
(en millions d'euros)
Source : commission des finances du Sénat d'après les documents budgétaires
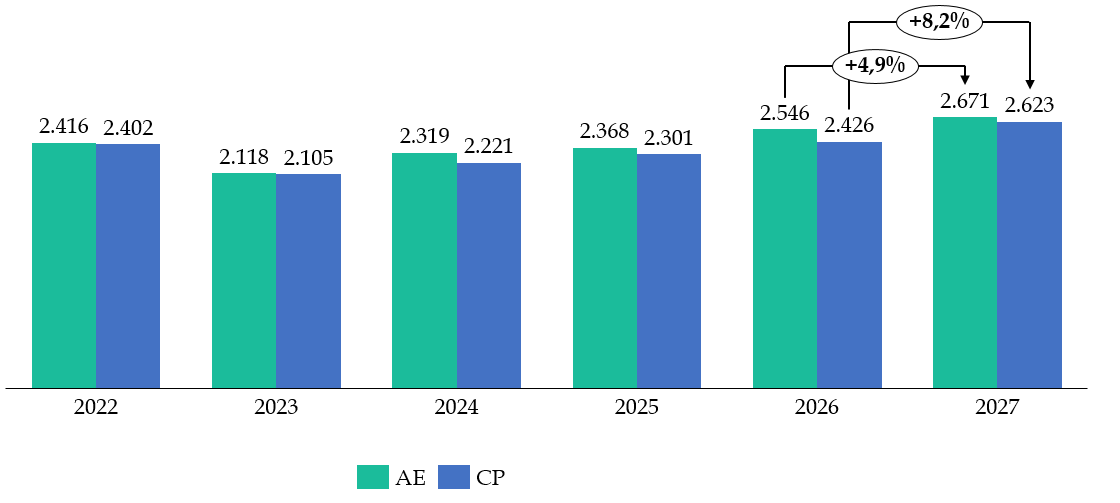
S'agissant des dépenses, le présent PLF prévoit pour le BACEA des augmentations de 8,2 % (+ 198 millions d'euros) et de 4,9 % (+ 126 millions d'euros) de ses crédits de paiements (CP) et de ses crédits d'autorisation d'engagement (AE) par rapport à la loi de finances initiale pour 2026. Ces hausses font suite à d'autres augmentations observées depuis 2023.
Évolution des crédits du BACEA (2022-2027)
(en millions d'euros)
Source : commission des finances du Sénat, d'après les documents budgétaires
Ces augmentations s'expliquent notamment par l'augmentation des charges de personnel résultant en particulier des mesures catégorielles en faveur des contrôleurs aériens prévues par le dernier protocole social de la DGAC1378(*) et visant à améliorer la performance du contrôle de la navigation aérienne. Le coût de ces mesures a notamment été majoré depuis 2024 en raison d'un accroissement plus dynamique qu'anticipé du trafic aérien de survol du territoire national.
Ces augmentations ont aussi pour origine une hausse des dépenses d'investissement de la direction des services de la navigation aérienne (DSNA) visant en particulier à moderniser les outils du contrôle aérien de façon à le rendre plus performant.
Il est à noter par ailleurs que les dépenses régaliennes du BACEA qui sont financées par le tarif de l'aviation civile sont moins sensibles à l'évolution du trafic que ne peuvent l'être celles qui relèvent directement de l'activité de contrôle aérien, financées par les redevances de la navigation aérienne qui sont, elles-mêmes, très élastiques à l'évolution du trafic.
Ainsi, comme le précise l'évaluation préalable, l'objectif visé par la disposition de cet article « est de maîtriser les ressources du BACEA en plafonnant le tarif de l'aviation civile qui lui est affecté, afin de faire correspondre le niveau d'affectation à ses dépenses réelles. Il réintroduit donc un plafonnement de l'affectation du tarif de l'aviation civile pour l'année 2027 afin de limiter les recettes aux dépenses prévues pour la même année ».
La principale conséquence pour le BACEA du plafonnement de l'affectation du produit du tarif de l'aviation civile en 2027 serait ainsi, dans le cas où le rendement du tarif serait plus élevé que les prévisions du fait d'un trafic aérien plus dynamique qu'escompté, de l'empêcher d'augmenter son niveau de trésorerie, dont le niveau prévisionnel s'annonce suffisant, voir, éventuellement de le priver d'une possibilité de réduire plus rapidement sa dette.
Cependant, d'ores et déjà, selon les prévisions actuelles, le BACEA ne devrait pas avoir besoin de souscrire de nouveaux emprunts en 2027 et, par conséquent, son encours de dette devrait poursuivre sa réduction au fur et à mesure du remboursement de ses emprunts passés.
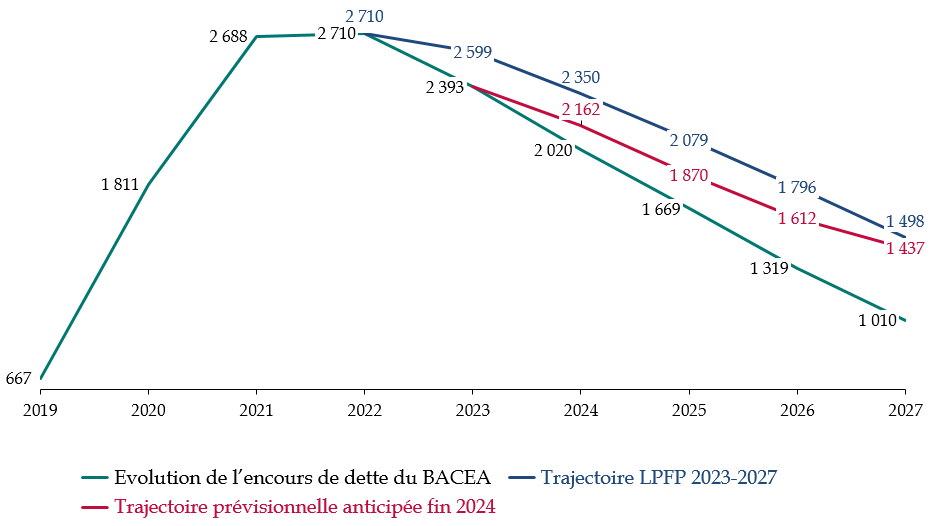
En raison de l'effondrement du trafic aérien provoqué par la pandémie de Covid 19, la dette du BACEA s'était considérablement accrue pour culminer à 2,7 milliards d'euros au 31 décembre 2021. À partir de 2023, elle a commencé à refluer. Essentiellement en raison du dynamisme des recettes du budget annexe, sa trajectoire de désendettement s'est accélérée ces dernières années, au-delà des objectifs initiaux.
En effet, comme l'illustre le graphique ci-après, la trajectoire de désendettement réelle du BACEA est nettement plus rapide non seulement que celle qui était prévue par la loi de programmation des finances publiques (LPFP) pour les années 2023-20271379(*), mais également que celle qui était encore envisagée à l'automne 2024.
Évolution de l'endettement du budget annexe de 2019 à 2027
(en millions d'euros)
Source : commission des finances du Sénat d'après les réponses au questionnaire budgétaire
Ainsi, au 31 décembre 2025, l'encours de dette du budget annexe s'est établi à 1,7 milliard d'euros. Alors que le BACEA n'a pas eu besoin de souscrire de nouveaux emprunts depuis 2023, pas plus qu'il ne devrait le faire en 2026 et en 2027, sa dette du BACEA pourrait se réduire à 1,3 milliard d'euros à la fin de l'année 2026 puis à 1 milliard d'euros à l'issue de l'exercice 2027.
Pour ces raisons, la commission des finances ne s'oppose pas au plafonnement en 2027 du montant du tarif de l'aviation civile affecté au BACEA.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 45
Abaissement en 2027 du plafond de la
première section du compte d'affectation spéciale
« Contrôle de la circulation et du
stationnement routiers »
Le présent article prévoit, par une dérogation applicable à la seule année 2027, de diminuer de 40,8 millions d'euros le plafond du produit des amendes forfaitaires issues des radars affecté à la première section du compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers » (dit CAS « Radars »). Ce plafond serait ramené de 344,65 millions d'euros à 303,85 millions d'euros. Le plafond global d'affectation de ces recettes au compte serait réduit à due concurrence.
La mesure s'accompagnerait d'une diminution équivalente de la subvention pour charges de service public versée à l'Agence nationale de traitement automatisé des infractions (ANTAI), prévue non par le présent article mais dans le cadre des crédits du programme 7511380(*) du CAS « Radars ». Cette réduction de la subvention vise, selon le Gouvernement, à ramener la trésorerie de l'agence à un niveau correspondant à deux mois d'activité, contre près de sept mois à la fin 2025. Les recettes ainsi dégagées seraient affectées au budget général de l'État.
Le rapporteur général considère que cet ajustement est justifié au regard de la trésorerie accumulée par l'ANTAI, ainsi que par la nécessité d'adapter les financements des opérateurs à leurs besoins réels.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UN COMPTE D'AFFECTATION SPÉCIALE QUI CONTRIBUE AU FINANCEMENT DE L'ANTAI
A. LE COMPTE D'AFFECTATION SPÉCIALE ORGANISE UNE RÉPARTITION DU PRODUIT DES AMENDES ENTRE PLUSIEURS BÉNÉFICIAIRES
1. Un compte composé de deux sections et de quatre programmes
Créé par l'article 49 de la loi de finances pour 20061381(*), le compte d'affectation spéciale (CAS) « Contrôle de la circulation et du stationnement routiers », dit CAS « Radars », retrace l'affectation d'une partie du produit des amendes routières à des dépenses notamment liées à la sécurité routière. Il constitue une dérogation au principe de non-affectation des recettes budgétaires, dans les conditions prévues par la loi organique relative aux lois de finances (LOLF).
Le CAS comprend deux sections et quatre programmes.
La première section, intitulée « Contrôle automatisé », comprend, depuis le 1er janvier 2017, le seul programme 751 « Structures et dispositifs de sécurité routière ». Celui-ci finance notamment le déploiement et l'entretien des radars, le fonctionnement du centre de traitement des infractions, les charges de gestion du permis à points et, via une subvention, une partie des dépenses de l'Agence nationale de traitement automatisé des infractions (ANTAI).
La deuxième section « Circulation et stationnement routiers » comprend :
- le programme 753 (« Contrôle et modernisation de la politique de la circulation et du stationnement routiers »), qui couvre le déploiement du procès-verbal électronique (le PVe) et porte, à ce titre, une subvention à l'ANTAI ;
- le programme 754 (« Contribution à l'équipement des collectivités territoriales pour l'amélioration des transports en commun, de la sécurité et de la circulation routières »), qui contribue au financement des équipements des collectivités ;
- le programme 755 (« Désendettement de l'État »), qui abonde le budget général par ses recettes de nature non fiscales.
2. Des règles d'affectation distinctes selon la catégorie d'amendes
Le CAS est alimenté par deux types de recettes, selon la ventilation suivante :
- d'une part, le produit des amendes forfaitaires non majorées issues des infractions relevées par les radars, dites « AF radars » ;
- d'autre part, le produit des autres amendes de la police de la circulation, dites « AF hors radars », et des amendes forfaitaires majorées, dites « AFM » (radars et hors radars).
L'affectation des deux types de recettes entre les deux sections du CAS répond à une clef de répartition prévue aux I et II de l'article 49 de la loi de finances pour 2006 précitée1382(*).
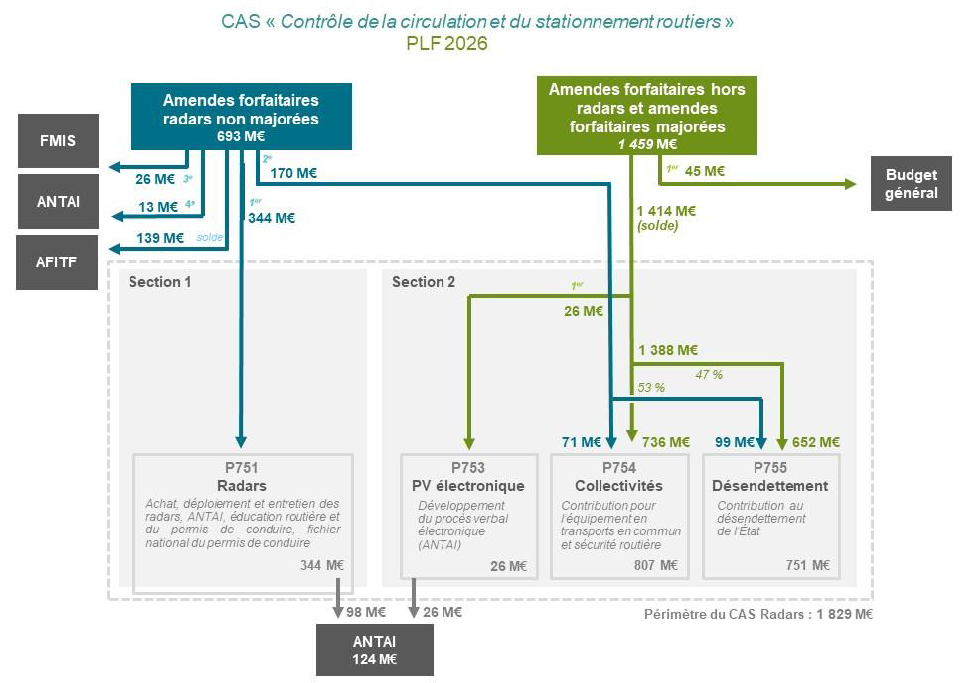
Schéma d'affectation du produit des amendes routières en 2026
Source : projet annuel de performances « Contrôle de la circulation et du stationnement routiers », annexé au projet de loi de finances pour 2026
En application du premier alinéa du II du même article 49, le produit des « AF Radars » est affecté aux deux sections du compte, dans des limites régulièrement ajustées par les lois de finances annuelles. En l'état du droit, la limite globale est de 514,65 millions d'euros, dont 344,65 millions d'euros au maximum pour la première section, puis dans la limite de 170 millions d'euros pour la deuxième section.
En application du second alinéa du même II, le produit excédant ce plafond est attribué successivement à plusieurs organismes, à savoir le fonds pour la modernisation et l'investissement en santé (FMIS), dans la limite de 26 millions d'euros, puis l'Agence nationale de traitement automatisé des infractions (ANTAI), dans la limite de 13 millions d'euros. Enfin, le reliquat est attribué à l'Agence de financement des infrastructures de transport de France (AFITF).
Les ajustements de l'architecture du CAS prévus par les lois de finances initiales pour 2025 et 2026
L'article 130 de la loi de finances pour 2025 a abaissé de 3,3 millions d'euros le plafond d'affectation des AF radars à la première section du CAS, le ramenant de 339,95 millions d'euros à 336,65 millions d'euros, le plafond global étant modifié à due concurrence. Il a parallèlement institué une affectation directe à l'ANTAI de 13 millions d'euros, distincte des subventions qui lui sont versées par les programmes 751 et 7531383(*). Cette affectation visait à financer l'adaptation de la chaîne de traitement de contrôle automatisé et à couvrir des dépenses supplémentaires résultant du traitement des infractions constatées par les appareils de contrôle automatique qui ont vocation à être prochainement déployés par les collectivités territoriales, en application de l'article 53 de la loi du 21 février 2022 dite « loi 3DS »1384(*).
L'article 137 de la loi de finances pour 2026 a, en sens inverse, relevé de 8 millions d'euros le plafond du produit des AF Radars affectées à la première section du compte - porté à 344,65 millions d'euros -, de même que le plafond à due concurrence, afin de financer certaines dépenses d'amorçage de marchés avec des prestataires pour la mise en place de radars destinés aux collectivités territoriales.
Source : commission des finances
Les autres amendes, « AFM » et « AF hors radars », alimentent, quant à elles, exclusivement la deuxième section du CAS, sans plafonnement global, après minoration de 45 millions d'euros au profit du budget général.
B. L'ANTAI A ACCUMULÉ UNE TRÉSORERIE SUPÉRIEURE À L'OBJECTIF FIXÉ PAR SON CONTRAT D'OBJECTIFS ET DE PERFORMANCE
1. Un opérateur financé par plusieurs circuits budgétaires
Créée par le décret du 29 mars 20111385(*), l'ANTAI est un établissement public administratif de l'État placé sous la tutelle du ministre de l'intérieur, exercée par la délégation à la sécurité routière (DSR).
Ses missions connaissent un élargissement progressif continu. Elle assure ainsi notamment le traitement automatisé des infractions constatées par les dispositifs de contrôle automatisé (radars) et par procès-verbal électronique (PVe), ainsi que le traitement des forfaits de post-stationnement (FPS) et des amendes forfaitaires délictuelles (AFD1386(*)), dont le champ est progressivement étendu. L'élargissement de ses missions s'accompagne de travaux de modernisation et de sécurisation de ses systèmes d'information.
L'agence bénéficie de plusieurs sources de financement. Dans la loi de finances initiale pour 2026, les subventions versées par le programme 751 s'élèvent à 98,3 millions d'euros, dont 83,3 millions d'euros pour charges de service public et 15 millions d'euros pour charges d'investissement. Celles du programme 753 atteignent 26,2 millions d'euros, dont 25,2 millions d'euros pour charges de service public et 1 million d'euros pour charges d'investissement.
À ces financements s'ajoutent l'affectation directe d'une fraction du produit des amendes radars, dans la limite de 13 millions d'euros, ainsi que des recettes propres, principalement issues des prestations de traitement des FPS réalisées pour les collectivités territoriales. L'agence a également récemment bénéficié, plus marginalement, de subventions de la direction générale des infrastructures, des transports et des mobilités (DGITM), notamment au titre du contrôle des zones à faibles émissions mobilité1387(*).
2. Des financements publics en hausse, mais une sous-exécution récurrente des dépenses
Dans sa note d'analyse de l'exécution budgétaire pour 20251388(*), la Cour des comptes relève que les recettes de l'ANTAI ont atteint 167 millions d'euros cette année-là, contre 148,5 millions d'euros en 2024, soit une progression de 12,5 %.
Cette hausse résulte principalement de l'augmentation des financements publics, passés de 119,7 millions d'euros en 2024 à 138,5 millions d'euros en 2025. Elle s'explique, selon la Cour, notamment par la progression des subventions du programme 751 et par le premier versement de l'affectation directe de 13 millions d'euros du produit des amendes radars. La subvention de la DGITM s'est, en revanche, réduite de 4 millions d'euros en 2024 à 1 million d'euros en 2025.
Évolution des recettes de l'Agence nationale de traitement automatisé des infractions (ANTAI) entre 2022 et 2025
(en millions d'euros)
|
Catégorie de recettes |
2022 |
2023 |
2024 |
2025 |
|
Financements publics |
109,5 |
116,0 |
119,7 |
138,5 |
|
Recettes propres liées aux forfaits de post-stationnement (FPS) |
19,4 |
19,0 |
25,3 |
26,2 |
|
Autres recettes propres |
5,2 |
3,1 |
3,5 |
2,3 |
|
TOTAL DES RECETTES |
134,1 |
138,1 |
148,5 |
167,0 |
|
Évolution annuelle |
-- |
+ 3 % |
+ 7,5 % |
+ 12,5 % |
Source : commission des finances, d'après les données de la Cour des comptes, note d'analyse de l'exécution budgétaire 2025 du CAS « Contrôle de la circulation et du stationnement routiers », avril 2026
Parallèlement, les dépenses exécutées se sont établies, selon la Cour des comptes, à 145,6 millions d'euros en 2025, contre 170,9 millions d'euros prévus au budget initial, soit une sous-exécution de 25,3 millions d'euros, un ordre de grandeur comparable à celui observé en 2024.
Cette sous-exécution résulterait notamment de moindres dépenses d'édition et d'envoi des avis de contravention, liées à la faible disponibilité des radars au premier semestre 2025, ainsi que de décalages de facturation informatique et du report de certaines dépenses. Par ailleurs, aucune dépense d'édition et d'envoi d'avis de contravention liée aux radars des collectivités territoriales n'a été réalisée en 2025, leur déploiement n'ayant pas encore commencé1389(*).
La sous-exécution budgétaire intervient alors que l'activité globale de l'agence, mesurée en nombre d'avis envoyés (en matière de contravention, de PVe, de FPS, d'ALD, etc.), a progressé en 2025, de 2 % par rapport à 2024.
La sous-exécution globale des dépenses ne traduit toutefois pas une diminution des investissements de l'agence. Ceux-ci ont atteint 37,5 millions d'euros en 2025, contre 26,1 millions d'euros en 2024, notamment en raison des travaux de modernisation et de sécurisation des chaînes de traitement et de leur adaptation à de nouvelles catégories d'infractions.
La progression des recettes, conjuguée à la sous-exécution des dépenses, s'est ainsi traduite par un solde budgétaire positif de 21,4 millions d'euros en 2025.
Évolution des dépenses exécutées et du solde budgétaire de l'ANTAI (2022-2025)
(en CP, en millions d'euros)
|
Nature des dépenses |
2022 |
2023 |
2024 |
2025 |
|
Personnel |
5,2 |
6,1 |
6,8 |
7,5 |
|
Fonctionnement |
99,1 |
120,8 |
115,5 |
100,6 |
|
Investissement |
19,3 |
21,7 |
26,1 |
37,5 |
|
Total des dépenses |
123,6 |
148,6 |
148,4 |
145,6 |
|
Solde budgétaire |
+ 10,5 |
- 10,5 |
+ 0,1 |
+ 21,4 |
Source : commission des finances, d'après les données de la Cour des comptes, note d'analyse de l'exécution budgétaire 2025 du CAS « Contrôle de la circulation et du stationnement routiers », avril 2026
Pour 2026, la Cour indique que l'agence prévoit un budget de 173,5 millions d'euros, supérieur de 19 % aux dépenses exécutées en 2025.
3. Une trésorerie estimée à près de sept mois d'activité à la fin de 2025
Selon les informations transmises par la délégation à la sécurité routière (DSR) au rapporteur général, la trésorerie de l'ANTAI s'établissait à 82,2 millions d'euros au 31 décembre 2025, contre 61,1 millions d'euros un an auparavant. Ces données confirment les montants provisoires figurant dans la note d'analyse de la Cour des comptes sur l'exécution de 2025, qui évaluait par ailleurs le fonds de roulement de l'agence à 92,2 millions d'euros fin 2025.
La DSR anticipe une légère diminution de la trésorerie de l'ANTAI en 2026, qui s'établirait à 76,4 millions d'euros à la fin de l'année, conformément au budget rectificatif de l'ANTAI approuvé par son conseil d'administration le 1er mars 2026. Cette prévision demeure toutefois dépendante de l'exécution effective des recettes et des dépenses de l'agence, alors que des sous-exécutions significatives des dépenses ont été constatées en 2024 et 2025.
Évolution du fonds de roulement et de la trésorerie de l'ANTAI entre 2020 et 2026
(en millions d'euros, au 31 décembre)
|
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
|
|
Trésorerie |
80,1 |
61,2 |
71,7 |
61,1 |
61,1 |
82,2 |
76,4 |
Source : réponses de la délégation à la sécurité routière au questionnaire du rapporteur général
Selon la Cour des comptes, la trésorerie représentait ainsi près de sept mois d'activité fin 2025, contre un objectif de deux mois fixé par le contrat d'objectifs et de performance (COP) 2024-2027 de l'agence.
Dans ces conditions, elle estime que la trésorerie de l'ANTAI a vocation à être réduite, soit par une diminution des subventions pour charges de service public versées par les programmes 751 et 753, soit par un prélèvement direct au profit du budget général de l'État1390(*).
II. LE DISPOSITIF PROPOSÉ : UNE DIMINUTION PONCTUELLE DE 40,8 MILLIONS D'EUROS DES RECETTES AFFECTÉES À LA PREMIÈRE SECTION DU CAS, AU BÉNÉFICE DU BUDGET GÉNÉRAL
A. UN ABAISSEMENT DE PLAFONDS D'AFFECTATION AU CAS « RADARS » POUR LA SEULE ANNÉE 2027
Le premier alinéa du présent article prévoit, pour l'année 2027, une dérogation au premier alinéa du II de l'article 49 de la loi de finances pour 2006, régissant le CAS1391(*). Il ramène le plafond global du produit des amendes forfaitaires issues du contrôle automatisé affecté au CAS de 514,65 millions d'euros à 473,85 millions d'euros, et le plafond d'affectation à sa première section de 344,65 millions d'euros à 303,85 millions d'euros, soit une baisse de 40,8 millions d'euros dans les deux cas.
La diminution porte ainsi intégralement sur la première section du compte, le montant de 170 millions d'euros affecté à la deuxième section demeurant inchangé.
Évolution des plafonds d'affectation au CAS
des amendes forfaitaires issues des radars
(en millions d'euros)
|
Affectation |
Droit existant |
Dispositif proposé pour 2027 |
Variation |
|
Ensemble du CAS |
514,65 |
473,85 |
- 40,80 |
|
Dont première section « Contrôle automatisé » |
344,65 |
303,85 |
- 40,80 |
|
Dont deuxième section « Circulation et stationnement routiers » |
170 |
170 |
0 |
Source : commission des finances du Sénat, d'après l'article 49 de la loi de finances pour 2006 et le présent article
Le présent article ne modifie pas non plus les règles d'affectation à la deuxième section des autres amendes forfaitaires de la police de la circulation et des amendes forfaitaires majorées.
B. LA SOUSTRACTION D'UN MONTANT ÉQUIVALENT DU SOLDE AFFECTÉ AUX ORGANISMES EXTÉRIEURS AU CAS « RADARS »
Le second alinéa du présent article
prévoit, pour la seule année 2027,
de diminuer de 40,8 millions d'euros le solde du produit des
amendes forfaitaires issues des radars avant son affectation aux
organismes mentionnés au second alinéa du II de
l'article 49 de la loi de finances pour 2006. Cette
minoration intervient ainsi après l'affectation du produit des amendes
forfaitaires issues des radars au CAS, dans les limites mentionnées
supra, mais avant les affectations successives au FMIS, à
l'ANTAI et à l'AFITF.
Cette disposition vise à neutraliser les conséquences mécaniques de l'abaissement des plafonds prévu au premier alinéa du présent article. En effet, à produit d'amendes inchangé et lorsque les plafonds sont atteints, cette diminution aurait pour effet d'augmenter de 40,8 millions d'euros les recettes disponibles pour les organismes bénéficiaires situés en aval du CAS, et donc, concrètement, pour l'AFITF, bénéficiaire résiduel.
La minoration prévue au second alinéa du présent article permet ainsi que les 40,8 millions d'euros retirés au CAS bénéficient au budget général de l'État1392(*).
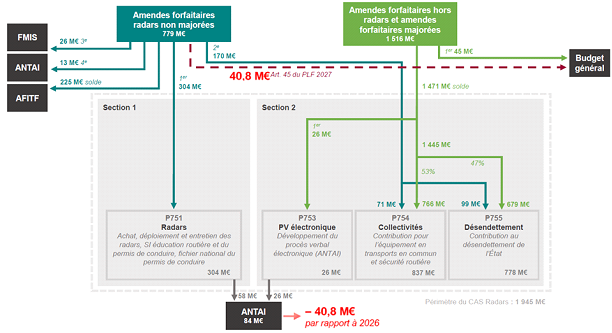
Selon les prévisions communiquées par la délégation à la sécurité routière (DSR) au rapporteur général, le produit des amendes forfaitaires radars non majorées atteindrait 779 millions d'euros en 2027. Ce montant permettrait de servir intégralement les deux sections du CAS. En outre, après minoration du montant prévu par le présent article, seraient servies les affectations au fonds pour la modernisation et l'investissement en santé (FMIS), à hauteur de 26 millions d'euros, et à l'Agence nationale de traitement automatisé des infractions (ANTAI), pour 13 millions d'euros. Le reliquat attribué à l'Agence de financement des infrastructures de transport de France (AFITF) s'établirait, enfin, à environ 225 millions d'euros.
C. UNE BAISSE D'UN MONTANT IDENTIQUE DE LA SUBVENTION VERSÉE À L'ANTAI VIA LE PROGRAMME 751 DU CAS « RADARS »
Selon l'évaluation préalable du présent article, la mesure vise à ramener la trésorerie de l'ANTAI au niveau correspondant à deux mois d'activité prévu par son COP 2024-2027, tout en préservant les moyens nécessaires à l'exercice de ses missions.
Au-delà du présent article, cette diminution des recettes affectées au CAS s'accompagne en effet d'une réduction parallèle de 40,8 millions d'euros de la subvention pour charges de service public versée à l'ANTAI par le programme 751 « Structures et dispositifs de sécurité routière » du CAS « Radars », qui serait ramenée de 83,3 millions d'euros en 2026 à 42,5 millions d'euros en 2027. La subvention pour charges d'investissement de 15 millions d'euros versée par ce programme demeurerait en revanche inchangée. Il en irait de même des subventions versées à l'agence par le programme 753 « Contrôle et modernisation de la politique de la circulation et du stationnement routiers », pour un montant total de 26,2 millions d'euros.
Schéma d'affectation des amendes au CAS
« Radars »
et aux organismes extérieurs
en 2027
Source : commission des finances, d'après une adaptation du schéma fourni par la délégation à la sécurité routière en réponse au questionnaire du rapporteur général
Évolution des financements de l'ANTAI
provenant des programmes 751 et 753
du CAS
« Radars »
(en millions d'euros, au 31 décembre)
|
Financement |
LFI 2026 |
PLF 2027 |
Variation |
|
Programme 751 - Subvention pour charges de service public |
83 301 893 |
42 501 893 |
- 40 800 000 |
|
Programme 751 - Subvention pour charges d'investissement |
15 000 000 |
15 000 000 |
0 |
|
Total programme 751 |
98 301 893 |
57 501 893 |
- 40 800 000 |
|
Programme 753 - Subvention pour charges de service public |
25 180 665 |
25 180 665 |
0 |
|
Programme 753 - Subvention pour charges d'investissement |
1 000 000 |
1 000 000 |
0 |
|
Total programme 753 |
26 180 665 |
26 180 665 |
0 |
|
Total des subventions versées par le CAS « Radars » |
124 482 558 |
83 682 558 |
- 40 800 000 |
Source : commission des finances du Sénat, d'après les documents budgétaires du CAS « Radars » annexés au PLF pour 2027
Les crédits proposés pour l'ensemble du programme 751 passeraient de 344,34 millions d'euros en LFI pour 2026 à 303,54 millions d'euros en PLF pour 2027. Ces montants budgétaires doivent être distingués des plafonds légaux d'affectation, respectivement fixés à 344,65 et 303,85 millions d'euros1393(*). L'écart d'environ 310 000 euros entre les plafonds et les crédits demeure inchangé entre 2026 et 2027 et ne résulte pas du présent article.
Le dispositif prévu ne constitue pas un prélèvement direct sur la trésorerie de l'ANTAI.
D. UNE DÉROGATION ANNUELLE, SANS MODIFICATION PÉRENNE DE L'ARTICLE 49
Les deux alinéas du présent article limitent expressément leur application à l'année 2027. Contrairement aux ajustements des lois de finances pour 2025 et 20261394(*), le présent article ne remplace ainsi pas durablement les montants inscrits à l'article 49 de la loi de finances pour 2006.
À législation inchangée, les plafonds de 514,65 millions d'euros pour l'ensemble du CAS et de 344,65 millions d'euros pour sa première section retrouveraient donc leur application en 2028.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MOBILISATION JUSTIFIÉE DE LA TRÉSORERIE DE L'ANTAI
A. UN AJUSTEMENT BIENVENU DES RESSOURCES DE L'AGENCE À SES BESOINS EFFECTIFS
Le rapporteur général considère que la mobilisation d'une partie de la trésorerie excédentaire de l'ANTAI est justifiée. Les opérateurs de l'État doivent participer à l'effort de redressement des comptes publics. Leurs financements doivent être décidés en fonction de leurs besoins effectifs et de l'exécution de leurs dépenses, afin d'éviter l'accumulation de disponibilités excédentaires.
Cette exigence s'inscrit dans le prolongement des travaux de la commission d'enquête du Sénat sur les missions des agences, opérateurs et organismes consultatifs de l'État. Dans son rapport présenté le 1er juillet 20251395(*), étaient soulignées notamment les insuffisances du suivi de la situation financière de ces organismes. En outre, la commission d'enquête plaidait pour un renforcement du contrôle exercé par l'État et le Parlement sur l'utilisation de leurs ressources.
La situation de l'ANTAI illustre cette nécessité. Comme l'a relevé la Cour des comptes dans sa note d'analyse de l'exécution budgétaire pour 2025 du CAS « Radars », et comme le confirment les documents budgétaires, les financements publics de l'agence ont progressé de près de 20 millions d'euros en 2025, alors que ses dépenses ont été sous-exécutées de 25,3 millions d'euros, après une autre sous-exécution en 2024. Sa trésorerie s'établissait ainsi à 82,2 millions d'euros à la fin de 2025, soit près de sept mois d'activité, contre un objectif de deux mois prévu par son contrat d'objectifs et de performance 2024-2027.
Dans ces conditions, la diminution de 40,8 millions d'euros de la subvention pour charges de service public versée par le programme 751 apparaît opportune. Elle correspond d'ailleurs à l'une des modalités de réduction de la trésorerie de l'agence expressément préconisées par la Cour des comptes.
Le rapporteur général relève, par ailleurs, que le budget prévisionnel de l'ANTAI pour 2026 repose, selon la Cour des comptes, sur des dépenses de 173,5 millions d'euros. Sur cette base, deux mois d'activité représenteraient environ 29 millions d'euros. Or, selon les informations transmises par la délégation à la sécurité routière (DSR) au rapporteur général, la trésorerie de l'agence devrait s'établir à 76,4 millions d'euros à la fin de 2026. Cette prévision correspondrait par ailleurs à une absence de sous-exécution des dépenses, contrairement à 2025 et 2024. Sur la base de cette prévision, la diminution de 40,8 millions d'euros proposée pour 2027 ramènerait la trésorerie à 35,6 millions d'euros à la fin de cet exercice, selon la projection communiquée par la DSR1396(*). Ce montant resterait a priori supérieur à des dépenses correspondant à deux mois d'activité calculées sur la base du budget prévisionnel pour 20261397(*).
Le rapporteur général sera donc attentif à l'évolution de la trésorerie de l'ANTAI au cours des prochaines années. Il souligne également que la mesure prévue par le présent article ne constitue pas, en elle-même, une économie structurelle sur les dépenses de l'opérateur. Elle doit donc s'accompagner d'une programmation rigoureuse de ses besoins et de ses financements, afin d'éviter la reconstitution d'une trésorerie excédentaire.
B. UNE MESURE QUI PRÉSERVE LA POSSIBILITÉ DE DÉPLOIEMENT DES RADARS DES COLLECTIVITÉS, DONT L'EFFECTIVITÉ DOIT ÊTRE ACCÉLÉRÉE
La réduction des ressources de l'ANTAI ne remet pas en cause la possibilité offerte aux collectivités territoriales de déployer leurs radars, en application de l'article L. 130-9 du code de la route, modifié par la loi du 21 février 2022 dite « 3DS »1398(*).
Les financements spécifiquement prévus pour accompagner ce déploiement sont en effet préservés. Le projet annuel de performances pour 2027 relatif au CAS « Radars » confirme le maintien de 8 millions d'euros en 2027 au titre du déploiement des radars des collectivités, au sein du programme 751. De même, l'affectation directe à l'ANTAI du produit des amendes forfaitaires radars, dans la limite de 13 millions d'euros, n'est pas remise en cause. Les subventions pour charges d'investissement versées à l'agence par les programmes 751 et 753 sont également maintenues1399(*).
Financements publics de l'ANTAI en 2026 et 20271400(*)
(en millions d'euros)
|
Origine du financement |
LFI 2026 |
PLF 2027 |
|
Programme 751 - Subvention pour charges de service public |
83,3 |
42,5 |
|
Programme 751 - Subvention pour charges d'investissement |
15,0 |
15,0 |
|
Programme 753 - Subvention pour charges de service public |
25,2 |
25,2 |
|
Programme 753 - Subvention pour charges d'investissement |
1,0 |
1,0 |
|
Affectation directe du produit des amendes radars |
13,0 |
13,0 |
|
Total |
137,5 |
96,7 |
Source : commission des finances du Sénat, d'après les documents budgétaires du CAS « Radars » annexés au PLF pour 2027
Le rapporteur général constate, en revanche, des retards dans les possibilités de déploiement de ces dispositifs, alors que cette faculté a été ouverte aux collectivités territoriales dès 2022. La Cour des comptes relève, dans sa note d'analyse de l'exécution budgétaire pour 2025, qu'une première vague de 200 radars devait être installée au dernier trimestre de 2026. Or, le projet annuel de performances pour 2027 prévoit désormais une possibilité de mise en oeuvre par les collectivités au cours de l'année 2027, à la suite de la conclusion d'un accord-cadre avec différents prestataires en 2026.
Ces retards ont d'ailleurs contribué à l'accumulation de trésorerie de l'ANTAI. La Cour constate notamment qu'aucune dépense d'édition et d'envoi d'avis de contravention liée aux radars des collectivités n'a été réalisée en 2025, alors que l'agence bénéficiait déjà de financements supplémentaires destinés à accompagner leur déploiement. Il devrait en aller de même en 2026.
Il appelle donc le Gouvernement à préciser le calendrier opérationnel de déploiement des radars des collectivités, de même qu'à assurer un suivi rigoureux des dépenses associées pour ce qui concerne l'ANTAI.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 46
Modification des dispositions relatives au compte de
concours financiers « Avances aux collectivités
territoriales »
En premier lieu, le présent article modifie l'architecture budgétaire du compte de concours financiers (CCF) « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution » en créant une nouvelle section, qui prend la forme d'un programme budgétaire au sein duquel seront recensées les différentes fractions d'accise sur les énergies affectées aux collectivités territoriales résultant de transferts de compétences.
En second lieu, il tire les conséquences de cette modification pour ajuster les modalités de versement de la fraction d'accise sur les énergies perçue sur les gazoles et essences par les collectivités régies par l'article 73 de la Constitution.
Il uniformise également le calendrier de versement de ces différentes compensations en prévoyant un versement par douzième.
Constatant le caractère principalement technique des dispositions du présent article, et considérant que le recensement d'opérations de même nature au sein d'un même programme fait sens, la commission des finances s'est montrée favorable à cette nouvelle architecture budgétaire.
À l'initiative du rapporteur général, elle a adopté un amendement I-59 (FINC.59) procédant à une correction légistique, sans effet sur le fond de l'article.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : DES FRACTIONS D'ACCISE SUR LES ÉNERGIES VERSÉES AUX COLLECTIVITÉS SELON UN CALENDRIER IRRÉGULIER ET DISSÉMINÉES DANS UNE ARCHITECTURE BUDGÉTAIRE PEU LISIBLE
A. UN COMPTE DE CONCOURS FINANCIERS QUI NE PERMET PAS DE DISPOSER D'UNE VISION D'ENSEMBLE DES COMPENSATIONS EFFECTUÉES VIA L'ATTRIBUTION AUX COLLECTIVITÉS DE FRACTIONS D'ACCISE SUR LES ÉNERGIES
1. Le CCF comporte actuellement trois programmes dont le programme 833 qui finance l'essentiel des avances versées aux collectivités territoriales sur le produit de leurs impositions à venir
L'article 19 de la loi organique relative aux lois de finances (LOLF) du 1er août 20011401(*) distingue quatre catégories de compte spéciaux parmi lesquels les comptes de concours financiers1402(*) (CCF). Conformément à l'article 24 de la LOLF, ceux-ci « retracent les prêts et avances consentis par l'État ».
Le CCF « Avances aux collectivités territoriales » a été créé par la loi de finances pour 20061403(*). Il a, depuis, été renommé1404(*) en CCF « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution ». Il permet de verser des avances sur les recettes fiscales et différents versements de l'État aux collectivités territoriales, à des établissements publics fonciers (EPF) et aux chambres consulaires, dans l'attente du recouvrement effectif de ceux-ci.
Il est composé de trois sections qui correspondent chacune à un programme :
- une section sur laquelle sont retracés le versement puis le remboursement des avances de trésorerie aux collectivités, établissements publics et à la Nouvelle-Calédonie (programme 832) ;
- une section sur laquelle sont retracés le versement puis le remboursement des avances mensuelles sur le montant des impositions revenant aux régions, départements, communes, établissements et divers organismes (programme 833) ;
- une troisième section, relative aux avances remboursables de droits de mutation à titre onéreux destinées à soutenir les départements et d'autres collectivités affectées par les conséquences économiques de l'épidémie de covid-19 (programme 834). Créée pour une durée limitée par la loi de finances rectificative du 30 juillet 20201405(*), elle ne fait l'objet d'aucune AE ni d'aucun CP : seuls des remboursements d'avances par certaines collectivités y étaient encore rattachés jusque fin 2025 et aucun mouvement n'y figure en 2026.
Le programme 834, ni autorisations d'engagement, ni crédits de paiement
Ce programme temporaire visait à soutenir les collectivités confrontées à une perte de recettes des droits de mutation à titre onéreux en raison du ralentissement de l'activité en 2020 lié aux mesures d'endiguement sanitaire mises en oeuvre afin de lutter contre l'épidémie de Covid-19.
Il avait alors été doté de 2 milliards d'euros en AE et CP en 2020 et de 700 millions d'euros en 2021 à partir d'une estimation de baisse des DMTO de 25 %. En raison du recul finalement très limité des recettes de DMTO en 2020, la majorité des départements, inéligibles in fine au dispositif, ont remboursé spontanément leurs avances en 2020 et 2021.
Au 1er janvier 2022, seules quatre collectivités ont réellement été éligibles au dispositif (la collectivité européenne d'Alsace, la ville de Paris, les départements de l'Essonne et de Guadeloupe) pour un total d'avances de 54 934 712 euros. Ces avances doivent faire l'objet d'un remboursement par chaque collectivité territoriale bénéficiaire1406(*), sur une période de trois ans, à compter de l'année suivant celle au cours de laquelle le montant de ses recettes fiscales a été égal ou supérieur à celui constaté en 2019.
Au 1er août 2025, à la suite de la liquidation des avances de fiscalité du mois de juillet, la Guadeloupe a soldé la totalité de l'avance de DMTO perçue : à ce jour, une seule collectivité demeure débitrice, la Ville de Paris. À fin 2025, la ville de Paris devait un total d'environ 23,11 millions d'euros qu'elle s'est engagée à rembourser, par tiers, à raison de 7 704 666 euros par an en 2026, 2027 et 2028.
Les seuls mouvements enregistrés sur le programme 834 sont donc les recettes des remboursements effectués par les collectivités, sans qu'aucune autorisation d'engagement ou crédits de paiement n'y figure. Un mouvement correspondant au remboursement de l'échéance précitée, pour 2027, sera le seul figurant sur le programme 834.
Source : commission des finances du Sénat
Parmi les trois programmes du CCF, l'essentiel des mouvements, en volume, concerne le programme 833 « Avances sur le montant des impositions revenant aux régions, départements, communes, établissements et divers organismes ». Piloté par la direction générale des finances publiques (DGFiP), dont la directrice a la qualité de responsable de programme, il porte quatre actions :
- l'action n° 1 permet de retracer les avances sur le montant des impositions revenant aux collectivités, à leurs groupements et à divers organismes1407(*). Elle finance les avances versées aux collectivités en prévision de la perception des différentes impositions directes locales comme les taxes foncières ainsi que des fractions de TVA affectées en compensation de la suppression de la cotisation sur la valeur ajoutée des entreprises (CVAE). Cette action finance également les avances versées sur le produit à venir de la taxe communale, d'une part, et départementale, d'autre part, sur la consommation finale d'électricité (TCCFE et TDCFE) qui ont succédé à la taxe intérieure sur la consommation finale d'électricité (TICFE) et, plus subsidiairement, d'autres taxes comme la redevance départementale et communale des mines ou la taxe sur les éoliennes en mer. Elle a été exécutée à hauteur de 122,5 milliards d'euros en 2025 ;
- l'action n° 2 retrace les avances versées aux départements sur le produit de l'accise sur les énergies, pour assurer la compensation du transfert de la gestion et du paiement du revenu de solidarité active (RSA) soit un total de 5,1 milliards d'euros en 2025. Ce montant inclut la compensation au profit du département de Mayotte des charges nouvelles résultant de sa départementalisation (financement des formations sociales initiales, des aides aux étudiants inscrits dans ces formations, des aides aux personnes âgées et handicapées et financement du fonds de solidarité pour le logement et de la protection juridique des majeurs) ;
- l'action n° 3 finance les avances accordées aux départements sur les frais de gestion de la taxe foncière sur les propriétés bâties (TFPB) correspondant à un total de 1,2 milliard d'euros en 2025. L'État reverse en effet aux départements les frais de gestion de la TFPB afin que ceux-ci puissent alimenter un dispositif de compensation péréquée (DCP) destiné à financer une partie des allocations individuelles de solidarité (AIS) ;
- enfin, l'action n° 4 (pour un total exécuté en 2025 de 1,1 milliard d'euros) porte les avances consenties aux régions sur les frais de gestion de la contribution foncière des entreprises (CFE) et de la cotisation sur la valeur ajoutée des entreprises (CVAE), ainsi que sur le produit de l'ancienne taxe intérieure de consommation sur les produits énergétiques (TICPE), intégrée depuis 2022 dans le régime des droits d'accises sur les énergies, versée aux régions pour compenser le transfert de la compétence « formation professionnelle ».
2. Parmi les produits des impositions à venir versées par anticipation aux collectivités via le programme 833 figurent des compensations, au titre de compétences transférées, prenant la forme de fraction d'accises sur les énergies
L'accise sur les énergies est une taxe sur les carburants et combustibles de chauffage ainsi que sur l'électricité, composée de cinq volets (électricité, gaz naturels, charbons, produits énergétiques autres que les gaz naturels et les charbons en métropole, produits énergétiques autres que les gaz naturels et les charbons en outre-mer). Ses différentes composantes correspondent aux anciennes taxes intérieures sur la consommation de produits énergétiques (TICPE)1408(*) renommées par voie d'ordonnance1409(*).
Les règles relatives « aux éléments taxables et aux territoires pour l'accise sur les énergies1410(*) » sont principalement déterminées aux articles L. 312-1 à L. 312-107 du code des impositions sur les biens et services.
Une part du produit des accises sur les énergies est allouée aux collectivités territoriales au titre de compétences qui leur ont été transférées, en application de l'article 72-2 de la Constitution qui dispose que « [t]out transfert de compétences entre l'État et les collectivités territoriales s'accompagne de l'attribution de ressources équivalentes à celles qui étaient consacrées à leur exercice. »
Ces droits à compensation (DAC) au bénéfice des collectivités territoriales sont, en effet, principalement couverts par le transfert du produit d'impôts revenant à l'État, dont l'accise sur les énergies.
Le produit brut global émanant de l'accise sur les énergies portant sur les carburants s'élève à 31,3 milliards d'euros en 2025. Sur ce total, les collectivités territoriales ont perçu 12,1 milliards d'euros.
Le versement du produit des accises aux collectivités suit actuellement deux voies distinctes.
La moitié environ du total versé aux collectivités (6,1 milliards d'euros sur les 12,1 milliards d'euros précités) transite par le programme 833 qui assure actuellement le versement de quatre fractions d'accises sur les énergies via les actions 2 et 4.
Il s'agit, en premier lieu, sur l'action 2, des avances d'accises sur les énergies versées aux départements au titre du transfert des charges relatives au revenu minimal d'insertion (RMI)1411(*) et au RSA1412(*) ainsi que des ressources versées au Département-Région de Mayotte en compensation des charges résultant de sa départementalisation1413(*).
Il s'agit en second lieu, sur l'action 4, de la fraction d'accises sur les énergies versée aux régions au titre de la compétence formation professionnelle1414(*).
L'autre moitié (6 milliards d'euros) du total versé aux collectivités fait l'objet d'une gestion directe par le service de contrôle budgétaire et comptable ministériel (SCBCM) du ministère de l'économie, des finances et de la souveraineté industrielle et numérique.
Le service de contrôle budgétaire et comptable ministériel du ministère de l'économie, des finances et de la souveraineté industrielle et numérique
Instauré par voie réglementaire1415(*) et placé sous l'autorité du ministre chargé du budget, le service de contrôle budgétaire et comptable ministériel (SCBCM) relève fonctionnellement, et pour sa gestion, du directeur du budget et du directeur général des finances publiques. Il est dirigé par un contrôleur budgétaire et comptable ministériel ayant la qualité de comptable public qui met en oeuvre le contrôle interne au sein des deux départements qui le compose : le département de contrôle budgétaire et le département comptable.
Outre sa mission de coordination de l'action des autorités chargées du contrôle budgétaire, auprès des services déconcentrés et des comptables publics assignataires des ordres de dépenses et de recettes émis par les ordonnateurs secondaires, il exerce également diverses missions qui lui sont confiées sur le fondement des articles 80, en matière comptable, et 88, en matière de contrôle budgétaire, du décret n° 2012-1246 du 7 novembre 2012 relatif à la gestion budgétaire et comptable publique.
Au titre de cette compétence budgétaire, le SCBCM assure la gestion directe de certaines fractions d'accises sur les énergies versées aux collectivités.
Source : commission des finances du Sénat
Dix fractions d'accises sur les énergies sont actuellement concernées par cette gestion directe par le SCBCM.
Parmi ces dix fractions, quatre sont affectées aux départements ou à des collectivités assimilées pour compenser :
- certains transferts de compétences résultant de la loi du 13 août 2004 relative aux libertés et responsabilités locales1416(*) ;
- certains transferts de compétences1417(*) prévus par la loi du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale, dite « loi 3DS », par exemple s'agissant du réseau routier national non concédé ;
- le transfert, à la Collectivité européenne d'Alsace, du réseau routier national non concédé résultant de la loi du 2 août 2019 relative aux compétences de la Collectivité européenne d'Alsace1418(*) ;
- et pour tenir compte d'ajustements ponctuels visant à apurer certains droits à compensation.
Les six autres fractions sont affectées aux régions ou à des collectivités assimilées pour compenser :
- des transferts de compétences résultant de la loi du 13 août 2004 relative aux libertés et responsabilités locales1419(*) ;
- des transferts de compétences engendrés par la loi du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles (loi MAPTAM) et par la loi du 7 août 2015 portant nouvelle organisation territoriale de la République (loi NOTRe), s'agissant par exemple de la gestion des fonds européens et du dispositif d'accompagnement à la création et à la reprise d'entreprises (dispositif NACRE)1420(*) ;
- des transferts de compétences prévus par la loi du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale, dite loi 3DS (comme les départements, les régions sont potentiellement concernées, mais à titre expérimental et provisoire, par le transfert d'une partie du réseau routier national non concédé)1421(*) ;
- les effets de la réforme de l'apprentissage1422(*) ;
- le transfert des délégations régionales de l'Office national d'information sur les enseignements et les professions (Onisep), résultant de la loi du 5 septembre 2018 pour la liberté de choisir son avenir professionnel1423(*) ;
- des ajustements ponctuels visant à apurer certains droits à compensation.
B. UN CALENDRIER DE VERSEMENT DES COMPENSATIONS AFFÉRENTES AUX COLLECTIVITÉS PARTICULIÈREMENT HÉTÉROGÈNE
Les calendriers de versement des compensations précitées ne sont pas concordants.
Le versement par avance du produit des accises aux collectivités transitant par les actions 2 et 4 du programme 833 suit un rythme prévisible et lissé par des douzièmes versés aux collectivités concernées.
À l'inverse, les dix fractions d'accises sur les énergies versées aux collectivités et gérées par le SCBCM du ministère de l'économie, des finances et de la souveraineté industrielle et numérique suivent un calendrier fluctuant d'une période sur l'autre.
En effet, ces versements ont actuellement lieu au moyen du logiciel budgétaire et comptable Chorus au gré des déclarations effectuées par les entrepositaires agréés par la direction générale des douanes et droits indirects (DGDDI) : ainsi que le mentionne l'étude préalable du présent article, ce sont les seuls opérateurs autorisés à détenir des produits soumis à l'accise sur les énergies en suspension de droits.
Or, il est prévu que la gestion et du recouvrement de l'accise sur les énergies soit transféré de la DGDDI à la direction générale des finances publiques (DGFiP) à compter du 1er janvier 2027.
À droit constant, la DGFiP serait donc amenée à gérer le versement aux collectivités de compensations reposant sur des accises sur les énergies selon des calendriers disparates.
En outre, les versements des compensations précitées dans les cinq collectivités régies par l'article 73 de la Constitution fait l'objet d'un autre calendrier.
Dans ces collectivités, le conseil régional fixe les tarifs de la fraction d'accise sur les énergies perçue sur les gazoles et essences sans pouvoir excéder les tarifs applicables en métropole : l'article L. 312-38 du code des impositions sur les biens et services dispose en effet que « par dérogation à l'article L. 312-35, dans les collectivités régies par l'article 73 de la Constitution, la région détermine les tarifs normaux des catégories fiscales des gazoles et des essences, sans pouvoir excéder les montant prévus au même article L. 312-35. »
Le produit de cet impôt est réparti par le conseil régional1424(*) au bénéfice des budgets de la région, des départements ainsi que du bloc communal et vise à assurer le financement de certaines dépenses spécifiques (transports publics de personnes, etc.).
L'évaluation préalable du présent article précise que le montant mensuel ainsi versé est évalué par la DGDDI via Chorus avant que les reversements soient ensuite effectués par les directions régionales des finances publiques (DRFiP), sur la base d'une délibération du conseil régional et d'un arrêté préfectoral.
Il en résulte, dans ces cinq collectivités, un calendrier de versement des fractions d'accise sur les énergies particulièrement hétérogène d'un mois sur l'autre.
II. LE DISPOSITIF PROPOSÉ : FAIRE FIGURER AU SEIN DU CCF TOUTES LES COMPENSATIONS CORRESPONDANT À DES FRACTIONS D'ACCISE SUR LES ÉNERGIES VERSÉES AUX COLLECTIVITÉS ET HOMOGÉNÉISER LEUR CALENDRIER DE VERSEMENT
A. LA CRÉATION D'UN NOUVEAU PROGRAMME POUR QUE FIGURENT AU PRÉSENT CCF TOUTES LES COMPENSATIONS CORRESPONDANT À DES FRACTION D'ACCISES SUR LES ÉNERGIES
Le I du présent article modifie le II de l'article 46 de la loi de finances pour 2006 sur le fondement duquel existe le compte de concours financiers « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution » pour créer une quatrième section, assimilée comme les trois autres à un programme, et intitulée « Avances sur le montant des produits d'accise sur les énergies revenant aux régions, départements et divers organismes ».
Ce nouveau programme 835 retracera, en recettes et en dépenses, le versement et le remboursement des avances au titre des fractions d'accise sur les énergies affectées aux départements, aux régions et à divers organismes qui ne sont pas retracées dans le programme 833.
Il est prévu que le programme 835 comporte quatre sous-sections, chacune étant assimilée à une action : les deux premières sous-sections retracent le versement et le remboursement des avances sur le montant des parts d'accises sur l'énergie affectées aux départements et aux régions, à l'exception des avances sur le montant des parts fixes d'accise sur l'énergie affectées aux régions en compensation du transfert des compétences en matière de formation professionnelle et d'orientation qui relèveront de la troisième sous-section.
Les modalités de versement des fractions d'accise sur les énergies qui transiteront par ce nouveau programme 835 sont alignées sur le dispositif existant pour les fractions affectées aux départements et aux régions qui relèvent déjà du compte de concours financiers (3° du I de l'article 46) :
- versement mensuel, par douzième, du droit à compensation ;
- ajustement anticipé du montant versé selon un mécanisme de garantie protecteur des collectivités territoriales. Lorsque le montant annuel du produit dû au bénéficiaire excède le montant versé par anticipation, la différence fait l'objet d'un versement complémentaire dès ce montant connu.
Le présent article procède, en outre, aux coordinations nécessaires au II de l'article 46 de la loi de finances pour 2006 afin de préciser l'articulation du droit existant et du droit proposé. Ainsi, en 2027, et avant que la nouvelle architecture du CCF n'entre en vigueur pleinement en 2028, les quatre fractions d'accise sur les énergies aujourd'hui retracées par le programme 833 continueront à relever de ce programme. Au 1er janvier 2028, elles rejoindront les dix fractions d'accise gérées par le SCBCM : les quatorze fractions d'accises sur les énergies versées aux collectivités au titre de compensation de transferts de compétence figureront alors au sein du programme 835.
Une quatrième sous-section aura vocation à retracer les avances réalisées au profit de l'Agence de financement des infrastructures de transport de France (Afitf), comme c'est déjà le cas actuellement pour d'autres organismes. En effet, divers organismes autres que les collectivités territoriales et leurs groupements bénéficient d'avances sur le produit de certaines impositions locales, recensées au sein du programme 833 du CCF. L'afitf verrait donc la fraction de l'accise sur les énergies perçue en métropole sur les produits autres que les charbons, les gaz naturels et l'électricité, dont il bénéficie au titre du 3° de l'article L. 1512-20 du code des transports, figurer au sein du nouveau programme 835.
Toutefois, les modalités de versement de cette fraction d'accise sur les énergies ne sont pas précisées au présent article.
B. LE PRÉSENT ARTICLE MODIFIE LES MODALITÉS DE VERSEMENT DE LA PART D'ACCISE SUR LES ÉNERGIES ET PROCÈDE À DIVERSES COORDINATIONS
La création du programme 835 par lequel transitera l'ensemble des fractions d'accise sur les énergies affectées aux collectivités territoriales donne lieu à diverses coordinations prévues au II du présent article.
Le principe d'un versement mensuel, par douzième, de l'avance sur le produit des impôts et taxes locales perçus par l'État est prévu par les 1° à 3° du II du présent article respectivement pour le bloc communal (ajout d'un IV à l'article L. 2332-2 du code général des collectivités territoriales), les départements (ajout d'un IV à l'article L. 3332-1-1 du même code) et pour les régions d'outre-mer régies par l'article 73 de la Constitution (ajout d'un IV à l'article L. 4331-2-1 du même code).
Le 4° du II du présent article complète l'article L. 4434-3 du code général des collectivités territoriales pour prévoir que « le conseil régional fait connaître aux services fiscaux, avant le 1er octobre de l'année précédant l'année d'imposition, les décisions relatives à » la répartition du produit de l'accise sur les énergies perçue sur les gazoles et essences en outre-mer.
Cette délibération de la région portant répartition du produit de fiscalité déclaré au comptable public à une date fixe, en l'espèce le 1er octobre de l'année N-1, a pour objectif, selon l'évaluation préalable de l'article, de « permettre la programmation du versement de l'avance de fiscalité dans l'applicatif SLAM1425(*) [car cette] date correspond à l'échéance habituelle de transmission des délibérations d'assiette de fiscalité directe locale appliquée en année N-1 (avant le 1er octobre N-1) pour une mise en oeuvre en année N. »
Parallèlement à cette délibération, un arrêté préfectoral, dressant la liste des collectivités bénéficiaires de la répartition à partir de la délibération régionale, est transmis à la DRFiP.
À défaut de transmission des décisions relatives à cette répartition, l'administration fiscale applique la répartition de l'année antérieure.
En outre, la date du 1er octobre de l'année N-1 est alignée sur celle à laquelle les délibérations relatives à la fiscalité directe locale doivent être adoptées pour être applicables au 1er janvier de l'année N.
Enfin, le 5° du II du présent article supprime (au a) le deuxième alinéa de l'article L. 4434-4 du CGCT qui définit actuellement les modalités de répartition d'un éventuel reliquat du produit de la taxe après la première répartition résultant de la délibération du conseil régional, et procède (au b) à une coordination qui est la conséquence de cette suppression.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : ADOPTER CET ARTICLE TECHNIQUE QUI N'IMPACTE PAS LE FINANCEMENT DES COLLECTIVITÉS TERRIORIALES
La commission des finances partage le point de vue exprimé par le Gouvernement, dans son évaluation préalable de l'article, selon lequel, « la création d'un nouveau programme budgétaire permet de clarifier et d'assurer un suivi budgétaire et comptable du versement des accises sur l'énergie aux régions et départements au titre des transferts de compétences via un vecteur budgétaire dédié, le programme-action 835 ».
En cela, le présent article répond à une recommandation formulée par la Cour des comptes dans son analyse de l'exécution budgétaire 2025 qui préconisait, « afin d'en assurer la traçabilité dans le cadre du budget de l'État, [d'] intégrer au compte de concours financiers (...) l'ensemble des transferts de fiscalité1426(*) », ce qui inclut les diverses fractions d'accise sur les énergies.
Le dispositif tient compte du transfert de la gestion et du recouvrement de l'accise sur les énergies de la DGDDI à la DGFiP, qui serait ainsi également chargée de verser l'ensemble des fractions attribuées aux collectivités.
Ainsi, la commission des finances souligne l'homogénéisation et la rationalisation des procédures que cette évolution de la maquette budgétaire engendrera.
Interrogée sur l'absence de dispositions concernant les modalités de versement, à l'Agence de financement des infrastructures de transport de France, de la fraction de l'accise sur les énergies perçue en métropole sur les produits autres que les charbons, les gaz naturels et l'électricité, la DGFiP a fait savoir au rapporteur général que « cette écriture permettra un paiement par douzième ou un paiement au fil de l'eau ».
Par ailleurs, à l'initiative du rapporteur général, la commission a adopté un amendement I-59 (FINC.59) procédant à une correction légistique : dans sa rédaction actuelle, le huitième alinéa du présent article vise la part d'accises sur les énergies affectée aux départements en application notamment du III de l'article 51 de la loi de finances pour 2009, lequel III de l'article 51 a été abrogé, c'est pourquoi l'amendement adopté par la commission vise à supprimer ce renvoi inopportun.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 47
Modification des dispositions relatives au compte de
concours financiers « Avances à l'audiovisuel
public » en lien avec la suppression du programme
848 « Programme de transformation »
Le présent article prévoit de supprimer de l'article 46 de la loi de finances pour 2006 la mention selon laquelle une partie des avances à l'audiovisuel public peut financer des actions de transformation identifiées dans les contrats d'objectifs et de moyens de l'audiovisuel public.
La loi de finances pour 2024 avait en effet introduit à l'article 46 précité la possibilité pour les entreprises de l'audiovisuel public de bénéficier d'avances finançant des « actions de transformation » identifiées dans les contrats d'objectifs et de moyens. Cette loi de finances a, en parallèle, créé un nouveau programme 848 dans le compte de concours financiers « Avances à l'audiovisuel public », nommé « Programme de transformation », destiné à accueillir ces crédits.
Toutefois, la trajectoire de financement de l'audiovisuel public prévue dans la loi de finances initiale pour 2024 a été remise en cause dès le décret d'annulation de février 2024, et les contrats d'objectifs et de moyens de l'audiovisuel public de la période 2024-2028, qui prévoyaient ces actions de transformation, ont été abandonnés, notamment à la suite de l'avis défavorable des parlementaires.
Par conséquent, le programme 848 n'a plus reçu de crédits dans la loi de finances initiale pour 2025 et il est devenu depuis une coquille vide. Sa suppression dans le projet de loi de finances pour 2027, dont le présent article tire les conséquences, était donc attendue.
La fin du programme de transformation ne doit toutefois pas faire oublier la nécessité d'opérer une véritable réforme de l'audiovisuel public. Le programme de transformation a en effet surtout échoué par manque d'ambition : les indicateurs de performance étaient trop imprécis et les opérations prévues correspondaient souvent à des projets en réalité déjà engagés.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LA CRÉATION D'UN « PROGRAMME DE TRANSFORMATION » DANS LE COMPTE DE CONCOURS FINANCIERS « AVANCES À L'AUDIOVISUEL PUBLIC » DANS LE CADRE DES CONTRATS D'OBJECTIFS ET DE MOYENS DE 2024- 2028
A. UN FINANCEMENT DE L'AUDIOVISUEL PUBLIC PAR LE BIAIS D'UNE AFFECTATION DE TAXE SUR LA VALEUR AJOUTÉE, DONT LA RÉPARTITION EST DÉTERMINÉE VIA UN COMPTE DE CONCOURS FINANCIERS
La contribution à l'audiovisuel public (CAP) a été supprimée par l'article 6 de la loi de finances rectificative pour 20221427(*). Aux termes de cet article, qui modifie le 2° du 1 du VI de l'article 46 de la loi de finances pour 20061428(*), la dotation affectée par l'État à l'audiovisuel public est constituée d'une fraction du produit de la taxe sur la valeur ajoutée (TVA) déterminée chaque année par la loi de finances de l'année.
Le Parlement a ainsi adopté fin 2024 une réforme de la loi organique relative aux lois de finances (LOLF)1429(*), afin d'en modifier l'article 2 pour permettre aux sociétés d'audiovisuel public de bénéficier de l'affectation d'un montant d'impôt d'État, ce qui a permis de maintenir le système antérieur de financement de l'audiovisuel public par une part de TVA affectée.
En effet, le II de l'article 2 de la LOLF, dans sa rédaction issue de la loi organique n° 2021-1836 du 28 décembre 2021 relative à la modernisation de la gestion des finances publiques, avait subordonné, à compter du dépôt du projet de loi de finances pour 2025, le maintien d'une imposition à un tiers à l'existence d'un lien entre l'imposition concernée et les missions de service public des organismes bénéficiaires1430(*), condition que la TVA ne remplissait pas pour l'audiovisuel public.
Le montant global de la part de TVA affectée est déterminé en première partie de la loi de finances, tandis que la répartition de ce montant entre les différentes sociétés relève de sa seconde partie, lors de la discussion du compte de concours financiers1431(*). Comme l'était la contribution à l'audiovisuel public, la fraction du produit de la taxe sur la valeur ajoutée est en effet versée sur un compte de concours financiers (CCF), nommé « Avances à l'audiovisuel public », institué par le VI de l'article 46 de la loi de finances pour 2006.
B. LE PROGRAMME DE TRANSFORMATION : UN NOUVEAU PROGRAMME CRÉÉ EN 2024
Lors de la préparation des contrats d'objectifs et de moyens (COM) de l'audiovisuel public sur la période 2024-2028, il était prévu que certaines transformations communes ou importantes des entreprises de l'audiovisuel public bénéficieraient d'un financement spécifique.
|
Les contrats d'objectifs et de moyens de l'audiovisuel public Le I de l'article 53 de la loi n° 86-1067 du 30 septembre 1986 relative à la liberté de communication a créé les contrats d'objectifs et de moyens (COM) régissant les relations entre l'État et les principales entreprises de l'audiovisuel public. L'État conclut un COM séparé, d'une durée légale de trois à cinq ans, avec cinq entreprises : - France Télévisions ; - Radio France ; - France Médias Monde ; - ARTE France ; - l'Institut national de l'audiovisuel (INA). On peut remarquer que TV5 Monde n'est pas couverte par ce dispositif, même si elle reçoit par ailleurs des crédits du compte « Avances à l'audiovisuel public ». Les contrats d'objectifs et de moyens de la période 2024-2028 ont finalement été abandonnés, après un avis défavorable en novembre 2024 de la commission des finances de l'Assemblée nationale, et des commissions des affaires culturelles du Sénat et de l'Assemblée nationale, qui les jugeaient déjà obsolètes. Même si l'avis des parlementaires n'est pas contraignant, le Gouvernement a ensuite abandonné de facto ces COM. Source : commission des finances |
L'article 162 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 avait ainsi modifié le VI de l'article 46 de la loi de finances pour 20061432(*) afin d'introduire la possibilité pour les entreprises de l'audiovisuel public de bénéficier d'avances finançant des « actions de transformation » identifiées dans les contrats d'objectifs et de moyens précités.
Pour accueillir les crédits de ces nouvelles avances, la loi de finances initiale pour 2024 a créé, dans le compte de concours financiers « Avances à l'audiovisuel public », un nouveau programme 848 « Programme de transformation ». Il s'agit du seul programme transversal du compte de concours financiers, chaque programme étant sinon consacré à une entreprise en particulier.
Le B de l'article 162 précité précise que le montant accordé par ces avances complémentaires peut être réduit en l'absence de mise en oeuvre de tout ou partie de ces actions de transformation. En conséquence, le versement des crédits par douzièmes peut être modulé afin d'intégrer la possibilité de réduire en cours d'année les sommes dédiées.
Pour les sommes déjà versées, l'État peut en demander le remboursement si les actions de transformation n'ont pas été mises en oeuvre, sachant que ce remboursement ne peut jamais être supérieur à la fraction qui a été spécifiquement versée pour financer les actions de transformation. Ces remboursements sont inscrits en recettes dans le compte de concours financiers.
II. LE DISPOSITIF PROPOSÉ : LA SUPPRESSION DE LA POSSIBILITÉ D'AFFECTER DES AVANCES À L'AUDIOVISUEL PUBLIC AU PROGRAMME DE TRANSFORMATION
Le 1° du I du présent article supprime du 1° du 1 du VI de l'article 46 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006 la mention selon laquelle une partie des avances à l'audiovisuel public peut financer des actions de transformation identifiées dans les contrats d'objectifs et de moyens de l'audiovisuel public.
Le 2° du I du présent article supprime également la seconde phrase du 2° du 1 du VI de l'article 46 précédemment cité, qui énonce que les recettes du compte de concours financiers « Avances à l'audiovisuel public » peuvent notamment provenir du remboursement des avances destinées à financer les actions de transformation mentionnées.
Enfin, le II du présent article supprime la phrase du 2 du VI de l'article 46, selon laquelle le montant d'une ou de plusieurs avances aux entreprises de l'audiovisuel public peut être réduit en l'absence de mise en oeuvre de tout ou partie des actions de transformation.
En somme, l'article 47 du présent projet de loi de finances supprime toute mention du programme de transformation de l'audiovisuel public dans la loi de finances initiale pour 2006.
En parallèle, le programme 848 disparaît entièrement de la maquette du compte de concours financiers « Avances à l'audiovisuel public » du projet de loi de finances pour 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE PROGRAMME DE TRANSFORMATION DE L'AUDIOVISUEL PUBLIC, UNE OCCASION MANQUÉE
A. LE PROGRAMME DE TRANSFORMATION ÉTAIT DEVENU UNE COQUILLE VIDE DEPUIS DÉJÀ PLUSIEURS ANNÉES
Le programme 848 « Programme de transformation » du compte de concours financiers « Avances à l'audiovisuel public » est devenu, depuis la loi de finances initiale pour 2025, une coquille vide : plus aucun crédit n'a en effet été inscrit sur ce programme depuis cette date.
Le programme n'a été doté de crédits que l'année de sa mise en place, en 2024, à hauteur de 69 millions d'euros. Toutefois, seuls 19 millions d'euros ont été finalement exécutés en 2024.
La réalité de l'exécution du programme est donc loin de ce qui était prévu dans la trajectoire prévisionnelle établie en 2024 : 69 millions d'euros en 2024, 74 millions d'euros en 2025 et 57 millions d'euros en 2026, soit 200 millions d'euros sur trois ans. Elle n'est pas davantage conforme à la trajectoire révisée de 2025, qui prévoyait quant à elle 180 millions d'euros sur quatre ans.
Crédits du programme de transformation de 2024 à 2027
(en millions d'euros)
|
2024 |
2025 |
2026 |
2027 |
|
|
Trajectoire initiale (2024) |
69 |
74 |
57 |
- |
|
Trajectoire révisée (2025) |
19 |
30 |
74 |
57 |
|
Crédits prévus dans la version initiale du projet de loi de finances |
69 |
30 |
0 |
Suppression proposée |
|
Crédits prévus dans la loi de finances initiale |
69 |
0 |
0 |
- |
|
Crédits exécutés |
19 |
- |
- |
- |
Note : dans la version initiale du PLF pour 2025, les crédits du programme de transformation étaient inscrits au programme 383 « Programme de transformation », et non au programme 848. En effet, le PLF pour 2025 prévoyait initialement de remplacer le compte de concours financiers par une mission du budget général, mais cette réforme n'a pas abouti.
Source : commission des finances, d'après les documents budgétaires
La forte sous-exécution de 2024 fait suite à une première annulation de 20 millions d'euros par le décret n° 2024-124 du 21 février 2024 portant annulation de crédits, et à une annulation supplémentaire de 30 millions d'euros par la loi n° 2024-1167 du 6 décembre 2024 de finances de fin de gestion pour 2024.
Les versements mensuels ont en effet été interrompus à partir de mai 2024, d'une part pour des raisons d'économies budgétaires, mais aussi en raison de la perspective, qui semblait alors proche, d'une réforme de la gouvernance de l'audiovisuel public : celle de la création d'une holding « France Médias », qui regrouperait France Télévisions, Radio France et l'INA, et à terme de la fusion de ces entreprises.
Le Gouvernement, dans la version initiale du projet de loi de finances pour 2025, prévoyait tout de même 30 millions d'euros pour le programme de transformation.
Toutefois, pendant l'examen de ce projet de loi de finances, en novembre 2024, les commissions des affaires culturelles des deux assemblées, ainsi que la commission des finances de l'Assemblée nationale, ont donné un avis défavorable aux projets de COM 2024-2028. Les trois commissions ont fait le constat que les trajectoires financières prévues étaient déjà obsolètes au moment de leur examen, et elles critiquaient des indicateurs trop imprécis, des projets dépourvus de calendrier, et l'absence d'objectifs communs aux organismes. La commission des finances du Sénat avait, quant à elle, fait le choix de ne pas se prononcer formellement sur les COM1433(*).
La commission des finances du Sénat avait néanmoins adopté un amendement supprimant les 30 millions d'euros prévus sur le programme de transformation, dans un objectif d'économies, mais aussi en raison du caractère imprécis des objectifs de transformation. Cette baisse de crédits a été ensuite retenue en séance publique, puis dans le texte issu de la commission mixte paritaire du PLF pour 2025.
Dans le projet annuel de performances pour 2026, le Gouvernement s'est borné à justifier l'absence de crédits sur le programme de transformation « en raison de la situation contrainte des finances publiques ».
Le Gouvernement a été plus disert dans l'évaluation préalable du présent article, en indiquant que les COM 2024-2028 ont été abandonnés à la suite de l'avis défavorable des parlementaires, que les COM 2026-2028, encore en préparation à l'heure actuelle, ne prévoient plus ce financement, et que par conséquent il n'est plus opportun de maintenir ce programme.
Une telle justification est par ailleurs étonnante, dans la mesure où le Gouvernement n'était pas lié à l'avis des parlementaires. L'abandon des COM 2024-2028 relève donc de sa responsabilité.
B. UN PROGRAMME DE TRANSFORMATION QUI MANQUAIT D'AMBITION DÈS L'ORIGINE
Le programme de transformation a, depuis son origine, souffert des insuffisances de l'ancien projet de COM 2024-2028. Les critères de performance étaient insuffisamment définis, et plusieurs opérations présentées comme des « transformations » (ultra haute définition de France 2 et France 3, marque « Ici », formats numériques, etc.) correspondaient en réalité à des projets déjà engagés, dont les coûts étaient très supérieurs aux financements apportés par le programme.
Le rapporteur spécial de la commission des finances pour le compte de concours financiers « Avances à l'audiovisuel public » concluait ainsi que le caractère incitatif des crédits était « très marginal » et que ceux-ci avaient principalement servi de « marge d'ajustement budgétaire » plutôt que de véritable levier de performance1434(*).
La suppression du programme est donc l'aboutissement logique, non seulement de la remise en cause de la trajectoire de financement de l'audiovisuel, mais aussi des insuffisances intrinsèques du dispositif. On peut même s'étonner que sa suppression ne soit prévue que dans le PLF pour 2027, alors que le programme n'a plus été doté de crédits depuis 2025.
En tout état de cause, la fin du programme de transformation ne doit pas faire oublier la nécessité de mener une véritable réforme de l'audiovisuel public. La proposition de loi relative à la réforme de l'audiovisuel public et à la souveraineté audiovisuelle, visant à créer une holding réunissant les principales entreprises de l'audiovisuel public, est encore en attente d'une seconde lecture à l'Assemblée nationale, après son adoption au Sénat le 11 juillet 2025.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 48
Création d'un compte de commerce
« Soutien financier à la mise en oeuvre du nouveau
nucléaire français »
Le présent article prévoit de créer un nouveau compte de commerce destiné à retracer les opérations relatives au dispositif de soutien public au financement du programme de construction de six nouveaux réacteurs nucléaires de type EPR1435(*) 2 dit « nouveau nucléaire français ». Ce soutien prendra la forme d'un prêt bonifié.
Garant de notre souveraineté et de la compétitivité de long terme de notre économie, le programme de nouveau nucléaire doit se concrétiser rapidement. Il est donc nécessaire de fixer l'architecture nécessaire à son modèle de financement.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LES COMPTES DE COMMERCE ET LE PROGRAMME DE NOUVEAU NUCLÉAIRE FRANÇAIS
A. LES COMPTES DE COMMERCE CONSTITUENT L'UNE DES CATÉGORIES DE COMPTE SPÉCIAUX PRÉVUES PAR LA LOI ORGANIQUE RELATIVE AUX LOIS DE FINANCES
Comme en dispose l'article 19 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (Lolf), les comptes de commerce constituent l'une des quatre catégories de comptes spéciaux1436(*). Comme pour toutes les catégories de comptes spéciaux, seule une disposition de loi de finances peut ouvrir un nouveau compte de commerce1437(*).
Les comptes de commerce sont spécifiquement encadrés par les dispositions du I de l'article 22 de la Lolf.
Celui-ci prévoit que ces comptes « retracent des opérations de caractère industriel et commercial effectuées à titre accessoire par des services de l'État non dotés de la personnalité morale ».
Il précise également que les évaluations de recettes et les prévisions de dépenses de ces comptes en loi de finances n'ont qu'un caractère indicatif. Seul le découvert qui leur est également fixé en loi de finances est doté d'un caractère limitatif.
Enfin, la Lolf « interdit d'exécuter, au titre de ces comptes, des opérations d'investissement financier, de prêts ou d'avances, ainsi que des opérations d'emprunt ».
Les opérations de caractère industriel et commercial sont caractérisées par le recours à un faisceau d'indices qui doit révéler un objet du service différent de l'objet normal d'un service de l'État ou encore d'un financement ou d'une organisation semblable à ceux d'une entreprise privée.
Les comptes de commerce constituent une exception au principe d'universalité budgétaire, puisqu'ils affectent des recettes à des dépenses, ainsi qu'un aménagement du principe d'unité budgétaire, puisque ces comptes se distinguent du budget général de l'État.
L'article 47 de la loi de finances initiale pour 20171438(*) constitue la dernière disposition de loi de finances à avoir procédé à la création d'un nouveau compte de commerce. Il s'agissant du compte de commerce « Soutien financier au commerce extérieur ».
L'article 123 de la loi de finances initiale pour 20231439(*) a quant à lui procédé à la clôture de l'ancien compte de commerce « Renouvellement des concessions hydroélectriques ».
En 2026, le budget de l'État compte les neuf comptes de commerce suivants :
- « Approvisionnement de l'État et des forces armées en produits pétroliers et énergies alternatives, biens et services complémentaires » ;
- « Cantine et travail des détenus dans le cadre pénitentiaire » ;
- « Couverture des risques financiers de l'État » ;
- « Exploitations industrielles des ateliers aéronautiques de l'État » ;
- « Gestion de la dette et de la trésorerie de l'État » ;
- « Lancement de certains matériels de guerre et matériels assimilés » ;
- « Opérations commerciales des domaines » ;
- « Régie industrielle des établissements pénitentiaires » ;
- « Soutien financier au commerce extérieur ».
B. LE PROGRAMME DE NOUVEAU NUCLÉAIRE FRANÇAIS ET SON MODÈLE DE FINANCEMENT
1. La construction de six réacteurs de nouvelle génération pour un coût de 100 milliards d'euros
a) La construction de six réacteurs EPR 2, pour une puissance totale installée de 9 900 mégawatts et des mises en service prévues entre 2038 et 2043
Dans un discours à Belfort en février 2022, le Président de la République avait annoncé un programme de relance structurel de la filière nucléaire civile française structuré autour de la construction de trois paires d'un nouveau type de réacteurs de troisième génération d'une puissance de 1 650 mégawatts (MW), l'EPR 2. Ce programme, baptisé « nouveau nucléaire français », a été confirmé dans la troisième programmation pluriannuelle de l'énergie (PPE) publiée en février 20261440(*).
Il prévoit que les six réacteurs soient construits sur les sites nucléaires existants de Penly (en Seine-Maritime), de Gravelines (dans le Nord) et du Bugey (dans l'Ain). La puissance totale installée totalisée par ces réacteurs atteindrait 9 900 MW. À ce jour, le calendrier prévisionnel du programme prévoit que ces réacteurs soient mis en service entre 2038 et 2043.
Au-delà de ce premier programme, le Président de la République avait ouvert la perspective de la possible construction en série de huit autres réacteurs du même type d'ici à 2050, soit un total potentiel de quatorze nouveaux réacteurs de troisième génération qui viendraient s'ajouter au réacteur EPR de Flamanville mis en service en 2024.
Le programme de nouveau nucléaire français est déployé par l'entreprise Électricité de France (EDF), propriétaire et exploitant exclusif de l'actuel parc électronucléaire français, en tant, tout à la fois, que propriétaire, constructeur et exploitant des six futurs réacteurs. D'un point de vue organisationnel et juridique, une société de projet dédiée au programme, détenue et contrôlée par EDF, doit en porter le financement et, à terme bénéficier de sa production d'électricité.
b) Un coût de construction estimé aujourd'hui à 100 milliards d'euros, sans compter le coût de son financement
En décembre 2025, EDF a réévalué le devis de construction du projet, hors frais financier, à 72,8 milliards d'euros constants 2020, un montant qui correspond à environ 100 milliards d'euros courants 2026. Ces coûts de construction hors frais financiers, dits « overnight », sont cependant loin de refléter le coût total du programme.
En effet, comme le soulignait notamment le rapport d'une commission d'enquête sénatoriale sur l'électricité de 20241441(*), l'essentiel du coût total d'un programme de construction de réacteurs nucléaires est constitué des charges liées à son financement. Autrement dit, le coût total réel du programme de nouveau nucléaire français sera très largement déterminé par son modèle de financement et les frais financiers qui en découleront.
c) Un soutien public incontournable
Pour cette raison, afin de contenir le coût total du programme et, in fine, le prix en euros par mégawattheure des électrons qui seront produits par les nouveaux réacteurs, un modèle de financement intégrant une large part de soutien public devait nécessairement être envisagé. Ce type de programme, compte tenu de son ampleur et des risques inhérent qu'il comporte ne peut pas être entièrement financé par des capitaux privés ou alors pour des coûts prohibitifs qui rendraient l'exploitation des actifs non compétitive. Tous les projets de construction de centrales nucléaires décidés récemment en Europe sont mis en oeuvre dans le cadre de modèles de financement incluant des soutiens publics significatifs.
À ce titre, le projet annuel de performance des comptes de commerce signale que « le programme de nouveau nucléaire français se caractérise par des investissements particulièrement élevés, des durées de construction et d'exploitation longues, des risques significatifs et des revenus de marché incertains en raison de la volatilité importante des prix de l'électricité qui conduisent à limiter fortement la possibilité de recourir aux seuls capitaux privés. Les mesures de soutien de l'État ont pour objectif de permettre la réalisation de ce programme qui, en leur absence, ne pourrait être entrepris par aucun investisseur ».
2. L'architecture du modèle de financement retenu est en cours d'examen par la Commission européenne
a) Des prêts de la Caisse des dépôts et consignation à hauteur de 60 milliards d'euros, bonifiés et garantis par l'État
Le modèle de financement retenu pour le programme de nouveau nucléaire français inclus des prêts accordés par le fonds d'épargne géré par la Caisse des dépôts et consignation à la société de projet détenue par EDF pour 60 % du coût de construction de 100 milliards d'euros. Aussi, l'enveloppe de ces prêts est-elle plafonnée à 60 milliards d'euros.
Le principal de ces prêts doit être amorti de façon linéaire sur une période de 35 ans à l'issue d'un différé d'amortissement de 4 ans débutant à la date de mise en service de chaque réacteur. Ainsi, la maturité de ces prêts doit être de 39 ans à compter de chaque mise en service de réacteur. Autrement dit, selon le calendrier prévisionnel actuel échelonnant les mises en service entre 2038 et 2043, l'amortissement des derniers prêts s'achèverait en 2082.
Les prêts de la Caisse des dépôts et consignation doivent être rémunérés à un taux variable de référence correspondant au taux du livret A en vigueur, augmenté d'un point de pourcentage1442(*).
Le taux final payé par la société de projet est quant à lui garanti à un niveau fixe de 0 % au cours de la phase de construction des réacteurs puis de 3 % durant leur phase d'exploitation. C'est l'État qui doit porter le coût de la bonification de ces prêts et de leur transformation d'un taux variable rémunérant la Caisse des dépôts et consignation en un taux fixe garanti à la société de projet détenue par EDF.
Autrement dit, lors de la phase de construction des réacteurs, c'est l'État qui prendrait en charge l'intégralité des intérêts des prêts.
Ensuite, durant la phase d'exploitation, un taux fixe de 3 % étant garanti à la société de projets, deux hypothèses doivent être distinguées :
- dans l'hypothèse où le taux variable des prêts de la Caisse des dépôts et consignation est inférieur à 3 %, c'est-à-dire si le taux du livret A en vigueur est inférieur à 2 %, la société de projet verserait à l'État les sommes résultants de la différence d'intérêts entre ce taux variable et son taux garanti à 3 % ;
- dans l'hypothèse où le taux variable des prêts de la Caisse des dépôts et consignation est supérieur à 3 %, c'est-à-dire si le taux du livret A en vigueur est supérieur à 3 %, l'État verserait à la société de projet les sommes résultants de la différence d'intérêt entre ce taux variable et le taux garanti à 3 %.
L'article 69 du présent projet de loi de finances prévoit également une garantie intégrale à titre gratuit de l'État sur le principal et les intérêts des prêts accordés par la Caisse des dépôts et consignation à la société de projet.
b) Un contrat pour différence en phase d'exploitation et des règles de partage des risques entre l'État et EDF
Afin de donner de la visibilité à l'exploitant et de le prémunir des fluctuations des marchés, pendant la phase d'exploitation, le modèle de financement prévoit la mise en oeuvre d'un contrat pour différence entre l'État et la société de projet valable pour 40 années de fonctionnement de chaque réacteur. Ce contrat pour différence permettra de garantir à EDF un prix de vente de l'électricité produite par ces nouveaux réacteurs qui ne pourra dépasser 100 euros par MWh. Lorsque les prix de marchés seront plus faibles, l'État compensera à EDF la différence et, inversement, dans l'hypothèse où les prix de marchés excéderont ce tarif garanti, EDF versera la différence à l'État.
En outre, compte-tenu des aléas inhérents à ce type de projet d'investissement et au regard des expériences du passé, en particulier des vicissitudes de la construction de l'EPR de Flamanville, le modèle de financement du programme doit inclure des modalités de répartition des risques de constructions. Cette répartition prévoit qu'EDF soit financièrement et intégralement responsable des quinze premiers milliards d'euros courants de surcoûts. Au-delà, pour les éventuels quinze milliards d'euros de surcoûts supplémentaires (soit un total de trente milliards), EDF pourra bénéficier d'un prêt complémentaire de l'État à hauteur de 90 % de cette somme.
Enfin, comme le souligne l'évaluation préalable de l'article 69 du présent projet de loi de finances, « le dispositif d'aide envisagé comprend un mécanisme de prévention de la surcompensation en cas de dépassement du taux de rentabilité interne actionnaire effectif au-delà d'un taux cible afin de partager la rentabilité excédant ce seuil entre l'État et EDF ».
c) La Commission européenne a ouvert une enquête approfondie sur le modèle de financement du programme et son appréciation constitue un préalable indispensable à la décision finale d'investissement qui doit être prise par EDF
À partir de juin 2025, l'État français a commencé à négocier avec la Commission européenne au sujet du modèle de financement qu'il entendait retenir. Ce modèle a été formellement notifié à l'exécutif européen en novembre 2025. Par la suite, et comme attendu pour un programme de cette ampleur, ce dernier a ouvert une enquête approfondie le 31 mars 2026.
Si la Commission européenne a déclaré que le projet était nécessaire et que l'aide envisagée facilitait sa mise en oeuvre, elle a fait part de certaines réserves quant au caractère approprié et proportionné de ce soutien public et du fait qu'il assure un « bon équilibre entre la réduction du risque pour permettre l'investissement et le maintien d'incitations en faveur d'un comportement efficace ».
La réponse définitive de la Commission est nécessaire à la prise de décision finale d'investissement d'EDF, plusieurs fois reportée, est désormais annoncée pour la fin de l'année 2026. Consciente de cet enjeu, la Commission européenne avait néanmoins averti en mars 2026, lors d'une conférence de presse, qu'elle ne transigerait pas pour autant sur la qualité, l'exhaustivité ni l'intégrité de son appréciation.
3. Les estimations du coût total du projet dépassent les 150 milliards d'euros mais la part de soutien public demeure à ce stade délicate à évaluer
L'évaluation préalable de l'article 69 du présent projet de loi de finances présente différents scénarios, qui reposent notamment sur des hypothèses d'évolutions à long terme du taux du livret A qui détermine la rémunération des prêts accordés par le fonds d'épargne de la Caisse des dépôts et consignation.
Dans l'hypothèse centrale retenue, à savoir un taux du livret A de 2 % à long terme et un respect du calendrier de mise en service des réacteurs, le montant total dû par la société de projet au titre des intérêts est évalué à 53,6 milliards d'euros sur l'ensemble de la durée du programme. Aussi, dans cette hypothèse, le coût total du programme, en ajoutant les coûts de construction (100 milliards d'euros), dépasserait les 150 milliards d'euros.
Plan d'amortissement du prêt destiné au financement du programme du nouveau nucléaire français selon le scénario central retenu par l'évaluation préalable de l'article 69 du présent projet de loi de finances
(en milliards d'euros)
Source : évaluation préalable de l'article 69 du présent projet de loi de finances
Si le taux du livret A s'établissait durablement à 1,5 % en moyenne, le montant total des intérêts dus au titre du programme ne serait plus que de 44,2 milliards d'euros.
En revanche, si le taux du livret A était fixé en moyenne sur la durée de vie du programme à 3 %, les charges d'intérêt seraient portées à 70,7 milliards d'euros.
L'évaluation préalable présente également l'hypothèse d'un taux du livret A à 3 % et d'un retard du programme de sept ans. Dans ce scénario, le montant total des intérêts serait porté à 89 milliards d'euros.
Estimation des intérêts dus par EDF pour le financement du programme selon différents scénarios
(en milliards d'euros)
Source : évaluation préalable de l'article 69 du présent projet de loi de finances
Dans le scénario central retenu par l'évaluation préalable de l'article 69 du présent projet de loi de finances, le bilan global pour l'État des flux financiers résultant de la bonification et de la transformation des prêts de la Caisse des dépôts et consignation à la société de projet représenterait 14,4 milliards d'euros au titre des versements des intérêts des prêts durant la phase de construction des réacteurs.
II. LE DISPOSITIF PROPOSÉ : LA CRÉATION D'UN COMPTE DE COMMERCE « SOUTIEN FINANCIER À LA MISE EN oeUVRE DU NOUVEAU NUCLÉAIRE FRANÇAIS »
Afin d'isoler les opérations financières relatives au dispositif de soutien public devant contribuer au financement du programme de nouveau nucléaire, et dans la mesure où les flux financiers de ces opérations peuvent être conduits à évoluer en cours d'exercice rendant leur prévision complexe, le présent article entend créer un nouveau compte de commerce baptisé « Soutien financier à la mise en oeuvre du nouveau nucléaire français ».
Ainsi, alors que le premier alinéa de l'article prévoit la création de ce nouveau compte de commerce, le deuxième alinéa en décrit la finalité, précisant que celui-ci doit retracer les recettes et les dépenses résultant pour l'État du système de prêt bonifié contracté par la société de projet chargée du financement du programme de nouveau nucléaire français auprès du fonds d'épargne de la Caisse des dépôts et consignations.
Le 1° du présent article définit les deux types de recettes susceptibles d'alimenter ce nouveau compte de commerce.
Il s'agit principalement1443(*), et exclusivement durant la phase de construction des réacteurs, des sommes qui seront versées depuis le nouveau programme 387 « Soutien financier au nouveau nucléaire français » dont la création est prévue par le présent projet de loi au sein de la mission « Engagements financiers de l'État ».
Il pourra également s'agir1444(*), lors de la phase d'exploitation des nouveaux réacteurs, des versements effectués à l'État par la société de projet dans l'hypothèse où le taux variable applicable au prêt accordé par la Caisse des dépôts et consignations serait inférieur à 3 %1445(*).
Le 2° de l'article précise que les dépenses retracées sur le compte de commerce correspondront d'une part aux sommes versées par l'État à la société de projet au titre de la bonification des emprunts qu'elle aura contractée auprès de la Caisse des dépôts et consignations1446(*) et, le cas échéant, d'autre part, à des versements effectués au budget général de l'État1447(*).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN COMPTE DE COMMERCE NÉCESSAIRE POUR RETRACER LE SOUTIEN PUBLIC À UN PROGRAMME INDISPENSABLE À NOTRE SOUVERAINETÉ ÉNERGÉTIQUE AINSI QU'À LA COMPÉTITIVITÉ DE NOTRE ÉCONOMIE
Si le présent projet de loi de finances prévoit bien la création d'un nouveau programme 387 « Soutien financier au nouveau nucléaire français » au sein de la mission « Engagements financiers de l'État », portant les crédits limitatifs annuels prévisionnels nécessaires à financer la bonification des prêts de la Caisse des dépôts et consignation, les fluctuations susceptibles d'intervenir en cours d'année s'agissant des flux financiers résultants de ces opérations, notamment en raison des évolutions du taux du livret A, rendent complexe l'anticipation des montants de crédits nécessaires au titre de l'année à venir. C'est pour cette raison que le présent article entend, en plus du programme 387, créer un compte de commerce qui, en raison du caractère évaluatif de ses prévisions de recettes et de dépenses et de son autorisation de découvert, offre davantage de latitude pour ajuster en cours d'année les flux financiers liés au dispositif.
L'évaluation préalable du présent article souligne à ce titre que, « seule la création d'un compte de commerce apparaît adaptée pour porter la dépense de bonification du prêt accordé par la Caisse des dépôts et consignation qui se caractérise par des variations infra-annuelles ». Elle ajoute que les souplesses budgétaires associées au compte de commerce permettront de « se prémunir de variations infra-annuelles susceptibles de faire varier les prévisions budgétaires relatives au flux de bonification de l'année (modification du taux du livret A, évolution non prévue concernant les tirages et l'encours du prêt), afin de permettre à l'État d'honorer ses engagements au titre de la convention de bonification et de garantir le bon déroulement du projet ».
En outre, la contribution de l'État au financement du programme de nouveau nucléaire semble pouvoir s'inscrire dans les opérations qui peuvent relever du périmètre des comptes de commerce prévu au I de l'article 22 de la Lolf. Les opérations de bonification et de transformation de taux prises en charge par l'État semblent en effet pouvoir être considérées comme des « opérations de caractère industriel et commercial effectuées à titre accessoire » dans la mesure où elles s'apparentent à des activités bancaires. Par ailleurs, elles seraient bien mises en oeuvre par « des services de l'État non dotés de la personnalité morale ».
Pour appuyer la légitimité de la création de ce nouveau compte de commerce, l'évaluation préalable du présent article en dresse notamment les parallèles avec le compte de commerce 915 « Soutien financier au commerce extérieur » créé en 2017 qui « retrace les recettes et les dépenses auxquelles donne lieu la gestion des garanties publiques pour le commerce extérieur. Ce soutien se matérialise notamment, dans certains cas, par des mécanismes de stabilisation des taux, qui permettent d'offrir un taux d'emprunt fixe aux acheteurs étrangers bénéficiant d'un crédit export garanti, et de les couvrir contre le risque de variation de taux d'intérêt lors de l'exécution du contrat commercial et de la période de remboursement du crédit ».
Pour l'année 2027, le présent projet de loi de finances propose des prévisions de recettes et de dépenses du nouveau compte de commerce à hauteur de 137 820 000 euros ainsi qu'un découvert autorisé de 260 000 000 euros. De façon cohérente, les crédits (AE=CP) proposés pour l'exercice budgétaire 2027 par le présent projet de loi de finances sur le nouveau programme 387 « Soutien financier au nouveau nucléaire français » de la mission « Engagements financiers de l'État » s'élèvent également à 137 820 000 euros.
Pour les années 2028 et 2029, le projet annuel de performance des comptes de commerce indique les montants prévisionnels retracés dans le graphique ci-après.
Recettes et dépenses prévisionnelles ainsi que découvert autorisé du compte de commerce 916 « Soutien financier à la mise en oeuvre du nouveau nucléaire français »
(en millions d'euros)
Source : commission des finances du Sénat, d'après les documents budgétaires
Ce projet annuel de performance mentionne qu'il est « anticipé que le compte de commerce soit à l'équilibre sur l'exercice 2027. Des variations non anticipées du taux du livret A ou un ajustement de la chronique infra-annuelle des tirages du prêts du Fonds d'épargne pourraient toutefois conduire les dépenses du compte de commerce à diverger de ses recettes. Pour anticiper ces aléas, une autorisation de découvert de 260 000 000 euros a été inscrite en projet de loi de finances pour 2027 ». Le rapporteur général observe que le montant de découvert autorisé prévu en 2027 s'avère particulièrement élevé au regard des flux financiers envisagés au cours de cet exercice.
Les évaluations de recettes et de dépenses réalisées reposent sur une chronique prévisionnelle des tirages du prêt ainsi que sur une projection du taux du livret A pour les années à venir.
Les dérèglements climatiques comme les désordres géopolitiques ont contribué à mettre en exergue l'atout considérable que représente pour la France son parc électronucléaire. Grâce à lui, le pays dispose d'un mix électrique décarboné à plus de 90 %, souverain, ainsi que d'une électricité plus compétitive que la plupart des pays européens. L'électrification des usages de notre économie et de notre industrie est plus que jamais un impératif tant notre dépendance aux énergies fossiles affecte notre souveraineté et expose notre économie aux fluctuations de leurs prix, elles-mêmes provoquées par des évènements géopolitiques que l'on ne maîtrise pas.
Dans un tel contexte, et alors que le parc électronucléaire national actuel ne sera pas éternel, même si la prolongation de la durée de vie des réacteurs existants est également une nécessité, le programme de nouveau nucléaire est un gage de souveraineté et un atout de compétitivité à long terme pour notre économie. Aussi est-il grand temps de bâtir l'architecture de son modèle de financement afin qu'il puisse se concrétiser.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
* 1376 Prévues par l'article l. 422-20 du code des impositions sur les biens et services.
* 1377 L'ancienne taxe de solidarité sur les billets d'avion (TSBA).
* 1378 Portant sur la période 2023-2027.
* 1379 La loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 1380 Dont l'intitulé est « Structures et dispositifs de sécurité routière ».
* 1381 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1382 Loi n° 2005 1719 du 30 décembre 2005 de finances pour 2006.
* 1383 Voir infra.
* 1384 Idem.
* 1385 Décret n° 2011-348 du 29 mars 2011 portant création de l'Agence nationale de traitement automatisé des infractions.
* 1386 Dont le champ s'étend progressivement : usage de stupéfiants, occupation illicite de parties communes d'immeubles, vol simple, vente à la sauvette, etc.
* 1387 Voir infra.
* 1388 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 1389 Voir infra.
* 1390 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 1391 Voir supra.
* 1392 L'opération est ainsi distincte des versements au budget général retracés par le programme 755 relatif au désendettement de l'État, qui fait partie du périmètre du CAS « Radars ».
* 1393 Voir supra.
* 1394 Voir supra.
* 1395 Agencification : une méthodologie repensée pour une action publique renforcée, rapport de la commission d'enquête sur les missions des agences, opérateurs et organismes consultatifs de l'État, n° 807 (2024-2025), déposé le 1er juillet 2025, dont le président était Pierre Barros et le rapporteur Christine Lavarde.
* 1396 Ce montant résulte toutefois de la simple déduction de 40,8 millions d'euros de la prévision pour 2026, en l'absence de budget initial établi pour 2027. Il ne constitue donc pas une prévision.
* 1397 Cette comparaison doit toutefois être appréciée avec prudence, les dépenses de l'agence pouvant évoluer en 2027, tandis que les modalités de calcul de l'objectif prudentiel fixé par le contrat d'objectifs et de performance pourraient être spécifiques.
* 1398 Loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 1399 Voir supra.
* 1400 Hors éventuelle subvention de la DGITM.
* 1401 Cf. 4 ° de l' article 19 de loi organique n° 2001-692 du 1 août 2001 relative aux lois de finances.
* 1402 Entrent également dans cette catégorie les comptes d'affectation spéciale, les comptes de commerce et les comptes d'opérations monétaires.
* 1403 II de l'article 46 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1404 Article 128 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1405 Article 25 de la loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 1406 En application du 2°de l'article 25 précité de la loi de finances rectificative du 30 juillet 2020.
* 1407 Les collectivités territoriales et leurs groupements sont les principaux bénéficiaires des versements recensés dans cette action, mais d'autres catégories de bénéficiaires d'impositions locales sont concernées comme les chambres consulaires ou le Centre national de la fonction publique territoriale (CNFPT).
* 1408 La taxe intérieure pétrolière (TIP), mise en place en 1928 est progressivement devenue la taxe intérieure de consommation sur les produits pétroliers (TIPP), qualifiée de « flottante » à partir de 2000, puis renommée taxe intérieure de consommation sur les produits énergétiques (TICPE) en 2011, avant d'être requalifiée d'accises sur les énergies depuis 2022.
* 1409 Ordonnance n° 2021-1843 du 22 décembre 2021 portant partie législative du code des impositions sur les biens et services et transposant diverses normes du droit de l'Union européenne.
* 1410 Article L. 312-1 du code des impositions sur les biens et les services.
* 1411 Article 59 de la loi n° 2003-1311 du 30 décembre 2003 de finances pour 2004.
* 1412 Article 51 de la loi n° 2008-1425 du 27 décembre 2008 de finances pour 2009.
* 1413 Article 39 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 1414 Article 41 de la loi n° 2013-1278 du 29 décembre 2013 de finances pour 2014.
* 1415 Décret n°2005-1429 du 18 novembre 2005 relatif aux missions, à l'organisation et aux emplois de direction des services de contrôle budgétaire et comptable ministériel.
* 1416 Les modalités de compensation de ces compétences figurent à l' article 52 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1417 Les modalités de compensation de ces compétences sont déterminées à l' article 133 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1418 Les modalités de compensation de cette compétence sont déterminées par le I de l' article 76 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1419 Les modalités de compensation de ces compétences figurent à l' article 52 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 et à l' article 40 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1420 Les modalités de compensation de ces compétences sont fixées à l' article 38 de la loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1421 Les modalités de compensation de ces compétences sont déterminées à l' article 133 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1422 S'agissant des modalités de compensation résultant de la réforme de l'apprentissage, le rapporteur général renvoie au commentaire de l'article 39 du présent projet de loi de finances.
* 1423 Ce transfert résulte du V de l' article 18 de la loi n° 2018-771 du 5 septembre 2018 pour la liberté de choisir son avenir professionnel. Les modalités de compensation de cette compétence sont fixées à l' article 74 de la loi n° 2020-935 du 30 juillet 2020 de finances rectificative pour 2020.
* 1424 Les modalités de cette répartition sont fixées à l' article L. 4434-3 du code général des collectivités territoriales.
* 1425 Il s'agit du système de liquidation des avances mensuelles aux collectivités.
* 1426 Cour des comptes, analyse de l'exécution budgétaire du Compte de concours financiers « Avances aux collectivités territoriales et aux collectivités régies par les articles 73, 74 et 76 de la Constitution », avril 2026.
* 1427 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 1428 Loi n° 2005-1719 de finances pour 2006.
* 1429 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public.
* 1430 Cette condition ne s'applique pas aux collectivités territoriales et aux organismes de sécurité sociale.
* 1431 III de l'article 53 de la loi n° 86-1067 du 30 septembre 1986 relative à la liberté de communication : « Chaque année, à l'occasion du vote de la loi de finances, le Parlement, sur le rapport d'un membre de chacune des commissions des finances de l'Assemblée nationale et du Sénat ayant les pouvoirs de rapporteur spécial, approuve la répartition entre les organismes affectataires des ressources publiques retracées au compte de concours financiers institué au VI de l'article 46 de la loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006. »
* 1432 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 1433 Au titre de l'article 53 de la loi du 30 septembre 1986, l'avis est en effet facultatif.
* 1434 Jean-Raymond Hugonet, rapport général n° 144 (2024-2025), tome III, annexe 19, Médias, livre et industries culturelles et audiovisuel public, 21 novembre 2024, page 58.
* 1435 European Pressurized Reactor.
* 1436 Avec les comptes d'affectation spéciale, les comptes d'opérations monétaires et les comptes de concours financiers.
* 1437 Dernier alinéa de l'article 19 de la Lolf.
* 1438 Loi n° 2016-1917 du 29 décembre 2016 de finances pour 2017.
* 1439 Loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023.
* 1440 Décret n° 2026-76 du 12 février 2026 relatif à la programmation pluriannuelle de l'énergie.
* 1441 Rapport n° 714 (2023-2024) fait au nom de la commission d'enquête sur la production, la consommation et le prix de l'électricité aux horizons 2035 et 2050, par M. Franck Montauge, président, et M. Vincent Delahaye, rapporteur, juillet 2024.
* 1442 100 points de base.
* 1443 b) du 1°.
* 1444 a) du 1°.
* 1445 Le taux bonifié garanti au cours de la phase d'exploitation.
* 1446 a) du 2°.
* 1447 b) du 2°.