







D. - AUTRES DISPOSITIONS
ARTICLE 49
Relations financières entre l'État et la
sécurité sociale
Le présent article prévoit de baisser l'affectation d'une part de TVA à la sécurité sociale de 2,43 points, soit un moindre transfert de 5,364 milliards d'euros pour la sécurité sociale, pour tenir compte principalement du gel des allègements généraux de cotisations patronales mis en oeuvre en juin 2026. Il intègre l'affectation à la sécurité sociale du produit de la fiscalisation des indemnités journalières prévue par l'article 2 du présent projet de loi, ainsi que le retrait de l'abondement de 739 millions d'euros accordé 2026 au titre d'une mesure finalement non adoptée.
Il prévoit également de réaliser un nouveau prélèvement sur les recettes de l'Unédic à hauteur de 2 milliards d'euros (soit 2,1 milliards d'euros de moins que la ponction de 2026).
La commission des finances propose d'adopter un amendement I-1107 (FINC.65) relevant de 3 milliards d'euros la fraction de TVA affectée à la sécurité sociale, afin de compenser à celle-ci le coût de l'indexation de l'ensemble des pensions de retraite sur l'inflation en 2027, en lieu et place du gel partiel prévu par l'article 35 du projet de loi de financement de la sécurité sociale pour 2027.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LA TVA COMPENSE AUX ADMINISTRATIONS DE SÉCURITÉ SOCIALE LA MAJORITÉ DES MESURES D'ALLÈGEMENT DE COTISATIONS SOCIALES ET DE TRANSFERT DE CHARGE DÉCIDÉES PAR L'ÉTAT
Les relations financières entre l'État et les administrations de sécurité sociale comportent de multiples aspects : l'État cotise, alloue des subventions ou affecte de la fiscalité à certains régimes de protection sociale. À l'inverse, il prend en charge des prestations sociales versées par des organismes de sécurité sociale.
L'article relatif aux relations financières entre l'État et la sécurité sociale figurant habituellement dans le projet de loi de finances porte essentiellement, depuis plusieurs années, sur certaines modalités de compensation à la sécurité sociale d'allègements de cotisations sociales ou de charges transférées par l'État.
A. UN PRINCIPE DE COMPENSATION DES EXONÉRATIONS DE COTISATIONS SOCIALES SATISFAIT PAR L'AFFECTATION DE RECETTES FISCALES
L'article L. 131-7 du code de la sécurité sociale, introduit par la loi dite « Veil » de 1994 puis modifié en 20041448(*), pose le principe de compensation à la sécurité sociale par l'État des mesures d'allègement de cotisations sociales et de transfert de charges décidées par lui. Ainsi, toute mesure de réduction ou d'exonération de cotisations de sécurité sociale ou de contributions sociales, toute mesure de réduction ou d'abattement de l'assiette de cotisations ou contributions sociales, tout transfert de charges entre l'État et la sécurité sociale donne lieu à compensation intégrale aux régimes concernés par le budget de l'État pendant toute la durée de son application.
D'autre part, l'article LO. 111-3-16 du code de la sécurité sociale dispose que seules les lois de financement de la sécurité sociale peuvent déroger à ce principe et créer ou modifier des mesures de réduction ou d'exonération de cotisations ou de contributions de sécurité sociale non compensées à ces régimes.
Si l'article L. 131-7 du code de la sécurité sociale pose le principe d'une compensation « à l'euro près », une partie des dispositifs d'exonération ou de réduction de cotisations sociale a fait l'objet, à partir de 2006, d'une compensation « pour solde de tout compte », prenant la forme d'une affectation d'un « panier » de ressources fiscales progressivement simplifié et recentré autour d'une fraction de TVA.
Actuellement :
- les mesures générales d'allègement ou de baisse de taux, estimées à 52,0 milliards d'euros en PLFSS pour 2027, sont compensées, « pour solde de tout compte » par l'affectation de recettes fiscales, essentiellement la TVA (branche maladie) et dans une moindre mesure la taxe sur les salaires (branches famille et vieillesse) ;
- les exonérations compensées dites « ciblées », qui représentent 8,7 milliards d'euros en PLFSS 2027, qui portent sur certains publics, certains secteurs économiques ou certains secteurs géographiques, font l'objet d'une compensation budgétaire (principalement par les missions « Travail et emploi » et « Outre-mer ») ;
- certaines exonérations ciblées ne sont pas compensées, pour un montant de 0,3 milliard d'euros en PLFSS 2027. Ce montant a fortement diminué depuis que la loi de financement de la sécurité sociale pour 2026 a prévu la compensation de l'exonération de cotisations salariales sur les heures supplémentaires.
Exonérations par nature de cotisations sur
le champ des régimes obligatoires
de Sécurité
sociale
(en milliards d'euros)
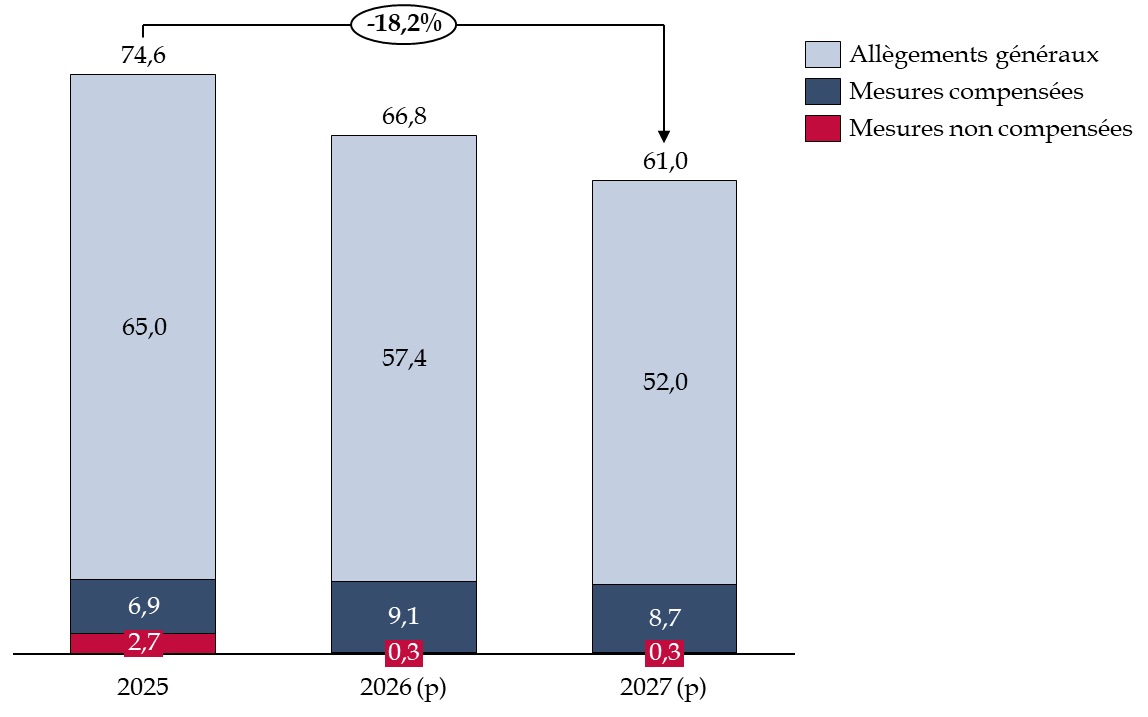
Source : commission des finances du Sénat, d'après l'annexe 4 du PLFSS pour 2027
B. LA TVA, PRINCIPALE IMPOSITION AFFECTÉE À LA SÉCURITÉ SOCIALE AU TITRE DES TRANSFERTS AVEC L'ÉTAT
La TVA constitue la principale recette fiscale affectée à la sécurité sociale.
En 2025, dernière année pour laquelle une exécution complète est disponible, elle abondait de 56,9 milliards d'euros les comptes sociaux : 26,9 % de son produit était ainsi affecté à la sécurité sociale.
Répartition du produit de la TVA entre les différentes administrations publiques en 2025
(en pourcentage, en comptabilité budgétaire)
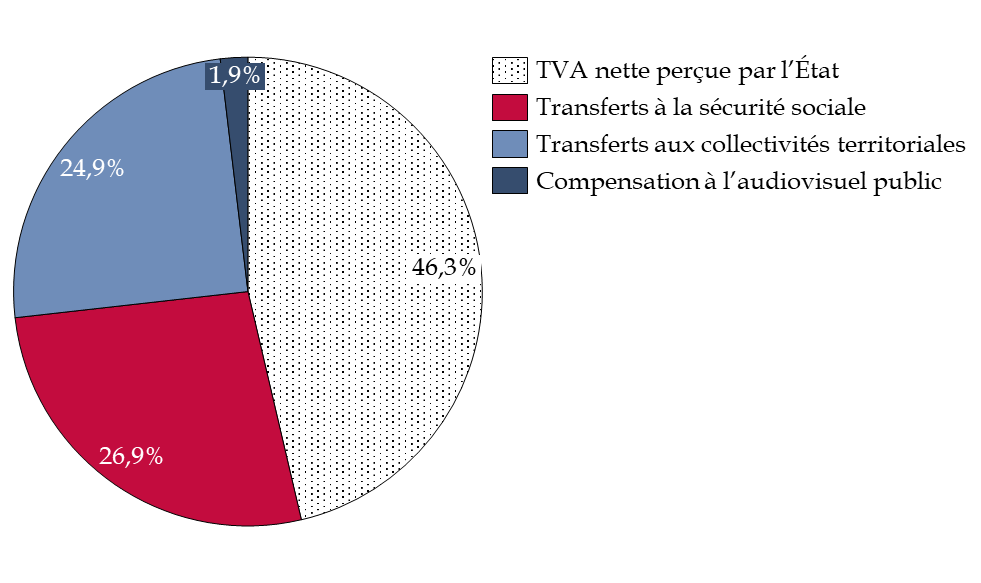
Source : commission des finances du Sénat, d'après le tome 1 des Voies et moyens du PLF pour 2027
Aux termes de l'article L. 131-8 du code de la sécurité sociale (CSS), dans sa version en vigueur depuis le 1er février 2026, une fraction correspondant à 29,05 % du produit de la TVA est affectée à la sécurité sociale :
- 20,77 points de cette fraction sont affectés à la branche maladie de la sécurité sociale (a du 9° de l'article L. 131-8 du CSS), principalement en compensation de la baisse de cotisations sociales consécutive à la transformation du crédit d'impôt pour la compétitivité et l'emploi (CICE) en allègement de cotisations, en 2019 ;
- les 8,28 points restants sont affectés à l'Agence centrale des organismes de sécurité sociale (Acoss), au titre des baisses de cotisations à l'Unédic et aux régimes obligatoires de retraite complémentaire (b du 9° de l'article L. 131-8 du CSS).
Une minoration de 4,1 milliards d'euros a également été appliquée au montant de TVA affecté à la sécurité sociale en loi de finances initiale pour 2026. Cette fraction intègre par ailleurs un abondement de 739 millions d'euros au titre de la suppression de l'exonération d'impôt sur le revenu des indemnités journalières versées aux bénéficiaires du dispositif d'affection de longue durée (ALD), prévue par l'article 5 du projet de loi de finances pour 2026. Cette suppression n'a pas été retenue dans le texte définitivement adopté, mais l'abondement est resté intégré à la fraction de TVA affectée à la sécurité sociale.1449(*)
C. LE GEL DU BARÈME DES ALLÈGEMENTS GÉNÉRAUX DE COTISATIONS SOCIALES PATRONALES EN 2026
L'article 18 de la loi de financement de la sécurité sociale pour 20251450(*) a mis en oeuvre, à compter de 2026, une réforme structurelle des allègements généraux, en créant un dispositif unique de réduction générale dégressive des cotisations sociales, remplaçant la réduction générale dégressive et les réductions proportionnelles des taux de cotisations d'assurance maladie et d'allocations familiales.
La réduction générale dégressive unique (RGDU), prévue à l'article L. 241-13 du code de la sécurité sociale, s'applique à l'ensemble des salaires de montant inférieur à 3 SMIC, avec un seuil minimal d'exonération de 2 % et un niveau moyen d'exonération réduit entre 1 et 3 SMIC. Elle porte sur les cotisations de sécurité sociale, mais aussi sur les cotisations de retraite complémentaire obligatoire et les contributions d'assurance chômage.
Le montant de la réduction est fonction du rapport entre la rémunération annuelle du salarié et le SMIC. Une revalorisation du SMIC accroît donc, à rémunération inchangée, le coût de la réduction pour les finances sociales.
Après une revalorisation de 1,18 % au 1er janvier 2026, le SMIC a fait l'objet d'une revalorisation automatique de 2,41 % au 1er juin 2026, l'inflation ayant dépassé le seuil de 2 % prévu à l'article L. 3231-5 du code du travail.
Le décret n° 2026-509 du 12 juin 20261451(*) a modifié l'article D. 241-7 du code de la sécurité sociale pour retenir, dans le calcul de la RGDU au titre de l'année 2026, le SMIC applicable au 1er janvier 2026. La revalorisation du 1er juin 2026 est ainsi sans effet sur le montant de la réduction, ce qui en limite le coût pour les finances sociales.
II. LE DISPOSITIF PROPOSÉ : UNE BAISSE DE LA TVA AFFECTÉE EN RAISON DU GEL DES ALLÈGEMENTS GÉNÉRAUX ET UNE DIMINUTION DU PRÉLÈVEMENT DE L'ÉTAT SUR LES RECETTES DE L'UNÉDIC
Le présent article prévoit, à compter du 1er février 2027 (II), une diminution de la fraction de TVA affectée à la sécurité sociale, passant de 29,05 % à 26,62 % (1° du I). La fraction affectée à la branche maladie diminuerait de 1,80 point (2° du I) et serait ramenée de 20,77 % à 18,97 %. D'autre part, la fraction affectée à l'Acoss diminuerait de 0,63 point et serait ramenée de 8,28 % à 7,65 %, et se verrait retrancher 2,0 milliards d'euros en 2027 (3° du I).
La date du 1er février, retenue chaque année, s'explique par les différences entre la comptabilité budgétaire de l'État, tenue en encaissements, et celle de la sécurité sociale, tenue en droits constatés. La TVA encaissée en janvier se rapportant pour l'essentiel aux opérations du mois de décembre précédent, la nouvelle fraction ne s'applique qu'aux recettes encaissées à compter de février.
A. UNE DIMINUTION DE LA FRACTION DE TVA AFFÉCTÉE À LA SÉCURITION SOCIALE, EN RÉPERCUSSION DU GEL DES ALLÈGEMENTS GÉNÉRAUX
1. La restitution à l'État de l'économie résultant du gel des allègements généraux
Le 1° du I du présent article abaisse la fraction de TVA affectée à la sécurité sociale de 29,05 % à 26,62 % et ramène de 4,1 milliards d'euros à 2,0 milliards d'euros la minoration appliquée au titre du prélèvement de l'État sur les recettes de l'Unédic. Il en résulte, en 2027, par apport à 2026, une perte de 3,264 milliards d'euros pour la sécurité sociale.
Les 2° et 3° du I abaissent la part affectée à la branche maladie et celle affectée à l'Acoss pour tenir compte principalement du gel des allègements généraux, décidé à la suite de la hausse du SMIC au 1er juin 2026, dont le Gouvernement prévoit la prolongation en 2027. Une économie globale de 5,6 milliards d'euros est attendue à ce titre, soit soit 2,8 milliards d'euros au titre de 2026 et 2,8 milliards d'euros au titre de 20271452(*). Ces gains attendus sont attribués à l'État par une diminution de la fraction du TVA attribuée à la sécurité sociale, à hauteur de 4,2 milliards d'euros pour la fraction affectée à la branche maladie et de 1,4 milliard d'euros pour celle affectée à l'Acoss, au titre de la compensation des allègements généraux à l'Agirc-Arrco et à l'Unédic.
Le 1° du I tient compte de deux mesures de transfert intégrées dans le calcul de la fraction de TVA affectée à la sécurité sociale :
- un abondement de 18 millions d'euros au titre du transfert au fonds d'intervention régional (FIR) du financement des centres de vaccination gérés par les collectivités territoriales ;
- une reprise de 6 millions d'euros au titre de la prise en charge par l'État du financement des injonctions de soins, jusqu'ici assuré par le FIR.
Par ailleurs, l'article 7 du projet de loi de financement de la sécurité sociale pour 2027 réduit également le coût des allègements généraux. Il prévoit d'intégrer, à compter du 1er janvier 2027, les sommes versées au titre de l'épargne salariale et du partage de la valeur dans les rémunérations permettant d'apprécier l'éligibilité à la réduction générale dégressive unique et d'en calculer le coefficient, sans toutefois les inclure dans la rémunération servant à calculer le montant de la réduction. Le rendement de cette mesure est évalué à 3,7 milliards d'euros, dont 2,8 milliards d'euros pour les régimes obligatoires de base.
À la différence de l'économie résultant du gel des allègements généraux, ce rendement n'est pas restitué à l'État : il ne figure pas parmi les transferts intégrés dans le calcul de la fraction de TVA prévue par le présent article.
La répartition de ces transferts entre les branches du régime général et l'Acoss est déterminée par l'article 14 du projet de loi de financement de la sécurité sociale pour 2027.
2. L'affectation à la sécurité sociale des gains attendus de la fiscalisation des indemnités journalières versées aux bénéficiaires du dispositif d'affection longue durée et aux victimes d'accidents du travail et de maladies professionnelles
L'article 2 du projet de loi de finances pour 2027 prévoit de soumettre à l'impôt sur le revenu 50 % des indemnités journalières perçues par les bénéficiaires d'un dispositif d'affection longue durée (ALD), et de supprimer l'exonération partielle dont bénéficient les indemnités journalières versées aux victimes d'accidents du travail et de maladies professionnelles. 963 millions d'euros de gains budgétaires sont reversés à la sécurité sociale à ce titre, dont 449 millions d'euros au bénéfice de la branche maladie, au titre de la fiscalisation des indemnités journalières ALD, et 514 millions d'euros au bénéfice de la branche AT-MP, titre de la fiscalisation des indemnités journalières AT-MP.
À l'inverse, les 739 millions d'euros reversés à la sécurité sociale en 2026 au titre de la suppression de l'exonération des indemnités journalières ALD prévue par le PLF pour 2026, qui n'a pas été adoptée, sont restitués à l'État. Ces montants sont intégrés dans le calcul de la fraction de TVA affectée à la sécurité sociale fixée au 1° du I.
B. LES PRÉLÈVEMENTS SUR LES RECETTES DE L'UNÉDIC SE POURSUIVRAIENT EN 2027
Les réformes de l'Assurance chômage entre 2019 et 2021, combinées à une orientation favorable du marché de l'emploi, avaient permis à l'Unédic de retrouver un excédent. Alors qu'elle était déficitaire en 2019 (- 1,9 milliard d'euros), son solde est redevenu excédentaire, s'établissant à + 4,3 milliards d'euros en 2022 et à + 1,5 milliard d'euros en 2023.
La dette de l'Unédic a ainsi diminué légèrement pour atteindre 59,4 milliards d'euros fin 2024.
Cette amélioration de la situation financière du régime d'assurance chômage a incité le Gouvernement à opérer des reprises d'excédents de l'Unédic sur la fraction de TVA affectée à l'Acoss, dont les montants se sont établis à 2,6 milliards d'euros en 2024, 3,35 milliards d'euros en 2025 et 4,1 milliards en 20261453(*) malgré une dégradation significative de la situation financière de l'Unédic en 2025 et 2026 (cf. infra).
En 2027 toutefois, la reprise par l'État des excédents de l'Unédic diminuerait, pour s'établir à 2 milliards d'euros, soit une baisse de 2,1 milliards d'euros des recettes de l'État par rapport à 2026. Les recettes de l'Unédic, moins prélevées, augmenteraient à due concurrence.
C. UNE DIMINUTION DES MONTANTS DE TVA AFFECTÉS À LA SÉCURITÉ SOCIALE
En définitive, le I du présent article se traduit par une minoration de 3,264 milliards d'euros du montant de TVA affecté à la sécurité sociale au titre des transferts avec l'État. Le solde budgétaire de l'État s'en trouve donc amélioré.
Ainsi, le montant total de TVA transféré par l'État à la sphère sociale s'élèvera à 56,8 milliards d'euros en 2027, en intégrant la minoration traduisant la reprise au titre des excédents de l'Unédic, contre 58,4 milliards d'euros en 20261454(*).
Incidences budgétaires de l'article 49 du PLF 2027
(en millions d'euros)
|
Transferts financiers intégrés dans la fraction |
- 5 364 |
|
Gel des allègements généraux - Affectation des gains au budget général |
- 5 600 |
|
Transfert du financement des centres de vaccination au FIR |
+ 18 |
|
Reprise au titre du financement des injonctions de soins |
- 6 |
|
Affectation des gains de la fiscalisation à 50 % des indemnités journalières ALD (PLF 2027) |
+ 449 |
|
Affectation des gains de la suppression de l'exonération partielle des indemnités journalières AT-MP (mesure du PLF 2026 non adoptée) |
+ 514 |
|
Retrait de l'affectation des gains de la fiscalisation des indemnités journalières ALD |
- 739 |
|
Transferts hors fraction |
+ 2 100 |
|
Reprise des excédents de l'Unédic - moindre montant déduit en 2027 (2 Md€) par rapport à 2026 (4,1 Md€) |
+ 2 100 |
|
Montant supplémentaire de TVA à affecter à la Sécurité sociale en 2027 |
- 3 264 |
Source : commission des finances du Sénat, d'après l'évaluation préalable de l'article 49 du PLF 2027
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES MOUVEMENTS EN SENS CONTRAIRES QUI ABOUTISSENT À AMÉLIORER LE SOLDE DE L'ÉTAT EN 2027
A. UNE RESTITUTION À L'ÉTAT DE L'ÉCONOMIE RÉSULTANT DU GEL DES ALLÈGEMENT GÉNÉRAUX JUSTIFIÉE DANS SON PRINCIPE
1. Une attribution à l'État des gains du gel du barème des allègements généraux
Le principe d'une moindre affectation de recettes de l'État à la sécurité sociale, du fait de de la diminution du coût des allègements généraux résultant du gel de leur barème, est justifié.
En application de l'article L. 131-7 du code de la sécurité sociale, l'État compense à la sécurité sociale les allègements de cotisations qu'il décide, et c'est à ce titre qu'il lui affecte une fraction du produit de la TVA. Lorsque le coût de ces allègements diminue, il est cohérent que la compensation diminue à due concurrence. À défaut, l'État verserait à la sécurité sociale une compensation supérieure aux pertes de recettes qu'elle supporte réellement, ce qui dégraderait son propre solde au profit de celui de la sécurité sociale.
Par ailleurs, la sécurité sociale reçoit une fraction du produit de la TVA, et non un montant fixe. Ainsi, elle bénéfice de la progression spontanée de cet impôt. Selon l'évaluation préalable, en 2027, cette progression compenserait une partie de la minoration prévue par le présent article, à hauteur de 1,6 milliard d'euros. Les recettes de TVA affectées à la sécurité sociale ne diminueraient que d'environ 1,7 milliard d'euros par rapport à 2026, et non de 3,26 milliards d'euros.
2. Une économie qui repose sur une prolongation du gel, qui relève du pouvoir réglementaire
Le gel résulte du décret n° 2026-509 du 12 juin 2026, qui a modifié l'article D. 241-7 du code de la sécurité sociale pour retenir, dans le calcul de la réduction générale dégressive unique au titre de l'année 2026, le SMIC applicable au 1er janvier 2026. Le Gouvernement prévoit de prolonger ce gel en 2027. Cette prolongation relève également du pouvoir réglementaire, la formule de calcul de la réduction étant fixée par décret.
Cette économie se traduit, pour les employeurs, par des cotisations plus élevées que celles qui auraient résulté de la prise en compte du SMIC en vigueur. Le rapporteur général relève qu'une mesure d'un rendement de 5,6 milliards d'euros a ainsi été décidée par voie réglementaire, le Parlement n'en connaissant qu'au travers de la minoration de la fraction de TVA prévue par le présent article.
3. Une restitution à l'État qui ne s'applique pas à l'ensemble des économies réalisées sur les allègements généraux
L'article 7 du projet de loi de financement de la sécurité sociale pour 2027 réduit également le coût des allègements généraux, à hauteur de 3,7 milliards d'euros, en intégrant les sommes versées au titre de l'épargne salariale et du partage de la valeur dans les rémunérations prises en compte pour l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. Ce rendement ne donne lieu à aucune minoration de la fraction de TVA affectée à la sécurité sociale.
Le rapporteur général relève que cette différence de traitement s'écarte de la logique de compensation invoquée pour justifier la restitution à l'État de l'économie résultant du gel.
4. Une correction bienvenue des transferts au titre des indemnités journalières
Le retrait des 739 millions d'euros affectés en 2026 au titre de la fiscalisation des indemnités journalières ALD met fin à une anomalie. Depuis 2026, la sécurité sociale perçoit en effet une compensation au titre d'une mesure fiscale qui n'a pas été adoptée.
L'affectation à la sécurité sociale des 963 millions d'euros attendus de l'article 2 du présent projet de loi obéit à la même logique que l'an dernier. L'expérience de 2026 montre toutefois que ce montant dépend du sort réservé à l'article 2. En cas de modification ou de suppression de celui-ci, la fraction de TVA devra être ajustée en conséquence au cours de la discussion.
B. MALGRÉ LA DÉGRADATION DE LA SITUATION FINANCIÈRE DE L'ASSURANCE CHÔMAGE, UN PRÉLÈVEMENT SUR LES RECETTES DE L'UNÉDIC
1. Un prélèvement reconduit malgré l'absence de document de cadrage concernant 2027
Le principe d'une reprise par l'État des excédents de l'Unédic a été posé dans le document de cadrage par lequel la Première ministre d'alors avait fixé les conditions de la négociation de la convention de l'assurance chômage1455(*). Ainsi, entre 2023 et 2026, des prélèvements sur la fraction de TVA affectée à l'Unédic devaient lui permettre de faire contribuer le régime d'assurance chômage « au financement des politiques visant le plein emploi1456(*) ».
En 2023, le montant de cette reprise a été de 2 milliards d'euros ; il a ensuite été de 2,6 milliards d'euros en 2024, de 3,35 milliards d'euros en 2025 et de 4,1 milliards d'euros en 20261457(*). Pour 2027, il serait de 2 milliards d'euros (- 2,1 milliards d'euros).
Reprise d'excédents de l'Unédic
prévue et en cours de réalisation entre 2023 et
2027
(en millions d'euros)
|
2023 |
2024 |
2025 |
2026 |
PLF 2027 |
|
|
Document de cadrage |
2 000 |
2 500 |
3 000 < x < 3 200 |
3 500 < x < 4 100 |
- |
|
Lois de finances et PLF 2025 |
2 000 |
2 600 |
3 350 |
4 100 |
2 000 |
Source : document de cadrage relatif à la négociation de la convention de l'assurance chômage et projet de loi de finances pour 2027
Cette trajectoire était, de 2023 à 2026, globalement conforme à la prévision du document de cadrage. Toutefois, dans la mesure où la trajectoire du document de cadrage ne se poursuit pas après 2026, aucun prélèvement n'était prévu à ce titre pour 2027.
2. Un prélèvement qui a été calibré pour maintenir l'Unédic à l'équilibre en 2027, mais qui n'atteindrait peut-être pas cet objectif
Après une année 2026 déficitaire (à hauteur de 1,3 milliard d'euros) en raison du prélèvement de l'État (4,1 milliards d'euros), l'Assurance chômage connaîtrait en 2027 un excédent de 1,4 milliard d'euros en l'absence de prélèvement. Cette situation financière résulte de l'effet conjugué d'une faible hausse des recettes du fait de la dégradation de la situation de l'emploi en 2026 (- 71 000 emplois) et en 2027 (- 60 000 emplois), que compensent partiellement la progression des salaires (+ 1,9 % en 2026 et + 2,3 % en 2027), et son impact sur le nombre de chômeurs indemnisés (2,64 millions).
Dans ces circonstances, les moindres compensations versées par l'État, qui s'apparentent à un prélèvement sur les recettes de l'Unédic, visaient à permettre l'équilibre financier du régime sans lui faire dégager d'excédent.
Prévision
d'évolution du solde financier de l'Unédic
avec et sans
prélèvement de l'État entre 2022 et
2028
(en milliards d'euros)
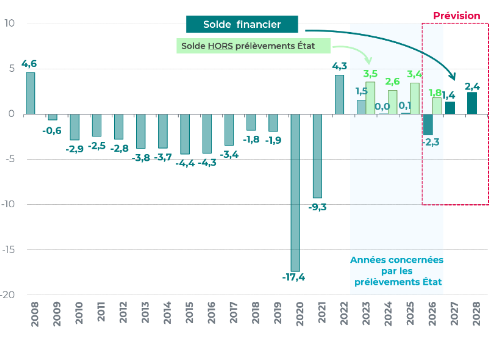
Note : hypothèse d'une absence de prélèvement à partir de 2027.
Source : Unédic, prévisions financières de l'Unédic - octobre 2026
Toutefois, le prélèvement sur les recettes de l'Unédic est fondé sur des prévisions désormais datées : en juin, l'excédent avant prélèvement de l'Unédic était attendu à 2 milliards d'euros pour 2027. Pour cette raison, le prélèvement sur ces recettes a été fixé à 2 milliards d'euros ; mais le Gouvernement n'a pas tenu compte de la dégradation de la conjoncture intervenue à l'automne et n'a pas révisé le montant du prélèvement.
Ainsi, le solde de l'Unédic après prélèvement de l'État serait d'environ - 600 millions d'euros.
Ce retour en territoire déficitaire provoque en conséquence une inversion de la courbe de désendettement de l'Unédic. Ainsi, alors que la dette de l'Assurance chômage était d'environ 60,5 milliards d'euros à fin 2026, elle s'établirait à 60,7 milliards d'euros en 2027 après prélèvement de l'État, alors qu'elle aurait été de 60,1 milliards d'euros en l'absence de prélèvement.
Prévision d'évolution de l'endettement
du régime d'assurance chômage entre 2022 et
2028
(en milliards d'euros)
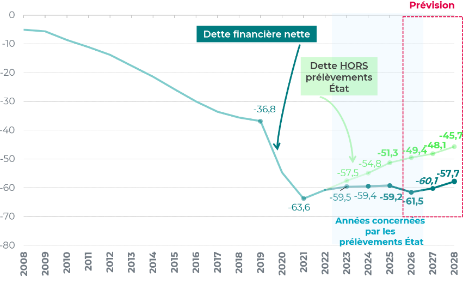
Note : hypothèse d'une absence de prélèvement à partir de 2027.
Source : Unédic, prévisions financières de l'Unédic - octobre 2026
3. Une contribution douloureuse justifiée par le contexte dégradé des finances publiques
En 2023 et 2024, le prélèvement sur les recettes de l'Unédic a servi à abonder les crédits de la mission « Travail et emploi », qui ont augmenté d'un peu plus de 2,5 milliards d'euros par rapport à 2023 - un montant identique à la reprise prévue sur les excédents de l'Unédic. Le rapporteur général d'alors avait dénoncé un véritable effet d'aubaine, l'amélioration du solde de l'État n'ayant pas eu pour corollaire de quelconques efforts en dépenses.
Le rapporteur général relève que, cette année comme l'année dernière, ce prélèvement sur les recettes de l'Unédic s'accompagne d'une diminution sensible des crédits de la mission Travail, emploi et administration des ministères sociaux (- 4,9 % en AE et - 9,5 % en CP à périmètre courant) dans le texte proposé par le Gouvernement.
Le prélèvement sur les recettes de l'Unédic serait donc affecté à la réduction du déficit de l'État. Pour douloureuse qu'elle soit pour l'Unédic, le rapporteur général relève que le taux auquel celle-ci se refinance correspond au taux de refinancement de l'État (environ 5 % à l'heure où ces lignes sont écrites), majoré d'un spread de 9 points de base (0,09 %).
Si la réduction du déficit de l'État conduisait à une modération des taux demandés sur le marché obligataire, l'Unédic en serait donc également bénéficiaire.
À cet égard, la présence à l'article 68 du présent projet de loi d'une garantie de l'État à l'Unédic pour couvrir ses emprunts obligataires dans la limite de 10 milliards d'euros en principal - le même montant qu'en 2026 - constitue une contrepartie aux efforts consentis par l'Assurance chômage pour le rétablissement du solde de l'État.
C. UNE MAJORATION DE 3 MILLIARDS D'EUROS DE LA FRACTION DE TVA AFFECTÉE À LA SÉCURITÉ SOCIALE POUR FINANCER L'INDEXATION DE L'ENSEMBLE DES PENSIONS DE RETRAITE
L'article 35 du projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit un gel partiel des pensions de retraite en 2027 : seules les pensions d'un montant inférieur ou égal à 1 260 euros par mois seraient ainsi revalorisées.
Selon l'évaluation préalable de cet article, ce gel procurerait une économie de 4,0 milliards d'euros pour l'ensemble des régimes, dont 3,0 milliards d'euros pour les régimes obligatoires de base1458(*). Ces montants sont nets des effets retour sur la contribution sociale généralisée (CSG) et la contribution additionnelle de solidarité pour l'autonomie (CASA) : les pensions de retraite étant soumises à ces prélèvements, leur gel réduit aussi les recettes de la sécurité sociale.
À l'initiative de la commission des affaires sociales, le Sénat a adopté l'amendement n° 1761 qui supprime l'article 35 du PLFSS, estimant que le gel des deux tiers des pensions de retraite serait particulièrement préjudiciable au pouvoir d'achat des retraités. L'ensemble des pensions serait alors indexé sur l'inflation en 2027. Cette indexation coûterait 3 milliards d'euros aux régimes obligatoires de base par rapport au texte du Gouvernement, ce qui dégraderait d'autant le solde de la sécurité sociale.
En cohérence, le rapporteur général propose que l'État compense ce coût à la sécurité sociale, en relevant à due concurrence la fraction de TVA qui lui est affectée. Ainsi, l'amendement I-1107 (FINC-65) relève le taux de cette fraction de 26,62 % à 27,98 %. La minoration du montant de TVA affecté à la sécurité sociale prévue par le présent article serait ainsi ramenée de 5,4 milliards d'euros à 2,4 milliards d'euros.
Le supplément de TVA serait attribué à la branche maladie, dont la part passerait de 18,97 à 20,33 points. C'est en effet la branche maladie qui reçoit la TVA affectée aux branches du régime général. La répartition des recettes entre les branches, et donc le financement de la branche vieillesse, relève de l'article 14 du projet de loi de financement de la sécurité sociale pour 2027.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
50
Prélèvement sur les ressources de l'Agence nationale
pour les chèques-vacances (ANCV) et du Fonds de compensation des risques
de l'assurance de la construction (FCAC)
Le présent article instaure un prélèvement de 125 millions d'euros sur les ressources de l'Agence nationale pour les chèques-vacances (ANCV) et de 3 millions d'euros sur les ressources du fonds de compensation des risques de l'assurance de la construction.
La commission des finances prend acte du prélèvement prévu sur les ressources de ANCV, qui peut se justifier au regard du niveau de ses réserves et dans un contexte de nécessaire redressement des finances publiques. Elle relève toutefois la tendance du Gouvernement à privilégier les prélèvements ponctuels sur les ressources des organismes publics plutôt que la mise en oeuvre de réformes structurelles permettant de dégager des économies pérennes. Elle prend également acte du prélèvement, d'un montant très limité, sur le FCAC, qui pourrait faire l'objet d'une fermeture prochaine.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'AGENCE NATIONALE POUR LES CHÈQUES-VACANCES EST CHARGÉE D'ÉMETTRE LES CHÈQUES-VACANCES ET LE FONDS DE COMPENSATION DES RISQUES DE L'ASSURANCE DE LA CONSTRUCTION ASSURE L'INDEMNISATION DE SINISTRES ISSUS DE CHANTIERS ANCIENS
A. L'AGENCE NATIONALE POUR LES CHÈQUES-VACANCES EST CHARGÉE DE FAVORISER L'ACCÈS AUX VACANCES ET AUX LOISIRS
1. Un établissement public industriel et commercial chargé de l'émission et du remboursement des chèques-vacances
L'Agence nationale pour les chèques-vacances (ANCV) est un établissement public à caractère industriel et commercial (EPIC) doté de l'autonomie financière, placé sous la tutelle des ministres chargés de l'économie et des finances et du tourisme. Son statut et ses missions sont définis par les articles L. 411-13 et suivants du code du tourisme.
D'après ce même l'article L. 411-13, l'ANCV est seule chargée d'émettre les chèques-vacances et de les rembourser aux collectivités publiques et aux prestataires de services concernés.
Elle est également habilitée à exercer les activités se rattachant directement ou indirectement à la gestion et au développement du dispositif des chèques-vacances. Elle concourt à la mise en oeuvre des politiques sociales du tourisme, notamment par l'attribution d'aides à vocation sociale en faveur des équipements de tourisme et de loisirs et des actions contribuant à l'accès de tous aux vacances1459(*).
2. Un modèle de financement reposant principalement sur l'activité d'émission et de remboursement des chèques-vacances
Les ressources de l'ANCV sont définies par l'article L. 411-16 du code du tourisme. Elles comprennent :
- le produit de la cession des chèques-vacances aux employeurs et aux organismes à caractère social ;
- les commissions perçues à l'occasion de leur émission et de leur remboursement ;
- les produits financiers résultant du placement des fonds reçus en contrepartie de la cession des chèques-vacances ;
- les concours financiers sous forme de subventions, d'emprunts ou d'avances consentis par l'État et les personnes publiques et privées. L'évaluation préalable du présent article précise toutefois que l'ANCV ne bénéficie actuellement d'aucune subvention publique ;
- le produit des publications ;
- le produit des participations ;
- les revenus de ses biens meubles et immeubles ainsi que le produit de leur aliénation ;
- les dons et legs ;
- la rémunération des services rendus.
Selon l'évaluation préalable, le modèle économique de l'ANCV lui a permis de dégager des excédents commerciaux et de constituer des réserves atteignant 183,8 millions d'euros au 31 décembre 2025. Ces réserves sont notamment destinées au financement des programmes d'action sociale de l'ANCV et de ses engagements au titre du fonds Tourisme social investissement (TSI), dont elle est actionnaire aux côtés de la Caisse des dépôts et consignations, de l'Institution de retraite complémentaire des agents non titulaires de l'État et des collectivités publiques (IRCANTEC) et du Crédit coopératif1460(*).
B. LE FONDS DE COMPENSATION DES RISQUES DE L'ASSURANCE DE LA CONSTRUCTION (FCAC) ASSURE L'INDEMNISATION DE SINISTRES AFFECTANT DES BÂTIMENTS DONT LES CHANTIERS ONT ÉTÉ OUVERTS AVANT 1983
Le fonds de compensation des risques de l'assurance de la construction (FCAC) a été institué par l'article 30 de la loi n° 82-540 du 28 juin 1982 de finances rectificative pour 1982, codifié ultérieurement dans le code des assurances1461(*).
Le fonds est chargé de contribuer, dans le cadre de conventions conclues avec les entreprises d'assurance concernées, à l'indemnisation de sinistres affectant des bâtiments dont les chantiers ont été ouverts avant le 1er janvier 19831462(*). Il peut également conclure des conventions afin de compenser les incidences financières de l'évolution des coûts de construction sur les garanties d'assurance décennale, et contribue au financement d'actions de prévention des désordres et de promotion de la qualité dans la construction.
Le fonds était alimenté par une contribution des assurés assise sur les primes ou cotisations d'assurance correspondant aux garanties d'assurance des dommages à la construction ainsi qu'aux garanties d'assurance décennale souscrites par toute personne, ressource qui a été supprimée en 20051463(*).
Depuis cette date, le fonds n'est plus alimenté et son activité a été résiduelle.
Évolution des règlements du FCAC depuis l'origine
(en millions d'euros par an)
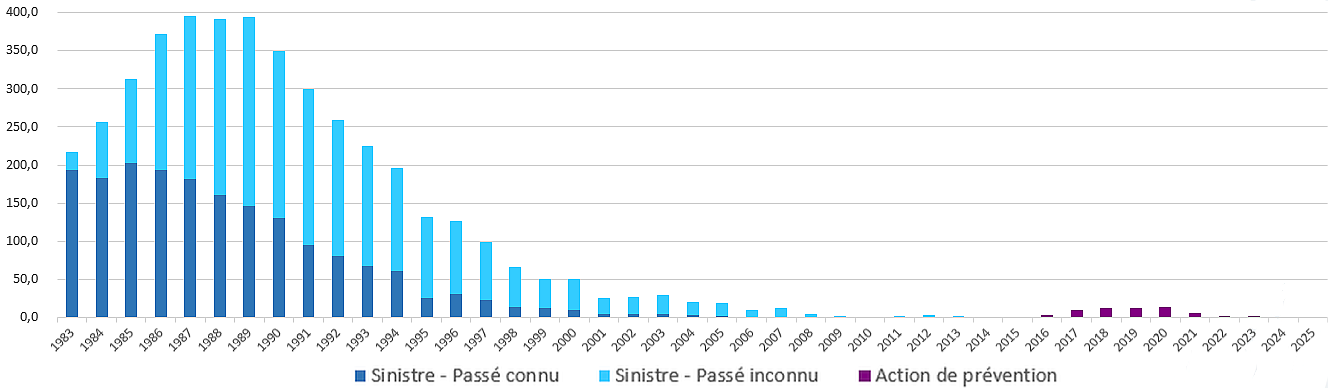
Source : Gouvernement, en réponse aux questions du rapporteur général
Le FCAC n'a pas la personnalité juridique et sa gestion a été confiée à la Caisse centrale de réassurance, qui perçoit une rémunération au titre des frais de gestion, d'un montant de 48 000 euros en 2025.
Les fonds sans personnalité juridique de la
mission
« Cohésion des
territoires »
Les fonds sans personnalité juridique (FSPJ) sont des véhicules financiers contrôlés par l'État ou d'autres personnes publiques et dont la gestion est confiée à des tiers. Ils constituent donc des dérogations au principe d'universalité budgétaire. Ils reçoivent des moyens financiers, qui peuvent être des recettes affectées, et leurs dépenses correspondent à un objet précis.
L'organisme auquel a été confiée leur gestion exécute ces dépenses et le cas échéant perçoit des recettes, en recevant pour cela une rémunération.
La mission « Cohésion des territoires » compte cinq fonds sans personnalité juridique :
- le fonds de garantie de l'accession à la propriété (FGAS) ;
- le fonds de garantie à la rénovation énergétique (FGRE) ;
- le fonds national d'aide au logement (FNAL) ;
- le fonds national d'accompagnement vers et dans le logement (FNAVDL) ;
- le fonds de compensation des risques de l'assurance de la construction (FCAC).
Source : Cour des comptes, note d'exécution budgétaire de la mission « Cohésion des territoires », exercice 2025
Un prélèvement de 60,1 millions d'euros a déjà été effectué sur les ressources du FCAC par la loi de finances rectificative pour 20161464(*), puis un second prélèvement de 6 millions d'euros par la loi de finances initiale pour 20211465(*).
II. LE DISPOSITIF PROPOSÉ : UN PRÉLÈVEMENT SUR LES RESSOURCES DES DEUX ORGANISMES
Le présent article opère, en 2027, un prélèvement sur les ressources des deux organismes précités.
Ce prélèvement est de 125 millions d'euros pour l'Agence nationale pour les chèques-vacances et de 3 millions d'euros pour le fonds de compensation des risques de l'assurance de la construction.
Dans les deux cas, si l'organisme n'assure pas le versement de manière spontanée avant le 1er juin 2027, le ministre du budget émet un titre de perception, recouvré comme en matière de créances de l'État étrangères à l'impôt et au domaine.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : DES PRÉLÈVEMENTS QUI S'INSCRIVENT DANS L'EFFORT DE REDRESSEMENT DES FINANCES PUBLIQUES
A. LE PRÉLÈVEMENT SUR L'ANCV ILLUSTRE LA TENDANCE DU GOUVERNEMENT À MULTIPLIER LES PONCTIONS SUR LES RESSOURCES DES OPÉRATEURS DANS UN CONTEXTE DE REDRESSEMENT DES FINANCES PUBLIQUES
Le rapporteur général prend acte de la volonté du Gouvernement de mobiliser une partie des ressources de l'Agence nationale pour les chèques-vacances (ANCV) afin de contribuer au redressement des finances publiques1466(*). Dans un contexte budgétaire particulièrement contraint, un tel prélèvement peut se justifier au regard du niveau conséquent des réserves accumulées par l'Agence, qui atteignaient 183,8 millions d'euros au 31 décembre 2025.
Par ailleurs, d'après l'évaluation préalable du présent article, le modèle économique de l'ANCV lui permet de disposer d'une trésorerie circulante de 1,5 milliard d'euros, dont une partie peut, le cas échéant, être mobilisée pour financer son besoin en fonds de roulement. Le Gouvernement indique également que « cette contribution est calibrée pour s'articuler avec les orientations du contrat d'objectifs et de performance (COP) 2026-2029 et maintenir un niveau de réserves suffisant » pour préserver les capacités commerciales de l'Agence, maintenir ses dépenses d'action sociale et respecter ses engagements d'investissement dans le fonds TSI.
Le rapporteur général relève toutefois la tendance du Gouvernement à privilégier les prélèvements ponctuels sur les ressources des organismes publics plutôt que d'engager des réformes structurelles permettant de dégager des économies pérennes.
B. LE PRÉLÈVEMENT SUR LE FCAC POSE SURTOUT LA QUESTION DE LA PERTINENCE D'UN TEL FONDS QUI PARAÎT PRIVÉ D'UTILITÉ DEPUIS LONGTEMPS
La Cour des comptes critique régulièrement les fonds sans personnalité juridique, au motif que leur suivi est complexe et que l'information donnée au Parlement à leur sujet est trop limitée1467(*). Leurs ressources et leurs dépenses ne sont pas inscrites dans la loi de finances initiale, sauf leur dotation initiale.
S'agissant plus particulièrement du fonds de compensation des risques de l'assurance de la construction (FCAC), la Cour notait en 2020 que ce fonds « ne sert plus à ce pour quoi il a été créé »1468(*).
En effet, alors que ce fond avait été mis en place en 1983 pour permettre le règlement des sinistres sur des ouvrages soumis à obligation d'assurance, il n'est plus alimenté depuis 2004. La raison de son maintien après cette date n'apparaît plus clairement.
La Cour souligne que les reliquats, à hauteur de 70 millions d'euros, ont été en fait employés pour abonder des mesures diverses, liées à la qualité de la construction : un programme d'action pour la qualité de la construction et de la transition énergétique, un plan de recherche et développement visant à lever les freins au désamiantage et un plan de transition numérique dans le bâtiment. En 2020, il finançait le plan BIM1469(*) 2022.
Le rapporteur général reprend donc la proposition de la Cour des comptes de fermer définitivement ce fonds en reversant le reliquat de ses crédits au budget général de l'État.
S'agissant en tout état de cause du prélèvement de 3 millions d'euros prévu par le présent article, il correspond, selon l'évaluation préalable, au montant des fonds libres d'emploi en raison de la levée de provisions pour des sinistres dont la prescription a pu être constatée au cours de l'exercice 2025.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
51
Modification de l'affectation des astreintes prononcées au
titre du
droit au logement opposable (DALO)
Le présent article prévoit de modifier l'affectation du produit des astreintes prononcées au titre du non-respect par l'État du droit au logement opposable (DALO). Depuis 2011, ces astreintes sont intégralement affectées au financement du Fonds national pour l'accompagnement vers et dans le logement (FNAVDL).
L'article prévoit que la fraction du produit des astreintes DALO dépassant un montant fixé par décret serait versée au Fonds national des aides à la pierre (FNAP), le FNAVDL conservant le reste. Il permet en outre au FNAP d'oeuvrer en outre-mer, et plafonne la participation du FNAP à des projets ultramarins à la valeur de la fraction d'astreintes DALO qui lui est versée.
Le montant des crédits de paiement de la ligne budgétaire comprenant les astreintes DALO est passé de 33,7 millions d'euros en 2017 à 80,4 millions d'euros dans le projet de loi de finances pour 2027. Cette évolution est liée à l'augmentation prononcée des recours auprès des commissions de médiation au titre du DALO, en hausse de 14,6 % en 2024 et de 7,5 % en 2025.
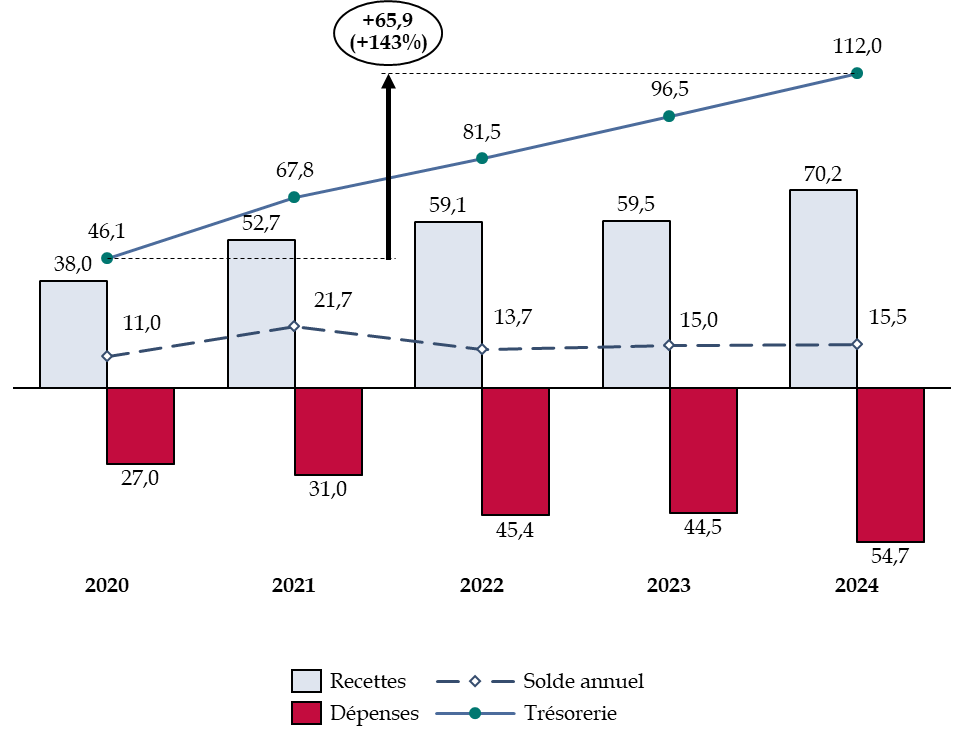
Bien que l'État peine à déployer des moyens suffisants pour liquider l'intégralité des astreintes DALO à sa charge, le FNAVDL a vu ses ressources augmenter fortement et affiche un niveau de trésorerie croissant : situé à 46,1 millions d'euros en 2020, il est passé à 112,0 millions d'euros en 2024.
Par conséquent, le fléchage d'une fraction des astreintes DALO vers le FNAP, qui concourt à la construction des logements sociaux, semble une manière plus efficace de flécher l'effort budgétaire de l'État lié au DALO. En effet, la hausse de l'offre de logements sociaux pourrait permettre, à terme, une décrue ou au moins une stabilisation des recours DALO.
Enfin, la situation du logement en outre-mer est critique mais un dispositif budgétaire, la ligne budgétaire unique (LBU), permet déjà d'y effectuer une action proche de celle du FNAP. Il semblerait dès lors inopportun de créer un nouveau circuit financier qui ajouterait de la confusion et réduirait l'efficacité de l'action de l'État en faveur du logement social en outre-mer.
La commission propose donc l'adoption de l'amendement I-60 (FINC.60), afin de supprimer l'ouverture de l'activité du FNAP en outre-mer. Elle proposera, en substitution, une hausse des crédits de la LBU de 30 millions d'euros et une diminution, à due concurrence, des crédits liés au contentieux de l'habitat dans le programme 135 de la mission « Cohésion des territoires ».
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LES ASTREINTES PRONONCÉES AU TITRE DU DROIT AU LOGEMENT OPPOSABLE FINANCENT DES ACTIONS D'ACCOMPAGNEMENT AU LOGEMENT ET NON LA CONSTRUCTION DE LOGEMENTS SOCIAUX
A. LES ASTREINTES DALO SONT, DEPUIS 2011, FLÉCHÉES INTÉGRALEMENT VERS LE FONDS NATIONAL POUR L'ACCOMPAGNEMENT VERS ET DANS LE LOGEMENT
1. Le droit au logement opposable a été mis en oeuvre depuis 2007 pour favoriser l'accès de tous à un logement
Le droit au logement opposable (DALO) a été créé en 2007 par la loi1470(*). Il reconnaît la responsabilité de l'État pour garantir l'accès à un logement décent et indépendant aux personnes qui ne parviennent pas à se loger par leurs propres moyens.
Comme le prévoit l'article L. 300-1 du code de la construction et de l'habitation (CCH), le DALO s'exerce par un recours amiable, puis, le cas échéant, par un recours contentieux.
Les personnes en difficulté pour se loger peuvent saisir une commission de médiation, instaurée auprès du représentant de l'État dans le département1471(*). La saisine de la commission est ouverte à :
- toute personne qui n'a reçu aucune proposition adaptée en réponse à une demande de logement sociale dans un délai fixé par arrêté du représentant de l'État au regard des circonstances locales1472(*) ;
- toute personne, sans condition de délai, dépourvue de logement, menacée d'expulsion sans relogement, hébergée ou logée temporairement dans un établissement ou un logement de transition, un logement-foyer ou une résidence hôtelière à vocation sociale, logée dans des locaux impropres à l'habitation ou présentant un caractère insalubre ou dangereux ;
- toute personne, sans condition de délai, logée dans des locaux manifestement suroccupés ou non décents, ou ayant au moins un enfant mineur, ou présentant un handicap, ou ayant au moins une personne à sa charge présentant un handicap1473(*).
Si la commission de médiation reconnaît que le demandeur est prioritaire, ce dernier peut introduire un recours devant la juridiction administrative tendant à ce que soit ordonné son logement ou son relogement si aucune proposition ne lui a été faite dans un délai fixé par décret1474(*).
Le juge administratif peut alors ordonner l'exécution du relogement du demandeur et, le cas échéant, peut assortir son injonction d'une astreinte que doit verser l'État.
2. Face à la crise du logement, les contentieux DALO amènent l'État à devoir verser des astreintes croissantes, dont il ne s'acquitte que partiellement
Les difficultés croissantes d'accès au logement, liées à de multiples facteurs, ont mené à une croissance forte des contentieux DALO, dès lors que les reconnaissances d'accès prioritaire au logement par les commissions de médiation dépassent le nombre de logements disponibles pour les relogements. Ainsi, selon les documents budgétaires, le nombre de contentieux DALO traités chaque année s'est accru de 5 % en 2023, de 14,6 % en 2024 et de 7,5 % en 2025. Plus de 90 % des dossiers sont traités en Île-de-France, par la direction régionale et interdépartementale de l'hébergement et du logement (DRIHL).
Par conséquent, le coût pour l'État de l'échec de ces relogements s'est fortement accru depuis dix ans, la ligne budgétaire associée aux contentieux de l'habitat étant passée de 33,68 millions d'euros en crédits de paiement (CP) en 2017 à 80,4 millions d'euros prévus en CP dans le projet de loi de finances pour 2027.
Évolution de la ligne budgétaire liée au contentieux de l'habitat depuis 2017
(en millions d'euros)
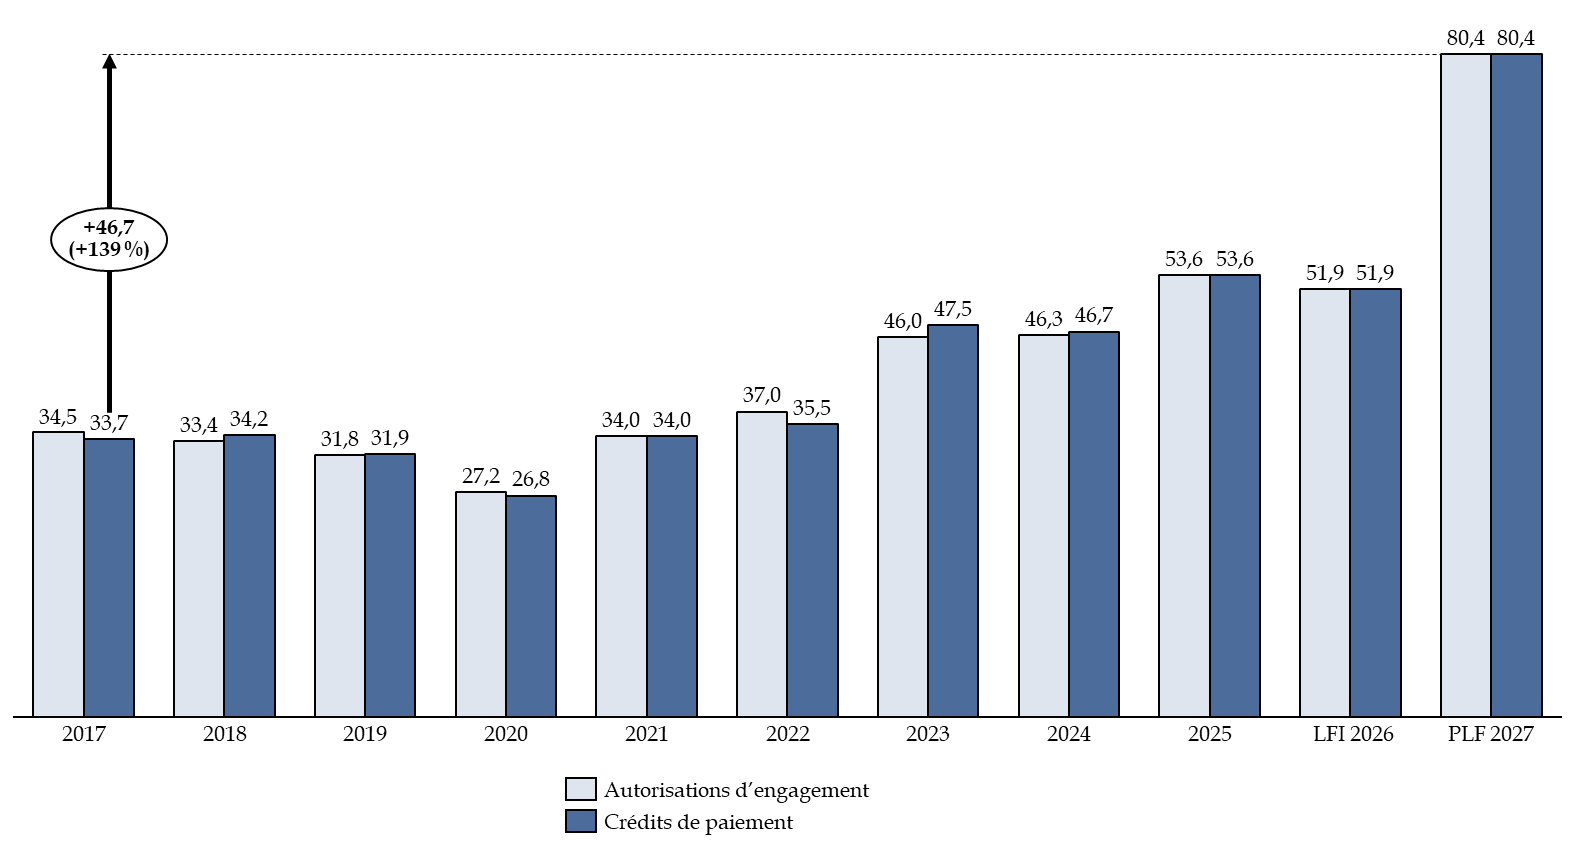
Source : commission des finances du Sénat, données issues des documents budgétaires
Il convient de noter que les montants inscrits dans la ligne budgétaire liée au contentieux de l'habitat intègrent les astreintes payées par l'État au titre du DALO, mais aussi d'autres dépenses comme des frais de justice. Ainsi, le montant des astreintes versées en 2024 au FNAVDL était de 40,8 millions d'euros, quand la ligne budgétaire associée au contentieux de l'habitat était dotée de 46,7 millions d'euros en CP. Cette situation rend peu lisible le suivi précis des astreintes versées par l'État.
Malgré cette difficulté du suivi, dans les documents budgétaires, des astreintes DALO versées par l'État, il n'en demeure pas moins qu'il peut être mis en évidence que l'État ne finance pas l'ensemble des astreintes prononcées. Ainsi, la Cour des comptes, dans un rapport rendu public en septembre 20261475(*), note que les crédits ouverts pour le paiement des astreintes sont très en-deçà des injonctions prononcées par le juge.
La Cour montre qu'en 2025 le montant demandé par les directions régionales de l'environnement, de l'aménagement et du logement (DREAL) pour le paiement des astreintes DALO s'est élevé à 58,7 millions d'euros. Seuls 43,1 millions d'euros ont été alloués au financement des astreintes, montant porté à 48 millions d'euros en cours d'exercice. Il convient ainsi de noter que la ligne budgétaire dédiée au contentieux de l'habitat, si elle finance principalement les astreintes DALO, n'est pas entièrement consacrée à cette fin. Le PLF 2027 prévoit ainsi 80,4 millions d'euros en AE et en CP sur cette ligne, dont 50 millions d'euros sont prévus pour les astreintes.
3. Le Fonds national pour l'accompagnement vers et dans le logement, créé en 2011, est financé principalement par les astreintes DALO
En 2011, le Fonds national pour l'accompagnement vers et dans le logement (FNAVDL) a été créé1476(*) pour permettre le financement d'actions d'accompagnement personnalisé de personnes reconnues prioritaires au regard du DALO et auxquelles un logement doit être attribué en urgence.
Il est aussi chargé de faciliter la gestion locative des logements destinés à ces personnes, en favorisant leur accès à un logement et leur maintien dans le logement. Il finance également les dépenses de gestion qui se rapportent à ces actions1477(*).
Les ressources du fonds sont constituées principalement par les astreintes prononcées contre l'État au titre du DALO, bien que ces dernières ne soient pas intégralement financées. En 2024, elles représentaient 58 % des recettes du FNAVDL. Si cette proportion est stable depuis cinq ans, il convient de noter que les astreintes versées par l'État au FNAVDL ont augmenté de 78 % entre 2020 et 2024, passant de 23,0 millions d'euros à 40,8 millions d'euros. En 2025, ces dernières s'élevaient à 44,5 millions d'euros et, en 2027, pourraient monter à 50 millions d'euros.
Évolution des recettes du FNAVDL entre 2020 et 2025
(en millions d'euros)
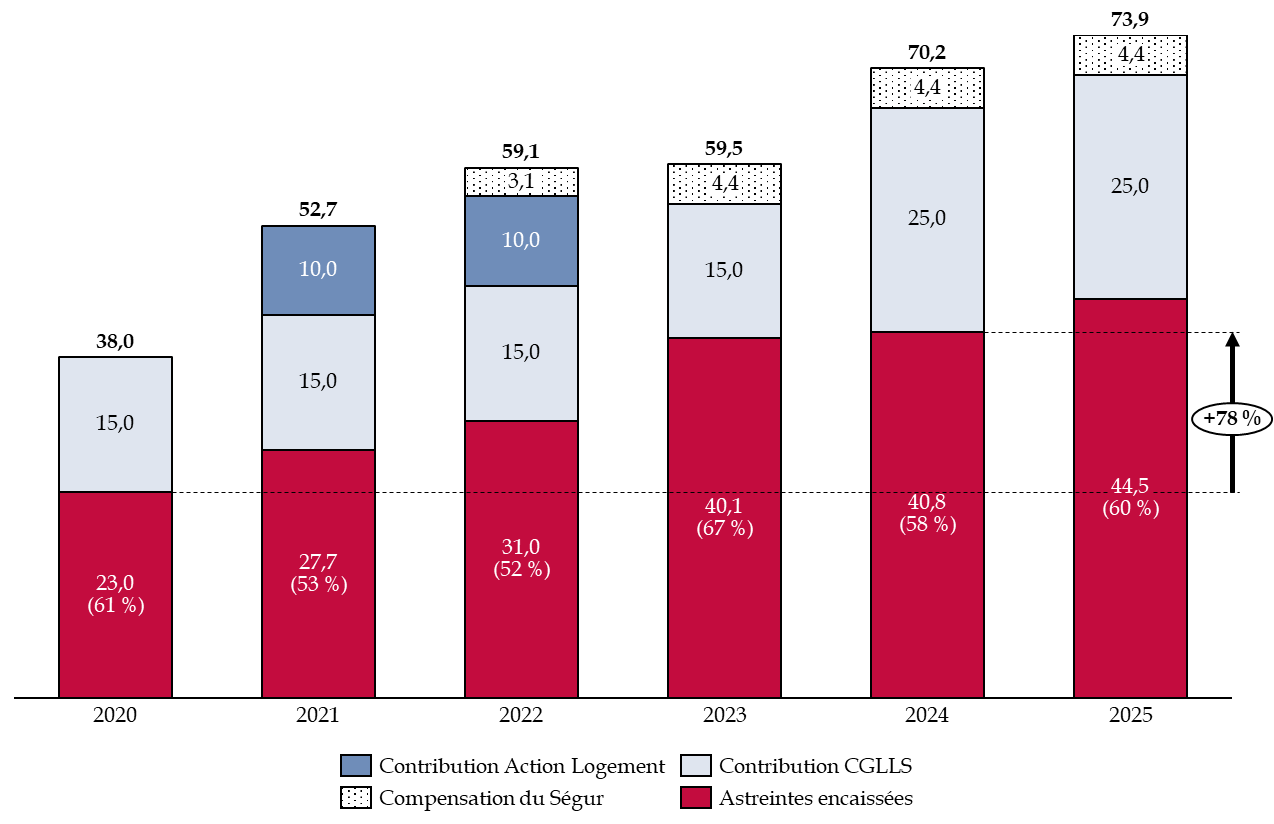
Source : commission des finances du Sénat, données Cour des comptes issues des rapports annuels de gestion du FNAVDL et délégation interministérielle à l'hébergement d'urgence (DIHAL)
Les bailleurs sociaux contribuent aussi au financement du FNAVDL, comme le prévoit l'article L. 300-2 du code de la construction et de l'habitation. Fixée à 15 millions d'euros jusqu'en 2023, cette contribution est désormais fixée à 25 millions d'euros1478(*) et versée par la Caisse de garantie du logement locatif social (CGLLS).
Action Logement, dans le cadre d'un avenant à la convention quinquennale 2018-2022 signée avec l'État, est venu abonder de 10 millions d'euros le FNAVDL en 2021 et 2022. Le reste des financements provient d'une enveloppe budgétaire dédiée au sein du programme 177 « Hébergement, parcours vers le logement et insertion des personnes vulnérables » de la mission « Cohésion des territoires ». Il finance à hauteur d'environ 4,4 millions d'euros la hausse de 183 euros mensuels accordée aux travailleurs sociaux à l'issue du Ségur de la santé en 2022.
B. LE FONDS NATIONAL DES AIDES À LA PIERRE A VOCATION À FAVORISER LA CONSTRUCTION DE LOGEMENTS SOCIAUX EN MÉTROPOLE
1. Depuis 2016, le FNAP a pour vocation d'unifier le circuit financier des aides à la pierre en France métropolitaine
La création du Fonds national des aides à la pierre par décret1479(*), en application de l'article 144 de la loi de finances initiale pour 20161480(*), a consisté à réunir en une seule instance les aides à la pierre qui suivaient auparavant deux circuits distincts. Avant 2016, deux systèmes parallèles coexistaient :
- d'une part, l'État apportait des crédits budgétaires au sein du programme 135 « Urbanisme, territoires et amélioration de l'habitat » de la mission « Cohésion des territoires » ;
- d'autre part, le fonds national pour le développement d'une offre de logements locatifs très sociaux (FNDOLLTS), créé en 2009 à l'article L. 452-1-1 du code de la construction et de l'habitation, participait au financement de l'amélioration et de la construction de logements sociaux en abondant un fonds de concours.
L'objectif de ce fonds est l'apport d'un financement sans intérêt pour initier des projets de construction de logements sociaux, le FNAP fonctionnant sur le principe d'un effet de levier.
Comme le prévoit l'article L. 435-1 du code de la construction et de l'habitation, l'action du FNAP est prévue sur le territoire de la France métropolitaine. Les départements et régions d'outre-mer (DROM) en sont exclus.
Les DROM bénéficient en effet de la ligne budgétaire unique (LBU), portée par l'action 1 « Logement » du programme 123 « Conditions de vie outre-mer ». Elle finance aussi bien le développement du logement locatif social ou très social et leur réhabilitation, que l'accession sociale et la résorption de l'habitat insalubre et spontané. Cette ligne budgétaire est spécifique aux DROM et constitue une particularité dont ne bénéficie pas la métropole. En effet, le financement du logement social en métropole ne passe pas directement par des crédits budgétaires. Au contraire, l'État s'est rapidement retiré de son financement, une fois le FNAP créé.
2. Le financement paritaire promis à la création du fonds n'a pas été suivi d'effet
La création du FNAP s'est fondée sur la promesse d'un financement paritaire des aides budgétaires pour la construction de logements sociaux, entre l'État et les bailleurs sociaux, alors que l'État avait fortement réduit sa contribution directe aux aides à la pierre via le programme 135. Les crédits dédiés étaient en effet passés de 568 millions d'euros à 234 millions d'euros entre 2011 et 2015.
D'une part, l'organisation de son conseil d'administration est paritaire et devait permettre d'accroître la représentativité des bailleurs et la collégialité dans les décisions d'octroi des aides à la pierre. En effet, comme le précise l'article 144 de la loi de finances pour 2016, « Le conseil d'administration du fonds est composé, à parité, de représentants de l'État, d'une part, et de représentants des organismes d'habitation à loyer modéré, des sociétés d'économie mixte de construction et de gestion de logements sociaux et des organismes agréés en application de l'article L. 365-21481(*), d'autre part. [...] ».
D'autre part, la création du FNAP s'est déroulée dans la période couverte par l'Agenda Hlm 2015-2018 signé entre l'État et l'Union sociale pour l'habitat (USH)1482(*), dans lequel un engagement mutuel était pris pour « maintenir des aides à la pierre à un niveau adapté aux besoins de la production ». Le même document faisait état d'un objectif de mutualisation des moyens pour « servir l'objectif de programmation de 120 000 logements locatifs sociaux par les organismes HLM ».
En 2016, année de la création du FNAP, le nombre de décisions de financement de logements locatifs sociaux a ainsi atteint un point haut de 124 226 agréments. Les engagements de l'État et des bailleurs devaient permettre de maintenir ce niveau de production.
Les recettes du FNAP prévues par la loi sont au nombre de cinq1483(*) :
- une fraction de la cotisation des bailleurs sociaux collectée par la Caisse de garantie du logement locatif social (CGLLS). Prévue pour atteindre 375 millions d'euros chaque année, cette dernière a été réduite à 75 millions d'euros depuis la loi de finances initiale pour 2020 pour faire face à la pénurie de fonds propres des bailleurs liée à la mise en oeuvre de la réduction de loyer de solidarité, puis relevée à 275 millions d'euros depuis 20261484(*) ;
- des subventions et contributions de l'État par crédits budgétaires ;
- les prélèvements au titre du non-respect par les établissements publics de coopération intercommunale (EPCI) de leurs obligations de construction de logements sociaux prévus par la loi Solidarité et renouvellement urbains1485(*) (SRU) ;
- les majorations des prélèvements SRU pour les communes carencées, dont le montant est fixé par le préfet et peut conduire à multiplier jusqu'à cinq fois le montant des prélèvements. ;
- toutes les recettes autorisées par les lois et règlements.
Grâce à cette dernière ressource, définies avec peu de précision dans l'article L. 435-1 du code de la construction et de l'habitation, beaucoup d'autres recettes ont été fléchées vers le FNAP de façon ponctuelle :
- la participation volontaire d'Action Logement, qui paradoxalement a pris une part prépondérante dans le financement du fonds ;
- les crédits non engagés au 27 janvier 2022 par les fonds d'aménagement urbains (FAU), supprimés par la loi « égalité-citoyenneté » du 27 janvier 2017 ; ces crédits ont été intégralement transférés au FNAP ;
- la restitution au FNAP de crédits non consommés depuis le budget de l'État afin qu'il puisse les reprogrammer.
Recettes annuelles du FNAP depuis sa création
(en millions d'euros)
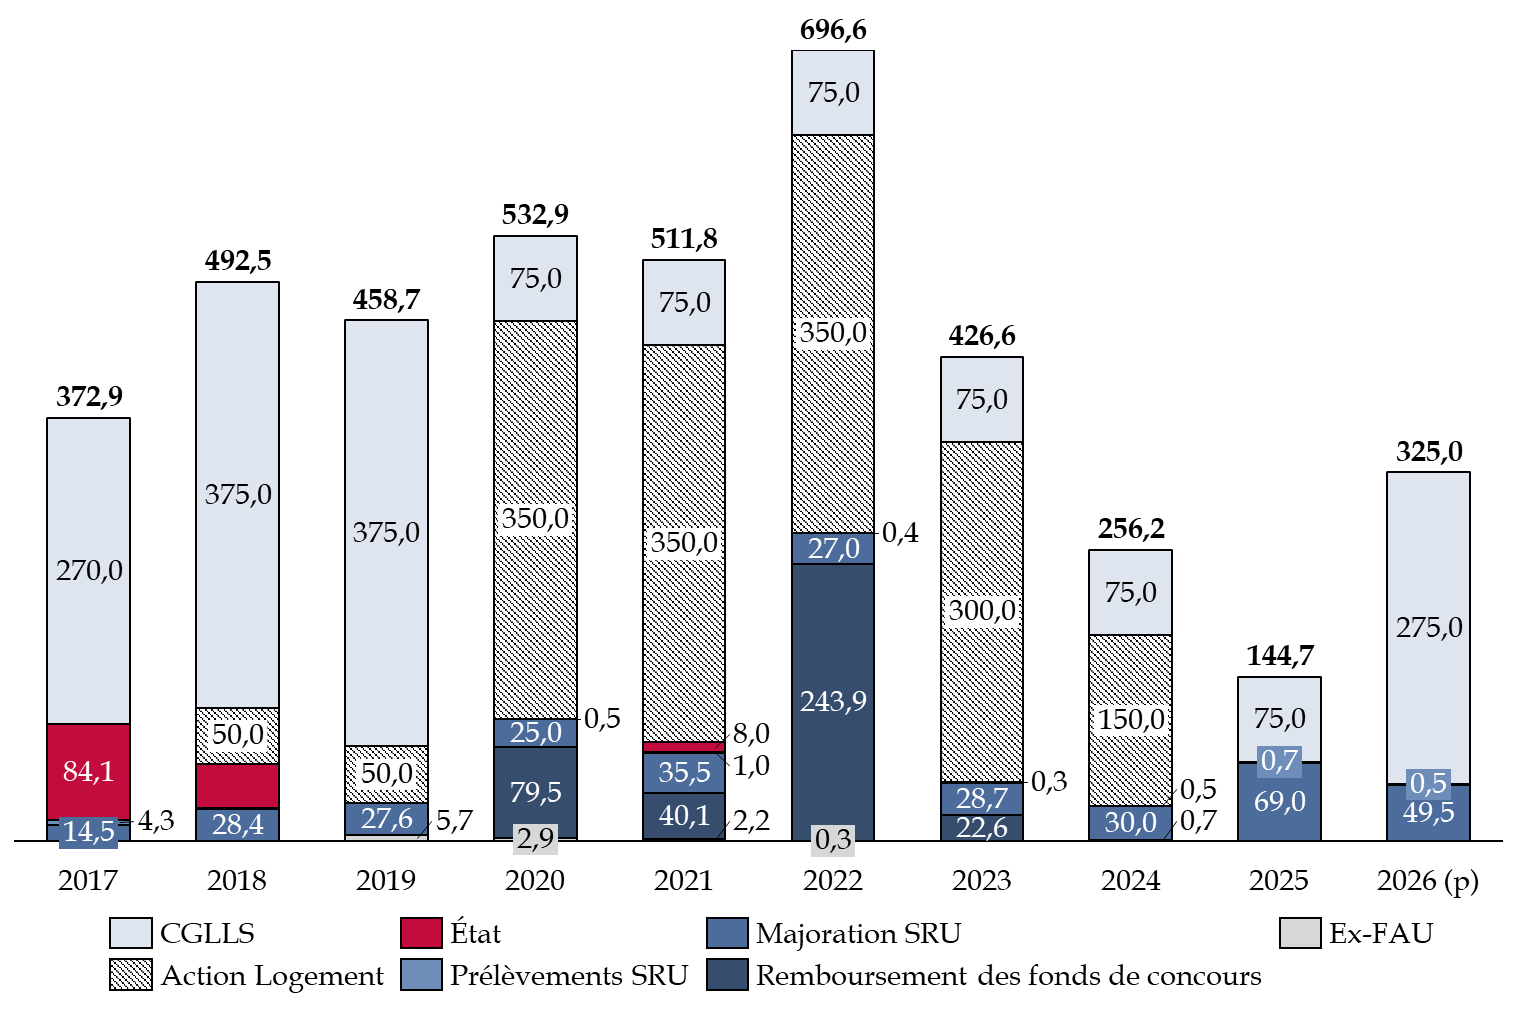
Note : les prélèvements et la majoration SRU, pour solidarité et renouvellement urbains, sont les pénalités payées par les communes qui ne disposent pas du quota de logements sociaux défini par la loi SRU ; les FAU sont les fonds d'aménagements urbains, supprimés en 2017 et intégralement transférés au FNAP.
Source : commission des finances, à partir des réponses au questionnaire budgétaire
La promesse initiale de financement paritaire n'a pas été tenue et l'État s'est désengagé dès 2018 du financement du FNAP, largement remplacé par Action Logement dans le cadre des conventions quinquennales conclues pour les années 2018 à 2022 puis 2023 à 2027. Le plan d'investissement volontaire, signé entre l'État et Action Logement le 25 avril 2019, a de plus prévu une participation supplémentaire d'Action Logement de 300 millions d'euros par an entre 2020 et 2022.
3. Afin d'assurer le maintien de l'efficacité de l'action du FNAP, le niveau de recettes a été stabilisé en 2026
En lien avec le retrait progressif de l'État, puis d'Action Logement, dans son financement, le FNAP connaît aujourd'hui une difficulté de financement. En effet, son niveau de recettes s'est effondré alors que les restes à payer sont élevés, ce qui engendre un niveau de charges important.
Évolution prévisible à droit
constant et sans mobilisation des crédits reportés
des
recettes et dépenses du FNAP et incidence
sur son niveau de
trésorerie depuis 2023
(en millions d'euros)
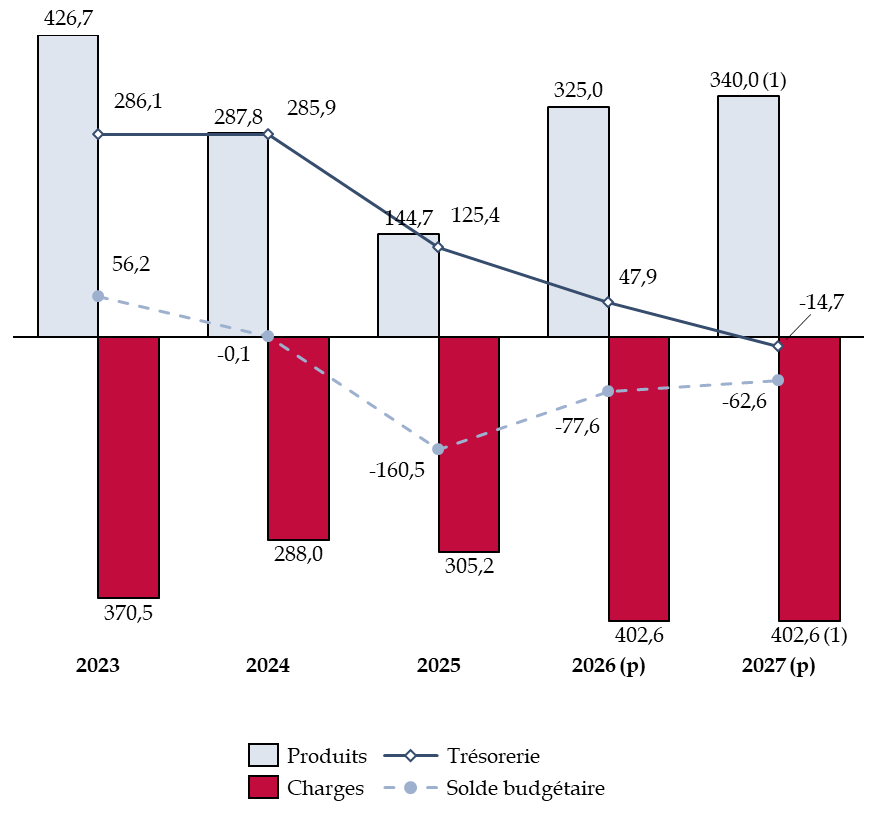
Note : (1) la prévision de recettes est considérée à droit constant, soit 275 millions d'euros issus de la cotisation des bailleurs sociaux à la CGLLS et environ 70 millions d'euros issu des majorations SRU ; la prévision de dépenses retenue est la même que celle prévue dans le budget initial du FNAP en 2026
Source : commission des finances du Sénat, données FNAP
Par conséquent, comme le faisait remarquer le sénateur Jean-Baptiste Blanc dans son rapport de contrôle de 20251486(*), le risque d'une impasse de trésorerie en 2026 était patent, alors que la contribution des bailleurs sociaux était maintenue depuis plusieurs années à 75 millions d'euros. Son relèvement à 275 millions d'euros1487(*) en 2026 a toutefois permis d'empêcher une telle situation de se présenter. La hausse des prélèvements SRU, liés à l'application de nouveaux arrêtés de carence en 2024 en application de la loi 3DS1488(*), a de même participé à limiter l'érosion de la trésorerie.
À niveau de recettes et de dépenses constant et sans mobilisation des crédits reportés, il apparaît ainsi que le FNAP se trouverait, à l'issue de l'exercice 2027, dans une situation de trésorerie négative.
4. L'existence d'une règle de gestion interne du FNAP, modifiée en 2023 et ajustée en 2024, a permis au fonds de réguler ses dépenses
Le FNAP contribue au budget de l'État via deux fonds de concours. Les crédits sont ensuite répartis entre les régions sur décision du CA du fonds, puis distribués localement soit par les préfets, soit par les collectivités locales lorsqu'elles sont délégataires des aides à la pierre. Les deux fonds de concours sont les suivants :
- le fonds de concours n° 1-2-00479 « Contribution du FNAP à la mise en oeuvre de la politique du logement - Opérations nouvelles », qui subventionne la construction de nouveaux logements sociaux ainsi que l'accompagnement et l'ingénierie sociale dans le cadre de la maîtrise d'oeuvre urbaine et sociale (MOUS) ;
- le fonds de concours n° 1-2-00480 « Contribution du FNAP à la mise en oeuvre de la politique du logement - prêt locatif aidé d'intégration (PLAI) adaptés et intermédiation locative dans les communes carencées ».
Lors de la création du FNAP en 2016, les bailleurs sociaux et l'État ont conclu que le nouveau fonds reprendrait à sa charge les engagements antérieurs contractés dans les deux circuits de subvention préexistant mais n'ayant pas donné lieu à un décaissement des crédits. Ces « restes-à-payer ante 2016 » avaient été évalués à 1 863 millions d'euros lors de la création du FNAP.
Face aux engagements massifs auxquels le FNAP faisait face lors de sa création en 2016, une « règle d'or » a été mise en place pour tenter de limiter l'accroissement des restes-à-payer, codifiée à l'article R. 435-3 du CCH.
Celle-ci s'énonçait ainsi : « le montant annuel [des] nouvelles opérations et actions ne peut être supérieur au montant total des versements effectués par le Fonds national des aides à la pierre au profit de l'État au cours de l'exercice ». Or, les notes d'exécution budgétaire de la Cour des comptes entre 2017 et 2023 ont régulièrement fait état des inconvénients engendrés par une telle règle.
D'une part, la « règle d'or » imposait pour le FNAP le versement au budget de l'État, chaque année, d'un montant de crédits de paiement (CP) déconnecté des besoins de l'exercice. En effet, le calcul de ces derniers était fondé sur le montant prévisionnel d'engagement des nouvelles opérations. Or, l'annulation d'opérations qui avaient préalablement mené à l'ouverture d'autorisations d'engagement (AE) avait pour conséquence un besoin de CP inférieur à celui des AE chaque année. Le taux conséquent d'opérations annulées après engagement des crédits, appelé taux de chute, provoquait ainsi une hausse des CP programmés puis non consommés.
D'autre part, la « règle d'or » interdisait la programmation dans le budget de l'État en année N d'AE reportées depuis l'année N-1. Les crédits non consommés étaient donc annulés en fin d'exercice, restitués au FNAP puis reprogrammés l'année suivante. Les reports avaient donc une tendance à augmenter d'année en année, en lien avec une masse toujours plus importante de crédits non consommés.
Les reports de crédits croissants ont mené à une augmentation des restes-à-payer puisque les AE étaient systématiquement supérieures aux CP. Les restes-à-payer sont ainsi passés de 1 690 millions d'euros en 2019 à 2 418 millions d'euros en 2023.
Pour limiter ces reports, le décret du 21 février 20231489(*) a ainsi modifié l'article R. 435-3 du CCH et renvoyé à un arrêté des ministres du logement, de l'économie et du budget la définition de la règle de gestion. Cette dernière prévoit que le montant des versements annuels du FNAP au budget de l'État doit être supérieur ou égal :
- à la moitié du montant des actions engagées dans l'année par le FNAP, c'est-à-dire des nouvelles AE ;
- et au sixième, puis au cinquième à partir de 2026, du montant des AE consommées sur le fonds de concours 479 n'ayant pas encore donné lieu à un décaissement en crédits de paiement au 31 décembre de l'année précédente.
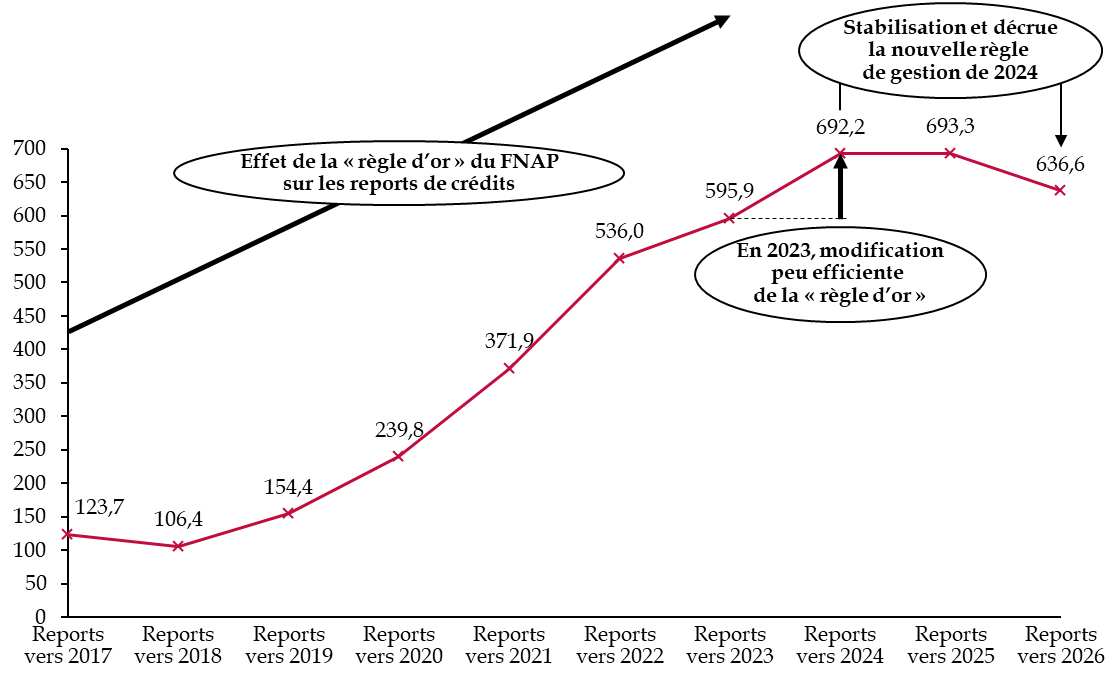
Malgré la modification de la règle de gestion en février 2023, les crédits non consommés et reportés d'une année sur l'autre sur le programme 135 ont continué à augmenter en 2024, ce qui a mené à recalibrer la deuxième règle de gestion en septembre 20241490(*). Le montant des restes-à-payer au 31 décembre de l'année N-1 est désormais minoré des CP déjà disponibles sur le programme 135 mais non consommés, c'est-à-dire les reports de fonds de concours du FNAP d'une année sur l'autre.
En d'autres termes, les reports de crédits sur le programme 135 viennent depuis 2024 en déduction de l'abondement du FNAP à l'État. L'effet bénéfique sur la baisse des reports a été immédiat, ces derniers s'étant stabilisés en 2025.
Évolution
des reports de crédits sur le FNAP
en fonction des règles de
gestion en vigueur
(en millions d'euros)
Source : commission des finances, données issues des comptes-rendus au FNAP sur l'exécution annuelle et le budget initial 2026 du fonds
En 2025, le FNAP a mobilisé 56,7 millions d'euros de crédits non consommés et reportés. Pour 2026, le budget initial prévoit une mobilisation de 155,9 millions d'euros de crédits reportés. La modification des règles de gestion du FNAP a permis une réduction des restes à payer depuis 2025 et a favorisé un calibrage plus fin et plus économe des nouveaux besoins en CP.
II. LE DISPOSITIF PROPOSÉ : LE VERSEMENT D'UNE FRACTION DES ASTREINTES DALO AU FNAP ET L'OUVERTURE DE L'ACTION DU FNAP EN OUTRE-MER
A. LE VERSEMENT D'UNE FRACTION DES ASTREINTES PRONONCÉES AU TITRE DU DALO AU FNAP
Le II de l'article prévoit que les astreintes versées par l'État au titre du DALO ne sont plus exclusivement versées au FNAVDL, mais que la fraction du produit excédant un montant défini par décret est reversé au FNAP.
En conséquence, le 2° du I de l'article prévoit l'ajout dans le code de la construction et de l'habitation (CCH) d'une nouvelle ressource au FNAP, constituée desdites astreintes. L'article L. 435-1 du CCH, qui liste les ressources du FNAP, en mentionnerait donc six et non plus cinq :
- une fraction de la cotisation des bailleurs sociaux collectée par la Caisse de garantie du logement locatif social (CGLLS) ;
- des crédits budgétaires de l'État ;
- les prélèvements prévus par la loi Solidarité et renouvellement urbains1491(*) (SRU) ;
- les majorations des prélèvements SRU ;
- une fraction des astreintes versées par l'État au titre du DALO ;
- enfin toutes les recettes autorisées par les lois et règlements.
B. L'OUVERTURE DE L'ACTIVITÉ DU FNAP EN OUTRE-MER S'ACCOMPAGNANT D'UN PLAFONNEMENT DES CRÉDITS QUI PEUVENT Y ÊTRE DÉPLOYÉS
Le 1° du I de l'article modifie le même article L. 435-1 du CCH en supprimant, par son a), la mention selon laquelle l'activité du FNAP a lieu « sur le territoire de la France métropolitaine ».
Le b) du 1° du I prévoit que la somme des financements accordés par le FNAP en Guadeloupe, en Guyane, en Martinique, à La Réunion et à Mayotte ne peut excéder le montant d'astreintes DALO versées au FNAP.
Dès lors, l'article ouvre l'activité du FNAP à l'outre-mer tout en plafonnant le montant de crédit qui peut y être déployé.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE FLÉCHAGE DES ASTREINTES DALO POUR SOUTENIR LA CRÉATION DE LOGEMENTS SOCIAUX NE DOIT PAS PASSER, EN OUTRE-MER, PAR LE CIRCUIT DU FNAP
A. LE FLÉCHAGE D'UNE PARTIE DES ASTREINTES DALO VERS LE FNAP RÉPOND À UNE DOUBLE EXIGENCE D'EFFICACITÉ ET DE RÉALISME
1. Le FNAVDL connaît une situation financière excédentaire
Malgré le versement incomplet par l'État des astreintes qui lui incombent, le FNAVDL connaît une augmentation forte de sa trésorerie depuis plusieurs années. En effet, la hausse des contentieux de l'habitat est massive et le fonds peine à pleinement employer ses ressources pour un accompagnement qui demande une attention au cas par cas et une mobilisation efficace et coordonnée des services déconcentrés, comme le note la Cour des comptes.
Dès lors, il apparaît que le FNAVDL est fortement excédentaire et que sa trésorerie a atteint 112 millions d'euros à la fin de l'année 2024, avec 70,2 millions d'euros de recettes et seulement 54,7 millions d'euros de dépenses.
Évolution des recettes et dépenses
du FNAVDL
et incidence sur son niveau de trésorerie
(en millions d'euros)
Source : commission des finances du Sénat, données Cour des comptes issues des rapports annuels de gestion du FNAVDL
Avec une hausse de 143 % de son niveau de trésorerie en cinq ans et une augmentation continue des recettes liées aux astreintes, le FNAVDL n'est pas en mesure, aujourd'hui, d'utiliser l'ensemble des recettes dont il dispose. Sa trésorerie lui permettrait, aujourd'hui, de fonctionner durant deux exercices sans recettes.
2. Le surplus de recettes du FNAVDL doit être utilisé pour accélérer la création de logement sociaux
Le rapport de la Cour des comptes1492(*) indique que l'accumulation de trésorerie pour le FNAVDL est interprétée différemment selon les ministères.
La délégation interministérielle à l'hébergement d'urgence (DIHAL), chargée de coordonner la politique de sortie de la rue et de l'habitat indigne, considère que l'existence d'une trésorerie ne montre pas que les besoins liés au mal-logement sont entièrement couverts et qu'elle résulte d'une « gestion prudente du fonds ».
Pour la direction du budget, « les besoins du FNAVDL ne justifient pas un tel accroissement de ses ressources et [que] ses financements par les astreintes du contentieux DALO devraient être plafonnés ».
Le rapporteur général constate que cet article permet de dépasser ces visions antagonistes en réinvestissant les astreintes dépassant les besoins du FNAVDL vers la production de nouveaux logements sociaux.
Par conséquent, il s'agit de créer un cercle vertueux, en fléchant les ressources que l'État verse au titre des astreintes DALO non seulement pour accompagner les personnes vulnérables, mais aussi faciliter l'accroissement du parc de logements sociaux, qui est la clé pour réduire la tension dans les zones tendues. Le rapporteur général rappelle ainsi que plus de 93,7 % des contentieux DALO sont concentrés en Ile-de-France, région qui accueillait la plus grande partie des financements du FNAP en 2025 avec 39,4 % des autorisations d'engagement programmées.
Le fléchage d'une fraction des astreintes vers le FNAP apparaît donc une solution gage d'une meilleure efficacité de l'action publique pour résorber le mal-logement.
L'avantage de la solution proposée par l'article est que le fléchage d'astreintes DALO vers le FNAP serait neutre pour le solde des administrations publiques. En effet, les CP dédiés au contentieux du logement sont inclus dans le PLF pour 2027 et l'article consiste en un transfert d'une fraction du produit de ces dernières vers le FNAP plutôt que vers le FNAVDL, deux fonds sans personnalité juridique1493(*) inclus parmi les organismes divers d'administration centrale (ODAC). Il s'agit donc d'une simple mesure de transfert.
3. La situation financière du FNAP reste tendue mais les paiements pourraient être garantis à un niveau de recettes constant grâce à une évolution de la règle de gestion et la mobilisation des reports de crédits
À niveau de recettes et de dépenses constantes, la trésorerie du FNAP atteindrait -29,7 millions d'euros à la fin de l'année 2027.
Toutefois, comme l'indique la direction de l'habitat, de l'urbanisme et des paysages (DHUP) en réponse aux sollicitations du rapporteur général, une modification des règles de gestion financières du FNAP en cours d'année 2027 est prévue, ce qui permettrait de moduler les CP à décaisser au cours de l'exercice.
En conséquence, la DHUP indique que les dépenses du fonds seraient couvertes en 2027 sans qu'il soit besoin d'ajouter des recettes nouvelles.
L'affectation de 30,4 millions d'euros issus du surplus d'astreintes DALO en 2027, comme le prévoit l'exposé des motifs de l'article1494(*), aurait donc uniquement pour objet d'accélérer le financement des opérations en cours, ou d'ouvrir d'autres actions, notamment dans les outre-mer. Ce montant devra être, en tout état de cause, fixé par décret et restera, par conséquent, à la main du gouvernement.
B. L'OPPORTUNITÉ DE L'EXTENSION DE L'ACTIVITÉ DU FNAP EN OUTRE-MER DOIT ÊTRE QUESTIONNÉE
1. L'équilibre financier du FNAP, pour les exercices à venir, reste précaire
Si la DHUP indique que le FNAP pourrait se financer à niveau constant de recettes en 2027, il n'en demeure pas moins que ce résultat repose sur l'hypothèse d'un changement des règles de gestion en cours d'exercice, afin de limiter les CP à verser.
En effet, si la mobilisation des crédits reportés sur le programme 135 permet depuis plusieurs années de limiter les besoins en CP nouveaux, le rythme de consommation de ces derniers s'est fortement accru depuis deux ans. En poursuivant au même rythme que celui prévu dans le budget initial 2026, le FNAP se retrouverait sans crédits reportés et non consommés en stock dès la fin de l'exercice 2029.
Le budget initial du FNAP en 2026 prévoit la mobilisation de 155,9 millions d'euros de crédits reportés, après la mobilisation en 2025 de 56,7 millions d'euros. Fin 2026, le stock de crédits reportés atteindrait ainsi 480,7 millions d'euros, contre 636,6 millions d'euros fin 2025. En maintenant le même rythme de consommation pour les exercices à venir, le montant des crédits reportés non consommés restants serait de 13,1 millions d'euros fin 2029. Alors que la trésorerie du FNAP, fixé n'atteindrait plus que 46,7 millions d'euros fin 2026, les réserves financières du fonds risquent de disparaître à horizon deux ans.
Or, l'urgence de relancer la construction de logements sociaux demande de maintenir un niveau de financement suffisant et pérenne pour le FNAP. Dès lors, le fléchage des astreintes DALO vers le fonds vient sécuriser l'action du FNAP et permettrait de prendre, en partie, le relai des crédits reportés une fois ces derniers apurés.
2. L'ouverture de l'activité du FNAP en outre-mer ajouterait un circuit financier non nécessaire alors qu'il en existe déjà un dédié au subventionnement du logement social en outre-mer
L'équilibre financier précaire dont bénéficierait le FNAP une fois l'article adopté impose de questionner l'opportunité de l'ouverture de l'action du fonds en outre-mer, alors que la ligne budgétaire unique (LBU) offre déjà un outil dédié au financement du logement social en outre-mer.
D'une part, cette évolution risque d'accroître la fragilité de l'équilibre financier du FNAP. Avec la programmation de nouvelles opérations en outre-mer, le FNAP aurait besoin d'AE supplémentaires dans les années à venir, et, par conséquent, d'un accroissement des CP en regard.
Ce risque est d'autant plus prévisible que l'article instaure un plafonnement des financements du FNAP en outre-mer au niveau du montant de cette nouvelle ressource qui lui serait affectée. Sans préjuger de la ventilation des crédits nouveaux par le conseil d'administration du FNAP, l'ouverture de l'action du fonds en outre-mer risque de venir alimenter principalement des opérations nouvelles dans les territoires ultramarins.
Cette charge financière nouvelle risque d'accentuer la tension financière qui pèse sur le fonds.
Il convient toutefois de noter que, comme le fait remarquer la Cour des comptes, l'État ne s'acquitte pas de l'intégralité des astreintes qui sont mises à sa charge. Un changement dans la politique de paiement des astreintes permettrait de redonner des marges de manoeuvre pour ouvrir l'activité du FNAP à d'autres territoires.
D'autre part, l'opportunité de l'extension des activités du FNAP à l'outre-mer pose question car la ligne budgétaire unique (LBU), intégrée au sein de l'action 01 « Logement » du programme 123 « Conditions de vie outre-mer », au sein de la mission « Outre-mer », donne déjà un outil spécifique pour la construction et la rénovation du parc social en dehors de la métropole.
Dans le PLF pour 2027, les crédits de paiement de la LBU sont en baisse et atteignent 189,2 millions d'euros en AE et 205,1 millions d'euros en CP, hors crédits dédiés à Mayotte, ce qui correspond pratiquement aux deux-tiers des ressources du FNAP en 2026.
La superposition de l'activité du FNAP et des bailleurs sociaux, financés par la LBU, en outre-mer, risque d'être source de complexité. En effet, les crédits de la LBU sont utilisés à la discrétion des représentants de l'État, en lien avec les bailleurs sociaux.
L'ajout du FNAP parmi les potentiels financeurs du logement social en outre-mer demanderait le déploiement de nouveaux circuits d'arbitrage et de décision, ce qui n'a pas été envisagé encore selon la DHUP, responsable du secrétariat du FNAP1495(*). L'allongement des délais de lancement des opérations est prévisible.
Le manque de concertation au sein de l'administration quant à la préparation de cette mesure est en outre criant : la direction générale des outre-mer (DGOM) rapporte ainsi qu'elle n'a pas été « directement associée à son élaboration »1496(*). Or, l'articulation entre la LBU et le FNAP ne saurait être mise en oeuvre sans concertation, notamment entre la DHUP et la DGOM.
Au lieu d'ajouter un circuit financier qui complexifierait et ralentirait les opérations, le rapporteur général indique qu'il serait plus efficient de flécher directement une fraction des astreintes DALO vers le FNAP pour financer le logement social en métropole et une autre vers la LBU, pour accroître les moyens dédiés au logement social en outre-mer.
Par conséquent, le rapporteur général propose, par un amendement I-60 (FINC.60), de supprimer l'ouverture du FNAP en outre-mer, tout en maintenant la possibilité au gouvernement de flécher une partie des astreintes DALO vers le FNAP.
Afin de soutenir le logement social en outre-mer, il sera proposé d'accroître, en seconde partie de la loi de finances, les crédits de la LBU dans la mission « Outre-mer » de 30 millions d'euros. À due concurrence, un amendement diminuera les crédits du programme 135 « Urbanisme, territoires et amélioration de l'habitat » de la mission « Cohésion des territoires », afin de ne pas dégrader le solde budgétaire.
Ces mesures sont gage d'une meilleure efficacité de la dépense publique en outre-mer et n'empêchent pas le fléchage d'une partie des astreintes DALO au FNAP pour le soutien au logement social métropolitain.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE 52
Maintien du niveau de contribution des bailleurs sociaux
au financement des aides à la pierre
Le présent article prévoit de fixer la contribution des bailleurs sociaux au financement du Fonds national des aides à la pierre (FNAP) à hauteur de 275 millions d'euros, soit le même montant que celui prévu en 2026, en dérogation du droit commun qui prévoit un versement de 375 millions d'euros. Ce versement est effectué par la Caisse de garantie du logement locatif social (CGLLS) à laquelle cotisent les bailleurs sociaux.
En conséquence, il fixe le niveau de la modulation de la cotisation des bailleurs sociaux à CGLLS de telle sorte que la somme des majorations soit inférieure de 100 millions d'euros à la somme des réductions prévues. L'effort demandé aux bailleurs sociaux en 2026 est ainsi reconduit en 2027.
Le maintien d'un financement conséquent des bailleurs sociaux au FNAP est nécessaire à l'équilibre global du secteur du logement social. Dans un contexte où le gouvernement a annoncé le souhait de maintenir la réduction de loyer de solidarité (RLS) à son niveau de 2026, soit 900 millions d'euros, il est cohérent de conserver la contribution des bailleurs sociaux au FNAP à son niveau de l'année dernière.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : LE FONDS NATIONAL DES AIDES À LA PIERRE CONNAÎT DES DIFFICULTÉS DE FINANCEMENT, DANS LE CONTEXTE D'UN ACCROISSEMENT DE LA PRESSION FINANCIÈRE SUR LES BAILLEURS SOCIAUX
A. LE FONDS NATIONAL DES AIDES À LA PIERRE, QUI SOUTIENT LA POLITIQUE PUBLIQUE DE CONSTRUCTION DE LOGEMENTS SOCIAUX, FAIT FACE À UNE DIFFICULTÉ DE FINANCEMENT
La présentation du Fonds national des aides à la pierre (FNAP) et des enjeux financiers qui l'accompagnent est décrite dans le B du I et dans le 2 du A du III du commentaire de l'article 51 du présent projet de loi au sein du présent rapport.
B. LES BAILLEURS SOCIAUX SUBISSENT DEPUIS 2017 UNE PRESSION FINANCIÈRE ACCRUE
1. Le déploiement de la réduction de loyer de solidarité a mis sous pression financière les bailleurs sociaux
La réduction de loyer de solidarité (RLS) a été mise en oeuvre par la loi de finances pour 20181497(*) et a eu pour principal effet de réduire les capacités financières des bailleurs sociaux. Cette dernière consiste à imposer une diminution concomitante des loyers et de l'aide personnalisée au logement (APL). Elle est codifiée à l'article L. 442-2-1 du code de la construction et de l'habitation (CCH).
L'application de la RLS réduit les recettes des bailleurs sociaux, conséquence de la baisse des loyers. En revanche, l'État effectue une économie sur le montant d'APL à verser : en effet, la baisse de loyer dont bénéficie le locataire est compensée quasi intégralement par une baisse des APL qu'il reçoit.
La RLS permet ainsi, chaque année, un transfert de charge de l'État vers les bailleurs sociaux. Elle a pour conséquence de mettre en tension les capacités d'investissements des bailleurs, mais permet concomitamment une économie budgétaire pour l'État.
Évolution du montant de la RLS
(en millions d'euros)
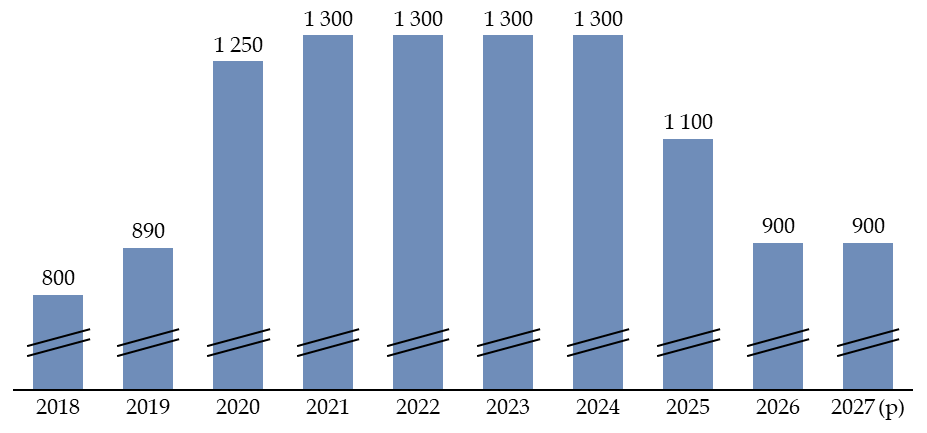
Source : commission des finances, à partir des données de l'étude Perspectives de la Caisse des dépôts, des réponses au questionnaire budgétaire et des annonces du gouvernement
Fixée à 800 millions d'euros en 2018, la RLS a augmenté pour atteindre en 2021 un plafond à 1,3 milliard d'euros. En 2025, face à l'effondrement du nombre de logements sociaux construits, la RLS a été réduite à 1,1 milliard d'euros, puis à 900 millions d'euros en 2026. Le gouvernement a annoncé son maintien à 900 millions d'euros pour l'exercice 2027.
Selon la Cour des comptes, l'effet de la RLS sur les capacités d'investissement des bailleurs n'a pas été objectivé. En effet, comme le précise le suivi approfondi des recommandations relatives à la conception et à la mise en oeuvre de la RLS1498(*) publié en juin 2025, « le ralentissement du rythme de la croissance du parc social ne peut pas être imputé exclusivement à la mise en place de la RLS ». D'autres déterminants, comme l'inflation, l'augmentation des taux d'intérêts et la hausse du coût des matières premières et de la construction ont pu jouer sans qu'il soit possible de caractériser séparément les effets de chaque facteur.
Toutefois, il convient de constater que le nombre d'agréments de logements sociaux a été réduit à partir de la mise en oeuvre de cette réforme. Ainsi, entre 2019, année suivant la mise en oeuvre de la RLS, et 2025, année de début de décrue de la RLS, le nombre de logements sociaux agréés n'a pas dépassé la barre des 100 000.
Logements sociaux agréés et mis en service depuis 2013
(en nombre de logements)
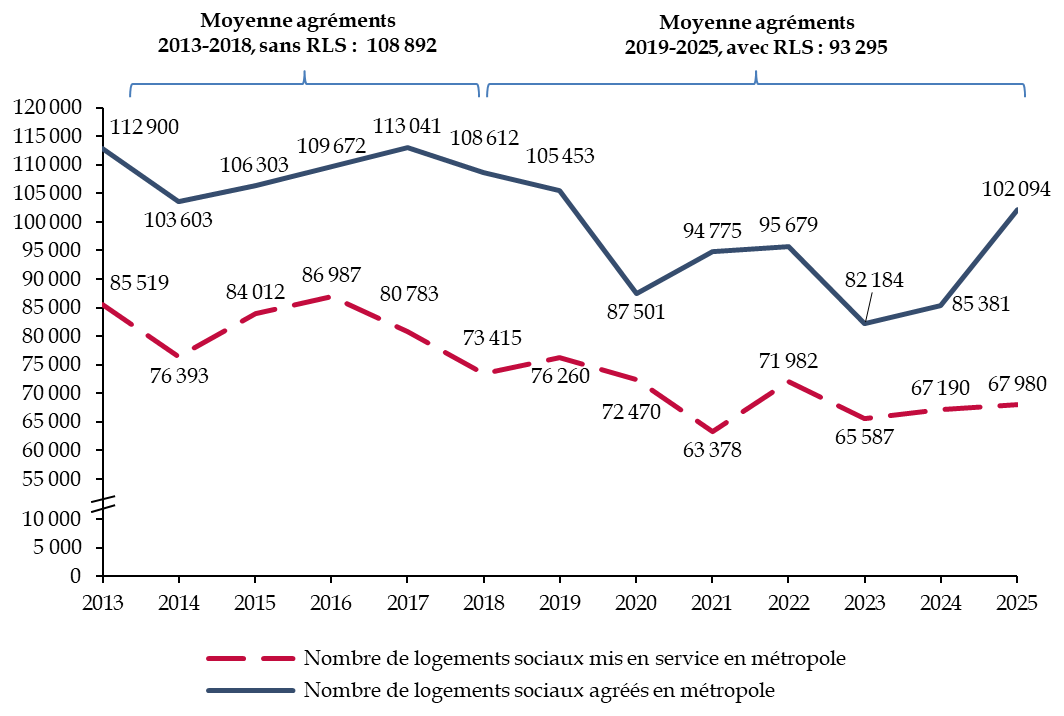
Source : commission des finances, d'après les réponses au questionnaire budgétaire
Pour la première fois depuis 2018, selon l'USH, l'année 2025 a vu un nombre d'agréments atteindre l'objectif fixé dans le budget. Alors que 100 000 logements avaient été planifiés, 102 094 ont été engagés, en hausse de près de 20 % sur un an1499(*). Cette hausse intervient dans un contexte de recul de la RLS.
2. Une modulation de la cotisation des bailleurs à la Caisse de garantie du logement locatif social est prévue pour prendre en compte les conséquences de la RLS
L'article L. 452- 4 du CCH prévoit que les bailleurs sociaux cotisent chaque année à la Caisse de garantie du logement locatif social (CGLLS). Cet organisme a pour principales missions de garantir les prêts accordés aux bailleurs par la Caisse des dépôts et consignations, mais aussi de prévenir les difficultés financières de ces derniers. La CGLLS est aussi un organisme de financement du logement social. Grâce aux cotisations dont elle bénéficie, elle accorde des financements à l'Agence nationale pour la rénovation urbaine (ANRU), au Fonds national des aides à la pierre (FNAP), au Fonds national pour l'accompagnement vers et dans le logement (FNAVDL) et à d'autres structures du secteur.
Avec la mise en oeuvre de la RLS, les modalités de calcul de la cotisation des bailleurs sociaux à la CGLLS ont évolué. Ainsi, depuis 2018, l'article L. 452-4 du CCH prévoit que la cotisation des bailleurs sociaux connaît une modulation, fondée sur l'application d'une majoration et d'une minoration de ladite cotisation.
D'une part, la majoration est calculée en appliquant un taux à une assiette correspondant au produit des loyers des logements concernés par la réduction de loyer de solidarité, hors supplément de loyer de solidarité1500(*).
D'autre part, la minoration est définie comme la valeur du montant de la RLS appliquée au cours de l'année précédant la contribution multipliée par un coefficient de variation du montant de la RLS prévu l'année de la contribution.
Le droit commun prévoit que le taux permettant de calculer la majoration ne doit pas dépasser 10 %. Ledit taux et le coefficient permettant de calculer la minoration sont, en outre, fixés de sorte que la somme totale des réductions et majorations prévues dans le cadre de la modulation soit nulle. Ainsi, la hausse de la RLS, qui a mécaniquement pour effet d'accroître la majoration comme la minoration, n'empêche pas de maintenir une cotisation stable des bailleurs sociaux à la CGLLS.
Toutefois, au moyen d'une disposition législative, il reste possible de modifier l'équilibre de la modulation. Un décret fixe alors, pour respecter l'équilibre entre la majoration et la minoration déterminé par la loi, le taux permettant le calcul de la majoration et le coefficient permettant de calculer la minoration de telle sorte que la somme des majorations soit supérieure - ou inférieure - à celle des minorations. Ces dispositions offrent un outil de calibrage de la participation des bailleurs sociaux à la CGLLS en fonction des besoins.
3. Depuis 2020, des dérogations relatives à l'équilibre de la modulation ont permis de réduire la cotisation des bailleurs sociaux au FNAP
La pression financière induite par la RLS a mené le gouvernement et les bailleurs sociaux à réduire la participation des bailleurs sociaux au FNAP. Cette dernière, fixée à l'article L. 435-1 du CCH à 375 millions d'euros, a été réduite entre 2020 et 2025 à 75 millions d'euros. En 2026, elle est remontée à 275 millions d'euros, en lien avec la diminution de la RLS.
La participation des bailleurs sociaux au FNAP, en pratique, passe par l'octroi au fonds, par la CGLLS, d'une partie des cotisations qu'elle reçoit des bailleurs.
Par conséquent, la baisse de la participation de la CGLLS au FNAP s'est accompagnée d'une baisse de la cotisation des bailleurs à la CGLLS.
Ainsi, l'article 223 de la loi de finances pour 20201501(*) a modifié les modalités de calcul de la modulation de cotisation des bailleurs de sorte que la somme des majorations soit inférieure de 300 millions d'euros à celle des minorations. En conséquence, le montant de cotisation à la CGLLS des bailleurs a été réduite de 300 millions d'euros, ce qui a permis la réduction de la participation de la CGLLS au FNAP. Cette mesure a été reconduite jusqu'en 20251502(*).
Pour l'année 2026, la modulation a été fixée1503(*) de sorte que la somme des majorations soit inférieure de 100 millions d'euros à celle des minorations. Cela permet ainsi un financement du FNAP à hauteur de 275 millions d'euros des bailleurs sociaux.
II. LE DISPOSITIF PROPOSÉ : UN MAINTIEN DE LA PARTICIPATION DES BAILLEURS SOCIAUX AU FNAP ET UNE STABILISATION DE L'EFFORT FINANCIER QUI LEUR EST DEMANDÉ DANS LE CONTEXTE DE LA RÉDUCTION DE LOYER DE SOLIDARITÉ
A. LA PARTICIPATION DES BAILLEURS SOCIAUX AU FNAP EST MAINTENUE À 275 MILLIONS D'EUROS
Le II de l'article prévoit que le montant de la fraction des cotisations des bailleurs sociaux à la CGLLS affectée au FNAP est maintenue à 275 millions d'euros en 2027. Il s'agit ainsi d'une dérogation au droit commun codifié à l'article L. 435-1 du CCH, qui prévoit que la CGLLS verse 375 millions d'euros au FNAP.
Dès lors, comme en 2026, a CGLLS participera à hauteur de 100 millions d'euros de moins que prévu dans le droit commun au financement du FNAP.
B. LA MODULATION DES COTISATIONS DES BAILLEURS SOCIAUX EST MAINTENUE AU NIVEAU DE 2026
Le I de l'article tire les conséquences de la participation moindre des bailleurs sociaux, via la CGLLS, au FNAP. Il fixe, pour 2027, une méthode dérogatoire pour de calcul de la modulation de la cotisation des bailleurs sociaux prévue à l'article L. 452-4 du CCH, afin que la cotisation soit inférieure de 100 millions d'euros à ce qui est prévu dans l'avant-dernier alinéa du II dudit article.
Ainsi, au lieu de devoir être égales, la somme des majorations et la somme des minorations qui s'appliqueront en 2027 à la cotisation des bailleurs sociaux à la CGLLS différeront. Le taux permettant de fixer le montant de la somme des majorations devra être déterminé, par arrêté du ministre chargé du logement et du ministre chargé de l'économie et des finances, de telle sorte qu'elle soit inférieure de 100 millions d'euros à la somme des minorations. La modulation de la cotisation, au lieu d'être neutre pour les bailleurs sociaux, réduira donc, de façon dérogatoire, de 100 millions d'euros leur participation à la CGLLS, ce qui permet le financement lui aussi dérogatoire du FNAP pour 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : LE MAINTIEN DU FINANCEMENT DU FNAP PAR LES BAILLEURS SOCIAUX À HAUTEUR DE 275 MILLIONS D'EUROS EST NÉCESSAIRE ET S'INSCRIT DANS L'ÉQUILIBRE FINANCIER GLOBAL DU SECTEUR DU LOGEMENT SOCIAL
A. LE FINANCEMENT DU FNAP PAR LES BAILLEURS SOCIAUX À HAUTEUR DES 275 MILLIONS D'EUROS EST NÉCESSAIRE
Comme le précise le III du commentaire de l'article 51 du présent projet de loi au sein du présent rapport, la direction de l'habitat, de l'urbanisme et des paysages (DHUP) indique que le financement du FNAP pour 2027 est assuré si le niveau de recettes reste le même qu'en 2026.
Or, la contribution des bailleurs sociaux à la CGLLS représente, en 2026, pas moins de 85 % des recettes du FNAP. Il apparaît donc nécessaire de maintenir ce niveau de financement en 2027.
B. CE NIVEAU DE FINANCEMENT S'INSCRIT DANS UNE DÉMARCHE D'AJUSTEMENT DE L'EFFORT FINANCIER DEMANDÉ AUX BAILLEURS SOCIAUX
La participation des bailleurs sociaux au FNAP prévue pour 2027, si elle est moindre de 100 millions d'euros par rapport au droit commun, est toutefois plus élevée de 200 millions d'euros à ce qu'elle était en moyenne durant la période 2020-2025, où cette dernière avait été réduite à 75 millions d'euros.
Ces évolutions sont liées à l'état de santé financière des bailleurs sociaux et à leurs capacités d'investissement, qui évoluent au gré du montant de la réduction de loyer de solidarité (RLS).
Comme indiqué supra, s'il n'existe pas de lien mis en évidence entre les capacités d'investissement des bailleurs sociaux et le montant de la RLS, il n'en demeure pas moins que le nombre logements sociaux financés chaque année semble, dans les faits, dépendre du niveau de cette dernière.
Évolution annuelle du montant de la RLS, du nombre de logements sociaux financés et de la participation de la CGLLS au FNAP depuis 2017
(en millions d'euros, échelle de
gauche,
et en milliers de logements sociaux, échelle de
droite)
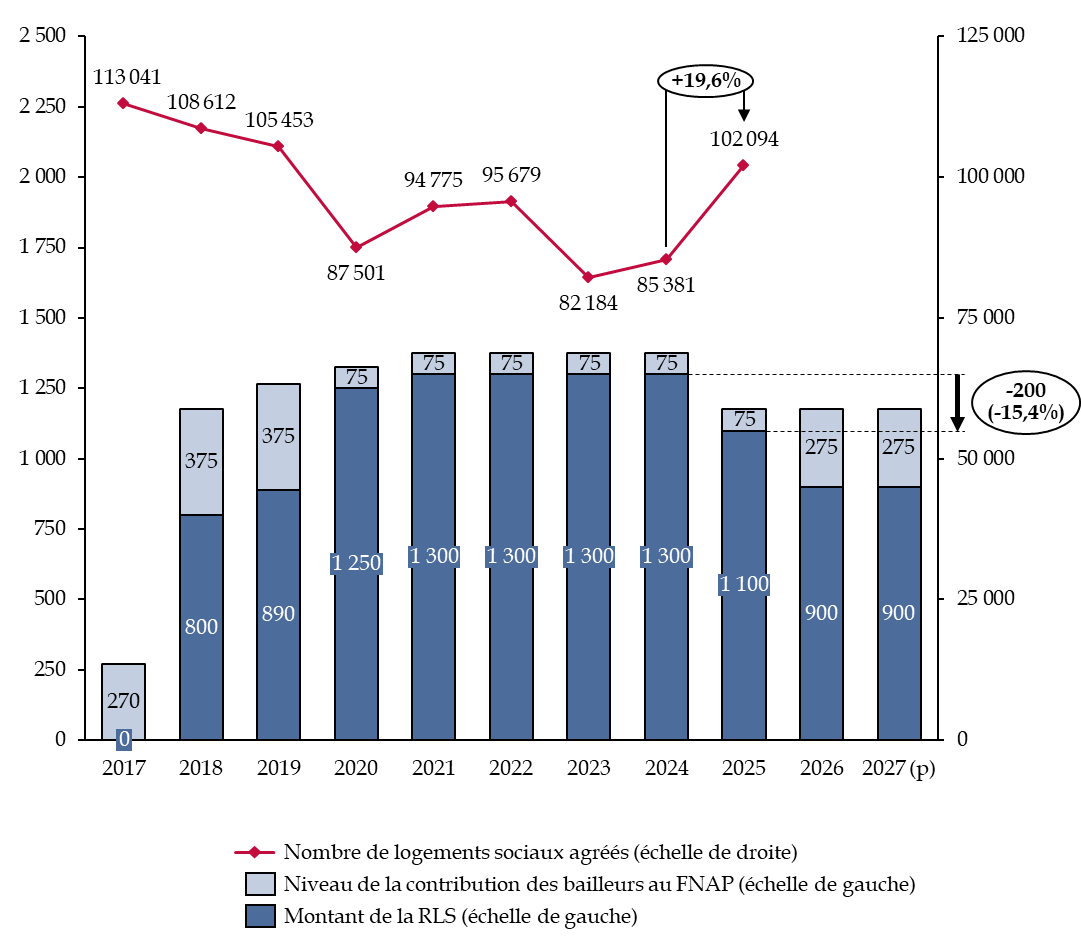
Source : commission des finances du Sénat, données Union sociale pour l'habitat pour le nombre de logements financés
En 2026, la RLS a continué la décrue entamée en 2025, en baissant de 200 millions d'euros, quand la participation des bailleurs sociaux au FNAP a été accrue d'autant. Cette décision de la baisse de la RLS, d'une part, et de la hausse de la participation des bailleurs sociaux au FNAP, d'autre part, a eu des conséquences concrètes, dont la plus visible est le dépassement en 2025, pour la première fois depuis 2019, du chiffre de 100 000 logements locatifs sociaux financés selon l'USH.
Il est préférable de maintenir un niveau de contribution élevé au FNAP des bailleurs sociaux, qui constitue un investissement productif, que de laisser un haut niveau de RLS. Cette dernière produit un effet récessif sur le secteur du logement social : il s'agit d'une simple ponction permettant de réduire les dépenses d'APL de l'État, mais cette économie ne permet pas de mieux financer le logement social.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 53
Affectation d'une part du produit des forfaits de
post-stationnement
au budget général de l'État
Le présent article prévoit un nouveau prélèvement sur les finances des collectivités territoriales, en affectant 1,9 % des forfaits de post-stationnement majorés au budget général de l'État.
La loi n° 2014-58 du 27 janvier 2014, dite « loi MAPTAM », s'est accompagnée d'une logique domaniale et décentralisée du stationnement payant, les collectivités pouvant désormais définir des redevances de stationnement et des forfaits post-stationnements (FPS) en lieu et place des amendes pénales préexistantes.
Dans le même temps, le contentieux du stationnement a aussi vu une forte progression, que le tribunal des stationnements payants (TSP), créé à cet effet, peine à traiter. Pour ce motif affiché, le présent article propose d'affecter au budget de l'État une fraction des FPS majorés, pour un montant estimé dans les évaluations préalables à 2,6 millions d'euros.
Or, le budget de l'État bénéficie déjà des majorations appliquées aux FPS et celles-ci sont passées de 137 millions d'euros en 2024 à 160 millions d'euros en 2025, soit une hausse de 23 millions d'euros (+ 16,7 %).
En outre, en appliquant ce nouveau taux de 1,9 %, l'État s'attribue de façon durable une recette dynamique, dont le montant pourrait largement dépasser à l'avenir les 2,6 millions d'euros prévus pour 2027.
Enfin, alors que les collectivités territoriales sont déjà lourdement mises à contribution par ce projet de loi de finances, il apparaît particulièrement inopportun de les priver d'une ressource qui leur permet de préserver leurs moyens d'action et le financement de leurs politiques locales de mobilité et de stationnement.
En conséquence, la commission des finances propose, par un amendement I-61 (FINC.61), de supprimer cet article.
I. LE DROIT EXISTANT : LE FORFAIT POST-STATIONNEMENT, DISPOSITIF AU CoeUR DE LA DÉPÉNALISATION DU STATIONNEMENT PAYANT, DONNE LIEU À UN CONTENTIEUX EN FORTE HAUSSE
A. UNE RÉGLEMENTATION PROFONDÉMENT RENOUVELÉE : LA DÉPÉNALISATION DU STATIONNEMENT PAYANT ET L'AFFIRMATION D'UNE COMPÉTENCE LOCALE
1. La loi MAPTAM a substitué à la sanction pénale une logique domaniale et décentralisée centrée autour du forfait post-stationnement (FPS)
La loi n° 2014-58 du 27 janvier 2014 de modernisation de l'action publique territoriale et d'affirmation des métropoles (MAPTAM), entrée en vigueur le 1er janvier 2018, a profondément renouvelé le régime du stationnement payant sur voirie. Elle a remplacé la sanction pénale du défaut de paiement par une redevance liée à l'occupation du domaine public : le non-paiement ne constitue donc plus une contravention de première classe, mais donne lieu à l'établissement d'un forfait de post-stationnement (FPS).
Aux termes du I de l'article 2333-87 du code général des collectivités territoriale (CGCT), redevance de stationnement et FPS peuvent être institués par « le conseil municipal ou l'organe délibérant de l'établissement public de coopération intercommunale ou du syndicat mixte compétent pour l'organisation de la mobilité ».
Conséquence de cette évolution, le traitement des litiges a été transféré vers l'ordre administratif, conduisant à la création d'une juridiction spécialisée, la commission du contentieux du stationnement payant, devenue le tribunal du stationnement payant (TSP) le 1er janvier 2025.
La réforme a également consacré une décentralisation de la politique de stationnement. Les collectivités territoriales compétentes et leurs groupements déterminent les règles tarifaires et organisent le contrôle du stationnement, qu'ils assurent directement ou par l'intermédiaire de prestataires. Ils peuvent notamment confier à des agents assermentés la constatation des manquements et l'établissement des FPS.
2. Le FPS, une redevance, dont le montant relève de la compétence des collectivités
Principale résultante de cette politique de dépénalisation, le forfait post-stationnement (FPS) est appliqué, aux termes du I de l'article 2333-87 du CGCT « lorsque la redevance correspondant à la totalité de la période de stationnement n'est pas réglée dès le début du stationnement ou est insuffisamment réglée »
Son montant est fixé par la collectivité compétente, qui dispose d'une marge d'appréciation pour adapter sa politique tarifaire aux objectifs locaux. Le III de l'article 2333-87 détermine les règles d'affectation du produit du FPS au financement d'opérations en faveur des transports collectifs, des mobilités respectueuses de l'environnement et de la circulation. Il prévoit également, sous certaines conditions, la possibilité de financer des opérations de voirie.
Cette liberté est toutefois encadrée par le juge administratif : le montant du FPS ne peut excéder celui de la redevance due pour la durée maximale de stationnement autorisée dans la zone concernée, hors dispositifs d'abonnement. Le FPS conserve ainsi son caractère de redevance domaniale, sans se confondre avec une sanction pénale.
3. Le FPS initial peut être suivi d'un FPS majoré
Le produit du FPS revient à la collectivité qui l'a institué, tandis que la majoration appliquée en cas de défaut de paiement dans les délais est affectée au budget de l'État, aux termes du IV de l'article 2333-87. La notification des avis de paiement peut être assurée directement par les collectivités ou confiée à l'Agence nationale de traitement automatisé des infractions (ANTAI), dans le cadre d'une convention de gestion.
Le FPS initial ouvre une première phase, au cours de laquelle l'usager reçoit un avis de paiement, généralement adressé par courrier simple au titulaire du certificat d'immatriculation, ou, plus rarement, déposé sur le pare-brise. Il peut régler la somme due dans le délai prévu ou contester l'avis au moyen d'un recours administratif préalable obligatoire (RAPO).
Ce recours doit être formé dans le mois suivant la notification de l'avis. La collectivité dispose ensuite d'un mois pour répondre, son silence valant rejet implicite. Cette procédure lui permet de corriger les éventuelles erreurs de constatation ou de tarification avant toute intervention du juge.
En cas de rejet du RAPO, le redevable peut saisir le TSP dans un délai d'un mois, sous réserve de respecter les conditions de recevabilité et de produire les pièces exigées. La décision prise sur le RAPO se substitue à l'avis de paiement initial et devient l'acte susceptible de recours.
À défaut de paiement dans les trois mois suivant la notification de l'avis, le FPS est majoré de 20 % du montant restant dû, sans que cette majoration puisse être inférieure à 50 euros1504(*). Un titre exécutoire est alors émis, se substituant à l'avis de paiement initial et permettant d'engager le recouvrement de la créance. À titre d'exemple, la ville de Paris a défini un FPS par type de véhicule et par zone (75 euros en « zone 1 », 50 euros en « zone 2 » pour les véhicules légers), avec une possible minoration de 30 % en cas de paiement dans les neuf jours. En cas de non-paiement dans les trois mois, la ville applique une majoration forfaitaire de 50 euros.
Cette seconde phase obéit à des règles contentieuses distinctes. La contestation du titre exécutoire n'est pas subordonnée à l'exercice préalable d'un RAPO : le redevable peut saisir directement le TSP, dans un délai d'un mois à compter de la notification du titre. Le recours peut notamment porter sur la régularité du titre, ses conditions d'émission ou de notification et, le cas échéant, le bien-fondé de la créance.
Le recouvrement des FPS majorés relève ensuite de la direction générale des finances publiques (DGFiP). Dans son rapport sur le tribunal du stationnement payant, Christian Bilhac1505(*), alors rapporteur spécial de la mission « Conseil et contrôle de l'État », pointe que les services de la Ville de Paris l'ont alerté sur le faible taux de recouvrement des FPS majorés, une difficulté déjà relevée par la commission des finances dans un rapport dédié de 2019 1506(*).
L'ensemble de cette procédure est détaillé à l'article 2333-87 du CGCT, notamment ses II, IV et VI.
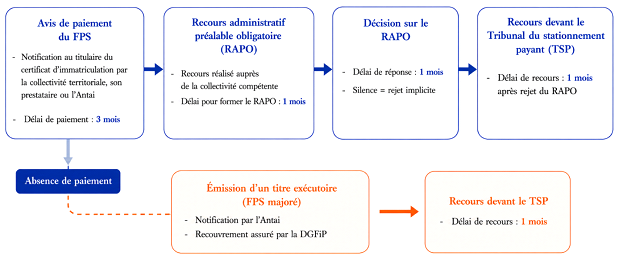
Différentes étapes de l'émission du FPS jusqu'au recours devant le TSP
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
B. LA HAUSSE CONTINUE DU CONTENTIEUX DU STATIONNEMENT PAYANT ACCROÎT LA PRESSION SUR LE TSP, DONT LES MOYENS ONT PEU PROGRESSÉ
1. Le tribunal du stationnement payant, juge unique d'un contentieux de masse
Le tribunal du stationnement payant (TSP), juridiction administrative spécialisée implantée à Limoges, est compétent pour connaître des litiges relatifs au stationnement payant sur voirie, qu'ils portent sur le FPS initial ou sur le titre exécutoire correspondant au FPS majoré. Il a succédé, le 1er janvier 2025, à la Commission du contentieux du stationnement payant (CCSP), créée à la suite de la dépénalisation du stationnement payant par la loi MAPTAM.
Il examine les recours dirigés contre les décisions rendues à l'issue du recours administratif préalable obligatoire (RAPO), dans un délai d'un mois suivant leur notification, ainsi que les contestations des titres exécutoires, dans un délai d'un mois à compter de leur notification. La procédure repose sur un cadre spécifique, adapté à un contentieux de masse, caractérisé notamment par le rôle central des pièces produites et l'absence de représentation obligatoire par un avocat.
Son organisation est régie par les dispositions du code général des collectivités territoriales, notamment ses articles R. 2333-120-20 et suivants, issues de l'ordonnance n° 2015-45 du 23 janvier 2015. Au 1er janvier 2026, le TSP comptait 15 magistrats administratifs permanents et 153 agents de greffe.
Jusqu'à la fin de l'année 2023, son fonctionnement, notamment immobilier et informatique, ainsi que son greffe, étaient pris en charge par le ministère de l'intérieur, auquel le greffe était rattaché en tant que service à compétence nationale. Cette organisation a été modifiée par l'arrêté du 29 décembre 2023, et sa gestion relève désormais du Conseil d'État.
Dans le contrôle budgétaire1507(*) qu'il a dédié à cette juridiction en 2026, Christian Bilhac constate une « forte progression du contentieux du stationnement payant [qui] met durablement sous tension le TSP ».
2. Une hausse continue des recours, à l'origine d'une accumulation des dossiers
Depuis sa création, le tribunal du stationnement payant (TSP) fait face à une augmentation soutenue de son activité. Le nombre annuel de requêtes a plus que doublé, progressant en moyenne d'environ 15 % par an. Après près de 172 000 requêtes en 2023, les entrées ont atteint 203 242 en 2024, puis environ 227 000 en 2025, très au-delà des 100 000 requêtes annuelles retenues lors du dimensionnement initial de la juridiction.
Parmi les facteurs explicatifs de cette hausse, on peut citer l'extension du stationnement payant sur le territoire, qui a élargi l'assiette des contrôles susceptibles de donner lieu à un FPS ainsi que le recours à des véhicules équipés d'un système de lecture automatisée de plaques d'immatriculation (LAPI). D'après les données communiquées par la DGFiP, 640 collectivités et EPCI se sont vus reverser des FPS majorés en 2025. Les montants sont toutefois concentrés sur quelques collectivités, notamment la ville de Paris.
Montant de FPS majoré recouvré par collectivité
|
Nom de la collectivité |
2024 |
2025 |
||
|
Euros |
% |
Euros |
% |
|
|
Paris |
49 949 967 |
46 % |
60 009 429 |
45 % |
|
Lyon |
3 108 470 |
3 % |
5 256 525 |
4 % |
|
Bordeaux |
3 229 455 |
3 % |
3 434 313 |
3 % |
|
Nice |
2 700 041 |
2 % |
3 126 170 |
2 % |
|
Toulouse |
2 588 205 |
2 % |
2 921 513 |
2 % |
|
Marseille |
2 019 643 |
2 % |
2 603 739 |
2 % |
|
Lille |
1 837 110 |
2 % |
2 141 984 |
2 % |
|
Montpellier |
1 857 507 |
2 % |
2 118 385 |
2 % |
|
Autres |
41 107 542 |
38 % |
52 812 765 |
39 % |
|
Total |
108 397 941 |
|
134 424 823 |
|
Source : commission des finances, d'après les données communiquées par la DGFiP
D'après le TSP1508(*), « les principales collectivités et les principaux établissements publics compétents en matière de stationnement payant devraient avoir, dans les années à venir, globalement achevé la couverture de leur domaine public routier par les différents zonages de stationnement payant ».
Un autre facteur est l'automatisation des contrôles, en particulier par lecture automatisée des plaques d'immatriculation (LAPI), qui a contribué à la hausse des FPS émis et, ce faisant, des recours, cette technologie permettant de contrôler en moyenne 1 000 véhicules par heure contre 100 à 150 pour un agent à pied1509(*). Le recours à cette technologie relève du choix propre de chaque collectivité et apparaît particulièrement adapté aux grandes villes, où le nombre de places de stationnement payant est plus élevé : les dix premières villes de France y ont recours. Dans son rapport de contrôle précité, Christian Bilhac indique que, selon le TSP, « l'incidence de ce mode de contrôle sur l'augmentation des flux contentieux ne fait aucun doute (...) toutefois (...) sa part exacte dans la progression totale des recours est difficile à isoler ».
En tout état de cause, on constate que ce contentieux est fortement concentré géographiquement, la Ville de Paris représentant à elle seule environ 35 % des nouvelles requêtes chaque année. En outre, près de 80 % des recours portent sur les titres exécutoires correspondant aux FPS majorés, émis après défaut de paiement dans le délai légal.
Le TSP a pourtant considérablement accru sa capacité de traitement. Le nombre de sorties, hors placements en renonciation à action automatique (RAA)1510(*), est passé de 4 055 en 2018 à 114 000 en 2024, avant de s'établir à 96 404 en 2025. La progression des décisions juridictionnelles rendues témoigne des efforts engagés pour absorber l'augmentation des recours.
Ces résultats n'ont toutefois pas permis d'enrayer l'accumulation des dossiers. Le stock vivant, hors affaires placées en RAA, est passé de 61 327 dossiers en 2018 à 327 275 au 31 mars 2026. À cette date, 296 283 dossiers supplémentaires étaient placés en RAA. Bien qu'ils ne soient pas comptabilisés dans le stock vivant, témoignant de l'ampleur de la charge globale liée au contentieux.
Évolution du stock d'affaires du TSP
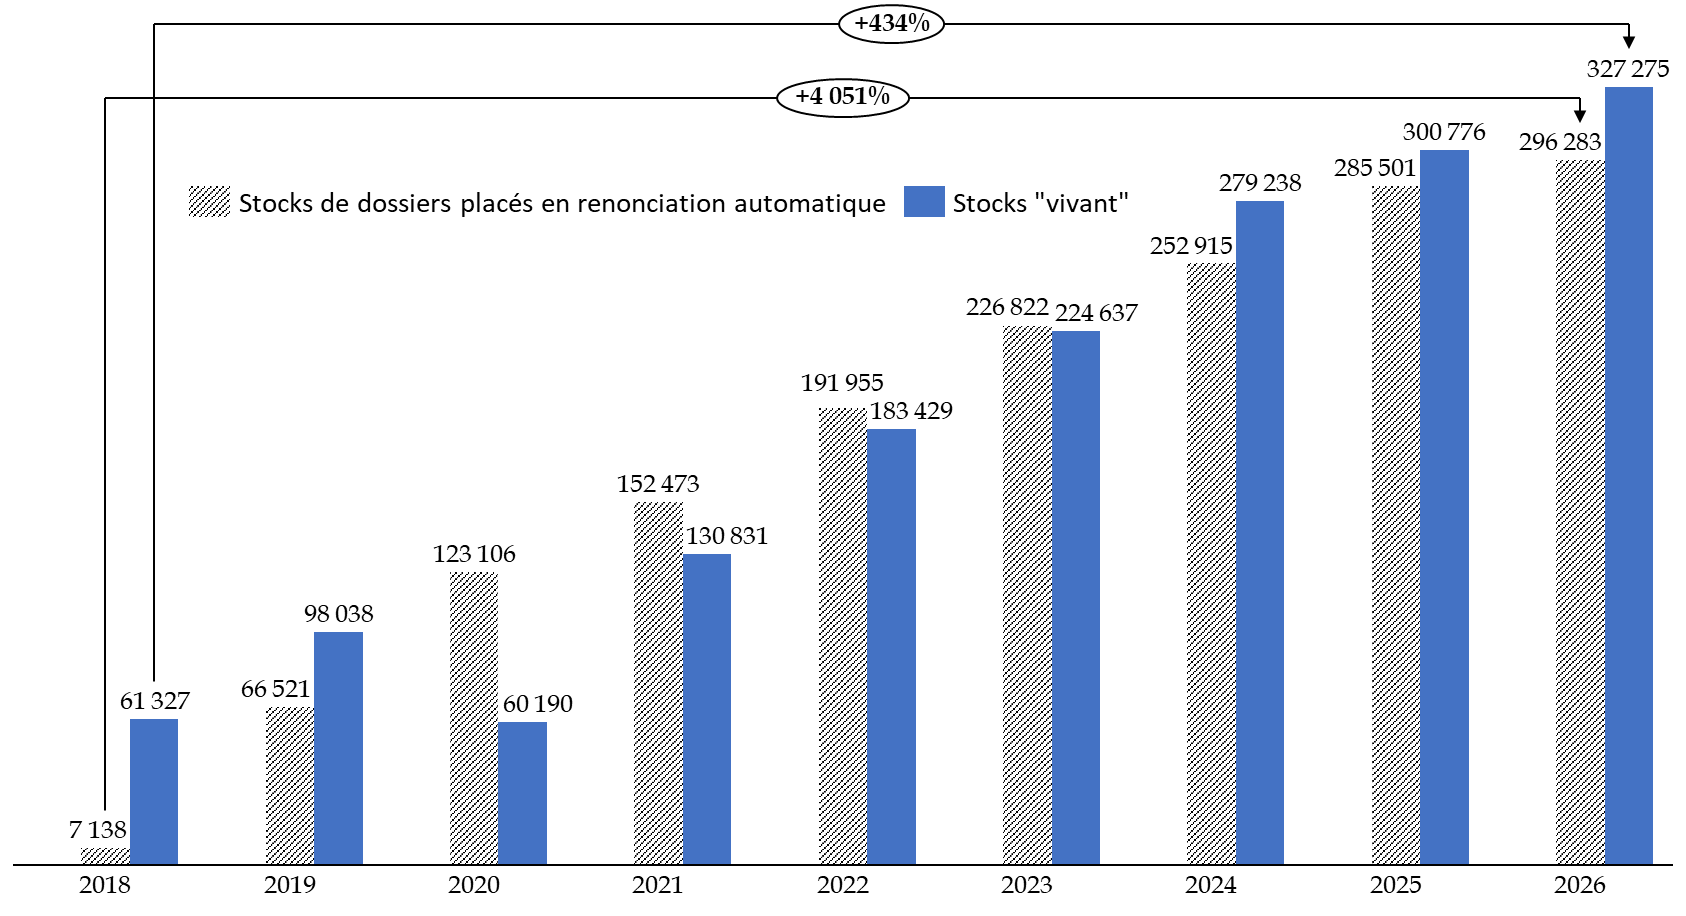
* Au 31 mars 2026
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
3. Des moyens qui progressent moins vite que le contentieux, au prix d'une dégradation des délais de jugement
La progression des recours contraste avec l'évolution des moyens humains du TSP. L'effectif de magistrats, initialement fixé à 6, a été porté à 9 en 2019, 12 en 2020, puis 15 depuis 2022 et le sénateur Bilhac n'observe pas plus de progression notable des personnels de greffe1511(*).
La relative stabilité des effectifs s'accompagne d'une intensification des objectifs de productivité. Chritian Bilhac pointe que le nombre moyen de sorties attendu par magistrat est passé de 4 000 dossiers en 2018 à 6 500 en 2025-2026. Si les efforts de simplification et d'automatisation ont contribué à accroître les capacités de traitement, ils reposent aussi sur une sollicitation accrue des personnels.
Ce décalage entre la dynamique du contentieux et celle des moyens se traduit par un allongement marqué des délais de jugement. Cette évolution fragilise l'effectivité du recours pour les usagers, qui peuvent demeurer exposés à des mesures de recouvrement pendant l'attente d'une décision juridictionnelle. L'ANTAI signale1512(*) que le traitement des dossiers dépasse régulièrement les trois ans initialement envisagés lors de la conception du système d'information des FPS, ce qui soulève des difficultés au regard des obligations de conservation et de purge des données personnelles.
Évolution des délais de jugement du TSP
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
II. LE DISPOSITIF PROPOSÉ : UN PRÉLÈVEMENT LIMITÉ SUR LES COLLECTIVITÉS ET ETABLISSEMENTS PUBLICS AU PROFIT DU BUDGET GÉNÉRAL DE L'ÉTAT
A. L'AFFECTATION D'UNE FRACTION DES FPS MAJORÉS AU BUDGET GÉNÉRAL
Le présent article vise à affecter une part du produit des FPS au budget général de l'État. Il complète à ce titre le III de l'article L. 2333-87 du CGCT, qui détermine les règles d'affectation de ce produit, s'agissant tant du type d'opérations pouvant être financé1513(*) que de ses modalités de perception.
L'alinéa suivant est ainsi inséré : « le produit des forfaits de post-stationnement est reversé aux collectivités territoriales, établissements publics de coopération intercommunale ou syndicats mixtes compétents mentionnés au I, sous déduction d'une fraction de 1,9 % reversée au budget général de l'État s'agissant des forfaits de post-stationnement acquittés après émission d'un titre exécutoire dans les conditions prévues au troisième alinéa du IV. »
Premièrement, l'alinéa inséré vise les collectivités et établissements publics mentionnés au I du même article, qui peuvent instituer une redevance de stationnement et des forfaits de post-stationnement.
Deuxièmement, les sommes prélevées sur les collectivités et établissements publics sont affectées au budget général de l'État.
Troisièmement, ce montant correspond à 1,9 % du montant des forfaits de post-stationnement acquittés après émission d'un titre exécutoire. Les dispositions visées par l'alinéa inséré sont les suivantes :
« En vue du recouvrement du forfait de post-stationnement impayé et de la majoration, un titre exécutoire est émis, le cas échéant, sous une forme électronique, par un ordonnateur désigné par l'autorité administrative. Ce titre mentionne le montant du forfait de post-stationnement impayé et la majoration. »
La base sur laquelle un taux de 1,9 % est appliqué correspond donc à la somme des montants de FPS impayés donnant lieu à l'émission d'un titre exécutoire.
L'exposé des motifs justifie ces dispositions par une volonté de « rééquilibrer le partage des recettes liées au stationnement payant afin de tenir compte de la hausse de l'activité du tribunal du stationnement payant », que le Gouvernement explique entres autres par la forte croissance du zonage soumis à stationnement payant depuis le vote de la loi MAPTAM, couplée à une automatisation des contrôles, à l'initiative des collectivités.
L'évaluation préalable rappelle que le contentieux lié aux FPS émis dans le cadre de la gestion du stationnement payant des collectivités territoriales représente la totalité de l'activité du TSP, financée sur le budget de l'État, à travers le programme 165 « Conseil d'État et autres juridictions administratives » de la mission « Conseil et contrôle de l'État ».
Dans le détail, l'évaluation préalable annexée au projet de loi de finances indique qu'il a été choisi de fixer comme base de ce nouveau prélèvement, « les seuls forfaits de post-stationnement ayant fait l'objet d'un titre exécutoire », par opposition à l'ensemble des FPS. D'après le Gouvernement, une telle option permettrait de « suivre la volonté initiale du législateur, qui avait décidé d'affecter la majoration des forfaits de post-stationnement au budget ».
Enfin, le 3e alinéa du présent article prévoit une application « aux sommes pour lesquelles un titre exécutoire a été émis à compter du 1er janvier 2027 ».
B. UN IMPACT LIMITÉ SUR LE BUDGET GÉNÉRAL DE L'ÉTAT, ESTIMÉ À 2,6 MILLIONS D'EUROS
Le Gouvernement décrit dans l'évaluation préalable annexée au projet de loi de finances le raisonnement qu'il a suivi pour paramétrer le présent article.
D'une part, il estime le surcoût pour le tribunal du stationnement payant (S) à 2,6 millions d'euros, en se fondant sur le taux de recours gagnés par les usagers (t) et le budget du tribunal du stationnement payant (B), selon la formule suivante :
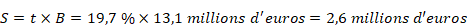
Partant de ce surcoût estimé, le Gouvernement détermine un taux à appliquer en se fondant sur les statistiques du produit des FPS. En 2025, le total de ce produit s'élevait à 636 millions d'euros, répartis entre :
- 343 millions d'euros de FPS non-majorés ;
- 134 millions d'euros de FPS majorés ;
- 159 millions d'euros de majorations sur ces FPS (montant déjà attribué à l'État).
L'assiette retenue par le dispositif du présent article correspond aux 134 millions d'euros de FPS majorés. En divisant le rendement escompté de 2,6 millions d'euros par ce montant, le Gouvernement obtient un taux de 1,9 %, qui est le taux retenu par le dispositif du présent article.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN NOUVEAU TRANSFERT INACCEPTABLE DE RESSOURCES DES COLLECTIVITÉS TERRITORIALES VERS L'ÉTAT
A. UN NOUVEAU PRÉLÈVEMENT INJUSTIFIÉ SUR LES COLLECTIVITÉS TERRITORIALES
1. Une nouvelle ponction malvenue tant sur le plan financier que sur le principe
Alors que les collectivités territoriales sont fortement sollicitées pour contribuer au redressement des comptes publics en 2027, il est difficilement justifiable de réduire leurs ressources en prélevant une part du produit des FPS, le maintien de l'affectation intégrale de cette recette aux collectivités contribuant à financer leurs politiques locales de mobilité et de stationnement.
En outre, sur le principe, la mesure proposée, sans concertation préalable avec les collectivités intéressées, reviendrait à faire financer une charge relevant de l'État, liée au contentieux devant les juridictions administratives, par une ponction sur une recette issue d'une compétence décentralisée, plutôt que par le budget général. Au-delà de son montant, cette disposition créerait un dangereux précédent pour les finances des collectivités territoriales et des établissements publics de coopération intercommunale.
2. Une définition approximative et contestable du taux de prélèvement, qui laisse supposer un objectif avant tout budgétaire
Si le rendement affiché pour le dispositif est modeste, s'élevant à 2,6 millions d'euros, le caractère sommaire de la démonstration effectuée interroge sur sa sincérité.
En effet, l'évaluation préalable explique que « près d'une requête sur cinq devant le tribunal aboutit en faveur du plaignant, impliquant que près de 20 % de l'activité du tribunal, pourrait être évitée (en raison d'erreurs d'émissions des forfaits de post-stationnement par les collectivités territoriales par exemple). »
La logique de cette affirmation est pour le moins discutable. En effet, tous les contentieux comportent un taux de recours gagnés par les usagers. L'inverse serait particulièrement alarmant pour le droit à un recours effectif, principe à valeur constitutionnelle. Pour calculer un « surcoût », par définition, « un coût qui vient s'ajouter au coût normal », il aurait fallu comparer le taux effectif de recours gagné par les usagers à un taux « en situation normale », qu'il aurait fallu identifier et étayer, ce qui n'a pas été fait.
Par ailleurs, l'évaluation préalable justifie de la manière suivante le choix de n'appliquer le taux de 1,9 % qu'aux seuls FPS majorés : « afin de suivre la volonté initiale du législateur, qui avait décidé d'affecter la majoration des forfaits de post-stationnement au budget général. »
Une telle affirmation est une contradiction totale : le législateur avait décidé d'affecter la seule majoration des FPS majorés au budget général, et de laisser le produit des FPS majorés aux collectivités. Le Gouvernement propose donc par le présent article une modification de la répartition effectuée par le législateur, et donc ne respecte aucunement sa volonté initiale.
En outre, les recettes de majoration attribuées au Gouvernement sont par ailleurs dynamiques. D'après les données communiquées par l'administration fiscale, le montant recouvré a progressé de 137 millions d'euros en 2024 à 160 millions d'euros en 2025, soit une hausse conséquente de 23 millions d'euros (+ 16,7 %) qui interroge sur la nécessité de ponctionner 2,6 millions d'euros supplémentaires aux collectivités territoriales. Ces montants sont à mettre en regard du budget du TPS qui n'est que de 13,1 millions d'euros.
B. DES FINANCEMENTS SUPPLÉMENTAIRES POUR LE TSP QUI NE SERONT VRAISEMBLAMENT PAS À LA HAUTEUR DU PRÉLÈVEMENT
Si le dispositif proposé réduit avec certitude le montant des FPS reversés aux collectivités territoriales, EPCI et syndicats mixtes, aucun dispositif ne le contraint à augmenter à due concurrence le budget alloué au TSP.
Le projet de loi de finances pour 2027 semble certes sincère sur ce point. D'une part, les crédits de personnel (titre 2) affectés au TSP sont retracés, au sein du programme 165 « Conseil d'État et autres juridictions administratives » de la mission « Conseil et contrôle de l'État », au sein de l'action 8. Dans le projet annuel de performances pour 2026, ces crédits s'élevaient à 9,3 millions d'euros. En 2027, ces crédits s'élèvent à 11,1 millions d'euros soient une hausse d'1,8 million d'euros.
D'autre part, les crédits hors titre 2 du TSP relèvent de l'action 6 du programme 165, qui regroupe les crédits de fonctionnement et d'investissement des juridictions administratives. Elles sont toutefois plus difficiles à attribuer directement au TSP. Dans son contrôle budgétaire, Christian Bilhac observe qu'elles oscillent autour de 0,8 million d'euros depuis 20201514(*).
Évolution des dépenses hors titre 2 du TSP depuis 2019
(en euros)
Source : commission des finances, contrôle budgétaire sur le tribunal du stationnement payant
L'évaluation préalable du présent article évoque un budget total de 13,1 millions d'euros pour le TSP en 2027 : en soustrayant les 11,1 millions de crédits de personnels inscrits dans la documentation budgétaire pour 2027, on obtient des dépenses hors T2 à hauteur de 2 millions d'euros en 2027, soit une hausse de 1,2 million d'euros par rapport au niveau observé depuis 2020.
Le rapporteur général accueille toutefois avec prudence des annonces de hausses de crédits qui ne sont pas détaillés par la documentation budgétaire et peuvent inclure des dépenses ponctuelles. La vigilance est d'autant plus de mise que, dans le cadre des auditions menées sur ce projet de loi de finances par le rapporteur spécial de la mission « Conseil et contrôle de l'État », le lien n'a pas été établi entre ce dispositif et la hausse des crédits inscrite au budget. De surcroît, dans un contexte budgétaire contraint, il conviendra surtout de porter attention aux crédits effectivement exécutés au bénéfice du TSP.
Enfin, et surtout, d'après les statistiques communiquées par l'administration fiscale, le montant des FPS majorés reversés aux collectivités territoriales est extrêmement dynamique, progressant de 108 millions d'euros en 2024 à 134 millions d'euros en 2025, soit une hausse 26 millions d'euros (+ 24,0 %). En maintenant ce taux de croissance, les montants reversés en 2026 s'élèveraient à 167 millions d'euros : en appliquant le taux d'1,9 %, le montant attribué à l'État s'élèverait alors à 3,2 millions d'euros.
Il est peu probable que le dynamisme du budget du TSP suive le dynamisme de cette nouvelle ponction sur les collectivités territoriales.
Pour l'ensemble de ces raisons, la commission propose de supprimer cet article, par l'adoption d'un amendement I-61 (FINC.61).
Décision de la commission : la commission des finances propose de supprimer cet article.
ARTICLE
54
Instauration de droits d'inscription en classes préparatoires
aux grandes écoles (CPGE) et dans les sections de techniciens
supérieurs (STS)
Le présent article prévoit d'assujettir les élèves des classes préparatoires aux grandes écoles (CPGE) et des sections de techniciens supérieurs (STS) à des droits d'inscription forfaitaires, s'élevant à respectivement 270 euros et 178 euros. La gratuité actuelle des filières CPGE et STS constitue en effet une exception dans l'enseignement supérieur français, puisque les étudiants des autres formations acquittent des droits d'inscription supérieurs à 178 euros, montant qui constitue le coût d'une année de licence à l'université.
Comme dans les autres établissements d'enseignement supérieur, les boursiers, les pupilles de la Nation et de la République, les étudiants réfugiés et les demandeurs d'asile seront exonérés des droits d'inscription.
Le gouvernement a annoncé, dès le jour du dépôt du projet de loi de finances, qu'il reviendrait sur cette mesure, dans le contexte de la crise lycéenne, sans préciser la modalité et sans déposer d'amendement en ce sens.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'ABSENCE DE DROITS D'INSCRIPTION POUR LES ÉTUDIANTS DE L'ENSEIGNEMENT SUPÉRIEUR SCOLARISÉS DANS DES ÉTABLISSEMENTS DU SECOND DEGRÉ (STS ET CPGE)
A. PRÈS DE 10 % DES ÉTUDIANTS DE L'ENSEIGNEMENT SUPÉRIEUR EN FORMATION DANS DES ÉTABLISSEMENTS DU SECOND DEGRÉ (CPGE, STS)
1. 3 % des étudiants en classes préparatoires aux grandes écoles : des effectifs stables
Les classes préparatoires aux grandes écoles (CPGE) ont la particularité d'être des formations de l'enseignement supérieur localisées dans les lycées. D'après l'article D. 123-13 du code de l'éducation, elles « forment les étudiants pour les différents secteurs économiques, l'enseignement, la recherche, l'administration et la défense en les préparant notamment aux concours d'accès aux grandes écoles. » Elles accueillent des étudiants « au grade de licence », en général en première et en deuxième année post-baccalauréat. Différentes filières sont accessibles aux étudiants :
- les filières scientifiques, donnant accès notamment aux écoles d'ingénieurs et aux écoles nationales vétérinaires ;
- les classes préparatoires économiques et commerciales, préparant les concours des écoles supérieures de commerce et de gestion ;
- les classes préparatoires littéraires, donnant accès aux écoles normales supérieures ou à l'École nationale des chartes, notamment.
Les CPGE ont accueilli, en 2025-2026, 87 070 élèves, représentant 3 % de l'ensemble des étudiants de l'enseignement supérieur. Les effectifs des CPGE ont été relativement stables depuis 10 ans, alors que le nombre total d'étudiants de l'enseignement supérieur a augmenté de 17,2 % entre 2015 et 2024. Il s'agit en effet de filières sélectives, dont les effectifs ont baissé entre 2018 et 2022, probablement en raison de la réforme du lycée et du baccalauréat, qui a pu perturber les stratégies mises en oeuvre par les élèves et de leurs familles pour accéder à ces classes.
Évolution des effectifs des CPGE par filière entre 2015 et 2025
Source : commission des finances d'après la direction des études, de la prospective et de la performance (DEPP)
En 2025-2026, 63 % des étudiants de CPGE sont inscrits dans une filière scientifique, 22,5 % dans une filière économique et sociale et 14,5 % dans une filière littéraire. Les CPGE comptent 40,2 % de femmes, mais les filières scientifiques seulement 30,1 % d'étudiantes.
2. 7,3 % des élèves en sections de techniciens supérieurs : des effectifs en baisse, un taux de réussite élevé
Les sections de techniciens supérieurs (STS) permettent de préparer au brevet de technicien supérieur (BTS), qui « confère à ses titulaires le titre de technicien supérieur breveté », conformément à l'article D. 643-1 du code de l'éducation. Le BTS « atteste que ses titulaires ont acquis une qualification professionnelle, sont aptes à tenir les emplois de technicien supérieur dans les professions industrielles et commerciales ou dans les activités de service ».
La préparation d'un BTS par la voie scolaire, c'est-à-dire dans une STS située dans un établissement scolaire, présente la particularité d'être ouverte en priorité aux bacheliers professionnels, conformément à l'article D. 612-31 du même code. Un candidat bachelier professionnel ou technologique ayant obtenu une mention « bien » ou « très bien » au baccalauréat est admis de droit dans une STS proposant une spécialité en cohérence avec la formation suivie au lycée.
Contrairement aux CPGE, les effectifs des STS ont baissé de 13,5 % entre 2015-2016 et 2025-2026, pour représenter 221 610 élèves en 2025-2026, soit 7,3 % des effectifs totaux de l'enseignement supérieur. La baisse des STS par la voie scolaire est toutefois à mettre en regard de l'augmentation des filières de préparation du BTS par l'apprentissage (essentiellement dans des centres de formation d'apprentis), qui ont gagné 127 400 étudiants entre 2015 et 2024.
Évolution des effectifs des STS par spécialisés entre 2015 et 2025
Source : commission des finances d'après la DEPP
Les STS permettent d'étudier un grand nombre de spécialités :
- 67 % des étudiants préparant le BTS par la voie scolaire étudient des spécialités de service (commerce, comptabilité, santé, accueil et hôtellerie, informatique, etc.) ;
- 27,4 % des étudiants suivent des spécialités de la production (technologies de commandes des transformations industrielles, électricité, mécanique-électricité, etc.) ;
- 5,3 % des élèves étudient des spécialités disciplinaires (arts).
Les STS de la voie scolaire aboutissent à de forts taux de réussite au BTS, puisqu'en 2025 80,8 % de leurs étudiants présents aux épreuves ont réussi le diplôme. Cette proportion est de 74,7 % pour les étudiants en apprentissage. De telles statistiques sont à mettre en regard du faible taux de réussite de la licence à l'université, où seuls 49,5 % des étudiants inscrits en 2020 ont réussi une licence en 3 ou 4 ans.
B. UN PRINCIPE DE GRATUITÉ DE L'ENSEIGNEMENT SUPÉRIEUR DANS LES ÉTABLISSEMENTS DU SECOND DEGRÉ
1. Une gratuité réelle de la formation en STS, une exception dans l'enseignement supérieur français
L'article L. 132-2 du code de l'éducation prévoit que « l'enseignement est gratuit (...) pour les élèves des classes préparatoires aux grandes écoles et à l'enseignement supérieur des établissements d'enseignement public du second degré », soit pour tous les étudiants de l'enseignement supérieur scolarisés dans un établissement public du second degré.
Cette situation constitue une exception dans l'enseignement supérieur. En effet, conformément à l'article L. 719-4 du même code, « les établissements publics à caractère scientifique, culturel et professionnel (...) reçoivent des droits d'inscription versés par les étudiants et les auditeurs ».
Le Conseil1515(*) constitutionnel a en effet jugé que, si l'exigence constitutionnelle de gratuité prévue à l'alinéa 13 du Préambule de la Constitution du 27 octobre 1946 s'applique à l'enseignement supérieur public, cette exigence ne fait pas obstacle à ce que des droits d'inscription modiques soient perçus en tenant compte, le cas échéant, des capacités financières des étudiants.
Ainsi, pour 2026-2027, les frais d'inscription s'élèvent à :
- 178 euros pour une licence ou un diplôme national délivré au cours d'études conduisant au grade de licence ;
- 255 euros pour un master ou un diplôme national délivré au cours d'études conduisant au grade de master ;
- 398 euros pour un doctorat ou une habilitation à diriger des recherches ;
- 2 620 euros pour un diplôme d'ingénieur dans les écoles centrales et à l'école des mines de Nancy ;
- 630 euros pour les autres diplômes d'ingénieur.
Conformément à l'article R. 719-49 du même code, « les bénéficiaires d'une bourse d'enseignement supérieur accordée par l'État, les pupilles de la Nation et les pupilles de la République sont, de plein droit, exonérés du paiement des droits d'inscription afférents à la préparation d'un diplôme national ou du titre d'ingénieur diplômé, dans les établissements publics à caractère scientifique, culturel et professionnel relevant du ministre chargé de l'enseignement supérieur. »
2. Des frais modiques d'inscription à l'université et de CVEC à régler pour les étudiants de CPGE
Si les étudiants en CPGE sont exonérés de droits d'inscription dans cette filière, ils acquittent en revanche des droits d'inscription à l'université.
En effet, conformément à l'article L. 612-3 du code de l'éducation, modifié par l'article 33 de la loi1516(*) du 22 juillet 2013 relative à l'enseignement supérieur et à la recherche, « les élèves inscrits dans une classe préparatoire aux grandes écoles d'un lycée public sont également inscrits dans une formation proposée par l'un des établissements publics à caractère scientifique, culturel et professionnel ayant conclu une convention avec ce lycée ». La signature d'une convention avec une université étant obligatoire pour les lycées publics, tous les élèves des CPGE publiques sont inscrits à l'université. C'est également le cas des étudiants inscrits dans une CPGE d'un lycée privé sous contrat avec l'État, conformément à l'article D. 612-29-2 du même code.
Il avait été modifié en ce sens lors de l'examen du projet de loi en 2013 à l'initiative de la rapporteure socialiste de la commission de la culture, de l'éducation et de la communication du Sénat, Mme Gillot, qui avait proposé cette solution.
Origine sociale des étudiants de l'enseignement supérieur en 2025
(en pourcentage)
Source : commission des finances d'après le système d'information et études statistiques (SIES)
En effet, 53,2 % des élèves de CPGE ont des parents cadres ou de professions intellectuelles supérieures, alors que cette proportion n'est que de 36,1 % pour l'ensemble des étudiants français. À l'inverse, la plus forte proportion d'enfants d'ouvriers, de 21,1 %, est scolarisée dans les STS.
Les étudiants des CPGE inscrits à l'université, soit les élèves des lycées publics et privés sous contrat avec l'État, acquittent de plus la contribution de vie étudiante et de campus (CVEC). L'article L. 841-5 du même code indique en effet que « la contribution est due chaque année par les étudiants lors de leur inscription à une formation initiale dans un établissement d'enseignement supérieur ». Les étudiants en STS n'y sont pas assujettis car ils sont inscrits exclusivement dans un établissement d'enseignement secondaire. Le montant de la CVEC, indexé chaque année sur l'inflation, s'élève en 2026-2027 à 105 euros.
L'acquittement de la CVEC par les élèves des CPGE est discutable. En effet, la CVEC est perçue par les établissements publics d'enseignement supérieur ou disposant des formations initiale d'enseignement supérieur, publics et privés, ainsi que par les centres régionaux des oeuvres universitaires et scolaires (CROUS). Or, les élèves de CPGE ne bénéficient des dépenses opérées grâce aux recettes de la CVEC que s'ils utilisent les infrastructures des CROUS ou les bibliothèques universitaires, ce qui n'est pas nécessairement le cas, les lycées proposant souvent ces services.
Ainsi, un étudiant en CPGE acquitte au total 283 euros lors de son inscription dans l'enseignement supérieur en septembre 2026.
II. LE DISPOSITIF PROPOSÉ : L'INSTAURATION DE DROITS D'INSCRIPTION EN CPGE ET EN STS
Le 1° du présent article supprime, à l'article L. 132-2 du code de l'éducation, la mention de la gratuité de l'enseignement pour les élèves des classes préparatoires aux grandes écoles et à l'enseignement supérieur des établissements d'enseignement public du second degré.
Le b du 2° complète l'article L. 612-3 du même code par un XIV créant des droits d'inscription dus chaque année par les élèves des classes préparatoires aux grandes écoles des établissements d'enseignement public ou privé sous contrat du second degré, ainsi que par ceux suivant des formations de l'enseignement supérieur dans ces mêmes établissements. Ces droits d'inscriptions aux frais qui peuvent être demandés par les établissements d'enseignement privés sous contrat.
Les droits d'inscription acquittés s'élèvent à 270 euros pour les élèves des CPGE et à 178 euros pour les élèves suivant d'autres formation dans les établissements d'enseignement du second degré. Ils sont revalorisés chaque année sur l'inflation hors tabac constatée par l'INSEE l'année civile précédente, avec un arrondi à l'euro le plus proche1517(*).
Le b du 2° prévoit de plus que les élèves des CPGE s'acquittent également des droits d'inscription au titre de leur inscription dans une université, conformément à l'article L. 719-4 du même code.
Sont exonérés des droits d'inscription :
- les étudiants bénéficiant d'une bourse de l'enseignement supérieur ou d'une allocation annuelle en vertu de l'article L. 821-1 du même code ;
- les pupilles de la Nation et les pupilles de la République1518(*) ;
- les étudiants bénéficiant du statut de réfugié ou de la protection subsidiaire ;
- les étudiants enregistrés comme demandeurs d'asile et disposant du droit de se maintenir sur le territoire dans les conditions prévues aux articles L. 541-1 et L. 573-1 du code de l'entrée et du séjour des étrangers et du droit d'asile.
Les droits d'inscription sont acquittés par voie électronique dans les conditions prévues au chapitre II du titre IV de la première partie du livre Ier du code général des impôts, relatif aux droits de timbres
Le a du 2° permet enfin une coordination.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE HAUSSE DES FRAIS D'INSCRIPTION JUSTIFIÉE PAR LE COÛT DE LA FORMATION
A. UN COÛT DES FORMATIONS PLUS ÉLEVÉ EN CPGE ET EN STS QU'À L'UNIVERSITÉ
Cet article entraine un renchérissement des frais d'inscription en CPGE et en STS. Un étudiant en CPGE acquittera un total de 553 euros de frais d'inscription, et un étudiant en STS paiera 178 euros, comme un élève en première année à l'université.
La hausse des frais d'inscription dans ces filières est toutefois justifiée par le plus fort coût des formations. Ainsi, en 2025, la dépense annuelle moyenne par étudiant de CPGE est évaluée à 19 170 euros par les services statistiques du ministère de l'éducation nationale, en tenant compte non seulement de la rémunération des personnels, mais aussi des moyens alloués à la restauration, et à l'hébergement. Le coût d'un étudiant en STS est évalué à 17 270 euros par an.
À titre de comparaison, toutes formations du supérieur confondues (y compris l'apprentissage), la dépense moyenne par étudiant est évaluée à 13 350 euros en 2025. Elle s'élève à 12 460 euros pour un étudiant à l'université.
De plus, depuis 2015, la dépense par étudiant de CPGE et de STS est en hausse (+0,5 % par an en euros constants) car les moyens augmentent plus vite que les effectifs sur cette période.
Les écarts s'expliquent principalement par les taux d'encadrement, particulièrement importants en CPGE et en STS, et par le statut des enseignants. En CPGE, ils sont pratiquement exclusivement agrégés ou professeurs de chaire supérieure, conjuguant une rémunération plus élevée et une obligation de service plus faible que les autres corps. De plus, en STS, en particulier dans les spécialités de la production, le matériel nécessaire pour la formation peut avoir un coût plus élevé qu'à l'université.
Évolution du coût moyen par élève ou étudiant selon la filière depuis 2015
(en euros constants de 2025)
Source : DEPP, compte de l'éducation
B. DES EXONÉRATIONS LARGES DE DROITS D'INSCRIPTION
Par ailleurs, des exonérations relativement larges de frais d'inscription, semblables aux exonérations actuellement mises en oeuvre pour les droits d'inscription à l'université sauf pour celles qui concernent les étudiants étrangers, sont prévues par le présent article. Les boursiers, les pupilles de la Nation et de la République, les demandeurs d'asile et les étudiants réfugiés ne s'acquittent pas des droits d'inscription en CPGE et en STS. Ces exonérations semblent suffisamment protectrices pour garantir que le coût de l'inscription en STS et surtout en CPGE ne sera pas un frein pour les familles.
En effet, actuellement, 34,5 % des élèves de l'enseignement supérieur sont boursiers, soit une proportion en baisse depuis 2015 où cette proportion s'élevait à 37,2 %. En CPGE, cette proportion est de 25 %, alors qu'elle est de 37,2 % à l'université et de 52 % des élèves inscrits dans une formation préparant un BTS. Près d'un quart d'élèves de CPGE et plus de la moitié d'élèves de STS n'acquitteront pas de droits d'inscription. Les exonérations prévues par le présent article sont donc relativement larges. Par ailleurs, l'origine sociale favorisée des élèves des CPGE constitue un argument supplémentaire à l'imposition de droits d'inscription dans cette filière, étant donné que plus de la moitié d'entre eux sont des enfants de cadres.
Évolution de la proportion d'élèves boursiers par filière de l'enseignement supérieur entre 2012 et 2025
(en pourcentage)
Source : commission des finances d'après le SIES
La hausse des droits d'inscription aurait un rendement de 17,6 millions d'euros pour les élèves de CPGE et de 18,2 millions d'euros pour les élèves de STS, soit un rendement total de 33,8 millions d'euros en soustrayant les 2 millions d'euros de frais de gestion envisagés, soit 5,6 % du rendement envisagé. Ce montant de frais de gestion parait très élevé au rapporteur général.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 55
Évaluation du prélèvement
opéré sur les recettes de l'État au titre de la
participation de la France au budget de l'Union européenne (PSR-UE)
Le présent article évalue le montant du prélèvement sur recettes au profit de l'Union européenne à 30,9 milliards d'euros pour 2027, soit une hausse non négligeable de 2,5 milliards d'euros par rapport au montant inscrit en loi de finances initiale pour 2026 (+ 2,8 milliards d'euros par rapport aux dernières prévisions d'exécution pour cette année-là).
La commission des finances propose d'adopter cet article sans modification.
Jean-Marie Mizzon, rapporteur spécial en charge de la participation de la France au budget de l'Union européenne, analyse dans le détail les fondements juridiques et les déterminants économiques et budgétaires du prélèvement opéré sur les recettes de l'État au titre de la participation de la France au budget de l'Union européenne (PSR-UE), dans le fascicule 2 du tome II du présent rapport, auquel il est renvoyé.
Le présent article évalue le PSR-UE à 30,9 milliards d'euros en 2027, en hausse de 2,5 milliards d'euros (+ 8,7 %) par rapport à 2026, après une progression notable de 5,3 milliards d'euros (+ 23,1 %) l'année précédente.
Depuis 2023, la France est le premier bénéficiaire du budget européen en volume, avec 16,4 milliards d'euros reçus en 2025. Ces retours sont largement concentrés sur la politique agricole commune (PAC), qui représente 58 % du total.
La France demeure le deuxième contributeur net de l'Union, avec un solde de 9,5 milliards d'euros en 2025. Ce solde pourrait toutefois être amélioré par une mobilisation plus efficace des financements européens. Le secrétariat général des affaires européennes (SGAE) estime ainsi que des retours supplémentaires compris entre 1,5 et 2 milliards d'euros par an pourraient être obtenus.
À court terme, la contribution française devrait continuer de progresser sous l'effet de la hausse cyclique des dépenses de cohésion et du coût de l'emprunt commun NextGenerationEU.
Cette évolution pourrait s'accentuer avec le prochain cadre financier pluriannuel (CFP) 2028-2034. La proposition de la Commission présentée en juillet 2025, d'un montant de 1 985 milliards d'euros courants, conduirait, selon la direction du budget, à une contribution française annuelle moyenne de 36 milliards d'euros, contre 26 milliards actuellement, voire 42 milliards en l'absence de nouvelles ressources propres.
La création de nouvelles ressources propres constitue donc un enjeu central des négociations. La proposition présentée par la Commission, dont le rendement est estimé à 65,6 milliards d'euros par an, est soutenue dans son ensemble par les autorités françaises. Le rapporteur spécial recommande1519(*) néanmoins de revoir certaines propositions, et notamment de privilégier une taxe européenne sur les services numériques plutôt que la contribution forfaitaire des grandes entreprises (CORE) envisagée par la Commission.
L'enjeu des négociations est de préserver les politiques européennes prioritaires pour la France, tout en limitant la hausse de sa contribution au financement du budget de l'Union.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
*
* *
La contribution de chaque État membre est calculée selon les règles fixées par la décision relative aux ressources propres1520(*), approuvée par les États membres conformément à leurs règles constitutionnelles respectives1521(*).
Cette décision définit les ressources propres de l'UE et prévoit que le montant de la ressource fondée sur le revenu national brut (RNB) est fixé de manière à couvrir le solde des dépenses européennes qui n'est pas financé par les autres recettes.
Une fois cette décision entrée en vigueur, les États membres sont tenus de mettre les ressources propres à la disposition de la Commission, selon les modalités prévues par le règlement (UE, Euratom) n° 609/2014 du Conseil du 26 mai 2014, relatif à la mise à disposition des ressources propres.
Le montant annuel de la contribution de la France au budget de l'Union européenne ne relève donc pas d'une décision discrétionnaire du Gouvernement français et le débat politique sur le niveau des recettes et des dépenses de l'UE doit se tenir dans le cadre de la négociation du cadre financier pluriannuel et de la décision ressources propres.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE 56
Recours à une chambre de compensation pour les
opérations de pensions de titres financiers
Le présent article prévoit d'autoriser l'Agence France Trésor (AFT) à recourir à une chambre de compensation pour ses opérations de pensions de titres financiers.
Alors que ces opérations sont aujourd'hui réalisées par l'AFT par voie contractuelle en bilatéral avec des banques, le dispositif proposé permettrait à l'État de disposer d'un nouvel instrument de financement de court terme plus ciblé.
Le recours à des pensions livrées compensées aurait pour avantage de diminuer les charges d'intérêt sur les instruments de financement à court terme, les intérêts portant sur une période plus courte.
Ce faisant, la France s'alignerait sur la pratique de ses principaux homologues européens.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : L'AGENCE FRANCE TRÉSOR (AFT) RÉALISE DES OPÉRATIONS DE PENSIONS LIVRÉES DE MANIÈRE BILATÉRALE AVEC LES BANQUES
A. LES PENSIONS LIVRÉES CONSTITUENT DES OPÉRATIONS DE LIQUIDITÉS CONTRE TITRES, NOTAMMENT UTILISÉES POUR LA GESTION DE LA TRÉSORERIE DE L'ÉTAT
1. Les pensions livrées, des opérations utilisées à la fois à des fins de placement de la trésorerie de l'État et de financement à court terme
Service à compétence nationale placé sous l'autorité du ministre de l'économie, des finances et de la souveraineté industrielle et numérique et du directeur général du Trésor, l'Agence France Trésor (AFT) a pour mission, à niveau de déficit donné, de gérer la dette et la trésorerie de l'État au mieux des intérêts du contribuable, en minimisant le coût de financement de la dette de l'État et dans les meilleures conditions possibles de sécurité.
Dans cette optique, l'AFT s'appuie sur :
- une politique d'émission régulière et prévisible : les émissions de titres de dette sont généralement réalisées par adjudications (une forme d'enchères), organisées tout au long de l'année, à des horaires et jours fixes dans le mois et dans la semaine. Cette prévisibilité repose également sur un principe de transparence : annonce de la taille du programme de financement annuel et de ses caractéristiques, calendrier d'émission, publication des résultats des adjudications, etc. ;
- un marché de la dette de l'État spécifiquement structuré : cette structuration s'appuie sur un ensemble de banques, les Spécialistes en Valeur du Trésor (SVT), qui sont chargées d'assurer la tenue quotidienne du marché secondaire de la dette (soit le marché mettant en relation acheteurs et vendeurs de titres déjà émis), permettant de s'adresser à un maximum d'investisseurs et de répondre à leurs besoins, notamment de liquidité des titres ;
- une gamme de titres adaptée à une base d'investisseurs large et diversifiée : afin de satisfaire la demande des différentes catégories d'investisseurs (banques centrales, banques commerciales, assureurs, fonds de pension, gestionnaires d'actifs, gestions alternatives), l'AFT propose une variété de produits de placement, notamment en matière de maturité des titres : d'une part, les bons du Trésor à taux fixe et à intérêt précompté (BTF) pour les titres de court terme (maturité inférieure à 1 an), d'autre part, les obligations assimilables du Trésor (OAT) pour les titres de moyen et long terme (maturité supérieure à 1 an).
Dans le cadre de ses activités de gestion de la dette et de la trésorerie de l'État, l'AFT peut avoir recours à des opérations de pensions livrées. Définie à l'article L. 211-27 du code monétaire et financier (CMF), la pension livrée, également appelée prise en pension (« repo » pour « Repurchase Agreement » en anglais), constitue une opération dans laquelle deux parties concluent ensemble simultanément deux transactions de sens opposé :
- dans une première phase, une entité (le cédant) cède en pleine propriété à une autre (le cessionnaire), moyennant un prix convenu, des titres financiers ;
- dans une seconde phase, le cédant et le cessionnaire, qui se sont engagés irrévocablement en ce sens, procèdent respectivement à la reprise (pour le cédant) et à la rétrocession (pour le cessionnaire) des titres financiers concernés, à un prix et à une date convenus.
Aux termes de l'article L. 211-27 du CMF, les parties à une opération de pension livrée doivent nécessairement être des personnes morales ou des fonds (fonds commun de placement, fonds de placement immobilier ou fonds commun de titrisation).
Illustration d'une opération de pension livrée avec intermédiation
Note 1 : l'intermédiaire, qui procède à la fois à la mise et à la prise en pension, n'est pas indispensable.
Note 2 : les flèches continues vertes et bleues indiquent respectivement les transferts de liquidité et de titres au début de la transaction. Les flèches en pointillé vertes et bleues figurent respectivement la restitution des liquidités et des titres à l'échéance.
Source : Banque de France d'après le Conseil de stabilité financière (Financial Stability Board, FSB)
L'AFT peut aujourd'hui réaliser des opérations de pension livrée soit pour placer ses excédents de trésorerie, soit pour se financer à court terme :
- pour placer ses excédents de trésorerie (« prises en pension ») : l'Agence place ses liquidités par le biais de prêts à court terme en contrepartie de titres appelés « collatéral », que l'État reçoit en nantissement (garantie portant sur des actifs incorporels) ; dans le cadre de ces opérations, seuls des titres de l'État français sont acceptés comme collatéral. Chaque jour, des appels de marge sont calculés, donnant lieu selon les cas à des versements ou à des prélèvements, pour couvrir financièrement les fluctuations de la valeur des titres pris en pension et assurer la sécurité de l'opération ;
- pour se financer à court terme (« mises en pension ») : l'AFT mobilise le mécanisme placé auprès de la Caisse de la dette publique dit de la « réserve de titres », constituée de titres de l'État français créés par l'Agence ; en cas de besoin, ces titres peuvent être prêtés contre liquidité sur le marché de la pension livrée.
2. Des opérations aujourd'hui réalisées en bilatéral avec les partenaires bancaires de l'AFT
Suivant le cadre actuellement en vigueur, les opérations de pensions livrées réalisées par l'AFT sont effectuées par voie contractuelle en bilatéral avec ses partenaires bancaires (principalement les banques disposant du statut de SVT).
Pour assurer l'exécution de ces opérations, l'État utilise les infrastructures d'un dépositaire central de titres, responsable de l'enregistrement et de la conservation des titres financiers ainsi que de la livraison des titres contre paiement.
Les prises en pension contre OAT représentent aujourd'hui, en complément des dépôts auprès des banques commerciales, une part importante des placements de trésorerie effectués par l'AFT, s'élevant à plusieurs dizaines de milliards d'euros.
Ainsi que le relève la Banque de France dans son dernier rapport sur la stabilité financière, « ces opérations rythment le marché, puisqu'elles sont finement calibrées sur les dates de rentrées ou de sorties de trésorerie de l'État : placements avant le remboursement d'obligations, les détachements de coupons ou le paiement des salaires des fonctionnaires, et après les émissions de dette ou la réception d'impôts et prélèvements sociaux »1522(*).
Encours de trésorerie moyen mensuel placé sur les marchés par l'AFT
(en milliards d'euros)
Note : les prises en pension correspondent aux placements de liquidité contre OAT auprès de banques commerciales (en majorité les Spécialistes en Valeurs du Trésor), tandis que les dépôts correspondent aux placements de liquidité effectués auprès de ces mêmes établissements sans opération de pension associée. Les dernières données datent d'avril 2026.
Source : Banque de France d'après l'AFT
B. LES CHAMBRES DE COMPENSATION CONTRIBUENT À FLUIDIFIER ET À SÉCURISER LES TRANSACTIONS SUR LES MARCHÉS FINANCIERS
1. Les chambres de compensation sont des acteurs « post-marché » dont le rôle est de sécuriser les transactions sur un instrument financier
Définies aux articles L. 440-1 et suivants du CMF, les chambres de compensation, ou contreparties centrales, sont des infrastructures privées qui participent au bon fonctionnement des marchés financiers, en intervenant durant la phase de « post-marché », soit après l'achat ou la vente d'instruments financiers par leurs membres.
En réduisant le risque de contrepartie, correspondant au risque financier lié au défaut d'un membre avec lequel une transaction est engagée, les chambres de compensation visent à limiter le risque de réaction en chaîne redouté à la suite d'un défaut : si un membre de la chambre de compensation déplore la faillite de sa contrepartie, la chambre lui livrera quand même la liquidité ou les titres qu'il attendait. A ce titre, les chambres de compensation contribuent à la stabilité du système financier.
Les chambres de compensation fonctionnent selon deux mécanismes :
- la novation : les chambres s'interposent entre les vendeurs et les acheteurs, assumant le risque de contrepartie. Ce faisant, elles garantissent aux membres la bonne fin de toutes les transactions, en s'engageant à apporter la liquidité (réciproquement les titres) si l'un d'eux ne parvient plus à le faire ;
- la compensation : les chambres déterminent pour leurs membres le solde à livrer ou à recevoir en fonction de l'ensemble des transactions produites durant chaque séance de négociation. Ce mécanisme permet d'éviter la multiplication des flux entre membres et le besoin infra journalier de monnaie ou de titres, les positions débitrices et créditrices sur un même titre étant neutralisées.
De manière quotidienne, les chambres de compensation calculent des appels de marge, qu'elles prélèvent et reversent pour refléter l'évolution de la valeur de marché de la position de chaque membre.
Illustration du mécanisme de la compensation
Note : le terme « CCP » désigne la chambre de compensation, également appelée contrepartie centrale (« Central Counterparty » en anglais).
Source : Banque de France
Les chambres de compensation : des mécanismes anciens
Les chambres de compensation sont le résultat de mécanismes nés au Moyen Âge.
En 1587, le mécanisme de la compensation est créé à Venise dans l'établissement II Banco della Piazza di Rialto.
Le mécanisme de la novation verra le jour plus tardivement en Europe, avec notamment au XIXe siècle la Caisse de liquidation française qui se chargeait des contrats sur le sucre.
C'est à Londres que s'ouvre en 1773 la première chambre de compensation, établissement phare de la City, puisque 31 banques sur les 36 du centre financier y adhérent.
Source : commission des finances d'après la Banque de France
Pour les marchés financiers français, la chambre de compensation est la chambre LCH SA. En application du règlement européen EMIR1523(*), cette chambre fait l'objet d'une surveillance collégiale par l'Autorité de contrôle prudentiel et de résolution (ACPR), l'Autorité des marchés financiers (AMF) et la Banque de France.
Une chambre de compensation unique pour la France : LCH SA
LCH SA est la chambre de compensation française pour les transactions sur actions, obligations et dérivés actions exécutées sur les marchés Euronext Paris, Bruxelles, Amsterdam et Lisbonne, ainsi que sur des plateformes de négociations européennes. Elle appartient pour 88,9 % au groupe LCH, lui-même détenu à 82,6 % par le London Stock Exchange Group (LSEG). Les autres parts sociales sont détenues principalement par les adhérents compensateurs et les plateformes de négociation.
LCH SA exerce également une activité de compensation sur les titres de dettes d'État française, italienne, espagnole, allemande et belge. De même, elle a développé une solution de compensation pour les Credit Default Swaps (CDS), des produits dérivés permettant de s'assurer contre le défaut d'un émetteur de dette.
Source : commission des finances d'après la Banque de France
2. Les dépositaires centraux de titres interviennent de manière complémentaire par rapport aux chambres de compensation
Définis aux articles L. 441-1 et suivants du CMF, les dépositaires centraux de titres (« Central Securities Depositories » ou CSD en anglais) sont des infrastructures essentielles au bon fonctionnement et à la sécurité des marchés d'instruments financiers, qui assurent l'enregistrement ultime de la détention des titres. Ce faisant, ils jouent un rôle majeur dans le maintien de l'intégrité des émissions de titres, en s'assurant que des titres ne puissent pas être créés ou supprimés de façon accidentelle ou frauduleuse.
Afin d'enregistrer ses titres nouvellement émis sur le marché primaire, un émetteur choisit un dépositaire central auprès duquel il ouvre un compte. Le dépositaire enregistre ensuite toutes les informations liées à la détention du titre, comme celles résultant des transactions sur le marché secondaire, un processus appelé « règlement-livraison ». Il assure également la « tenue de compte-conservation », permettant la distribution des flux financiers associés aux titres, tels que les dividendes pour les actions et les coupons et les remboursements pour les obligations. Dans la période récente, certains dépositaires centraux ont par ailleurs acquis une place importante dans la gestion du collatéral1524(*), utilisé pour protéger le créancier contre les risques de crédit (dans le cas d'un prêt) ou de remplacement (dans le cas d'une transaction sur produit dérivé).
Dans le cadre d'un système avec compensation, la chambre de compensation envoie, après la réalisation de la compensation, les instructions de règlement-livraison au dépositaire central, qui enregistre le transfert des titres.
En France, le dépositaire central de titres national est Euroclear France. Ce dernier assure, pour le marché français, les trois services de base d'un dépositaire central tels que définis par le règlement européen CSDR1525(*) :
- l'enregistrement initial des titres dans un système d'inscription en compte (« service notarial ») ;
- la fourniture et la tenue centralisée de comptes-titres au plus haut niveau (« service de tenue centralisée de comptes ») ;
- l'exploitation d'un système de règlement de titres (« service de règlement »)1526(*).
Euroclear France fait l'objet d'une surveillance collégiale de la part de l'AMF et de la Banque de France.
II. LE DISPOSITIF PROPOSÉ : L'AUTORISATION POUR L'AFT DE RECOURIR À UNE CHAMBRE DE COMPENSATION POUR SES OPÉRATIONS DE PENSIONS LIVRÉES
A. L'AUTORISATION POUR L'ÉTAT DE RECOURIR À UN DÉPOSITAIRE CENTRAL DE TITRES, PRÉALABLE AU RECOURS À UNE CHAMBRE DE COMPENSATION
Le I du présent article prévoit que l'État est autorisé à recourir à un dépositaire central de titres pour assurer l'exécution de deux types d'opérations :
- d'une part, les opérations d'émission de titres d'État ;
- d'autre part, les opérations de pension sur titres d'État.
En application d'une convention écrite signée par le ministre chargé des finances après avis conforme du comptable public assignataire, le dépositaire central de titres peut être autorisé à prélever ou verser sur un compte de l'État ouvert auprès de la Banque de France la somme correspondant au solde de la position en espèces de l'État.
B. L'AUTORISATION POUR L'ÉTAT DE RECOURIR À UNE CHAMBRE DE COMPENSATION POUR SES OPÉRATIONS DE PENSIONS LIVRÉES SUR TITRES D'ÉTAT
Aux termes du II du présent article, l'État est autorisé à adhérer à une chambre de compensation pour l'exécution de tout ou partie de ses opérations de pension sur titres d'État.
Suivant une convention écrite signée par le ministre chargé des finances après avis conforme du comptable public assignataire, la chambre de compensation peut être autorisée à :
- d'une part, prélever ou verser les appels de marge liés aux opérations de pension sur titres d'État ;
- d'autre part, prélever ou restituer un dépôt de garantie.
Ces différentes opérations de prélèvement ou de versement peuvent être effectuées :
- soit sur la position en espèces de l'État ouverte chez le dépositaire central de titres ;
- soit un compte de l'État ouvert auprès de la Banque de France.
Le dernier alinéa du II précise que la convention précitée doit prévoir des dispositifs de contrôle et de suivi afin d'assurer la traçabilité et la conformité des flux financiers exécutés.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE MESURE DE RATIONALISATION DE LA GESTION DE LA TRÉSORERIE DE L'ÉTAT, QUI CONSTITUE UN ALIGNEMENT SUR LA PRATIQUE EUROPÉENNE
A. UN DOUBLE AVANTAGE EN TERMES DE LIMITATION DU RISQUE DE DÉFAILLANCE DES CONTREPARTIES ET DE RÉDUCTION DE L'EMPRISE SUR LE BILAN DES BANQUES
1. Le mécanisme actuel de la réserve de titres présente différentes faiblesses pour le financement à court terme de l'État
Dans le cadre du mécanisme de la réserve de titres, l'AFT créée au début de chaque exercice 20 milliards d'euros de titres d'État (OAT) qu'elle place auprès de la Caisse de la dette publique, en vue de les prêter contre liquidité sur le marché de la pension livrée. D'après l'évaluation préalable communiquée par le Gouvernement, « l'expérience montre néanmoins une faible profondeur de liquidité mobilisable par ce canal en raison du coût élevé pour les banques en matière de bilan et de ratio de liquidité, et en raison des limites sur le risque de crédit »1527(*).
Dans ces conditions, le principal instrument actuellement disponible pour gérer les besoins de trésorerie à court terme de l'État demeure l'émission de BTF. Or, la maturité minimale de ces titres s'élevant à trois mois, le recours à un tel instrument se traduit par un renchérissement du coût de financement pour l'État dans le cas d'un besoin de trésorerie de quelques jours1528(*).
2. L'utilisation d'une chambre de compensation permettrait de remédier aux limites de la réserve de titres
Ainsi que le souligne l'évaluation préalable du Gouvernement, le recours à une chambre de compensation opèrerait un « double mouvement de substitution et de compensation » par rapport aux opérations classiques de pensions livrées déjà effectuées par l'AFT :
- d'une part, un mouvement de substitution : si la négociation resterait toujours bilatérale entre l'AFT et la banque partenaire, la chambre de compensation interviendrait postérieurement à la conclusion de la transaction en se substituant aux acheteurs et aux vendeurs1529(*) ;
- d'autre part, un mouvement de compensation : l'ensemble des positions d'un membre vis-à-vis de la chambre de compensation serait compensé.
Une telle solution présenterait ainsi deux avantages pour les acteurs :
- d'une part, la substitution de la chambre de compensation comme contrepartie ultime des acteurs permettrait de limiter le risque de défaillance des contreparties ;
- d'autre part, la compensation des opérations entre contreparties identiques se traduirait par une moindre emprise sur le bilan des banques, lesquelles pourraient par conséquent proposer des volumes plus importants ou des conditions financières plus attractives.
B. UNE DIVERSIFICATION DES INSTRUMENTS DE FINANCEMENT À COURT TERME DE L'ÉTAT, À DES CONDITIONS PLUS FAVORABLES
Plus fondamentalement, le recours à une chambre de compensation pour les opérations de pensions livrées permettrait à l'État de diversifier ses instruments de financement à court terme, en complément des BTF. De fait, la possibilité d'émettre des titres sur des périodes plus courtes devrait s'accompagner de conditions de financement plus favorables.
Ainsi que le souligne l'évaluation préalable de l'article, les opérations de pensions livrées compensées représenteraient pour l'État « un nouvel instrument de financement de court terme plus ciblé (sur une période comprise entre un jour et un mois) en complément des autres outils à disposition (...) En limitant l'emprunt à quelques jours plutôt qu'à trois mois minium pour les bons du Trésor, le recours à des pensions livrées compensées aura pour conséquence de diminuer, toutes choses égales par ailleurs, les charges d'intérêt sur ce type d'instrument car les intérêts porteraient sur une période plus courte et les taux sont potentiellement plus intéressants »1530(*).
En prenant l'hypothèse d'une couverture de trois points bas de trésorerie d'une semaine par des pensions livrées compensées plutôt que par l'émission d'un BTF de trois mois, l'économie budgétaire associée à cette mesure est ainsi estimée à 5 millions d'euros par an1531(*) (pour un coût de financement de 10 millions d'euros pour le recours aux pensions livrées compensées, contre 15 millions d'euros pour l'émission de BTF).
De fait, le dispositif proposé correspond à un alignement de la France sur la pratique de ses principaux homologues européens (Allemagne, Italie, Pays-Bas et Union européenne notamment), qui ont déjà recours aux pensions livrées compensées. Par ailleurs, les partenaires bancaires de l'AFT sont également des utilisateurs réguliers des chambres de compensation.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
* 1448 Loi n° 94-637 du 25 juillet 1994 relative à la sécurité sociale (article 5) et loi n° 2004-810 du 13 août 2004 relative à l'assurance maladie (article 70).
* 1449 Évaluation préalable de l'article 49 du PLF 2027.
* 1450 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 1451 Décret n° 2026-509 du 12 juin 2026 relatif aux modalités d'application de la réduction générale dégressive unique prévue à l'article L. 241-13 du code de la sécurité sociale.
* 1452 Annexe 4 au projet de loi de financement de la sécurité sociale (LFSS) pour 2027.
* 1453 Article 163 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024 - Article 131 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 - Article 139 de la loi n° 2026-n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1454 Évaluation des voies et moyens, tome I, annexe au projet de loi de finances pour 2027.
* 1455 Document de cadrage relatif à la négociation de la convention de l'assurance chômage, juillet 2023.
* 1456 Évaluation préalable du présent article.
* 1457 Loi de finances de fin de gestion pour 2023 - article 2 ; loi de finances pour 2024 - article 163 ; loi de finances pour 2025 - article 131 ; loi de finances pour 2026 - article 139.
* 1458 Annexe 9 au projet de loi de financement de la sécurité sociale pour 2027, évaluation préalable de l'article 35.
* 1459 Article L. 411-14 du code du tourisme.
* 1460 D'après l'évaluation préalable du présent article.
* 1461 Article L. 431-14 du code des assurances.
* 1462 Cette date est fixée à l' article R. 431-48 du code des assurances.
* 1463 Article 84 de la loi n ° 2003-1312 du 30 décembre 2003 de finances rectificative pour 2003.
* 1464 III de l' article 3 de la loi n° 2016-1918 du 29 décembre 2016 de finances rectificative pour 2016.
* 1465 XIV de l' article 82 de la loi n° 2020-1721 du 29 décembre 2020 de finances pour 2021.
* 1466 Le prélèvement améliore le solde budgétaire de l'État ainsi que le solde de l'ensemble des administrations publiques, l'ANCV ne relevant pas du périmètre des administrations publiques au sens de la comptabilité nationale.
* 1467 Voir notamment Cour des comptes, Le budget de l'État en 2022 : résultat et gestion, avril 2023, p. 137 et suivantes.
* 1468 Note d'exécution budgétaire de la mission « Cohésion des territoires », exercice 2020.
* 1469 Building information modeling.
* 1470 Loi n° 2007-290 du 5 mars 2007 instituant le droit au logement opposable et portant diverses mesures en faveur de la cohésion sociale.
* 1471 Article L. 441-23 du code de la construction et de l'habitation.
* 1472 Article L. 441-1-4 du code de la construction et de l'habitation.
* 1473 Il est aussi possible de saisir la commission de médiation si le demandeur ou une personne à sa charge est logé dans un logement non adapté à son handicap.
* 1474 Article L. 441-2-3-1 du code de la construction et de l'habitation.
* 1475 Cour des comptes, Le Fonds national pour l'accompagnement vers et dans le logement, septembre 2026.
* 1476 Article 60 de la loi n° 2011-900 du 29 juillet 2011 de finances rectificative pour 2011.
* 1477 Article L. 300-2 du code de la construction et de l'habitation.
* 1478 Article 156 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024.
* 1479 Décret n° 2016-901 du 1er juillet 2016 portant création du Fonds national des aides à la pierre.
* 1480 Loi n° 2015-1785 du 29 décembre 2015 de finances pour 2016.
* 1481 Article L. 365-2 du code de la construction et de l'habitation.
* 1482 L'USH est une association créée en 1929 qui représente 593 organismes HLM dont le rôle est triple : assurer la représentation des bailleurs sociaux au niveau national, informer, conseiller et assister les organismes adhérents ainsi qu'animer des travaux de recherche, d'analyse et d'étude sur le logement social.
* 1483 Article L. 435-1 du code de la construction et de l'habitation, issu de l'article 144 de la loi n° 2015-1785 du 29 décembre 2015.
* 1484 L'article 52 du présent projet de loi de finances prévoit le maintien de la participation des bailleurs au FNAP à hauteur de 275 millions d'euros.
* 1485 Loi n° 2000-1208 du 13 décembre 2000 relative à la solidarité et au renouvellement urbains.
* 1486 Jean-Baptiste Blanc, Quel bilan pour le Fonds national des aides à la pierre (FNAP) ?, rapport d'information n° 804 (2024-2025), déposé le 1er juillet 2025.
* 1487 Article 46 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1488 Loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 1489 Décret n° 2023-125 du 21 février 2023 modifiant les règles relatives au budget du Fonds national des aides à la pierre.
* 1490 Arrêté du 6 septembre 2024 portant modification des règles de gestion financière du FNAP.
* 1491 Loi n° 2000-1208 du 13 décembre 2000 relative à la solidarité et au renouvellement urbains.
* 1492 Cour des comptes, Le Fonds national pour l'accompagnement vers et dans le logement, septembre 2026.
* 1493 Voir l'encadré relatif aux fonds sans personnalité juridique rattachés à la mission « Cohésion des territoires » dans le commentaire de l'article 50 du présent rapport.
* 1494 La direction de l'habitat, de l'urbanisme et des paysages (DHUP), dans ses réponses au questionnaire du rapporteur général, indique toutefois qu'au 21 octobre 2026, le produit du surplus d'astreintes DALO qui serait fléché en 2027 vers le FNAP serait de 18 millions d'euros.
* 1495 Réponse au questionnaire du rapporteur général.
* 1496 Réponse au questionnaire du rapporteur général.
* 1497 Article 126 de la loi n° 2017-1837 du 30 décembre 2017 de finances pour 2018.
* 1498 Cour des comptes, Suivi approfondi des recommandations relatives à la conception et à la mise en oeuvre de la réduction de loyer de solidarité (RLS), juin 2025.
* 1499 Union sociale pour l'habitat, La production de logements locatifs sociaux en 2025, septembre 2026.
* 1500 Comme le précise l'article L. 441-3 du code de la construction et de l'habitation, le supplément de loyer de solidarité est versé aux bailleurs sociaux par les locataires dès lors qu'au cours du bail les ressources de l'ensemble des personnes vivant au foyer excèdent d'au moins 20 % les plafonds de ressources en vigueur pour l'attribution d'un logement social. Le paiement du supplément de loyer de solidarité s'ajoute au loyer principal et aux charges locatives.
* 1501 Article 223 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020.
* 1502 Article 118 de la loi n° 2022-1726 du 30 décembre 2022 de finances pour 2023, Article 160 de la loi n° 2023-1322 du 29 décembre 2023 de finances pour 2024, Article 126 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 1503 Article 46 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 1504 Conformément à l'article R. 2333-120-16 du CGCT, créé par le décret n° 2015-557 du 20 mai 2015 relatif à la redevance de stationnement des véhicules sur voirie prévue à l'article L. 2333-87 du code général des collectivités territoriales/
* 1505 « Le tribunal du stationnement payant », rapport d'information n° 661 (2025-2026), déposé le 27 mai 2026 par M. Christian Bilhac.
* 1506 « Le recouvrement des amendes de circulation et des forfaits de post-stationnement : un système grippé ? », rapport d'information n° 651 (2018-2019) déposé le 10 juillet 2019 par MM. Claude Nougein et Thierry Carcenac.
* 1507 Ibid.
* 1508 Ibid.
* 1509 D'après les informations transmises au sénateur Bilhac par la Fédération nationale des métiers du stationnement (FNMS) dans le cadre du contrôle budgétaire précédemment cité.
* 1510 Les requêtes placées en renonciation à action automatique correspondent aux dossiers dans lesquels le requérant n'a pas produit, dans le délai imparti, l'une des pièces obligatoires exigées par les textes. Elles sont alors regardées comme sorties du stock, sans donner lieu à une décision juridictionnelle sur le fond. Christian Bilhac pointe que ces dossiers, parfois qualifiés de « requêtes zombies », sont susceptibles d'être réactivés lorsque le requérant se manifeste ultérieurement auprès du tribunal, y compris après le délai d'un mois.
* 1511 Ibid.
* 1512 Ibid.
* 1513 L'article vise actuellement « les opérations destinées à améliorer les transports en commun ou respectueux de l'environnement et la circulation. Si la commune, l'établissement public de coopération intercommunale ou le syndicat mixte qui a institué la redevance de stationnement est compétent en matière de voirie, une partie de ce produit peut être utilisée pour financer des opérations de voirie. »
* 1514 Tout en invitant à interpréter leur évolution avec prudence, « dès lors qu'ils ont longtemps intégré des dépenses ponctuelles liées à la mise en place de la juridiction. La diminution constatée entre 2019 et 2025 s'explique ainsi principalement par l'extinction progressive des coûts d'installation du tribunal ».
* 1515 Décision n° 2019-809 QPC du 11 octobre 2019.
* 1516 Loi n° 2013-660 du 22 juillet 2013 relative à l'enseignement supérieur et à la recherche.
* 1517 La fraction d'euro égale à 0,5 centime est comptée pour 1.
* 1518 Les pupilles de la Nation désignent les enfants dont un parent a été tué ou gravement blessé pour fait de guerre ou acte de terrorisme, tandis que les pupilles de la République désignent les enfants dont un parent est mort « pour le service de la République » autre que des faits de guerre ou actes de terrorisme.
* 1519 Le nouveau système de ressources propres de l'Union européenne, rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par Jean-Marie Mizzon.
* 1520 Décision (UE, Euratom) 2020/2053 relative au système des ressources propres de l'Union européenne.
* 1521 Cette décision a été transposée en France par la loi n° 2021-127 du 8 février 2021 autorisant l'approbation de la décision (UE, Euratom) 2020/2053 du Conseil du 14 décembre 2020 relative au système des ressources propres de l'Union européenne et abrogeant la décision 2014/335/UE, Euratom.
* 1522 Banque de France, Rapport sur la stabilité financière, juin 2026.
* 1523 Règlement (UE) n° 648/2012 du Parlement européen et du Conseil du 4 juillet 2012 sur les produits dérivés de gré à gré, les contreparties centrales et les référentiels centraux (« European Market Infrastructure Regulation » en anglais).
* 1524 Olena Havrylchyk, « Dépositaires centraux de titres et risques géopolitiques. Quels défis pour l'Europe ? », IFRI, novembre 2025.
* 1525 Règlement (UE) n ° 909/2014 du Parlement européen et du Conseil du 23 juillet 2014 concernant l'amélioration du règlement de titres dans l'Union européenne et les dépositaires centraux de titres, et modifiant les directives 98/26/CE et 2014/65/UE ainsi que le règlement (UE) n ° 236/2012 (« Central Securities Depositories Regulation »).
* 1526 Il s'agit du système ESES (« Euroclear Settlement of Euronextzone Securities »), développé pour les trois dépositaires centraux desservant historiquement les marchés Euronext en France, en Belgique et aux Pays-Bas.
* 1527 Évaluation préalable de l'article 56 annexée au projet de loi de finances pour 2027.
* 1528 Ibid.
* 1529 Contractuellement, il s'agirait d'une novation de l'opération négociée, la chambre de compensation devenant in fine la contrepartie respective de l'AFT et de la banque.
* 1530 Évaluation préalable de l'article 56 annexée au projet de loi de finances pour 2027.
* 1531 Ibid.