







C. LES NOUVELLES RESSOURCES PROPRES PROPOSÉES PAR LA COMMISSION SONT GLOBALEMENT DANS L'INTÉRÊT DE LA FRANCE
Lorsqu'en juillet 2020, les États membres ont adopté un plan de relance de 750 milliards d'euros, ils ont aussi convenu que son remboursement devait être assuré par de nouvelles ressources propres. Quelques mois plus tard, dans le cadre de l'accord interinstitutionnel de décembre 2020, les États membres de l'Union européenne se sont engagés sur une feuille de route prévoyant l'introduction de nouvelles ressources propres, avec un premier paquet attendu au 1er janvier 2023. Pourtant, à l'automne 2026, aucun accord n'est en vue.
1. La dernière proposition de la Commission a été accueillie favorablement par les autorités françaises
La Commission européenne a présenté plusieurs propositions depuis 2021, la dernière le 16 juillet 2025, parallèlement à sa proposition de CFP 2028-2034. Pour mémoire, ce la proposition de la Commission prévoit notamment 168 milliards d'euros pour rembourser l'emprunt contracté dans le cadre de Next Generation EU, soit environ 24 milliards d'euros par an. Le nouveau système de ressources propres proposé par la Commission devrait toutefois rapporter davantage : son rendement est estimé à 65,6 milliards d'euros par an en prix courants (58,2 milliards d'euros en prix de 2025).
Répartition des nouvelles ressources propres proposées par la Commission européenne
(en milliards d'euros de 2025)
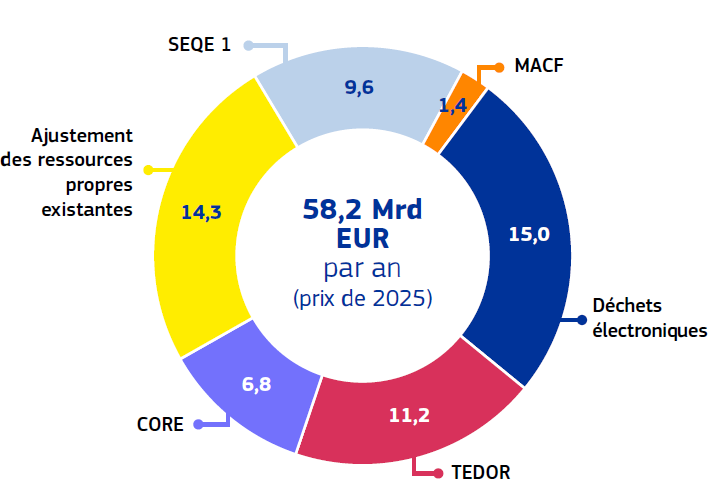
Note : SEQE : système d'échanges des quotas d'émission ; MACF : mécanisme d'ajustement carbone aux frontières ; CORE : Corporate Resource for Europe ; TEDOR - Tobacco Excise Duty Own Resource. Toutes ces ressources sont détaillées ci-après.
Source : Commission européenne
Interrogées par le rapporteur spécial dans le cadre d'un contrôle budgétaire dédié à ce sujet23(*), les autorités françaises soutiennent l'ensemble du paquet présenté par la Commission. Elles mettent notamment en avant la nécessité budgétaire de parvenir à un accord sur de nouvelles ressources propres et soulignent que plusieurs des clés de contribution proposées sont favorables à la France. Comme l'indique la direction du budget : « les autorités françaises ont adopté une position de soutien à l'ensemble du paquet proposé par la Commission (...) en ligne avec la position française faisant de l'adoption de nouvelles ressources propres une condition sine qua non à la préservation de l'ambition du prochain CFP. »
2. Les ressources propres traditionnelles demeurent un gisement important de nouvelles ressources effectives
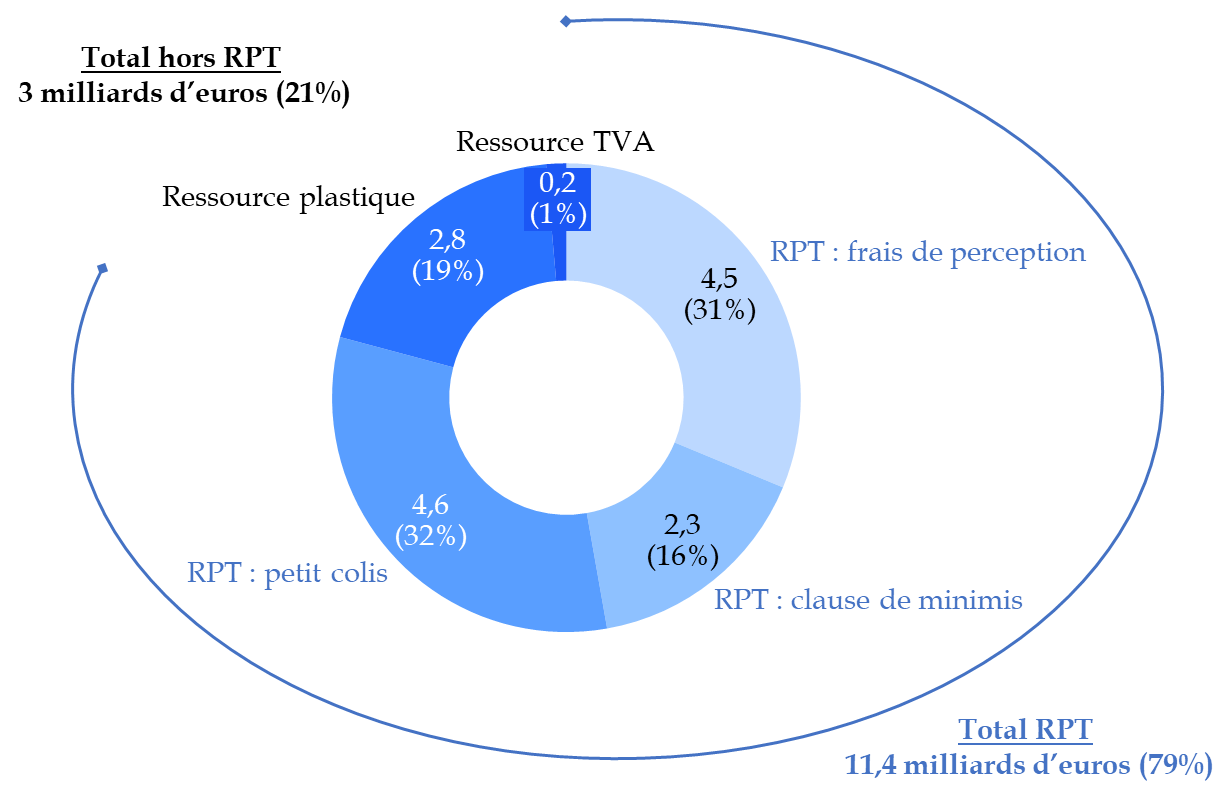
Les ressources propres traditionnelles (RPT), constituées principalement des droits de douane perçus par les États membres pour le compte de l'Union, représentent près d'un quart des nouvelles ressources proposées par la Commission. Leur renforcement présente un intérêt particulier : contrairement à plusieurs autres propositions, elles correspondent à des recettes effectivement perçues et directement liées à une politique relevant de la compétence de l'Union.
Répartition des hausses des ressources propres existantes proposées
(en milliards d'euros de 2025)
Note : RPT : ressources propres traditionnelles.
Source : commission des finances, d'après la Commission européenne
La Commission propose trois évolutions principales. Elle souhaite, en premier lieu, réduire de 25 % à 10 % la part des droits de douane conservée par les États membres au titre des frais de perception. Ce retour au taux appliqué avant 2001 permettrait d'accroître directement les recettes affectées au budget européen.
En deuxième lieu, elle prévoit d'affecter à l'Union les recettes d'une future redevance sur les petits colis issus du commerce électronique. La mise en place d'un dispositif européen permettrait notamment de limiter les stratégies de contournement observées lorsque les mesures sont adoptées à l'échelle nationale.
Enfin, la Commission propose de supprimer la franchise douanière applicable aux envois d'une valeur inférieure à 150 euros, afin de mieux prendre en compte l'essor des importations de faible valeur.
Ces évolutions sont favorables aux intérêts budgétaires français. La clé de contribution de la France au titre des ressources propres traditionnelles est estimée à 9,5 %, contre 15,6 % pour la ressource fondée sur le revenu national brut (RNB) dans le prochain CFP. Le renforcement de cette catégorie de recettes permettrait donc de réduire, toutes choses égales par ailleurs, la contribution française au financement du budget européen.
Dans son rapport budgétaire, le rapporteur spécial a recommandé de soutenir un renforcement ambitieux des ressources propres traditionnelles, en envisageant même l'affectation intégrale des droits de douane au budget de l'Union.
Enfin, s'agissant de la contribution fondée sur le RNB, la résolution du Sénat, précédemment citée, sur les négociations du prochain CFP, appelle à la suppression de l'ensemble des mécanismes dérogatoires, dits « rabais », qui nuisent à la lisibilité et à l'équité du financement du budget européen.
3. Les ressources fondées sur les quotas carbone doivent être au coeur du nouveau système de ressources propres de l'Union
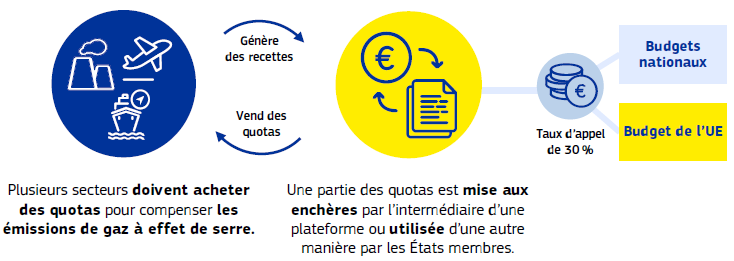
Proposition de la Commission sur le système d'échanges des quotas d'émission (SEQE)
Source : Commission européenne
La Commission propose d'affecter au budget européen 30 % des recettes issues du système d'échange de quotas d'émission (SEQE), le solde continuant à alimenter les budgets nationaux. Cette ressource constitue le principal pilier du nouveau paquet proposé, en raison de son rendement potentiel et de sa cohérence avec les objectifs climatiques de l'Union.
Les autorités françaises soutiennent cette orientation. Elles soulignent que la ressource repose sur des recettes effectives, issues d'un mécanisme européen harmonisé, et non sur une assiette statistique. Elle présente également un intérêt budgétaire pour la France : sa clé de contribution au titre du SEQE est estimée à environ 6 %, soit un niveau nettement inférieur à sa clé de contribution fondée sur le RNB, évaluée à 15,6 %.
Dans son rapport de contrôle24(*), le rapporteur spécial considère que la proposition de la Commission pourrait être plus ambitieuse. À l'instar de plusieurs travaux académiques, notamment ceux du think tank Bruegel, il estime que les recettes du marché carbone ont vocation à constituer une véritable ressource européenne. Le SEQE repose en effet sur un mécanisme harmonisé, largement centralisé et relativement simple à administrer. Il vise à corriger une externalité environnementale transfrontalière et relève, à ce titre, d'une politique conduite à l'échelle de l'Union. Il recommande, en conséquence, de maximiser la part des recettes du SEQE affectée au budget de l'Union.
Le rapporteur spécial soutient également la création d'une ressource fondée sur le mécanisme d'ajustement carbone aux frontières (MACF). Ce dispositif constitue le prolongement extérieur du SEQE : il soumet les importations de certains produits à un prix du carbone équivalent à celui supporté par les producteurs européens. Il accompagne ainsi la suppression progressive des quotas gratuits, destinée à lutter contre les risques de fuite de carbone. La clé de contribution française au titre de cette ressource, estimée à 10,4 %, est également favorable à la France. Le rendement budgétaire associé au MACF demeure toutefois limité, à environ 1,4 milliard d'euros par an.
4. Les nouvelles ressources statistiques fondées sur le tabac et les déchets électroniques demeurent incertaines au regard de la place que leur accorde la Commission européenne
La Commission propose deux nouvelles ressources propres fondées sur des assiettes statistiques, dont l'effet principal est de déterminer la ventilation de l'effort budgétaire entre les États. La première serait assise sur les déchets d'équipements électriques et électroniques non collectés : elle consisterait à appliquer un taux de 2 euros par kilogramme de déchets concernés. La seconde reposerait sur un prélèvement de 15 % appliqué à une assiette calculée à partir des taux minimaux d'accise harmonisés au niveau européen sur les produits du tabac.
Avec des rendements annuels estimés respectivement à 15 milliards et 11,2 milliards d'euros, ces deux ressources représenteraient près de 45 % des nouvelles ressources propres proposées par la Commission. Leur poids financier est donc considérable.
Le rapporteur spécial relève que ces deux dispositifs ne constituent pas de véritables ressources propres de l'Union. À l'instar de la contribution fondée sur les déchets plastiques, ils reposent sur des données statistiques nationales et ne génèrent pas nécessairement de recettes nouvelles. Dans leur rapport précité, Florence Blatrix Contat et Christine Lavarde constatent que « l'essentiel des ressources proposées par la Commission restent des ressources statistiques, qui accroissent les contributions nationales. »
En outre, la ressource fondée sur les déchets électroniques présente d'importantes incertitudes concernant la qualité des données disponibles et la méthodologie de calcul retenue. Le rapporteur spécial souligne notamment les similitudes avec la ressource plastique, pour laquelle la Cour des comptes européenne a déjà relevé des faiblesses dans les données utilisées. Ces incertitudes pourraient conduire à une sous-estimation de la contribution française.
Le rendement de la ressource sur le tabac est, quant à lui, tributaire de deux facteurs : l'issue encore incertaine de la révision de la directive relative aux accises sur le tabac et la baisse tendancielle de la consommation de tabac, que cette révision vise précisément à accentuer.
Dans le cadre de son rapport de contrôle, le rapporteur spécial recommande néanmoins aux autorités françaises d'accepter ces deux ressources dans le cadre d'un compromis global. Elles présentent en effet des effets redistributifs favorables à la France : la clé de contribution française serait de 14,9 % pour les déchets électroniques et de 9,2 % pour la ressource sur le tabac. Elles poursuivent par ailleurs des objectifs d'intérêt général, en favorisant une meilleure collecte des déchets et la diminution du tabagisme.
Cette position favorable ne doit cependant pas conduire à accepter sans réserve le poids budgétaire que la Commission entend leur accorder. Le rapporteur spécial recommande d'en réduire le rendement, notamment en ajustant leurs taux d'appel. Il préconise également que les négociations portent sur les taux applicables aux différentes contributions statistiques, afin de parvenir à une répartition équilibrée et transparente de l'effort entre les États membres, sans réintroduire des mécanismes de correction ou des rabais destinés à satisfaire certains contributeurs.
5. La contribution des entreprises doit être revue : une taxe européenne sur les services numériques apparaît comme la solution provisoire à privilégier
La Commission propose également d'instaurer une contribution annuelle forfaitaire des grandes entreprises, dénommée CORE (Corporate Resource for Europe). Celle-ci s'appliquerait aux entreprises réalisant plus de 100 millions d'euros de chiffre d'affaires consolidé dans l'Union. Progressive selon la taille des entreprises, elle serait calculée sur le chiffre d'affaires et non sur les bénéfices, pour un rendement estimé à 6,8 milliards d'euros par an. La Commission entend ainsi diversifier les ressources propres de l'Union et faire contribuer les grandes entreprises aux bénéfices qu'elles retirent du marché unique, au moyen d'un dispositif présenté comme simple à administrer.
Cette proposition suscite toutefois de fortes réserves. Le recours au chiffre d'affaires comme assiette pourrait conduire à imposer des entreprises déficitaires ou dont les marges sont particulièrement faibles. Le seuil de 100 millions d'euros apparaît également arbitraire, tandis que les modalités de calcul pourraient favoriser les groupes les plus importants.
Le rapporteur spécial estime ainsi que cette contribution risque de pénaliser la compétitivité et l'attractivité de l'Union, alors même que le prochain CFP entend renforcer les investissements européens dans ces domaines. Compte tenu de ces faiblesses et de l'opposition exprimée par une majorité d'États membres, il recommande aux autorités françaises de s'opposer à l'adoption de cette ressource.
Parmi les solutions alternatives examinées, la taxe sur les services numériques (TSN) européenne apparaît comme la piste la plus prometteuse. Elle permettrait de mieux appréhender les modèles économiques des grandes plateformes numériques, qui réalisent des revenus importants dans un État, sans y être imposées de manière proportionnée à leur activité, favorisant les stratégies d'optimisation fiscale. Une taxe sur les services numériques viserait ainsi à rétablir une plus grande équité fiscale en faisant contribuer les grandes entreprises du numérique à proportion des revenus qu'elles tirent de leurs activités dans l'Union.
La Commission européenne avait déjà présenté, en 2018, une proposition de TSN transitoire reposant sur un taux de 3 % appliqué au chiffre d'affaires issu de certains services numériques, notamment la publicité en ligne, les plateformes d'intermédiation et la vente de données. Faute d'unanimité au Conseil, cette proposition n'avait toutefois pas abouti. Depuis, plusieurs États membres, dont la France, l'Autriche, l'Italie et l'Espagne ont instauré leur propre taxe sur les services numériques, tandis que d'autres ont adopté des dispositifs plus ciblés.
Les premières expériences nationales sont globalement positives : ces taxes concernent un nombre limité de grandes entreprises et se révèlent relativement simples à administrer. Leur rendement progresse par ailleurs régulièrement depuis 2020. Selon les estimations de la Commission européenne, une TSN appliquée au taux de 3 % pourrait rapporter environ 5 milliards d'euros par an. Certaines études avancent des montants sensiblement supérieurs, de l'ordre de 30 milliards d'euros, en cas d'élargissement de l'assiette ou de relèvement du taux.
La principale limite de cette proposition réside dans les tensions commerciales qu'elle susciterait avec les États-Unis, dont sont originaires les principaux groupes concernés, toutefois, une approche européenne unifiée permettrait de mieux résister aux éventuelles pressions commerciales américaines que des initiatives nationales dispersées. Sur le plan budgétaire, les États membres disposant déjà d'une TSN pourraient également trouver un intérêt à un dispositif européen, à condition que ses paramètres soient au moins aussi ambitieux que ceux des taxes nationales existantes. Le rapporteur spécial recommande donc que la France défende la création d'une TSN européenne inspirée du modèle français, tout en étudiant les possibilités d'en élargir l'assiette et d'en relever le taux afin d'en accroître le rendement.
* 23 Le nouveau système de ressources propres de l'Union européenne, rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par Jean-Marie Mizzon.
* 24 Rapport d'information n° 888 (2025-2026), déposé le 9 juillet 2026 par M. Jean-Marie Mizzon.