







B. LES CHOCS EXOGÈNES NE SEMBLENT PAS SUFFIRE À EXPLIQUER L'AMPLEUR DE LA DÉGRADATION DU CONTEXTE MACROÉCONOMIQUE
Le Gouvernement prétend que la croissance serait moins élevée que prévu initialement en 2026 en raison de la matérialisation d'aléas géopolitiques (- 0,3 pt de croissance lié à la crise consécutive au blocage du détroit d'Ormuz), climatiques (- 0,1 pt lié aux canicules à répartition, concentré sur la production agricole) ainsi que par l'incertitude liée aux conditions d'adoption du budget, qui aurait notamment pesé sur l'investissement des ménages, en raison par exemple du gel de MaPrimeRénov'. Pour expliquer le recul de l'activité par rapport à 2025 (0,9 % de croissance), le HCFP évoque aussi la baisse de l'investissement public local, qui était néanmoins un phénomène attendu en année d'élections municipales, de ce fait déjà intégré dans les prévisions de début d'année.
Lors de la présentation du PLFG devant la commission des finances le 4 novembre, le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique, Roland Lescure, a insisté sur des circonstances extérieures subies par l'économie française : « force est de constater que l'année a été difficile », « je ne suis ni Donald Trump ni le chef des gardiens de la révolution [...], nous ne nous attendions évidemment pas au conflit au Moyen-Orient », « je ne suis pas non plus Mme Météo ! Je ne m'attendais donc pas à une année horrible d'un point de vue climatique », « je ne dirai pas que nous avons joué de malchance, mais ce sont de véritables événements qui se sont imposés à nous ». Il a semblé attribuer la dégradation supplémentaire de l'automne au maintien des prix de l'énergie à des niveaux plus élevés que dans les hypothèses gouvernementales de fin août (retour progressif du prix du baril de pétrole vers 80 dollars). Dans ses projections macroéconomiques intermédiaires de septembre, la Banque de France avait simulé un tel scénario énergétique est calculé une croissance comprise entre 0,2 % et 0,3 %.
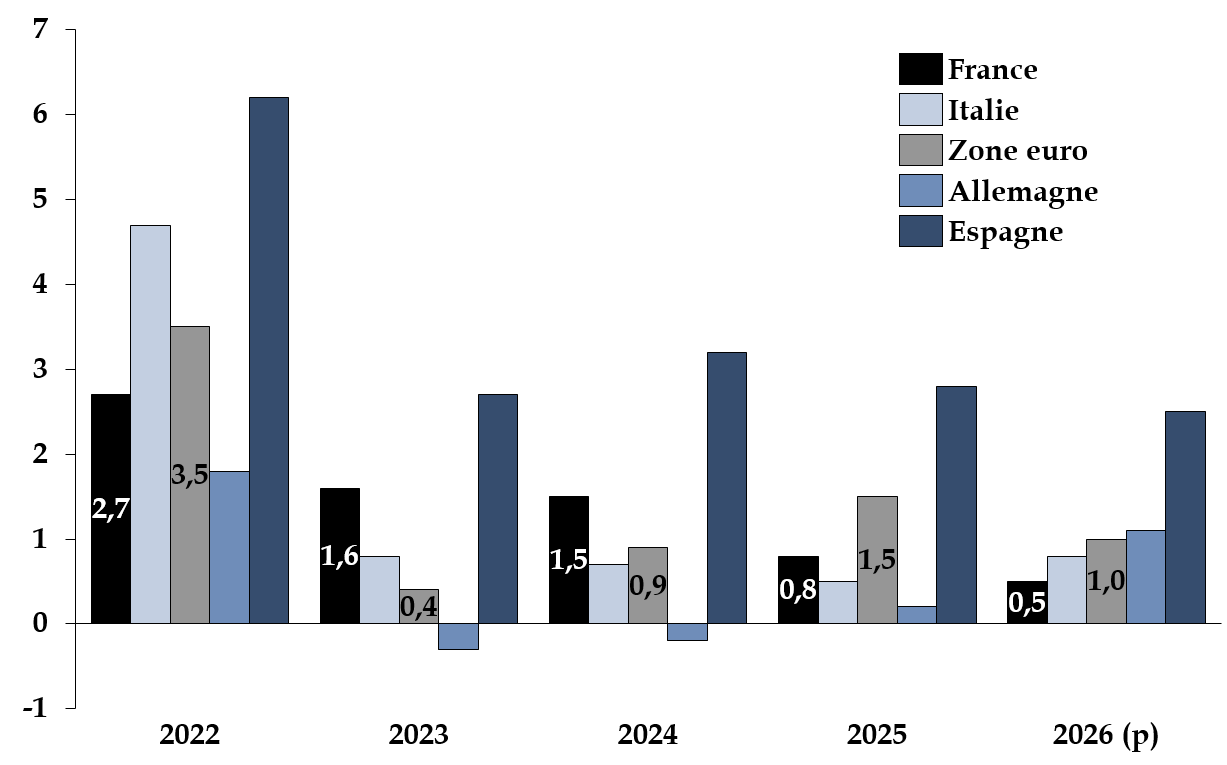
Ces chocs exogènes ne sont toutefois pas spécifiques à la France, le reste de la zone euro y ayant été exposé dans les mêmes conditions. De fait, la croissance a manifestement mieux résisté dans le reste de la zone euro, avec 1 % de croissance attendue en 2026 selon le consensus de mi-novembre, soit trois fois plus qu'en France. Dépassée par l'Allemagne pour la première fois depuis la pandémie de Covid-19, la France devrait enregistrer la croissance annuelle la plus faible des principales économies de la zone en 2026.
La tendance au décrochage de la croissance française au cours du quinquennat pointe vers des facteurs d'explication propres à la France et à la politique économique et budgétaire qui y est conduite puisque, pour la cinquième fois d'affilée, la croissance diminuerait en France par rapport à l'année précédente.
Croissance des principales économies de la zone euro
(en % du PIB)
Source : commission des finances, à partir des données Eurostat1(*)
Le ministre de l'économie, des finances et de la souveraineté industrielle, énergétique et numérique a tenté de s'en défendre, lors de la même audition, en suggérant que « les canicules ont davantage affecté la France que nos voisins, ou [que] leurs conséquences sont peut-être mieux mesurées en France qu'ailleurs » ou encore que « la perte est sans doute un peu plus importante [que 0,1 point] parce que certaines centrales nucléaires ont été fermées, ce qui a affecté de manière très importante la production énergétique ». Ces éléments d'analyse, qui n'ont pas été communiqués en détail à la commission des finances, de même qu'ils ne sont pas évoqués dans les publications périodiques de l'Insee sur l'activité, semblent relever de la spéculation.
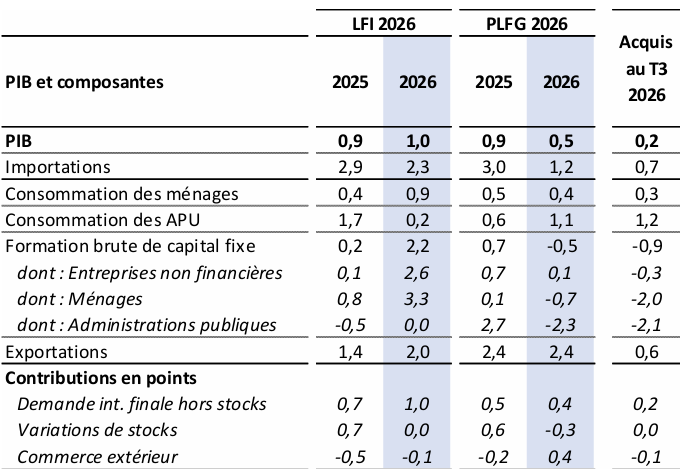
Une part de la révision à la baisse de la croissance en cours d'année, dans des proportions certes difficiles à déterminer, tient à des hypothèses excessivement optimistes du Gouvernement à propos de certains sous-jacents de la croissance en début d'année. En particulier, lors du dépôt du PLF pour 2026, le Gouvernement avait tablé sur un fort regain de l'investissement des entreprises, de 2,6 %, quand la prévision moyenne du consensus des économistes était de 0,6 %. Le tome 1 du rapport sur le PLF 2026 adopté par la commission des finances pointait alors « une reprise des investissements peu plausible en l'absence de signaux crédibles de nature à rétablir la confiance des entreprises »2(*) (climat des affaires et carnets de commande au plus bas, maintien de la surtaxe d'impôt sur les sociétés). Révisée une première fois à 1,3 % lors de la présentation du RAA, la prévision d'investissement des entreprises a été de nouveau fortement dégradée, à 0,1 %, lors de la présentation du PLF 2027. Cette prévision, inchangée dans le PLFG 2026, reste nettement éloignée de l'acquis au troisième trimestre 2026 (- 0,3 %) et de la prévision centrale du consensus des économistes de novembre (- 0,4 %).
L'investissement des ménages observé jusqu'au troisième trimestre (acquis de - 2 pts) apparaît encore plus en décalage avec les prévisions initiale (+ 3,3 pts) et même révisée (-0,7 pt) du Gouvernement, à cause de la hausse des taux directeurs de la Banque centrale européenne et des taux des obligations assimilables au Trésor à dix ans de la France, qui se sont répercutées rapidement sur les conditions financières d'emprunt pour les ménages.
Si le scénario sous-jacent au PLFG apparaît désormais relativement crédible (+ 0,4 pt) s'agissant de la consommation des ménages, celle-ci devrait également être nettement inférieure à la prévision initiale (+ 0,3 pt d'acquis et de prévision du consensus des économistes de novembre, contre + 0,9 pt anticipé en LFI 2026) en raison du regain d'inflation. Selon l'Insee3(*), le pouvoir d'achat par unité de consommation devrait diminuer pour la seconde année consécutive et, en particulier, les revenus d'activité reculeraient en termes réels pour la première fois depuis 1993, hors crise sanitaire.
Au total, c'est l'atonie de la demande intérieure qui expliquerait la détérioration de la prévision de croissance pour 2026, davantage que le commerce extérieur, dont la contribution à la croissance devrait être légèrement négative (- 0,1 pt d'acquis), mais proche de celle anticipée en LFI 2026.
Croissance du PIB et de ses composantes dans le PLFG, comparée à la LFI 2026
Source : avis du HCFP sur le PLFG 2026 (p. 6)
* 1 Pour la France en 2026, c'est le scénario du Gouvernement est présenté.
* 2 Tome I du rapport général n° 139 fait au nom de la commission des finances par M. Jean-François Husson, rapporteur général, sur le projet de loi de finances pour 2026, p. 20.
* 3 Insee, « Vigilance orange sur la croissance : note de conjoncture », 10 septembre 2026.