







PREMIÈRE
PARTIE
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE
FINANCIER
TITRE
PREMIER
DISPOSITIONS RELATIVES AUX RESSOURCES
ARTICLE 1er
Ajustement des dispositions relatives à l'affectation de
ressources
à des tiers
La loi de finances initiale, en application de l'article 34 de la loi organique relative aux lois de finances, présente la liste et le produit prévisionnel des ressources affectées à des tiers autres que les collectivités territoriales, leurs groupements et les administrations de sécurité sociale, ainsi que la part de ce produit qui leur est attribuée en application du principe de plafonnement des ressources affectées.
Le présent article prévoit, au titre de 2026 uniquement :
- d'ajuster le plafond d'affectation de certaines taxes aux opérateurs suivants : Agence de financement des infrastructures de France (AFITF), Agence nationale de sécurité sanitaire, de l'alimentation, de l'environnement et du travail (ANSES), chambre de commerce et d'industrie (CCI), France compétences et Société des grands projets (SGP) ;
- d'ajuster le montant de taxe sur la valeur ajoutée (TVA) affectée aux sociétés d'audiovisuel public ;
- de supprimer l'affectation aux autorités organisatrices de la mobilité (AOM) d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone.
La commission a adopté un amendement n° 2 (FINC.2) visant à maintenir cette dernière affectation.
La commission des finances propose d'adopter cet article ainsi modifié.
I. LE DROIT EXISTANT : LE RENDEMENT ET LES PLAFONDS D'AFFECTATION DE TAXES À DES TIERS SONT FIXÉS CHAQUE ANNÉE EN LOI DE FINANCES
L'article 135 de la loi de finances initiale pour 202628(*), en application de l'article 34 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances (LOLF), présente la liste et le produit prévisionnel des ressources affectées à des tiers autres que les collectivités territoriales, leurs groupements et les administrations de sécurité sociale, ainsi que la part de ce produit qui leur est attribuée en application du principe de plafonnement des ressources affectées.
En particulier, il fixe, pour un certain nombre de ces impositions, le plafond au-delà duquel le produit revient à l'État et non à l'affectataire.
Il fixe également le montant du produit de taxe sur la valeur ajoutée (TVA) affecté aux entreprises du secteur de l'audiovisuel public au titre de l'année 2026.
II. LE DISPOSITIF PROPOSÉ : MODIFIER LE PLAFOND D'AFFECTATION DE QUATRE TAXES, AINSI QUE LE NIVEAU DE LA FRACTION DE TVA AFFECTÉE AU SECTEUR DE L'AUDIOVISUEL PUBLIC
Le présent article propose des ajustements limités aux dispositions de l'article 135 précité de la loi de finances initiale pour 2026, portant sur le rendement et le plafond d'affectation de taxes à des tiers, uniquement au titre de 2026. Il ajuste également le montant de TVA affectée aux entreprises du secteur de l'audiovisuel public en 2026.
Il propose enfin de supprimer, pour 2026, la fraction du produit de la mise aux enchères des quotas d'émission de gaz à effet de serre (ETS) affectée aux autorités organisatrices de mobilité (AOM).
A. UNE BAISSE DE 258 MILLIONS D'EUROS DES RECETTES FISCALES AFFECTÉES À L'AGENCE DE FINANCEMENT DES INFRASTRUCTURES DE TRANSPORTS DE FRANCE (AFITF)
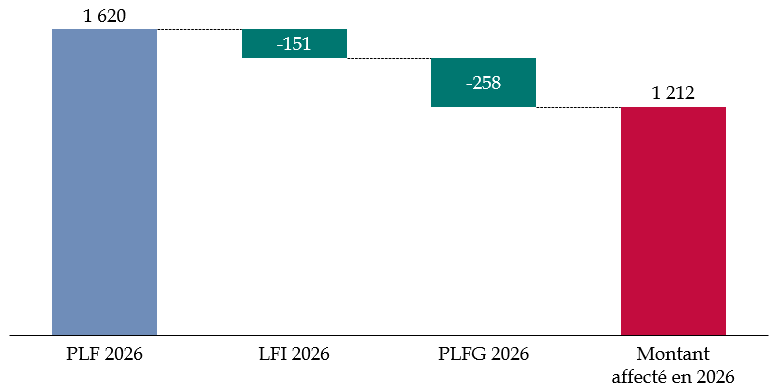
La fraction du produit de l'accise sur les produits énergétiques29(*) qui lui est allouée chaque année constitue la principale ressource du budget de l'Agence de financement des infrastructures de transports de France (AFITF). Initialement proposé à 1 620 millions d'euros dans le projet de loi de finances initiale pour 2026, le montant d'affectation de cette ressource à l'agence en 2026 avait finalement été abaissé à 1 469 millions d'euros par l'article 135 du texte final30(*).
À l'occasion de la présentation d'un décret portant ouverture et annulation de crédits à titre d'avance du 11 juin 202631(*), le Gouvernement avait annoncé son intention de financer la mesure de soutien au secteur du transport routier de marchandises, prise pour répondre à l'augmentation fulgurante des prix des carburants provoquée par les évènements géopolitiques au Moyen-Orient, par une diminution de 200 millions d'euros du plafond des recettes d'accise sur les énergies affectées à l'AFITF en 2026.
Par anticipation, dans son deuxième budget rectificatif pour 2026, l'AFITF avait tenu compte de cette volonté du Gouvernement en réduisant à due concurrence ses dépenses.
Finalement, les a) du 1° et a) du 2° du I de l'article 1er du présent projet de loi de finances de fin de gestion (PLFG) pour 2026 proposent de réduire encore davantage, à hauteur de 258 millions d'euros, le montant affecté à l'AFITF en 2026, l'abaissant à 1 211,5 millions d'euros.
Évolution du montant d'accise sur les
produits énergétiques affecté à l'AFITF
en 2026 dans l'hypothèse où la diminution
proposée par le Gouvernement
dans le projet de loi de finances de
fin de gestion était adoptée par le Parlement
(en millions d'euros)
Source : commission des finances du Sénat
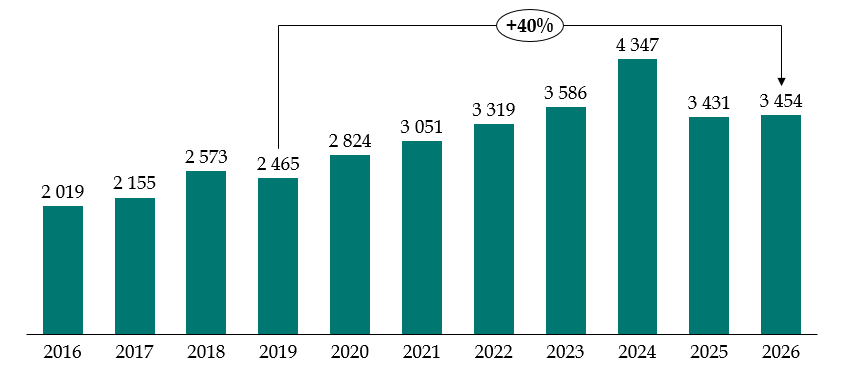
Pour tenir compte de cette réduction plus significative qu'anticipé, l'AFITF devrait adopter un nouveau budget rectificatif pour 2026 de façon à réduire ses dépenses de 58 millions d'euros supplémentaires. Ses dépenses en 2026 s'établiraient ainsi à environ 3,4 milliards d'euros, soit un montant sensiblement identique à 2025. Certes en baisse par rapport aux investissements exceptionnels réalisés en 2024, ce montant reste supérieur de 40 % aux dépenses qui avaient été consacrées par l'AFITF en 2019 au financement des infrastructures de transport en France.
Évolution du budget de l'AFIT France (en CP) entre 2016 et 2026
(en millions d'euros courants)
Source : commission des finances du Sénat
B. UN REHAUSSEMENT PONCTUEL, POUR 2026, DU RENDEMENT PRÉVISIONNEL ET DU PLAFOND DE LA TAXE SUR LES AUTORISATIONS DE MÉDICAMENTS VÉTÉRINAIRES ET SUR LES AUTORISATIONS D'ÉTABLISSEMENTS PHARMACEUTIQUES VÉTÉRINAIRES AFFECTÉE À L'ANSES
Les ressources de l'Agence nationale de sécurité sanitaire, de l'alimentation, de l'environnement et du travail (ANSES), finançant un total annuel de 170 millions d'euros de dépenses, proviennent d'une subvention pour charges de service public imputée sur le programme 206 « Sécurité et qualité sanitaires de l'alimentation » de la mission « Agriculture et alimentation », ainsi que du produit de cinq taxes :
- la taxe liée aux dossiers de demande concernant les médicaments vétérinaires ou leur publicité ;
- la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires ;
- la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture ;
- la taxe annuelle sur la vente des produits phytopharmaceutiques ;
- et la redevance sur les produits biocides.
Ces taxes sont la contrepartie de certaines missions exercées par l'agence : approbation, évaluation de données, autorisations de mise sur le marché, homologations, etc. Leur tarif est fixé par arrêté ministériel sans pouvoir déplacer un plafond déterminé par le législateur. Ce plafond est indexé sur l'inflation32(*).
Sur le fondement de l'article L. 5141-8 du code la santé publique, la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires qui est assise sur le chiffre d'affaires des entreprises commercialisant des médicaments vétérinaires, est perçue par l'ANSES.
En début d'année N, les entreprises déclarent à l'ANSES le chiffre d'affaires réalisé au cours de l'année N-1. Sur la base de ces déclarations, l'ANSES émet les titres de recettes au cours de l'été de l'année N. Les entreprises disposent ensuite d'un délai de 60 jours pour procéder au règlement, les encaissements intervenant normalement au cours du second semestre de l'année N.
En parallèle d'un rehaussement durable du montant des plafonds des différents actes soumis à la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture, envisagé dans le projet de loi de finances pour 202733(*), le présent article du projet de loi de finances de fin de gestion pour 2026 prévoit un rehaussement ponctuel, pour l'année 2026, de la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires.
C'est pourquoi les b) du 1° et b) du 2° du I du présent article modifient la vingt-quatrième ligne du tableau figurant au I de l'article 135 précité de la loi de finances pour 2026, laquelle évalue le rendement et fixe le plafond d'affectation de la taxe annuelle portant sur les autorisations de médicaments vétérinaires et les autorisations d'établissements pharmaceutiques vétérinaires. Le rendement prévisionnel serait de 8,8 millions d'euros, contre 4,4 millions d'euros en loi de finances initiale, tandis que le plafond d'affectation passerait de 4,62 millions euros à 9,2 millions d'euros.
Ce rehaussement ponctuel (+ 4,58 millions d'euros) est destiné à permettre, en 2026, la perception de titres de recettes émis au titre de l'année 2025 mais n'ayant pu être perçus qu'au cours de l'année 2026.
Interrogé à ce sujet par le rapporteur général, le ministère de l'action et des comptes publics a fait savoir que cette situation inhabituelle résultait du développement par l'ANSES, en 2025, « d'une interface informatique entre l'outil de gestion de l'Agence nationale du médicament vétérinaire (ANMV) et son outil budgétaire et comptable, afin d'automatiser et de faciliter l'émission des titres de recettes [qui] a rencontré des difficultés opérationnelles, qui n'ont pas permis son déploiement dans le calendrier initialement prévu. »
En conséquence, les titres de recettes relatifs à la taxe annuelle 2025 n'ont pu être émis qu'en décembre 2025, cinq mois plus tard qu'à l'accoutumée.
Or, le ministère a fait savoir que « les conséquences budgétaires précises n'ont été formellement portées à la connaissance des tutelles ministérielles par l'ANSES qu'à l'occasion du dialogue de gestion de début d'année 2026 ».
Compte tenu du délai réglementaire de paiement accordé aux entreprises, de soixante jours, la grande majorité des titres émis en décembre n'a pas pu être réglée avant la clôture de l'exercice 2025. Les encaissements correspondants sont donc intervenus principalement en janvier 2026. Sur un total de 4 669 425 euros émis au titre de la taxe annuelle 2025, seuls 256 695 euros ont été encaissés avant le 31 décembre 2025. La différence, soit 4 412 730 euros, correspond à 229 titres non encore acquittés à cette date et qui ont été encaissés sur l'exercice 2026.
Le rapporteur général, tout en s'interrogeant sur la pertinence du lancement, par l'ANSES, d'une nouvelle interface informatique juste avant la campagne d'émission des titres de recette, et sur le caractère tardif de la remontée d'information, souscrit au principe de ce rehaussement ponctuel régularisant les recettes perçues par l'ANSES.
C. UNE DIMINUTION DU PLAFOND DE TAXE AFFECTÉE AUX CHAMBRES DE COMMERCE ET D'INDUSTRIE
Les chambres de commerce et d'industrie (CCI) bénéficient, pour l'exercice de leurs missions, d'une fiscalité affectée constituée de la taxe pour frais de chambres de commerce et d'industrie (TCCI), prévue à l'article 1600 du code général des impôts. Affectée à CCI France, qui en assure la répartition au sein du réseau, cette taxe comprend deux composantes : la taxe additionnelle à la cotisation foncière des entreprises (TA-CFE) et la taxe additionnelle à la cotisation sur la valeur ajoutée des entreprises (TA-CVAE). Leur produit est soumis à un plafonnement, les recettes excédant les plafonds fixés en loi de finances étant reversées au budget général de l'État.
Après s'être établi à 525,1 millions d'euros en 2025, le plafond global des taxes affectées aux CCI a été fixé à 505,1 millions d'euros par la loi de finances initiale (LFI) pour 2026, dont 270 millions d'euros au titre de la TA-CFE et 235,1 millions d'euros au titre de la TA-CVAE.
Le présent article prévoit une nouvelle diminution de 25 millions d'euros de ce plafond pour 2026, portant exclusivement sur la TA-CVAE, dont le plafond serait ramené de 235,1 à 210,1 millions d'euros. Le plafond global des taxes affectées aux CCI serait ainsi abaissé à 480,1 millions d'euros. Selon le Gouvernement, cette mesure vise à faire contribuer le réseau consulaire à l'effort de maîtrise du déficit public, compte tenu notamment de son niveau de trésorerie.
Le rapporteur général prend acte de cette mesure. Il relève toutefois que, pour la deuxième année consécutive, le Gouvernement propose, dans le cadre d'un projet de loi de finances de fin de gestion, de réduire le plafond des taxes affectées aux CCI, revenant ainsi sur les montants votés par le Parlement en LFI. Il regrette cette pratique récurrente, qui nuit à la prévisibilité des ressources du réseau consulaire et conduit le Gouvernement à revenir sur les votes du Parlement.
D. UN RELÈVEMENT DU PLAFOND APPLIQUÉ À LA CONTRIBUTION À LA FORMATION PROFESSIONNELLE DES NON-SALARIÉS, DE MANIÈRE À CE QU'IL NE SOIT PAS MORDANT
L'article L. 6331-48 du code du travail prévoit que les travailleurs indépendants consacrent chaque année au financement de la formation professionnelle une contribution dont le taux est de 0,29 % du plafond de la sécurité sociale pour les entreprises individuelles et de 0,3 % du chiffre d'affaires pour les micro-entreprises.
Aux termes de l'article L. 6331-50 du code du travail, cette contribution est affectée à France compétences, qui procède à sa répartition et à son affectation au profit :
- des fonds d'assurance formation de non-salariés ;
- de la Caisse des dépôts et consignations (CDC) pour le financement du compte personnel de formation (CPF) des non-salariés ;
- des opérateurs mettant en oeuvre le conseil en évolution professionnelle.
Ce même article prévoit toutefois que la contribution est affectée à France compétences dans la limite d'un plafond annuel. Ce plafonnement a été introduit par la loi de finances pour 201234(*) et a été fixé à 99,3 millions d'euros à l'article 135 précité de la loi de finances initiale pour 2026 - soit 4,2 millions d'euros au-dessus du rendement prévisionnel de la contribution, prévu à 95 millions d'euros - de manière à ce que le plafond ne soit pas mordant.
Or, selon l'évaluation préalable du présent article, le rendement prévisionnel de la contribution à la formation professionnelle des non-salariés pour 2026 est de 99,4 millions d'euros, montant supérieur d'environ 176 000 euros au plafond fixé pour 2026, raison pour laquelle le présent article propose de rehausser le plafond au niveau du rendement prévisionnel.
Le rapporteur général prend acte de cette mesure. Elle s'interroge toutefois sur l'intérêt de plafonner le rendement d'une contribution si ce plafond devait ne jamais être mordant.
E. UNE BAISSE DES RECETTES FISCALES AFFECTÉES À LA SOCIÉTÉ DES GRANDS PROJETS (SGP), ALORS QUE LE GOUVERNEMENT AVAIT DÉLIBÉRÉMENT REJETÉ UNE INITIATIVE EN CE SENS ADOPTÉE PAR LE SÉNAT LORS DE L'EXAMEN DU PROJET DE LOI DE FINANCES INITIALE
Le modèle de financement de la Société des grands projets (SGP) est celui d'une caisse d'amortissement. L'établissement s'endette au cours de la phase de réalisation des travaux avant de rembourser progressivement la dette contractée. À cette fin, le législateur a affecté à la SGP un panier de recettes fiscales qui font l'objet de plafonnements en lois de finances.
Les plafonds d'affectation prévus pour 2026 par l'article 135 précité de la loi de finances initiale pour 2026, ainsi que le rendement prévisionnel des différentes taxes concernées, sont notamment présentés dans le tableau ci-après. Au regard de ces montants plafonnés et des rendements attendus, la SGP devait percevoir environ 995 millions d'euros de recettes fiscales affectées en 2026, contre 978 millions d'euros en 2025.
Synthèse des recettes fiscales
affectées
à la Société des grands projets
(2023-2026)
(en millions d'euros)
|
Ressources fiscales affectées |
Base légale |
Rendement réel en 2023 |
Rendement réel en 2024 |
Rendement réel en 2025 |
Plafonds loi de finances pour 2026 |
Prévision de rendement pour 2026 |
|
Taxe sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement (TSBS) |
Article 231 ter du code général des impôts |
664 |
718 |
782 |
832 |
806 |
|
Imposition forfaitaire sur le matériel roulant utilisé sur les lignes de transport en commun de voyageurs (IFER) |
Article 1599 quater A bis du code général des impôts |
79 |
84 |
87 |
91 |
88 |
|
Taxe spéciale d'équipement (TSE) |
Article 1609 G du code général des impôts |
67 |
67 |
61 |
67 |
67 |
|
Taxe annuelle sur les surfaces de stationnement |
Article 1599 quater C du code général des impôts |
13 |
14 |
17 |
19 |
19 |
|
Taxe de séjour |
Article L. 2531-17 du code général des collectivités territoriales |
24 |
15 |
20 |
21 |
21 |
|
Total |
802 |
898 |
978 |
1 030 |
995 |
|
Source : commission des finances du Sénat. Prévisions de rendement : annexe « Voies et moyens », tome 1, au projet de loi de finances pour 2027
Le e) du 2° du I du présent article prévoit de réduire de 20 millions d'euros, pour le fixer à 70,5 millions d'euros au lieu des 90,5 millions d'euros prévus en loi de finances initiale, l'affectation à la SGP d'une part du produit de l'imposition forfaitaire sur le matériel roulant circulant sur le réseau de transport ferroviaire.
D'après le rendement prévisionnel en 2026 de cette taxe, relevé à 89,8 millions d'euros par le d) du 1° du I du présent article, cette baisse de plafond devrait se traduire par une diminution de 19,3 millions d'euros des sommes perçues par la SGP au cours de l'année.
L'évaluation préalable de l'article souligne que cette diminution est uniquement motivée par un objectif de rendement budgétaire pour l'État : « le niveau actuel du plafond d'IFER ne permet pas de générer un écrêtement suffisant pour contribuer à la maîtrise des finances publiques. La baisse de 20 millions d'euros du plafond d'IFER au profit de la SGP vise à matérialiser les efforts en gestion demandés aux opérateurs et à générer un écrêtement au profit du budget général de façon à contribuer à la maîtrise des finances publiques, sans remettre en cause la soutenabilité de l'opérateur ».
Si le rapporteur général prend acte de cette baisse des recettes affectées à la SGP, il s'étonne que le Gouvernement se soit délibérément opposé à une mesure de même nature qui avait été portée par la commission des finances et adoptée par le Sénat lors de l'examen du projet de loi de finances pour 2026. Quand bien même la mesure adoptée par le Sénat n'aurait conduit à réduire les recettes affectées à la SGP que d'environ 12 millions d'euros en 2026, le Gouvernement avait alors invoqué le risque que faisait peser une telle baisse sur le calendrier de remboursement de la dette de la société ainsi que sur la confiance des prêteurs dans son modèle économique. Le rapporteur général observe que le Gouvernement a visiblement changé de position à ce sujet. Il constate aussi que cette baisse des recettes affectées en 2026 à la SGP semble contradictoire avec les augmentations de plafond substantielles prévues pour ce même opérateur dans le projet de loi de finances pour 2027, notamment via la réaffectation de 95 millions d'euros du produit de la taxe additionnelle de 200 % sur la taxe de séjour en Île-de-France, aujourd'hui entièrement allouée à Île-de-France mobilités (IDFM).
Ces « va et vient » et les positions contradictoires défendues sur le sujet des taxes affectées à la SGP mettent les parlementaires au défi de trouver une quelconque cohérence dans la ligne suivie par le Gouvernement.
F. UN AJUSTEMENT DU MONTANT DE TVA AFFECTÉ À L'AUDIOVISUEL PUBLIC, CORRESPONDANT À LA CORRECTION D'UN DÉFICIT ADOPTÉ EN LOI DE FINANCES INITIALE POUR 2026 ET À LA COMPENSATION DE LA TVA PAYÉE PAR FRANCE MÉDIAS MONDE
Le Parlement a adopté à la fin 2024 une réforme de la loi organique relative aux lois de finances (LOLF)35(*), afin d'en modifier l'article 2 pour permettre aux sociétés d'audiovisuel public de bénéficier de l'affectation d'un montant d'impôt d'État, ce qui a permis de maintenir le système antérieur de financement de l'audiovisuel public par une part de taxe sur la valeur ajoutée (TVA) affectée.
Le X de l'article 135 de la loi de finances pour 2026 fixe à 3 848 312 945 euros le montant de TVA affecté aux six sociétés d'audiovisuel public (France Télévisions, Radio France, ARTE France, Institut national de l'audiovisuel, France Médias Monde et TV5 Monde) en 2026.
Le montant de TVA accordé à l'audiovisuel public est modifié chaque année au 2° du VI de l'article 46 de la loi du 30 décembre 2005 de finances pour 2006, qui fixe le montant des ressources versées en recettes sur le compte de concours financiers (CCF) « Avances à l'audiovisuel public ». La répartition de ce montant entre les différentes sociétés relève de la seconde partie de la loi de finances, lors de la discussion des crédits du compte de concours financiers.
Le compte de concours financiers a pour avantage de garantir une information complète du Parlement par le biais des documents budgétaires et son maintien constitue un enjeu de qualité du débat démocratique. Si l'audiovisuel public n'était plus financé par le CCF, les informations portant pourtant sur un enjeu crucial et d'un montant conséquent seraient diluées dans le tableau général des taxes affectées.
Le II du présent article prévoit que ce montant serait fixé en 2026 à 3 869 365 526 euros, soit une augmentation globale de 21,1 millions d'euros pour l'ensemble des organismes de l'audiovisuel public par rapport à la LFI pour 2026 (+ 0,55 %).
Cette progression de 21,1 millions d'euros s'explique par deux motifs :
- 11 millions d'euros servent à rééquilibrer le compte, la loi de finances initiale ayant été votée avec un déficit ;
- 10 millions d'euros servent à compenser les effets fiscaux de la suppression de la redevance pour France Médias Monde.
Le compte de concours financiers « Avances à l'audiovisuel public » a en effet été créé en loi de finances initiale pour 2026 avec un déficit prévisionnel de 15 millions d'euros : un amendement du Gouvernement en nouvelle lecture avait réduit en première partie de 30 millions d'euros la TVA affectée par rapport au projet initial, mais en seconde partie, un autre amendement du Gouvernement n'avait diminué les crédits que de 15 millions d'euros, sur la dotation de France Télévisions.
La commission des finances avait dénoncé cette situation dans le rapport de nouvelle lecture du projet de loi de finances pour 202636(*) : « en conséquence de l'impéritie du Gouvernement, le compte de concours financiers est donc en déficit de 15 millions d'euros, contraire à la pratique du financement de l'audiovisuel public comme à la lettre de la LOLF et à l'intention du législateur organique qui a entendu assurer par une fraction de TVA la prévisibilité des ressources des sociétés. »
Le rééquilibrage prévu dans le projet de loi de finances de fin de gestion n'est que de 11 millions d'euros, car les 4 millions d'euros restants sont issus de la mobilisation du solde comptable créditeur de l'ensemble des six organismes de l'audiovisuel public.
La hausse de 10 millions d'euros vise, quant à elle, à couvrir un surcoût fiscal supporté par France Médias Monde depuis la suppression de la contribution à l'audiovisuel public. En effet, avant cette réforme, les ressources issues de la contribution étaient soumises à la TVA, ce qui permettait à l'entreprise de déduire la TVA acquittée sur ses achats.
Leur remplacement par une affectation directe de TVA a conduit France Médias Monde à perdre son droit à déduction intégrale. Les 10 millions d'euros prévus dans le présent projet de loi correspondent en l'occurrence à deux années de compensation : 3,1 millions régularisent la TVA supportée en 2025 et 6,9 millions d'euros correspondent aux dépenses prévisionnelles de 2026.
D'après la répartition proposée pour le compte de concours financiers, l'augmentation globale de 10,0 millions d'euros par rapport à la loi de finances initiale pour 2026 bénéficierait intégralement à France Médias Monde, dont les crédits progresseraient de 3,3 % pour atteindre 313,9 millions d'euros.
Par rapport à la loi de finances initiale pour 2026, les crédits du compte passeraient ainsi de 3 863,3 à 3 873,4 millions d'euros, soit un écart de 4 millions d'euros par rapport aux recettes de TVA affectées, qui correspond à la mobilisation du solde comptable créditeur précité.
La commission propose d'adopter le montant de TVA affecté aux sociétés d'audiovisuel public sans modification.
G. UNE SUPPRESSION RÉTROACTIVE INACCEPTABLE DE L'AFFECTATION AUX AUTORITÉS ORGANISATRICES DE LA MOBILITÉ DE 100 MILLIONS D'EUROS DES RECETTES ISSUES DES MISES AUX ENCHÈRES DE QUOTAS CARBONE
Issu d'un amendement de la commission des finances du Sénat, l'article 120 de la loi de finances initiale pour 2025 avait introduit un nouveau I ter à l'article 43 de la loi de finances initiale pour 201337(*) de façon à instaurer une affectation annuelle aux autorités organisatrices de la mobilité (AOM) de 50 millions d'euros du produit issu des mises aux enchères de quotas carbone réalisées dans le cadre du système européen d'échange des quotas d'émissions (ETS).
Toujours issu d'une initiative de la commission des finances du Sénat, l'article 63 de la loi de finances initiale pour 2026 a majoré de 50 à 100 millions d'euros le montant annuel de cette affectation, de façon à en maximiser le bénéfice pour les AOM concernées.
En parallèle, afin d'éviter tout risque d'effet de saupoudrage et pour toucher en priorité les AOM en ayant le plus besoin, en particulier les communautés de communes rurales, l'article 168 de cette même loi de finances, également issu d'un amendement de la commission des finances du Sénat, a réformé les modalités de répartition du montant affecté.
Le III du présent article prévoit de supprimer cette affectation dès 2026. Une disposition de l'article 42 du projet de loi de finances pour 2027 prévoit parallèlement la suppression de cette affectation à compter de 2027.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : MAINTENIR L'AFFECTATION AUX AUTORITÉS ORGANISATRICES DE LA MOBILITÉ D'UNE FRACTION DE 100 MILLIONS D'EUROS DES RECETTES GÉNÉRÉES PAR LES MISES AUX ENCHÈRES DE QUOTAS CARBONE
La commission prend acte des réajustements de plafonds d'affectations de taxes prévus par le présent article.
Toutefois, le Gouvernement s'emploie à justifier sa volonté de réaffecter au budget général de l'État ces 100 millions d'euros qui abondent les budgets des AOM en invoquant un soi-disant saupoudrage du montant affecté, qui nuirait à son efficience pour ses bénéficiaires. Il en veut pour preuve la répartition en 2025 de l'enveloppe de 50 millions qui était alors prévue par le droit en vigueur et le montant moyen modeste qui en a résulté par affectataire, soit 43 000 euros.
L'argument employé par le Gouvernement apparaît cependant particulièrement de mauvaise foi dans la mesure où il revient à ignorer la réforme de la répartition du montant affecté prévue à l'article 168 de la loi de finances pour 2026 adopté à l'initiative de la commission des finances du Sénat.
Cette omission est fort regrettable puisque cette réforme permettait précisément de corriger le risque de saupoudrage qu'invoque aujourd'hui le Gouvernement pour justifier sa volonté d'abroger cette affectation.
Les premières analyses des effets de cette réforme sont d'ailleurs particulièrement encourageantes et rendent l'argumentaire du Gouvernement complètement daté. En effet, comme le met en exergue un rapport réalisé par le rapporteur général de la commission des finances de l'Assemblée nationale38(*), et sur la base de données communiquées par la direction générale des infrastructures, des transports et des mobilités (DGITM), la réforme de la répartition du montant affecté initiée par le Sénat devrait parfaitement remplir son office.
D'après ces premières estimations, la répartition de l'enveloppe de 100 millions d'euros en 2026 devrait, conformément à l'objectif visé, être rééquilibrée au profit des AOM locales de moins de 100 000 habitants et le montant moyen attribué aux bénéficiaires devrait grimper à près de 150 000 euros, générant un vrai effet utile et attendu pour les communautés de communes rurales. Le rapport précité souligne même que les effets de la réforme devraient être particulièrement marqués « pour les AOM locales de moins de 25 000 habitants, dont le montant moyen des attributions passe d'environ 10 800 euros en 2025 à près de 82 700 euros en 2026 ».
À la lumière de ces analyses, les arguments avancés par le Gouvernement pour abroger cette affectation de recettes aux AOM sont donc devenus sans objet et présentés de façon biaisés.
En conséquence, et parce que ce dispositif, largement plébiscité, a déjà fait ses preuves, la commission des finances propose un amendement n° 2 (FINC.2) visant à maintenir l'affectation aux AOM d'une fraction de 100 millions d'euros des recettes générées par les mises aux enchères de quotas carbone en 2026.
Décision de la commission : la commission des finances propose d'adopter cet article ainsi modifié.
ARTICLE
2
Abaissement en 2026 du plafond de la première
section
du compte d'affectation spéciale
« Contrôle de la circulation et du stationnement
routiers »
Le présent article prévoit, par une dérogation applicable à la seule année 2026, de diminuer de 20 millions d'euros le plafond du produit des amendes forfaitaires issues des radars affecté à la première section du compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers » (dit CAS « Radars »). Ce plafond serait ramené de 344,65 millions d'euros à 324,65 millions d'euros. Le plafond global d'affectation de ces recettes au compte serait réduit à due concurrence. Les recettes ainsi dégagées seraient affectées au budget général de l'État.
Cette mesure accompagne une annulation de 20 millions d'euros de crédits de paiement du programme 751 « Structures et dispositifs de sécurité routière », prévue par ailleurs par le présent projet de loi de finances de fin de gestion pour 2026. Selon l'exposé des motifs du présent article, cette annulation tire les conséquences d'une sous-consommation de crédits attendue, en raison d'un « décalage opérationnel relatif à l'acquisition d'équipements concourant à la sécurité routière ». Les réponses transmises par le ministère de l'Intérieur au questionnaire du rapporteur général indiquent que les crédits en cause étaient plus précisément destinés à soutenir le lancement du marché des radars dits « 3DS », permettant aux collectivités territoriales de déployer leurs propres dispositifs de contrôle automatisé.
Le rapporteur général considère que l'ajustement des ressources aux besoins de paiement de l'exercice peut être admis. Il regrette néanmoins les retards dans la mise en oeuvre d'une faculté ouverte aux collectivités territoriales depuis 2022.
Enfin, le présent article illustre la complexité du CAS « Radars » et l'instabilité de ses plafonds d'affectation, très régulièrement révisés. L'article 45 du projet de loi de finances pour 2027 en prévoit d'ailleurs un nouvel ajustement dérogatoire pour le prochain exercice.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UNE AFFECTATION DU PRODUIT DES AMENDES À PLUSIEURS BÉNÉFICIAIRES, SELON DES RÈGLES COMPLEXES
A. UN COMPTE D'AFFECTATION SPÉCIALE COMPOSÉ DE DEUX SECTIONS ET DE QUATRE PROGRAMMES
Créé par l'article 49 de la loi de finances pour 200639(*), le compte d'affectation spéciale (CAS) « Contrôle de la circulation et du stationnement routiers », dit CAS « Radars », retrace l'affectation d'une partie du produit des amendes routières à des dépenses notamment liées à la sécurité routière. Il constitue une dérogation au principe de non-affectation des recettes budgétaires, dans les conditions prévues par la loi organique relative aux lois de finances (LOLF).
Le CAS comprend deux sections et quatre programmes.
La première section, intitulée « Contrôle automatisé », comprend, depuis le 1er janvier 2017, le seul programme 751 « Structures et dispositifs de sécurité routière ». Celui-ci finance notamment le déploiement et l'entretien des radars, les charges de gestion du permis à points et des subventions pour charges de service public et d'investissement, qui financent une partie des dépenses de l'ANTAI liées au contrôle automatisé, s'agissant de son centre de traitement des infractions.
La deuxième section « Circulation et stationnement routiers » comprend :
- le programme 753 (« Contrôle et modernisation de la politique de la circulation et du stationnement routiers »), qui couvre le déploiement du procès-verbal électronique et porte, à ce titre, une subvention à l'ANTAI ;
- le programme 754 (« Contribution à l'équipement des collectivités territoriales pour l'amélioration des transports en commun, de la sécurité et de la circulation routières »), qui contribue au financement des équipements des collectivités ;
- le programme 755 (« Désendettement de l'État »), qui abonde le budget général sous la forme de recettes non fiscales.
B. DES RÈGLES D'AFFECTATION DISTINCTES SELON LA CATÉGORIE D'AMENDES
Le CAS est alimenté par deux types de recettes, selon la ventilation suivante :
- d'une part, le produit des amendes forfaitaires non majorées issues des infractions relevées par les radars, dites « AF radars » ;
- d'autre part, le produit des autres amendes de la police de la circulation, dites « AF hors radars », et des amendes forfaitaires majorées, dites « AFM » (radars et hors radars).
L'affectation des deux types de recettes entre les deux sections du CAS répond à une clef de répartition prévue aux I et II de l'article 49 de la loi de finances pour 2006 précitée40(*).
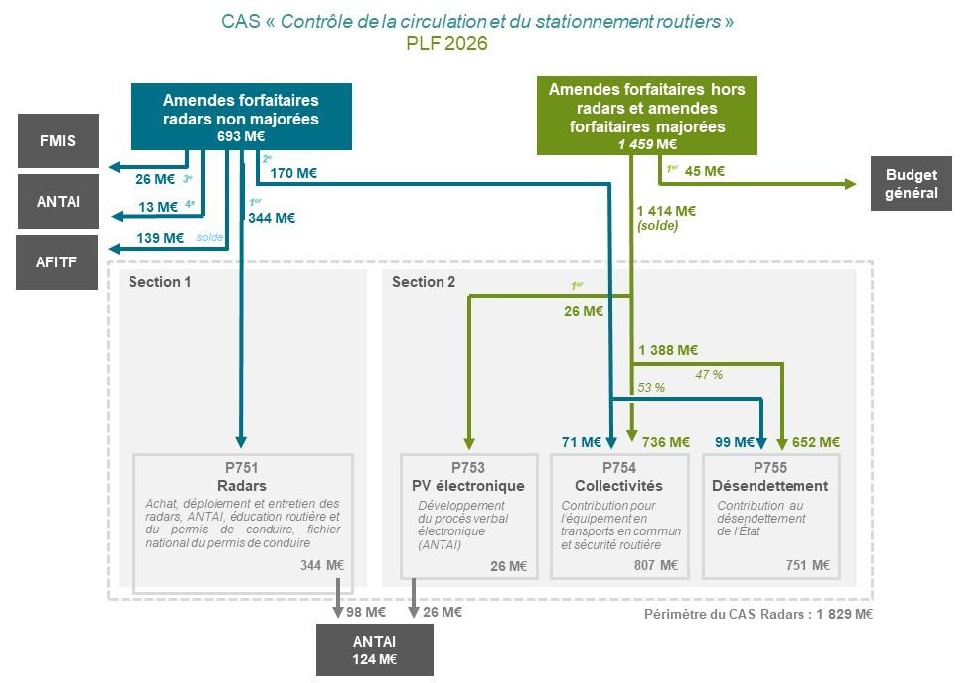
Schéma d'affectation du produit
initialement prévu
des amendes routières
en 2026
Source : projet annuel de performances « Contrôle de la circulation et du stationnement routiers », annexé au projet de loi de finances pour 2026
En application du premier alinéa du II du même article 49, le produit des « AF Radars » est affecté aux deux sections du compte, dans des limites régulièrement ajustées par les lois de finances annuelles41(*). En l'état du droit, la limite globale est de 514,65 millions d'euros, dont 344,65 millions d'euros au maximum pour la première section, puis dans la limite de 170 millions d'euros pour la deuxième section.
En application du second alinéa du même II, le produit excédant ce plafond est attribué successivement à plusieurs organismes, à savoir le fonds pour la modernisation et l'investissement en santé (FMIS), dans la limite de 26 millions d'euros, puis l'Agence nationale de traitement automatisé des infractions (ANTAI), dans la limite de 13 millions d'euros. Enfin, le reliquat est attribué à l'Agence de financement des infrastructures de transport de France (AFITF).
Les autres amendes, « AFM » et « AF hors radars », alimentent, quant à elles, exclusivement la deuxième section du CAS, sans plafonnement global, après minoration de 45 millions d'euros au profit du budget général.
C. UN PROGRAMME 751 DOTÉ DE 344,3 MILLIONS D'EUROS EN LOI DE FINANCES INITIALE POUR 2026
La loi de finances initiale pour 2026 a ouvert 344,34 millions d'euros en autorisations d'engagement et en crédits de paiement sur le programme 751 « Structures et dispositifs de sécurité routière ». Les crédits de ce programme sont répartis entre quatre actions :
- l'action n° 1 « Dispositifs de contrôle » finance l'acquisition, le déploiement, l'entretien, l'exploitation et la modernisation des équipements de contrôle automatisé, principalement les radars routiers ;
- l'action n° 2 « Centre national de traitement » porte les subventions versées à l'Agence nationale de traitement automatisé des infractions (ANTAI) pour assurer le traitement des infractions constatées par les dispositifs de contrôle automatisé ;
- l'action n° 3 « Soutien au programme » regroupe les dépenses de fonctionnement transversales nécessaires à la conduite de la politique de contrôle automatisé ;
- l'action n° 4 « Système d'information Éducation routière et permis de conduire » finance le fonctionnement et la modernisation des systèmes d'information relatifs aux droits à conduire et au permis à points, ainsi que les dépenses d'édition et d'envoi des courriers informant les conducteurs des retraits et restitutions de points.
Exécution 2025 et programmation
initiale pour 2026 des crédits
du programme
751 « Structures et dispositifs de sécurité
routière »
(en millions d'euros, en crédits de paiement)
|
Action |
LFI 2025 |
Exécution 2025 |
LFI 2026 |
|
01 - Dispositifs de contrôle |
196,54 |
186,60 |
204,54 |
|
02 - Centre national de traitement |
98,30 |
98,30 |
98,30 |
|
03 - Soutien au programme |
3,80 |
6,95 |
3,80 |
|
04 - Système d'information Éducation routière et permis de conduire |
37,70 |
38,79 |
37,70 |
|
Total du programme 751 |
336,34 |
330,64 |
344,34 |
Source : commission des finances, d'après les documents budgétaires
Les crédits ouverts doivent être distingués du plafond légal d'affectation des recettes à la première section, fixé à 344,65 millions d'euros pour 202642(*). Les crédits initiaux du programme 751 lui sont ainsi inférieurs d'environ 310 000 euros.
S'agissant de l'exécution des dépenses annuelles, l'exercice 2025 avait connu une sous-consommation des crédits. Les crédits de paiement de l'action n° 1 « Dispositifs de contrôle » avaient ainsi été consommés cette année-là à hauteur de 186,6 millions d'euros, soit 9,9 millions d'euros de moins que ce qui était prévu en loi de finances initiale. La Cour des comptes43(*) avait rattaché cette sous-exécution aux difficultés d'un fournisseur de radars dit « de chantier »44(*), qui avaient limité les constatations de service fait. À l'échelle du programme, les dépenses exécutées avaient été inférieures de 5,7 millions d'euros aux crédits prévus en loi de finances initiale.
D. UNE FACULTÉ D'INSTALLATION DE RADARS OUVERTE AUX COLLECTIVITÉS TERRITORIALES DEPUIS 2022, DONT LA MISE EN OEUVRE NÉCESSITE DES ADAPTATIONS TECHNIQUES ET BUDGÉTAIRES
L'article 53 de la loi du 21 février 2022 dite « 3DS »45(*) a modifié l'article L. 130-9 du code de la route afin de permettre aux collectivités territoriales et à leurs groupements gestionnaires de voirie d'installer des appareils homologués de contrôle automatique des règles de sécurité routière. Leur installation est subordonnée à un avis favorable du préfet, après consultation de la commission départementale de la sécurité routière, sur la base notamment d'une étude d'accidentalité et en tenant compte des dispositifs déjà installés.
Les modalités de cette procédure ont été précisées par le décret du 8 mars 202446(*), codifié à l'article D. 130-11-1 du code de la route47(*). Les infractions constatées sont traitées dans les mêmes conditions que celles relevées par les radars de l'État. Le produit des amendes correspondantes est réparti selon les règles de droit commun décrites supra, et bénéficient donc pour une part aux collectivités territoriales. Il n'est pas reversé à la collectivité à l'origine de l'installation du dispositif.
Pour organiser la mise à disposition et l'exploitation de ces radars, la délégation à la sécurité routière (DSR) a conçu un dispositif technique national dont la procédure de marché a été portée par l'Union des groupements d'achats publics (UGAP). Selon des réponses au questionnaire budgétaire sur le projet de loi de finances pour 2027 du rapporteur spécial du CAS « Radars », Bruno Belin, cette procédure a abouti à la notification du marché à l'attributaire en avril 2026. Les collectivités pourront recourir à des marchés subséquents prévoyant, moyennant le paiement de la prestation, la mise à disposition, l'installation, la maintenance et la supervision des équipements, ainsi que leur raccordement à la chaîne nationale de traitement des infractions48(*). Parallèlement, le ministère de l'Intérieur fait état dans ses réponses au questionnaire du rapporteur général d'un marché subséquent propre à l'État, encore en cours de structuration.
Plus largement, la DSR pilote la préparation du dispositif, notamment les expérimentations, les vérifications techniques et l'homologation des nouveaux radars. Leur mise en service nécessite également des adaptations des systèmes informatiques de contrôle automatisé et de traitement des infractions par l'Agence nationale de traitement automatisé des infractions (ANTAI).
Plusieurs financements ont été prévus pour accompagner ce déploiement. L'article 137 de la loi de finances pour 202649(*) a relevé de 8 millions d'euros le plafond d'affectation des recettes à la première section du CAS, afin de financer les dépenses d'amorçage supportées par l'État. Une enveloppe de même montant est reconduite au sein du programme 751 dans le projet de loi de finances pour 2027. Elle est distincte de l'affectation directe à l'ANTAI, dans la limite de 13 millions d'euros, d'une fraction du produit des amendes forfaitaires radars, instituée par l'article 130 de la loi de finances pour 202550(*), destinée notamment à accompagner les dépenses supplémentaires de traitement des infractions liées à ces dispositifs.
II. LE DISPOSITIF PROPOSÉ : UNE RÉAFFECTATION PONCTUELLE DE 20 MILLIONS D'EUROS AU BUDGET GÉNÉRAL, EN LIEN AVEC DE MOINDRES BESOINS DE PAIEMENT EN 2026
A. UN ABAISSEMENT DE PLAFONDS D'AFFECTATION AU CAS « RADARS » POUR LA SEULE ANNÉE 2026
Le premier alinéa du présent article ramène, pour l'année 2026, par une dérogation au premier alinéa du II de l'article 49 de la loi de finances pour 2006 régissant le CAS51(*), le plafond global du produit des amendes forfaitaires issues du contrôle automatisé affecté au CAS de 514,65 millions d'euros à 494,65 millions d'euros, et le plafond d'affectation à sa première section de 344,65 millions d'euros à 324,65 millions d'euros, soit une baisse de 20 millions d'euros dans les deux cas.
Selon l'exposé des motifs du présent article, cette diminution des plafonds est justifiée par une dépense attendue en fin d'exercice inférieure à la programmation initiale, en raison d'un « décalage opérationnel relatif à l'acquisition d'équipements concourant à la sécurité routière ». Les réponses complémentaires du ministère de l'Intérieur au questionnaire du rapporteur général précisent que les 20 millions d'euros concernés correspondent aux moyens prévus sur le programme 751 pour soutenir le lancement du marché des radars « 3DS »52(*), qui ne seront pas consommés en 202653(*).
Évolution des plafonds d'affectation au CAS
des amendes forfaitaires issues des radars
(en millions d'euros)
|
Affectation |
Droit existant |
Dispositif proposé pour 2026 |
Variation |
|
Ensemble du CAS |
514,65 |
494,65 |
- 20,0 |
|
Dont première section « Contrôle automatisé » |
344,65 |
324,65 |
- 20,0 |
|
Dont deuxième section « Circulation et stationnement routiers » |
170 |
170 |
0 |
Source : commission des finances du Sénat, d'après l'article 49 de la loi de finances pour 2006 et le présent article
La diminution du plafond de recettes porte intégralement sur la première section du compte, le montant de 170 millions d'euros affecté à la deuxième section demeurant inchangé. Le présent article ne modifie pas non plus les règles d'affectation à la deuxième section des autres amendes forfaitaires de la police de la circulation et des amendes forfaitaires majorées.
B. LA SOUSTRACTION D'UN MONTANT ÉQUIVALENT DU SOLDE AFFECTÉ AUX ORGANISMES EXTÉRIEURS AU CAS « RADARS »
Le second alinéa du présent article
prévoit, pour la seule année 2026,
de diminuer de 20 millions d'euros le solde du produit des
amendes forfaitaires issues des radars avant son affectation aux
organismes mentionnés au second alinéa du II de
l'article 49 de la loi de finances pour 2006. Cette
minoration intervient ainsi après l'affectation du produit des amendes
forfaitaires issues des radars au CAS, dans les limites mentionnées
supra, mais avant les affectations successives au FMIS, à
l'ANTAI et à l'AFITF.
Cette disposition vise à neutraliser les conséquences mécaniques de l'abaissement des plafonds prévu au premier alinéa du présent article. En effet, lorsque les plafonds sont atteints, cette diminution aurait pour effet d'augmenter de 20 millions d'euros les recettes disponibles pour les organismes bénéficiaires situés en aval du CAS, et donc, concrètement, pour l'AFITF, bénéficiaire résiduel.
La minoration prévue au second alinéa du présent article permet ainsi que les 20 millions d'euros retirés au CAS bénéficient au budget général de l'État54(*).
C. UNE ANNULATION PARALLÈLE DE CRÉDITS DE PAIEMENT SUR LE PROGRAMME 751, SANS DIMINUTION DES AUTORISATIONS D'ENGAGEMENT
Le présent article modifie le plafond d'affectation des recettes, mais ne procède pas lui-même à l'annulation des crédits du programme 751. Celle-ci est prévue par l'article 7 et l'état D du présent projet de loi, à hauteur de 20 millions d'euros en crédits de paiement, sans annulation d'autorisations d'engagement.
Concrètement, les crédits de paiement ouverts sur le programme, après prise en compte des mouvements intervenus en gestion, s'élèvent à 351,63 millions d'euros avant annulation, selon les données du présent projet de loi. L'annulation proposée les ramènerait à 331,63 millions d'euros, tandis que les autorisations d'engagement resteraient fixées à 344,39 millions d'euros.
Incidence de l'annulation proposée sur les
crédits ouverts du programme 751
en 2026
(en euros)
|
Situation des crédits |
Autorisations d'engagement |
Crédits de paiement |
|
Crédits ouverts en loi de finances initiale pour 2026 |
344 340 107 |
344 340 107 |
|
Modifications intervenues en gestion |
+ 54 635 |
+ 7 287 169 |
|
Total des crédits ouverts avant le PLFG |
344 394 742 |
351 627 276 |
|
Annulation proposée par le PLFG |
0 |
- 20 000 000 |
|
Total des crédits ouverts après l'annulation proposée |
344 394 742 |
331 627 276 |
Source : calculs de la commission des finances du Sénat, d'après les données du projet de loi
Enfin, la diminution proposée pour la première section intervient dans un contexte de révision à la hausse des recettes globales du CAS. L'état A du projet de loi relève de 151,48 millions d'euros les recettes de la deuxième section provenant des autres amendes forfaitaires et des amendes forfaitaires majorées. Après prise en compte des 20 millions d'euros retirés à la première section, la révision nette des recettes du compte atteint ainsi + 131,48 millions d'euros.
D. UNE DÉROGATION LIMITÉE À L'EXERCICE 2026
Les deux alinéas du présent article limitent expressément leur application à l'année 2026. Le présent article ne modifie donc pas durablement les montants inscrits à l'article 49 de la loi de finances pour 2006.
À compter de 2027, les plafonds permanents retrouveraient leur application, sous réserve des dispositions adoptées pour cet exercice. À cet égard, il convient de noter que l'article 45 du PLF pour 2027 propose une autre dérogation annuelle, selon des modalités et objectifs différents55(*).
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UN AJUSTEMENT DE FIN DE GESTION ACCEPTABLE, QUI MET NÉANMOINS EN ÉVIDENCE LES RETARDS DE DÉPLOIEMENT DES RADARS DES COLLECTIVITÉS
A. UNE ADAPTATION DES RESSOURCES AUX BESOINS DE PAIEMENT DE L'EXERCICE
Le rapporteur général considère qu'il est, sur le principe, justifié d'adapter les ressources affectées à la première section du CAS aux dépenses susceptibles d'être effectivement payées avant la clôture de l'exercice.
Dès lors que les 20 millions d'euros concernés ne seraient pas consommés en 2026, leur maintien dans le circuit d'affectation ne serait pas opportun. L'ajustement proposé correspond, de ce point de vue, à la fonction d'une loi de finances de fin de gestion.
B. DES RETARDS DANS LA MISE EN OEUVRE DES RADARS DES COLLECTIVITÉS QUI APPELLENT UNE PROGRAMMATION PLUS PRÉCISE
Le rapporteur général regrette les retards pris dans la mise en oeuvre de la faculté reconnue aux collectivités territoriales d'installer leurs propres dispositifs de contrôle automatisé, ouverte dès 2022 par la loi « 3DS ».
Alors que, selon la note d'analyse de l'exécution budgétaire pour 2025 de la Cour des comptes56(*), la DSR faisait état d'une installation prévue de 200 radars au dernier trimestre de 2026, les documents budgétaires pour 2027 reportent désormais leur déploiement à cet exercice. Selon le ministère de l'Intérieur, ce décalage résulte des délais de passation de l'accord-cadre global et de structuration du marché subséquent propre à l'État. Aucun calendrier précis de mise en service n'est toutefois communiqué, alors que plusieurs étapes restent à franchir, notamment les développements informatiques, les essais et l'homologation des équipements.
Ces retards sont d'autant plus regrettables que des financements ont déjà été accordés pour accompagner ce déploiement, sans que l'ensemble des dépenses correspondantes se soit matérialisé. Outre les crédits dédiés du programme 751, l'ANTAI a bénéficié annuellement, dès 2025, de 13 millions d'euros issus de la nouvelle affectation directe du produit des amendes forfaitaires radars. Ce décalage entre les ressources accordées et les dépenses effectivement réalisées appelle un ajustement des financements aux besoins de l'agence. Il conforte ainsi, aux yeux du rapporteur général, la nécessité de la réduction de 40,8 millions d'euros de la subvention pour charges de service public versée à l'ANTAI prévue par le budget pour 2027, qui vise à mobiliser sa trésorerie excédentaire.
S'agissant de 2027, le projet de loi de finances reconduit une enveloppe de 8 millions d'euros au sein du programme 751 destinée au déploiement des radars des collectivités. Le ministère de l'Intérieur estime, dans ses réponses au questionnaire du rapporteur général, que le programme devrait être en mesure de financer les dépenses décalées, sur la base d'un « rééchelonnement des dépenses ». Les réponses ne précisent toutefois pas l'articulation de ces besoins avec l'enveloppe prévue de 8 millions d'euros et leur nouvelle répartition entre les exercices à venir.
Le rapporteur général appelle donc le Gouvernement à présenter un calendrier opérationnel et financier consolidé de nature à donner aux collectivités une visibilité sur la mise en service des radars, bientôt cinq ans après l'entrée en vigueur de la loi « 3DS ».
C. UNE MESURE DISTINCTE DE CELLE PRÉVUE À L'ARTICLE 45 DU PLF POUR 2027
Le rapporteur général souligne que l'ajustement proposé par le présent article est distinct de celui prévu à l'article 45 du PLF pour 2027.
Les deux articles recourent à un mécanisme comparable de diminution temporaire des plafonds d'affectation au CAS et de réaffectation au budget général. Ils ne concernent toutefois ni le même exercice ni la même justification de dépense. En effet, le présent article accompagne une sous-consommation de crédits en 2026. L'article 45 du PLF pour 2027 accompagne, pour sa part, une diminution de la subvention pour charges de service public de l'ANTAI, destinée à mobiliser la trésorerie accumulée par l'agence.
Comparaison des ajustements proposés dans
le PLFG pour 2026
et le PLF pour 2027
|
Élément de comparaison |
Article 2 du PLFG pour 2026 |
Article 45 du PLF pour 2027 |
|
Exercice concerné |
2026 |
2027 |
|
Réduction des recettes affectées à la première section |
20 millions d'euros |
40,8 millions d'euros |
|
Justification présentée par le Gouvernement |
Retard du lancement des marchés des radars des collectivités |
Mobilisation de la trésorerie excédentaire de l'ANTAI |
|
Ajustement de dépenses associé |
Annulation de 20 millions d'euros de CP du programme 751 |
Baisse de 40,8 millions d'euros de la subvention pour charges de service public à l'ANTAI |
|
Autorisations d'engagement |
Aucune annulation proposée sur le programme 751 |
Réduction de la subvention en AE et en CP |
|
Destination des recettes réaffectées |
Budget général |
Budget général |
Source : commission des finances, d'après le
présent projet de loi, les documents budgétaires du PLF pour
2027
et les réponses du ministère de l'Intérieur au
questionnaire du rapporteur général
D. UNE NOUVELLE ILLUSTRATION DU BESOIN DE LISIBILITÉ ET DE SUIVI PLURIANNUEL DU CAS
Le présent article illustre la complexité du CAS « Radars ». En raison d'un moindre besoin en crédits de paiement, sont prévus un abaissement des plafonds de recettes du CAS, une minoration du solde revenant aux organismes extérieurs au compte et l'annulation parallèle de crédits du programme 751.
La Cour des comptes souligne, au demeurant, depuis plusieurs années, que cette architecture ne répond plus à l'objectif de lisibilité de l'utilisation du produit des amendes, qui avait présidé à la création du compte. Dans sa note d'analyse de l'exécution budgétaire pour 202557(*), elle réitère d'ailleurs sa recommandation de suppression du CAS et préconise, par ailleurs, de présenter, dans une annexe budgétaire unique, l'ensemble des dépenses de sécurité routière et des recettes issues des amendes radars et des autres amendes de la circulation.
Le rapporteur général relève également l'instabilité des plafonds d'affectation, régulièrement modifiés ou écartés par des dérogations annuelles. Les évolutions récentes du plafond d'affectation des amendes des radars à la première section en témoignent :
- l'article 130 de la loi de finances pour 2025 l'a abaissé de 3,3 millions d'euros, de 339,95 à 336,65 millions d'euros, en modifiant le montant inscrit à l'article 49 de la loi de finances pour 2006 ;
- l'article 137 de la loi de finances pour 2026 l'a, à l'inverse, relevé de 8 millions d'euros, pour le porter à 344,65 millions d'euros, par une nouvelle modification du même article ;
- le présent article propose désormais de le réduire de 20 millions d'euros, à 324,65 millions d'euros, par une dérogation limitée à l'année 2026 ;
- l'article 45 du projet de loi de finances pour 2027 prévoit une autre dérogation annuelle, ramenant le plafond de 344,65 millions d'euros à 303,85 millions d'euros, soit une diminution de 40,8 millions d'euros.
Si la portée juridique de ces plafonds n'est certes pas remise en cause par ces ajustements, leur caractère successif réduit leur capacité à constituer un cadre de financement lisible et stable.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
ARTICLE
3
Relations financières entre l'État et la
Sécurité sociale
Le présent article minore de 739 millions d'euros le montant de taxe sur la valeur ajoutée (TVA) affectée à la branche maladie de la sécurité sociale en 2026.
En effet, la loi de finances pour 2026 avait majoré de 739 millions d'euros la TVA affectée à la branche maladie, pour lui reverser le produit attendu de l'imposition des indemnités journalières versées aux personnes atteintes d'une affection longue durée. Or, cette imposition, prévue par le projet de loi de finances pour 2026, n'a finalement pas été insérée dans le texte du projet de loi considéré comme adopté à l'issue du recours à l'article 49, alinéa 3, de la Constitution. Le présent article restitue donc logiquement ce montant à l'État pour 2026.
La commission des finances propose d'adopter cet article sans modification.
I. LE DROIT EXISTANT : UNE FRACTION DE TVA AFFECTÉE À LA SÉCURITÉ SOCIALE EN 2026 QUI INTÈGRE LE PRODUIT D'UNE MESURE FISCALE NON ADOPTÉE
Le 9° de l'article L. 131-8 du code de la sécurité sociale, dans sa rédaction issue de l'article 139 de la loi de finances pour 202658(*), affecte à la sécurité sociale une fraction de 29,05 % du produit de la taxe sur la valeur ajoutée (TVA). 20,77 points de cette fraction sont affectés à la branche maladie (a du 9°). Les 8,28 points restants sont affectés à l'Agence centrale des organismes de sécurité sociale (Acoss), au titre des baisses de cotisations à l'Unédic et aux régimes obligatoires de retraite complémentaire (b du 9°).
Cette fraction intègre une majoration de 739 millions d'euros au profit de la branche maladie. Ainsi, le gain attendu de l'assujettissement à l'impôt sur le revenu des indemnités journalières versées aux personnes atteintes d'une ALD, prévu par l'article 5 du projet de loi de finances pour 2026 tel qu'il avait été déposé au Parlement, devait être reversé à la sécurité sociale.
Or, cette mesure n'a pas été retenue dans le texte considéré comme adopté par l'Assemblée nationale en application de l'article 49, alinéa 3, de la Constitution. Cependant, dans le même texte, le montant de TVA affecté à la branche maladie en 2026 n'a pas été ajusté : la sécurité sociale perçoit ainsi, en 2026, le produit d'une recette fiscale qui n'existe pas.
II. LE DISPOSITIF PROPOSÉ : UNE RESTITUTION À L'ÉTAT DES 739 MILLIONS D'EUROS VERSÉS À LA BRANCHE MALADIE EN 2026
Le présent article minore de 739 millions d'euros, en 2026, le montant de la fraction du produit de la TVA affectée à la branche maladie en application du a du 9° de l'article L. 131-8 du code de la sécurité sociale.
L'article ne modifie pas le taux de la fraction, mais minore le montant versé en 2026, ce qui permet de restituer à l'État 739 millions d'euros au titre de 2026 sans impact sur les années suivantes.
*
* *
L'Assemblée nationale n'ayant pas adopté le présent projet de loi de finances, elle n'a pas adopté cet article.
III. LA POSITION DE LA COMMISSION DES FINANCES : UNE CORRECTION BIENVENUE ET COHÉRENTE AVEC L'ARTICLE 49 DU PROJET DE LOI DE FINANCES POUR 2027
Le présent article tire, pour l'année 2026, les conséquences de la non-adoption de la mesure prévue par le projet de loi de finances pour 2026. Le maintien de ce versement n'aurait plus de justification, dès lors que l'impôt dont il devait reverser le produit à la sécurité sociale n'a pas été perçu par l'État.
Ainsi, le présent article est le pendant de l'article 49 du projet de loi de finances pour 2027, qui met en oeuvre la même minoration de 739 millions d'euros dans le taux de la fraction de TVA proposé à compter de 2027. Les deux articles assurent ainsi la correction, l'un pour l'année 2026, l'autre à compter de 2027.
Décision de la commission : la commission des finances propose d'adopter cet article sans modification.
* 28 Article 135 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 29 L'ancienne taxe intérieure de consommation sur les produits énergétiques ou TICPE.
* 30 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 31 Décret n° 2026-489 du 11 juin 2026 portant ouverture et annulation de crédits à titre d'avance.
* 32 Article 130 de la loi n° 2006-1666 du 21 décembre 2006 de finances pour 2007.
* 33 Le plafond d'affectation actuellement applicable à la taxe relative à la mise sur le marché des produits phytopharmaceutiques et de leurs adjuvants, des matières fertilisantes et de leurs adjuvants et des supports de culture (10,5 millions d'euros) ne permet plus de couvrir le coût complet de l'activité d'évaluation et de délivrance des autorisations de mise sur le marché assurée par l'ANSES, évalué à 16,6 millions d'euros en 2025 par la comptabilité analytique de l'Agence, et en progression de 6 % par an sur la période 2021-2025. Sur ce point, le rapporteur général renvoie à son commentaire de l'article 42 du projet de loi de finances pour 2027.
* 34 Article 46 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 35 Loi organique n° 2024-1177 du 13 décembre 2024 portant réforme du financement de l'audiovisuel public.
* 36 Rapport n° 312 (2025-2026) de Jean-François Husson, fait au nom de la commission des finances du Sénat sur le projet de loi de finances pour 2026 en nouvelle lecture, déposé le 28 janvier 2026.
* 37 Loi n° 2012-1509 du 29 décembre 2012 de finances pour 2013.
* 38 Rapport d'information n° 3189 sur l'application des mesures fiscales, présenté par M. Philippe Juvin, rapporteur général de la commission des finances, Assemblée nationale, 23 septembre 2026.
* 39 Loi n° 2005-1719 du 30 décembre 2005 de finances pour 2006.
* 40 Loi n° 2005 1719 du 30 décembre 2005 de finances pour 2006.
* 41 Voir infra.
* 42 Voir supra.
* 43 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 44 Les radars dits « de chantier » sont des dispositifs autonomes et déplaçables de contrôle automatisé de la vitesse, initialement destinés à sécuriser les zones de travaux routiers, mais également utilisés sur des itinéraires ou dans des zones présentant des risques particuliers.
* 45 Loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 46 Décret n° 2024-202 du 8 mars 2024 portant application de l'article 53 de la loi n° 2022-217 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale.
* 47 La demande doit notamment être accompagnée d'un rapport présentant les finalités du projet et d'une étude d'accidentalité. L'autorité préfectorale dispose d'un délai de trois mois pour rendre son avis, son silence valant avis défavorable.
* 48 https://www.ugap.fr/reunion-de-pre-information-pour-le-marche-radars-collectivites-c4589294
* 49 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 50 Loi n° 2025-127 du 14 février 2025 de finances pour 2025.
* 51 Voir supra.
* 52 Idem.
* 53 Voir infra.
* 54 L'opération est ainsi distincte des versements au budget général retracés par le programme 755 relatif au désendettement de l'Etat, qui fait partie du périmètre du CAS « Radars ».
* 55 Voir infra.
* 56 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 57 Analyse de l'exécution budgétaire 2025, Compte d'affectation spéciale « Contrôle de la circulation et du stationnement routiers », avril 2026, Cour des comptes.
* 58 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.