







B. LE SOLDE BUDGÉTAIRE PRÉVISIONNEL A CONNU UNE DÉGRADATION LIMITÉE, PAR COMPENSATION DES EFFETS POSITIFS ET NÉGATIFS
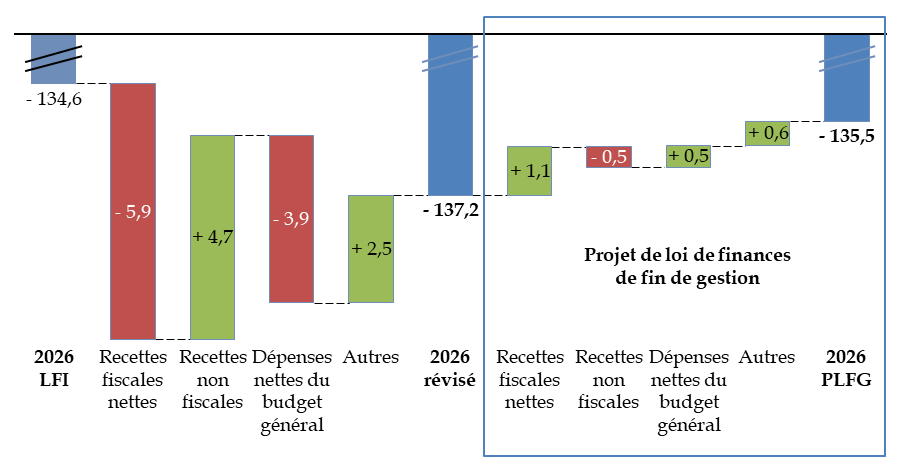
Le projet de loi de finances de fin de gestion prévoit un déficit budgétaire de 135,5 milliards d'euros, contre 134,6 milliards d'euros en loi de finances initiale pour 2026 et une estimation révisée de 137,2 milliards d'euros présentée lors du dépôt du projet de loi de finances pour 202711(*).
Cette évolution apparemment limitée résulte de mouvements plus importants qui se compensent presque, sur les principaux déterminants du solde. La majeure partie de ces mouvements a été prise en compte dès le stade de l'estimation révisée, et présentée en conséquence par le rapporteur général à l'occasion de l'examen des principaux équilibres du projet de loi de finances pour 2027.
Décomposition de l'évolution du solde budgétaire de l'État en 2026
(en milliards d'euros)
LFI : loi de finances initiale. PLFG : projet de loi de finances de fin de gestion.
Source : commission des finances, à partir des documents budgétaires
Entre l'estimation révisée et celle présentée dans le présent projet de loi de finances de fin de gestion, la prévision de recettes non fiscales est inférieure de 0,5 milliard d'euros à l'estimation révisée, principalement par une diminution du produit prévisionnel des amendes prononcées par l'Autorité de la concurrence.
Les autres facteurs sont favorables au solde :
- amélioration des recettes fiscales de 1,1 milliard d'euros, grâce à une bonne tenue des recettes de TVA ;
- réduction de 0,5 milliard d'euros de la prévision de dépenses nettes du budget général ;
- diminution de 0,2 milliard d'euros des prélèvements sur recettes, grâce notamment à la prise en compte de l'amende infligée à Google par la Commission européenne ;
- amélioration du solde prévisionnel des budgets annexes (+ 0,1 milliard d'euros) et des comptes spéciaux (+ 0,3 milliard d'euros).
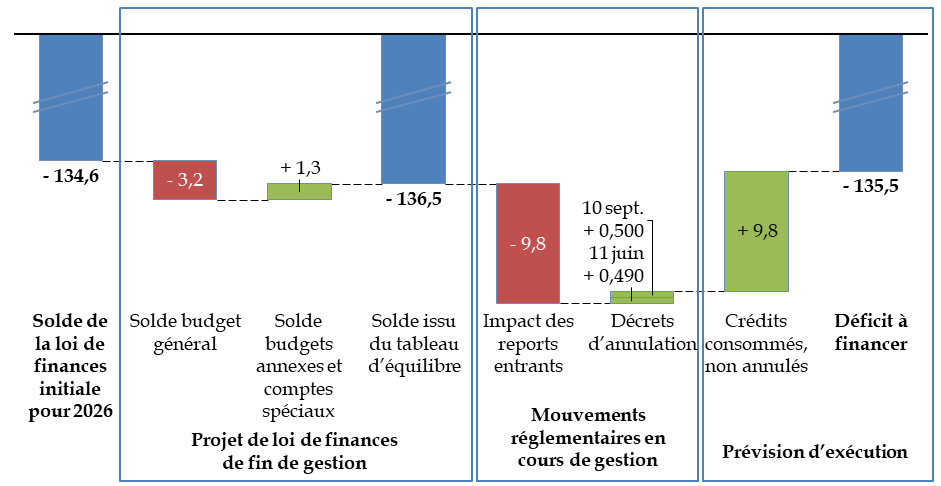
Alors que le solde inscrit dans la loi de finances initiale correspond au solde entre les estimations de recettes et les plafonds de crédits autorisés, le déficit de 135,5 milliards d'euros inscrit dans le projet de loi de finances de fin de gestion est un déficit prévisionnel qui inclut, outre les mesures législatives (estimations de recettes en loi de finances initiale avec leur actualisation en loi de finances de fin de gestion, ouvertures de crédit en loi de finances initiale, ouvertures et annulations de crédits en loi de finances de fin de gestion) :
- d'une part, l'impact des mouvements de crédits réalisés par voie réglementaire : arrêtés reportant à 2026 des crédits non consommés au cours de l'exercice 2025, décrets d'annulation de crédits précités des 11 juin et 10 septembre 2026 ;
- d'autre part, la prévision, faite par le Gouvernement, du montant des crédits qui ne seraient pas consommés en fin d'année, sans que le présent projet de loi en propose l'annulation. Ces crédits non consommés, qu'ils soient reportés à la gestion 2027 ou annulés par la loi relative aux résultats de la gestion et portant approbation des comptes, ne pèseront pas sur le déficit 2026.
Passage du solde issu du tableau
d'équilibre
au déficit à financer
(en milliards d'euros)
Source : commission des finances, à partir du projet de loi de finances de fin de gestion et des réponses du Gouvernement au questionnaire du rapporteur général
* 11 Dans la suite de ce rapport, toutes les estimations « révisées » de recettes, de dépenses ou de déficit correspondent à celles présentées par le Gouvernement, pour l'exercice 2026, à l'occasion du dépôt, le 1er octobre 2026, du projet de loi de finances pour 2027.