







II. LES RECETTES DU BUDGET GÉNÉRAL SERAIENT LÉGÈREMENT SUPÉRIEURES À LA PRÉVISION
Les recettes nettes du budget général, après déduction des prélèvements sur recettes, sont dans le projet de loi de finances de fin de gestion de 319,6 milliards d'euros, en hausse de 0,3 milliard d'euros par rapport à la prévision en loi de finances initiale et de 0,8 milliard d'euros par rapport à la prévision révisée. Les prévisions de fonds de concours ne font pas l'objet d'une modification dans le projet de loi de finances de fin de gestion.
A. LES RECETTES FISCALES NETTES SERAIENT INFÉRIEURS DE 4,8 MILLIARDS D'EUROS À LA PRÉVISION INITIALE
Les prévisions de recettes fiscales nettes sont de 358,8 milliards d'euros dans le projet de loi de finances de fin de gestion, en diminution de 4,8 milliards d'euros par rapport à la loi de finances initiale mais en hausse de 1,1 milliard d'euros par rapport à l'estimation révisée.
Évolution des prévisions de recettes fiscales en 2026
(en milliards d'euros)
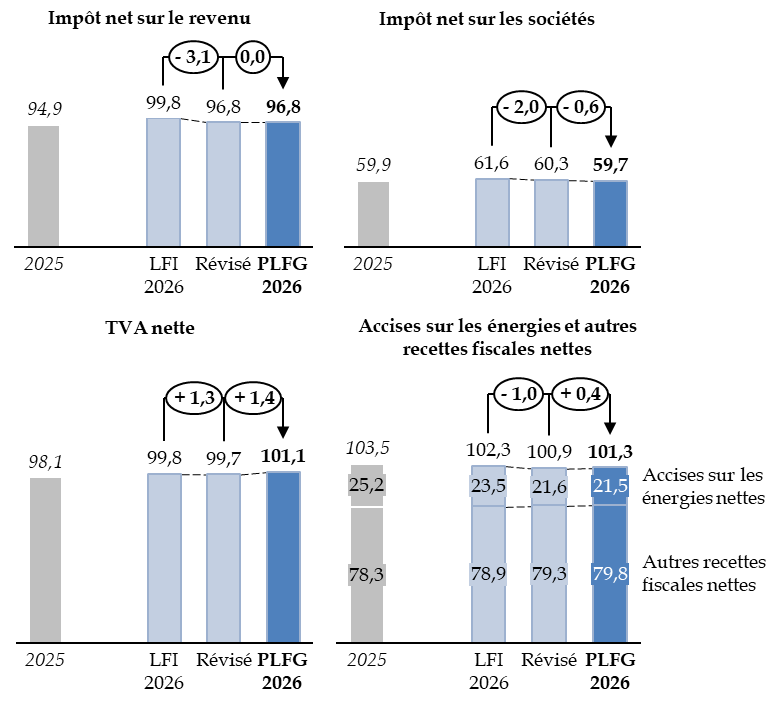
Lecture : l'estimation d'impôt net sur les sociétés présentée dans le PLFG est inférieure de 2,0 milliards d'euros à celle faite en loi de finances initiale et de 0,6 milliard d'euros à l'estimation révisée. LFI : loi de finances initiale. PLFG : projet de loi de finances de fin de gestion.
Source : commission des finances, à partir du projet de loi de finances de fin de gestion
Dans le détail, la prévision d'impôt sur le revenu est identique à celle présentée lors du dépôt du projet de loi de finances pour 2027 : sa diminution par rapport à la loi de finances initiale (- 3,1 milliards d'euros) est surtout liée aux versements de solde (- 2,4 milliards d'euros) et au prélèvement forfaitaire unique (PFU, - 0,6 milliard d'euros). Malgré cette diminution, le rendement de l'impôt sur le revenu serait supérieur de 1,8 milliard d'euros au produit de 2025.
L'impôt net sur les sociétés serait en diminution de 2,0 milliards d'euros par rapport à la loi de finances initiale. Cette diminution est imputée par le Gouvernement, pour l'essentiel, à l'évolution du bénéfice fiscal entre 2024 et 2025, qui n'est pleinement connue qu'au moment du versement du solde en 2026 et a un effet sur la prévision d'acomptes versés en 2026. Le résultat final de l'impôt sur les sociétés dépendra du montant du cinquième acompte versé en fin d'année, qui est toujours difficile à prévoir.
La diminution de 0,6 milliard d'euros par rapport à l'estimation révisée résulte, selon les éléments apportés au rapporteur général par le Gouvernement, d'une modification d'imputation comptable, sans effet sur le solde : les remboursements et dégrèvements associés à la contribution exceptionnelle sur les bénéfices des grandes entreprises (CEBGE), qui réduisaient alors de 0,6 milliard d'euros la ligne 1441, qui retrace le produit de cette imposition, sont finalement imputés sur la ligne 1301 consacrée à l'impôt net sur les sociétés. Les recettes de CEBGE sont donc estimées à un niveau de 7,6 milliards d'euros, en hausse de 0,3 milliard d'euros par rapport à la loi de finances initiale, alors que leur estimation révisée était de 7,0 milliards d'euros seulement.
La taxe sur la valeur ajoutée (TVA) nette revenant à l'État s'établirait à un niveau de 101,1 milliards d'euros, en hausse de 1,3 milliard d'euros par rapport à la prévision initiale, alors que l'estimation révisée était en diminution de 0,1 milliard d'euros. L'article 3 du présent projet de loi de finances de fin de gestion minore de 739 millions d'euros la fraction du produit de la TVA affectée aux administrations de sécurité sociale.
Les autres recettes fiscales nettes, y compris les accises sur les énergies, seraient inférieures de 1,0 milliard d'euros au niveau prévu en loi de finances initiale.
Dans cette catégorie, la principale évolution par rapport à la loi de finances initiale est la moindre recette de 2,0 milliards d'euros des accises sur les énergies nettes, déjà prévue lors du dépôt du projet de loi de finances et liée, s'agissant de l'accise sur les carburants, à la baisse de la consommation résultant de la hausse des prix, et s'agissant de l'accise sur l'électricité, à des régularisations dans le contexte des nombreuses évolutions tarifaires intervenues depuis la mise en oeuvre du bouclier tarifaire.
Le projet de loi de finances de fin de gestion prévoit, en sens inverse, 1,6 milliard d'euros supplémentaire de droits de mutation à titre gratuit12(*), qui était déjà prévu, lui aussi, dans l'estimation révisée.
* 12 Lignes 1705 (donations) et 1706 (décès) de l'état A, annexé au projet de loi de finances de fin de gestion.