







N° 139
SÉNAT
SESSION ORDINAIRE DE 2026-2027
Enregistré à la Présidence du Sénat le 3 novembre 2026
AVIS
PRÉSENTÉ
au nom de la commission des finances (1) sur le projet
de loi de financement
de la
sécurité sociale,
considéré comme rejeté par l'Assemblée nationale,
pour 2027,
Par M. Vincent DELAHAYE,
Sénateur
(1) Cette commission est composée de : M. Thierry Cozic, président ; Mme Christine Lavarde, rapporteur général ; MM. Jean-François Husson, Michel Canévet, Mme Florence Blatrix Contat, MM. Pascal Savoldelli, Raphaël Daubet, Jean-Baptiste Lemoyne, Grégory Blanc, Emmanuel Capus, Christopher Szczurek, Albéric de Montgolfier, Mme Nathalie Goulet, M. Bruno Belin, vice-présidents ; Mme Marie-Carole Ciuntu, M. Vincent Delahaye, Mmes Frédérique Espagnac, Sophie Primas, secrétaires ; MM. Rodolphe Alexandre, Gabriel Amard, Pierre Barros, Arnaud Bazin, Pierre Boileau, Mme Isabelle Briquet, M. Vincent Capo-Canellas, Mmes Maryse Carrère, Marie-Claire Carrère-Gée, Karine Daniel, M. Bernard Delcros, Mme Edwige Diaz, MM. Thomas Dossus, Daniel Fargeot, Rémi Féraud, Stéphane Fouassin, Édouard Fritch, Daniel Gibbs, Jacques Grosperrin, Jean-Raymond Hugonet, Antoine Lefèvre, Victorin Lurel, Alain Marc, Jean-Marie Mizzon, Alexandre Ouizille, Olivier Paccaud, Mme Vanina Paoli-Gagin, MM. Stéphane Sautarel, Simon Uzenat, Mme Sylvie Vermeillet, M. Jean Pierre Vogel.
Voir les numéros :
|
Assemblée nationale (17ème législ.) : |
3211, 3339, 3345 et T.A 358 |
|
|
Sénat : |
138 (2026-2027) |
|
L'ESSENTIEL
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit de ramener le déficit des régimes obligatoires de base de la sécurité sociale (ROBSS) à 12,7 milliards d'euros en 2027, après 21,8 milliards d'euros en 2026. Le rapporteur pour avis estime que le redressement des comptes sociaux est effectivement indispensable : le déficit de 2026 est deux fois plus élevé qu'en 2023, sans crise financière ni sanitaire.
Ce déficit nourrit une dette qui n'a plus de perspective de remboursement. Elle s'accumule à l'Agence centrale des organismes de sécurité sociale (ACOSS), où elle atteindrait 65,4 milliards d'euros fin 2026, financée par des emprunts à moins d'un an. La Caisse d'amortissement de la dette sociale (CADES) n'a plus de marge pour en reprendre.
Pour autant, le rapporteur pour avis considère que le redressement proposé par le Gouvernement en 2027 manque de crédibilité. Il repose sur un scénario de croissance jugé optimiste par le Haut Conseil des finances publiques (HCFP), et sur des économies qui dépendent, pour la plupart, de décrets ou de négociations à venir. Par ailleurs, le déficit augmenterait de nouveau dès 2028. Or, aucune nouvelle reprise de dette ne pourra être envisagée sans une trajectoire crédible de retour à l'équilibre, fondée sur la réduction des dépenses.
Les retraites concentrent une large part de ces difficultés. Les cotisations et les impôts affectés ne couvrent qu'environ 80 % des pensions. Le reste, près de 90 milliards d'euros, est financé par des subventions publiques. Or les documents soumis au Parlement ne permettent pas de le constater ; l'article liminaire du PLFSS affiche même un léger excédent de la sécurité sociale en 2027. Comme l'an dernier, le rapporteur pour avis demande une présentation des comptes qui montre la situation réelle de la sécurité sociale, y compris le coût des retraites pour les finances publiques.
Le rapporteur pour avis s'en étant remis à la sagesse de la commission, celle-ci a décidé d'émettre un avis favorable à l'adoption du projet de loi, sous réserve de l'adoption des amendements proposés par la commission des affaires sociales.
I. UN DÉFICIT STABILISÉ À UN NIVEAU TRÈS ÉLEVÉ EN 2026, UN REDRESSEMENT FRAGILE EN 2027
A. EN 2026, LE DÉFICIT DE LA SÉCURITÉ SOCIALE DÉPASSE LA PRÉVISION
En 2026, le déficit des ROBSS atteindrait 21,8 milliards d'euros. La LFSS pour 2026 prévoyait 19,4 milliards d'euros. L'écart vient des recettes, inférieures de 4,4 milliards d'euros à la prévision. En effet, la masse salariale du secteur privé a moins progressé que prévu, de 1,6 % contre 2,3 % anticipés.
Le déficit de 2026 n'est resté proche de celui de 2025 (21,6 milliards d'euros) que grâce à 9,5 milliards d'euros de recettes nouvelles. Sans elles, il aurait atteint près de 31 milliards d'euros. Le déficit reste concentré sur les branches maladie (12,5 milliards d'euros) et vieillesse (8,0 milliards d'euros). Le déficit de la branche maladie s'explique notamment par le Ségur de la santé, dont le coût atteint encore 12,1 milliards d'euros en 2026. Le rapporteur pour avis souligne que cette situation est particulièrement inquiétante et appelle des mesures de réduction des dépenses.
B. EN 2027, UN REDRESSEMENT AMBITIEUX, FONDÉ SUR UN SCÉNARIO OPTIMISTE ET DES ÉCONOMIES ENCORE INCERTAINES
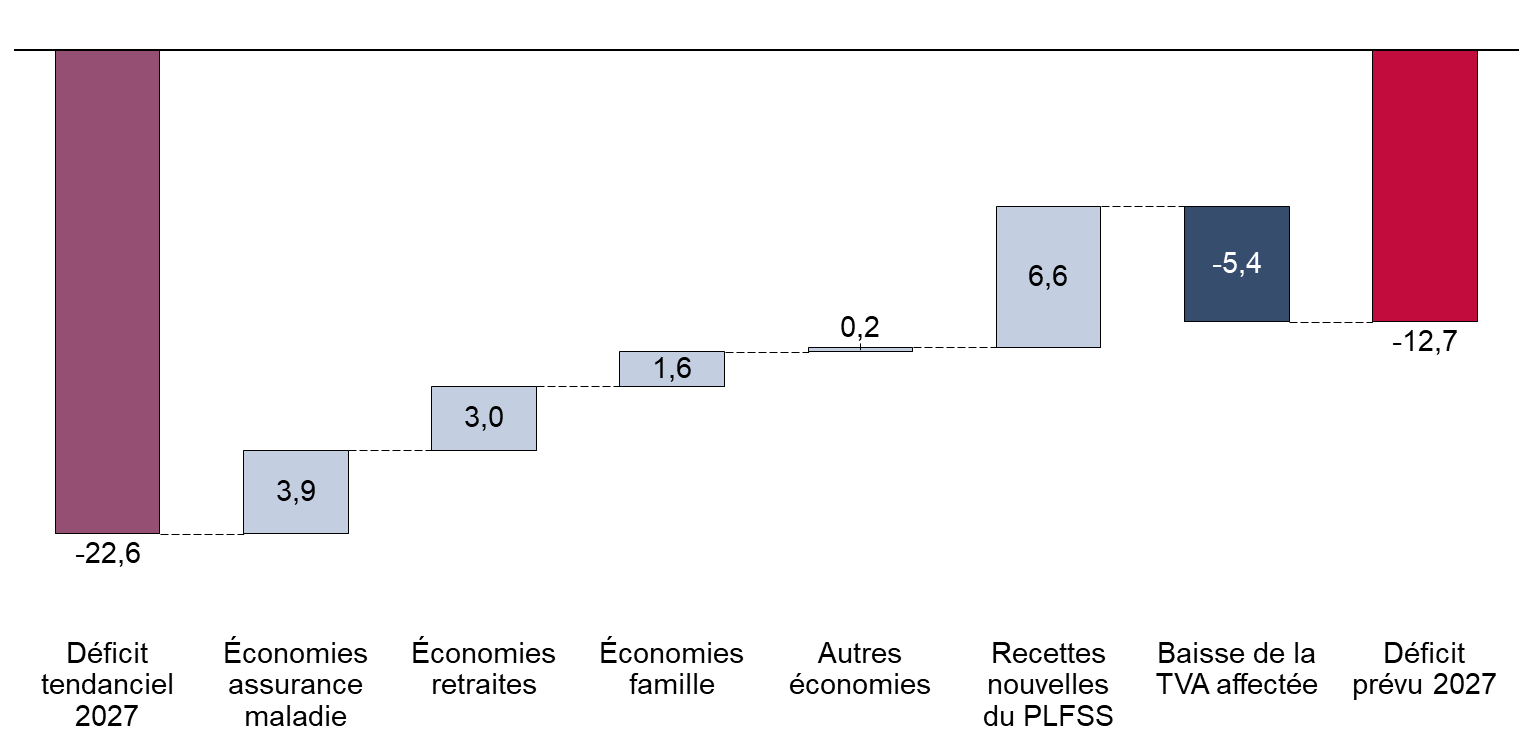
Sans les mesures du PLFSS, le déficit atteindrait 22,6 milliards d'euros en 2027. Le texte prévoit de le ramener à 12,7 milliards d'euros, surtout grâce à des économies.
Du déficit tendanciel au déficit prévu en 2027
(en milliards d'euros)
Source : commission des finances, d'après la Cour des comptes (octobre 2026) et l'annexe 3 du PLFSS pour 2027
Le PLFSS prévoit 8,7 milliards d'euros d'économies. L'assurance maladie en porterait 3,9 milliards, les retraites 3,0 milliards et la branche famille 1,6 milliard. Pour les retraites, seules les pensions inférieures à 1 260 euros par mois seraient revalorisées au 1er janvier 2027.
En recettes, le PLFSS prévoit 6,6 milliards d'euros de mesures nouvelles. En parallèle, le PLF pour 2027 réduit de 5,4 milliards d'euros la part de TVA que l'État verse à la sécurité sociale pour compenser les allègements généraux de cotisations. En effet, le gel du barème de ces allègements, décidé en juin 2026, a réduit leur coût. Au total, les recettes de la sécurité sociale n'augmentent que de 1,2 milliard d'euros.
Le rapporteur pour avis considère que ce redressement est fragile. D'abord, la plupart des économies dépendent de décrets ou de négociations, et sont donc incertaines. Leur chiffrage est en outre peu documenté : les documents annexés au PLFSS en donnent le montant, sans expliquer comment il est calculé. Ensuite, le scénario de croissance (1,0 %) est jugé optimiste par le Haut Conseil des finances publiques (HCFP). Les prévisions de masse salariale se sont d'ailleurs révélées trop optimistes en 2025 et en 2026. Or, un point de masse salariale en moins dégrade à lui seul le solde de 2,7 milliards d'euros.
II. UNE DETTE SOCIALE QUI CONTINUE DE CROÎTRE, UN RETOUR À L'ÉQUILIBRE À PRÉVOIR
Après 2027, le déficit augmenterait de nouveau, jusqu'à 17,0 milliards d'euros en 2030. La trajectoire du Gouvernement ne prévoit pas de retour à l'équilibre.
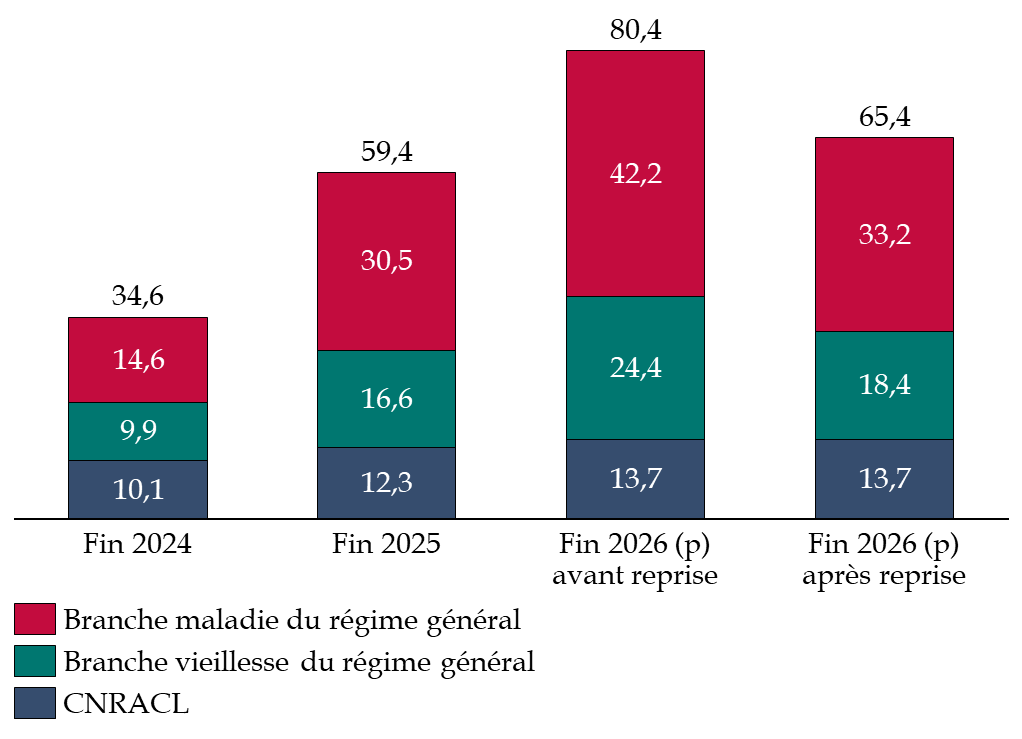
Malgré la reprise de 15 milliards d'euros de dette par la CADES en 2026, la dette portée par l'ACOSS atteindrait 65,4 milliards d'euros fin 2026. L'ACOSS ne dispose pas de recettes pour la rembourser et emprunte donc à court terme sur les marchés. Ainsi, son plafond d'emprunt passerait à 85 milliards d'euros en 2027. Elle doit donc renouveler sans cesse des emprunts de plus en plus élevés, ce qui l'expose à la hausse des taux et à un risque de difficulté pour payer les prestations. La CADES, de son côté, ne peut plus reprendre de dette sans dépasser son échéance de 2033.
Déficits financés par l'ACOSS par branche, de fin 2024 à fin 2026
(en milliards d'euros)
Source : commission des finances, d'après les rapports de la commission des comptes de la sécurité sociale
Le rapporteur pour avis constate qu'une nouvelle reprise de la dette de l'ACOSS par la CADES sera nécessaire à terme. Pour autant, cela ne réglera rien si la sécurité sociale reste durablement déficitaire : une nouvelle dette s'accumulera aussitôt à l'ACOSS, comme après la reprise de 2026. Avant toute reprise, il faut donc prévoir un retour à l'équilibre des comptes.
III. DES COMPTES DIFFICILEMENT LISIBLES, QUI MASQUENT NOTAMMENT LA SITUATION RÉELLE DU SYSTÈME DE RETRAITE
A. UN SYSTÈME DE RETRAITE DURABLEMENT DÉFICITAIRE ET DÉPENDANT DES SUBVENTIONS PUBLIQUES
Selon le Conseil d'orientation des retraites (COR), le déficit du système de retraite passerait de 0,2 point de produit intérieur brut (PIB) en 2025 à 2,4 points en 2070.
Ce déficit sous-estime pourtant le besoin de financement. Le COR compte en effet comme des ressources les subventions que les régimes reçoivent de l'État et d'autres administrations publiques. Si l'on ne retient que les cotisations au taux de droit commun et les impôts affectés, les ressources propres des régimes ne couvrent qu'environ 80 % des pensions en 2026. Le reste, soit environ 90 milliards d'euros, est financé par des subventions publiques. L'État en verse à lui seul environ 60 milliards d'euros. En 2025, ce besoin de financement représentait 2,9 points de PIB, soit plus de la moitié du déficit public.
Pour le régime des fonctionnaires de l'État, une annexe au PLF chiffre désormais la part de subvention dans la contribution de l'État employeur : 43,9 milliards d'euros en 2025. Le rapporteur pour avis y voit une avancée utile, mais cette information reste limitée à une annexe et n'est pas reprise dans les documents soumis au vote.
B. UN ARTICLE LIMINAIRE DIFFICILEMENT LISIBLE
Le PLFSS présente deux soldes différents. Le premier figure à l'article liminaire : c'est celui des ASSO, en comptabilité nationale. Ce champ est large et comprend notamment la CADES. Exprimé en points de PIB, ce solde serait de - 0,1 point en 2026, puis de + 0,2 point en 2027. Le second figure dans les tableaux d'équilibre. C'est celui des ROBSS dont la LFSS fixe les recettes et les dépenses. Il serait en déficit de 21,8 milliards d'euros en 2026, puis de 12,7 milliards en 2027.
Aucun document transmis au Parlement ne permet de passer entièrement d'un solde à l'autre. À la lecture de l'article liminaire, la sécurité sociale paraît donc presque à l'équilibre en 2026, puis en excédent en 2027. Les régimes de base, eux, resteraient en déficit. L'écart vient surtout de l'excédent de la CADES, de 16,0 milliards d'euros en 2027. Or cet excédent ne finance aucune prestation : il sert uniquement à rembourser les déficits passés. L'article liminaire ne fait pas non plus apparaître le besoin de financement des retraites. Les subventions qui les financent y sont comptées comme des recettes ordinaires. Par ailleurs, le régime des fonctionnaires de l'État étant rattaché à l'État ; son besoin de financement, d'environ 44 milliards d'euros, n'apparaît pas non plus dans le déficit de la sécurité sociale.
Le rapporteur pour avis considère que cette présentation ne permet pas au Parlement de mesurer la situation réelle de la sécurité sociale. Il demande que l'article liminaire présente au moins le solde des ASSO hors CADES, en milliards d'euros et pas seulement en points de PIB, car un dixième de point représente environ 3 milliards d'euros. Il demande aussi qu'un document présente un compte consolidé de l'ensemble des retraites obligatoires, qui distingue leurs ressources propres et les subventions qu'elles reçoivent.
Le projet de loi sera discuté en séance publique à partir du lundi 9 novembre 2026.
I. LA SITUATION DE LA SÉCURITÉ SOCIALE FIN 2026 : UN DÉFICIT QUI SE STABILISE À UN NIVEAU TRÈS ÉLEVÉ, AU-DELÀ DE LA PRÉVISION
En 2026, le déficit des régimes obligatoires de base de la sécurité sociale (ROBSS) et du fonds de solidarité vieillesse (FSV) atteindrait 21,8 milliards d'euros, selon la prévision rectifiée par l'article 1er du projet de loi de financement de la sécurité sociale (PLFSS). La loi de financement de la sécurité sociale prévoyait un déficit à 19,4 milliards d'euros. L'écart, de 2,4 milliards d'euros, vient surtout de moindres recettes liées à la dégradation de la conjoncture économique.
Ainsi, le déficit s'est creusé sur les quatre derniers exercices. Il s'est stabilisé à un niveau très élevé, deux fois supérieur à celui de 2023 (10,8 milliards d'euros), sans crise financière, ni sanitaire. Cette stabilisation a été obtenue grâce à des mesures nouvelles en recettes, d'un montant de 9,5 milliards d'euros en 2026. Sans elles, le déficit aurait augmenté de près de 9 milliards d'euros, selon la commission des comptes de la sécurité sociale1(*).
Le rapporteur pour avis souligne que la situation des comptes sociaux est particulièrement inquiétante et appelle des mesures de réduction des dépenses.
Évolution du déficit de la
sécurité sociale
sur les quatre derniers
exercices
(en milliards d'euros)
|
Déficit des régimes de base et du FSV |
2023 |
2024 |
2025 |
2026 (p) |
|
Solde constaté ou prévu |
- 10,8 |
- 15,3 |
- 21,6 |
- 21,8 |
|
Prévision de la LFSS de l'année |
- 7,1 |
- 10,5 |
- 22,1 |
- 19,4 |
Note : FSV = fonds de solidarité vieillesse
Source : commission des finances, d'après la commission des comptes de la sécurité sociale (octobre 2026), la Cour des comptes (mai 2026), l'article 1er du PLFSS pour 2027
A. DES RECETTES PORTÉES PAR LES MESURES NOUVELLES, MAIS MINORÉES PAR LA CONJONCTURE
1. Une hausse des recettes liée pour la moitié aux mesures nouvelles
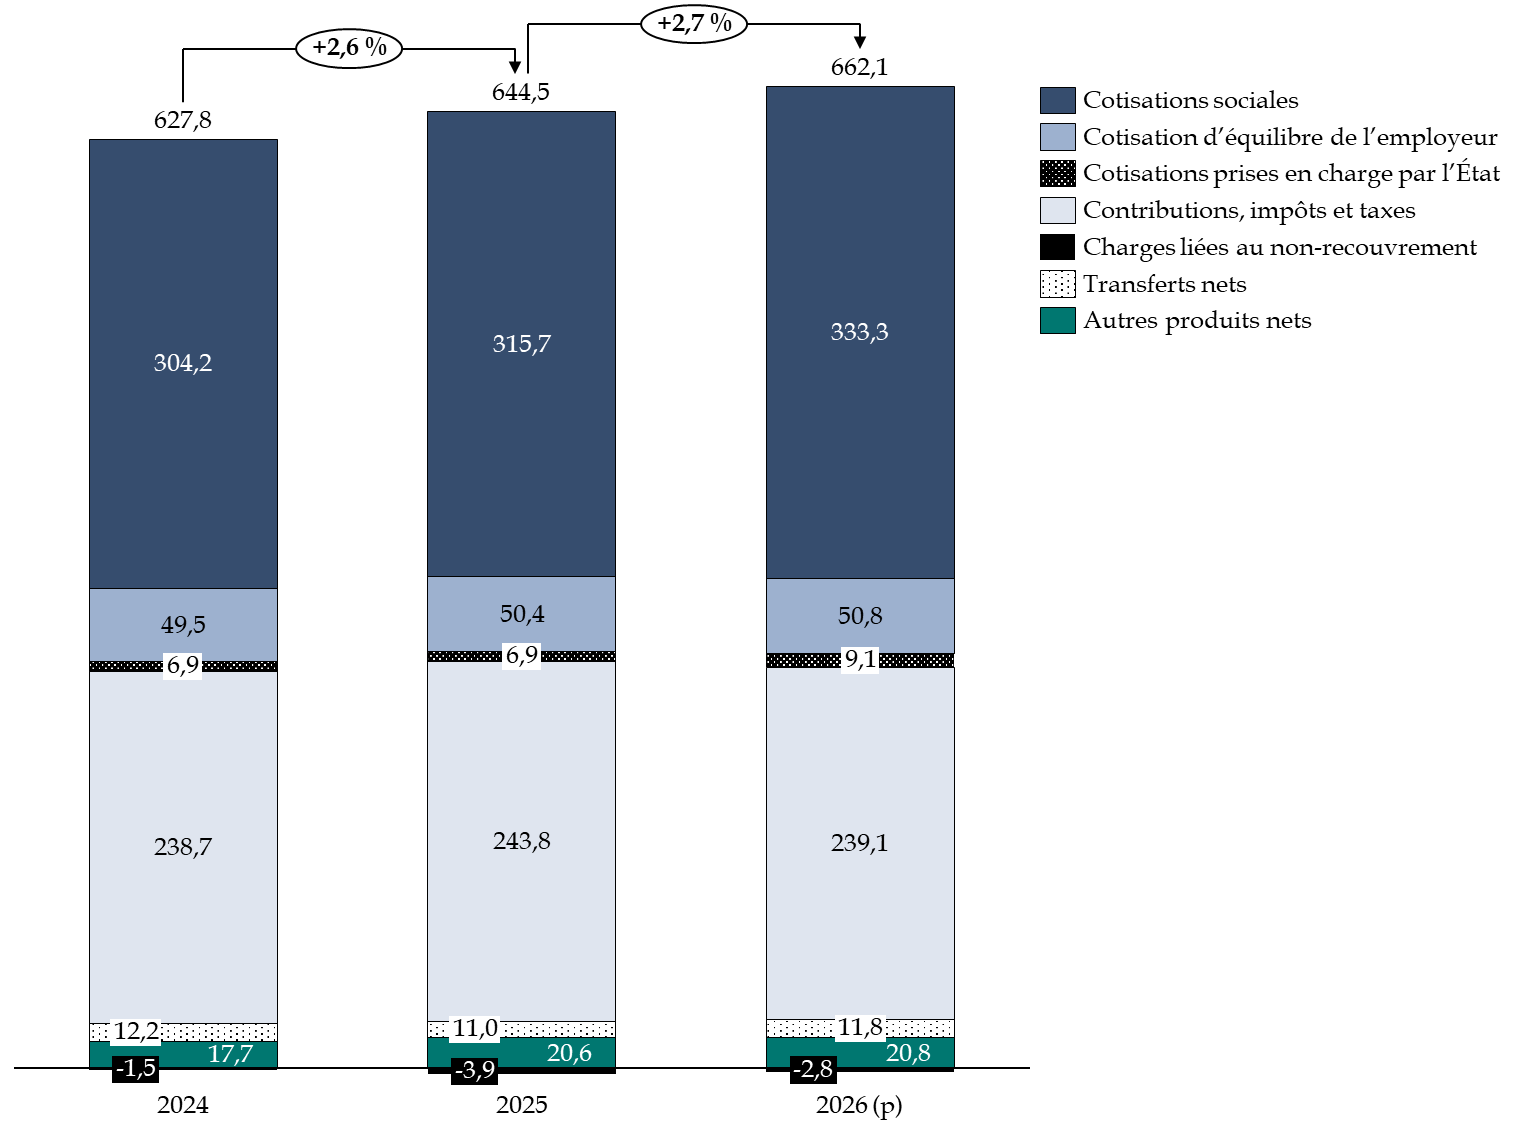
En 2026, les recettes des régimes obligatoires de base atteindraient 662,1 milliards d'euros, en hausse de 2,7 %, après 2,6 % en 2025.
Évolution des recettes de la Sécurité sociale entre 2024 et 2026
(en milliards d'euros)
Source : commission des finances d'après la commission des comptes de la sécurité sociale, octobre 2026
Les mesures nouvelles, d'un montant de 9,5 milliards d'euros, expliqueraient plus de la moitié de cette hausse (1,5 point sur 2,7 points). Les principales sont les suivantes :
- l'élargissement de la compensation par l'État des exonérations ciblées, notamment sur les heures supplémentaires : 2,4 milliards d'euros ;
- le gel du barème de la réduction générale dégressive unique (RGDU) au niveau du salaire minimum interprofessionnel de croissance (Smic) du 1er janvier 2026, prévu par le décret du 12 juin 2026 : 2,1 milliards d'euros de cotisations et 2,8 milliards d'euros sur le solde ;
- la nouvelle hausse de 3 points du taux de cotisation des employeurs à la Caisse nationale de retraites des agents des collectivités locales (CNRACL) : 1,8 milliard d'euros ;
- la hausse de 1,4 point de la contribution sociale généralisée (CSG) sur la plupart des revenus du capital : 1,2 milliard d'euros ;
- la contribution exceptionnelle des organismes complémentaires d'assurance maladie : 1,1 milliard d'euros ;
- la hausse du taux de cotisation à la branche accidents du travail et maladies professionnelles (AT-MP) : 0,4 milliard d'euros.
À l'inverse, la réforme de l'assiette sociale des travailleurs indépendants, issue du décret du 5 juillet 20242(*) et entrée en vigueur en 2026, fait perdre 1,3 milliard d'euros aux régimes de base, au profit des régimes de retraite complémentaire.
Une partie de ces mesures n'améliore pas le solde de l'ensemble des administrations publiques. Il s'agit de transferts entre l'État, les employeurs publics et la sécurité sociale. La commission des comptes de la sécurité sociale estime leur montant à 4,5 milliards d'euros en 2026.
La mise en place de la RGDU modifie fortement la structure des recettes des régimes de base, mais pas leur montant. Les réductions de cotisations patronales portent désormais davantage sur les cotisations de retraite complémentaire et d'assurance chômage, et moins sur celles des régimes de base. Ces derniers perçoivent donc plus de cotisations, à hauteur de 5,6 %. En contrepartie, la branche maladie cède une partie de sa taxe sur la valeur ajoutée (TVA) à l'Agence centrale des organismes de sécurité sociale (ACOSS), qui compense ainsi les pertes du régime de retraite complémentaire des salariés (Agirc-Arrco) et de l'assurance chômage (Unédic). Ce financement par la TVA passerait de 5,4 milliards d'euros en 2025 à 11,4 milliards d'euros en 2027. Par ailleurs, la CSG reculerait de 0,3 %, en raison de la réforme de l'assiette des travailleurs indépendants, et les droits sur les tabacs chuteraient de 9,5 %.
2. Des recettes inférieures de 4,4 milliards d'euros à la prévision
Les recettes 2026 seraient inférieures de 4,4 milliards d'euros à la prévision de la LFSS pour 2026. Cette révision explique à elle seule l'aggravation du déficit 2026, puisque les dépenses seraient au contraire inférieures de 2 milliards d'euros à la prévision.
La principale cause est la dégradation de la conjoncture économique. La masse salariale du secteur privé progresserait de 1,6 %, contre 2,3 % prévus en LFSS, ce qui réduirait les recettes de 2,2 milliards d'euros. L'emploi salarié baisserait de 0,4 %. La croissance du produit intérieur brut (PIB) serait comprise entre 0,2 % et 0,5 % en volume, au vu des résultats publiés par l'INSEE3(*) pour les trois premiers trimestres (- 0,2 %, 0,0 % puis - 0,1 %, soit - 0,3 % au total), tandis que l'inflation remonterait à 2,1 %, sous l'effet de la hausse du prix de l'énergie liée à la situation au Moyen-Orient. Par ailleurs, la hausse des créances non recouvrées réduirait les recettes de 0,8 milliard d'euros.
Cependant, la perte de recettes aurait été plus forte sans le gel du barème de la RGDU, décidé en juin 2026, qui améliore le solde de 2,8 milliards d'euros. Les cotisations du secteur public sont aussi plus élevées que prévu, de 1,1 milliard d'euros.
Avant les mesures du PLFSS pour 2027, le déficit 2026 serait de 21 milliards d'euros. Ces mesures l'aggravent de 0,8 milliard d'euros. Le PLFSS restitue en effet à l'État 0,7 milliard d'euros de TVA, affectée à tort à la sécurité sociale en 2026 : cette TVA devait compenser la fiscalisation des indemnités journalières des assurés en affection de longue durée, finalement non adoptée. S'y ajoute le coût des aides aux cotisants touchés par les incendies et le cyclone Chido, que l'État ne compense pas.
La prévision de recettes de la LFSS s'est donc de nouveau révélée trop optimiste. Le Haut Conseil des finances publiques avait d'ailleurs jugé « un peu haute » la prévision de masse salariale de 2,3 % pour 2026, dans son avis d'octobre 20254(*).
B. UNE PROGRESSION DES DÉPENSES CONTENUE EN 2026 PAR DES FACTEURS TEMPORAIRES, SANS MAÎTRISE DURABLE
En 2026, les dépenses des régimes obligatoires de base atteindraient 683,1 milliards d'euros, en hausse de 2,6 %, après 3,6 % en 2025. Elles seraient inférieures de 2 milliards d'euros à la prévision de la LFSS pour 2026.
Ce ralentissement s'explique d'abord par la faible inflation de 2025 (0,9 %). Les pensions de retraite n'ont été revalorisées que de 0,9 % au 1er janvier 2026, et les autres prestations de 0,8 % au 1er avril. La revalorisation ne contribuerait que pour 0,5 point à la hausse des prestations. En revanche, leur progression spontanée, liée notamment au vieillissement de la population, y contribuerait pour 2,5 points.
La commission des comptes de la sécurité sociale souligne que la progression spontanée des dépenses dépasse chaque année celle des recettes5(*). L'écart serait ainsi de 1,9 point en 2026. Sans économies ni recettes nouvelles, le déficit augmente donc mécaniquement.
Évolution des dépenses des branches
de la sécurité
sociale
entre 2023 et 2026
(en milliards d'euros)
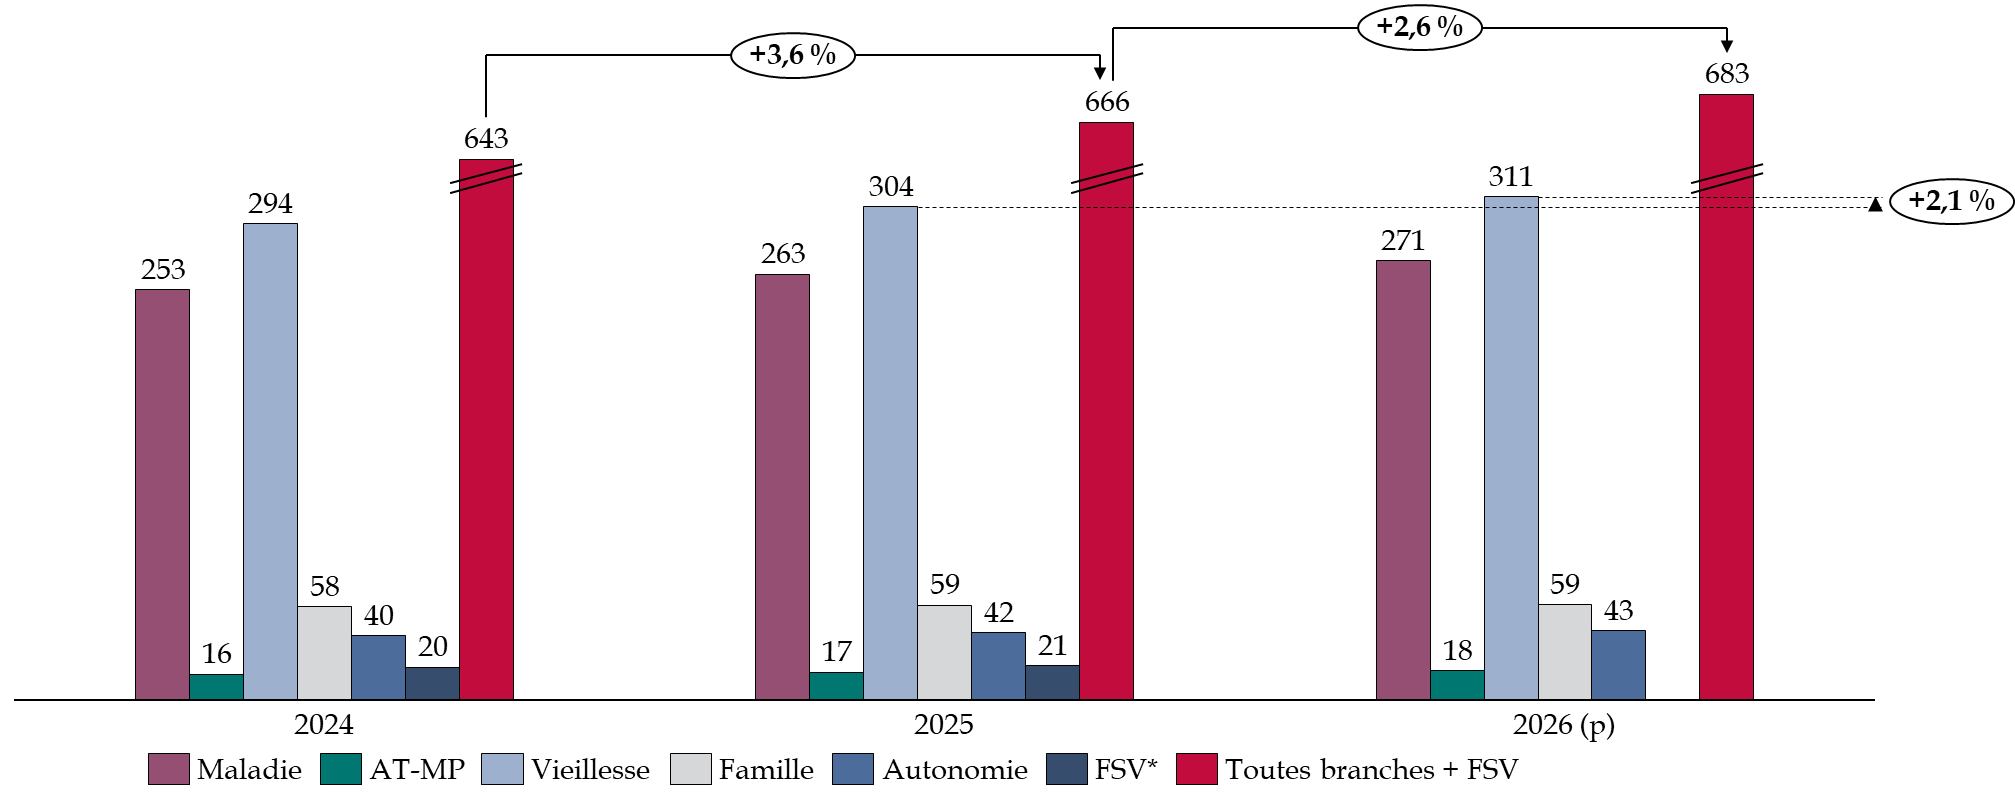
* le fonds de solidarité vieillesse (FSV) a été supprimé au 1er janvier 2026 ; ses dépenses sont désormais intégrées à la branche vieillesse.
Source : commission des finances d'après la commission des comptes de la sécurité sociale, octobre 2026
1. Des dépenses de retraite qui ralentissent, mais une suspension de la réforme qui pèse dès 2026
Les dépenses de retraite augmenteraient de 2,3 % en 2026, après 3,4 % en 2025. Pour la première fois, la hausse du nombre de retraités contribuerait davantage à cette progression que la revalorisation des pensions.
La réforme des retraites de 2023 produirait une économie nette de 1,3 milliard d'euros en 2026 pour le régime général et le régime des salariés agricoles. Ce montant tient compte d'un coût de 0,1 milliard d'euros lié à la suspension de la réforme à compter du 1er septembre 2026. Cette suspension entraînerait 51 000 départs supplémentaires en 2026 pour le seul régime général.
2. Un ONDAM qui pourrait être respecté en 2026, du fait de mesures de régulation
L'objectif national de dépenses d'assurance maladie (ONDAM) 2026 avait été fixé à 274,4 milliards d'euros par la LFSS pour 2026, soit une hausse de 3,1 %. Le PLFSS pour 2027 le rectifie à 273,3 milliards d'euros, soit une hausse de 2,8 % par rapport à l'année précédente (article 2). Cette rectification de 1,1 milliard d'euros résulte :
- de l'annulation d'une partie des crédits mis en réserve en début d'année, pour 0,6 milliard d'euros sur 1,1 milliard d'euros ;
- de deux mesures prises à l'été 2026, pour 0,3 milliard d'euros : le relèvement à 70 euros par an des plafonds des franchises médicales et participations forfaitaires, et la baisse du plafond de salaire pris en compte pour les indemnités journalières versées en cas d'accident du travail ou de maladie professionnelle ;
- d'une progression des dépenses un peu plus faible que prévu, pour 0,2 milliard d'euros.
ONDAM pour 2026
(en milliards d'euros)
|
Sous-objectif |
Objectif pour 2026 fixé en LFSS pour 2026 |
Objectif pour 2026 rectifié en PLFSS pour 2027 |
|
Soins de ville |
117,5 |
117,4 |
|
Établissements de santé |
112,8 |
112,6 |
|
Établissements et services pour personnes âgées |
18,3 |
18,2 |
|
Établissements et services pour personnes handicapées |
16,0 |
16,0 |
|
Fonds d'intervention régional (FIR) et soutien à l'investissement |
6,4 |
6,0 |
|
Autres prises en charge |
3,3 |
3,3 |
|
Total |
274,4 |
273,3 |
Source : commission des finances d'après la commission des comptes de la sécurité sociale, octobre 2026
Toutefois, le respect de l'objectif repose donc sur des gels et des économies décidés en cours d'année, et non sur une maîtrise durable des dépenses. Les risques de dépassement restent d'ailleurs réels :
- les dépenses de soins de ville dépasseraient de 0,1 milliard d'euros la prévision, ce dépassement étant compensé par les mesures de l'été ;
- les dépenses liées à l'activité des hôpitaux et cliniques dépasseraient la prévision de 0,3 milliard d'euros. Le Gouvernement prévoit de couvrir ce dépassement en ne versant pas aux établissements de santé une partie des tarifs mise en réserve en début d'année. Cette décision ne sera prise qu'en fin d'année.
Dans son avis du 25 juin 2026, le comité d'alerte sur l'évolution des dépenses d'assurance maladie n'a pas déclenché l'alerte6(*). Il ne l'a évitée qu'en supposant l'annulation de la totalité des crédits mis en réserve. Il a souligné que ces annulations pouvaient aggraver le déficit des hôpitaux publics. Ce déficit s'est établi à 2,2 milliards d'euros en 2025, après 2,9 milliards d'euros en 2024, selon des données encore provisoires.
3. Des indemnités journalières dont la hausse n'est toujours pas maîtrisée
En 2026, les dépenses d'indemnités journalières augmenteraient de 4,7 %, après 4,8 % en 2025. Cette hausse, toujours soutenue, recouvre deux évolutions opposées.
Les indemnités journalières versées en cas d'accident du travail ou de maladie professionnelle augmenteraient de 12,6 %, après 11,2 % en 2025. Cette hausse s'explique surtout par la progression du nombre de jours d'arrêt indemnisés. Sur les cinq premiers mois de 2026, ce nombre a progressé de 9,8 %, contre 8,3 % un an plus tôt. Le montant moyen versé par jour n'a augmenté que de 2,8 %. Selon la Cour des comptes, ces indemnités ont déjà progressé de 8,3 % par an entre 2022 et 2025, pour un coût supplémentaire de 1,2 milliard d'euros.
À l'inverse, les indemnités journalières maladie n'augmenteraient que de 0,7 %, après 1,9 % en 2025. Ce ralentissement ne traduit pas une baisse du nombre d'arrêts. Il résulte de l'abaissement, au 1er avril 2025, du plafond de salaire pris en compte pour leur calcul, de 1,8 à 1,4 Smic. Le montant moyen versé baisse donc. Le nombre de jours indemnisés continue en revanche d'augmenter pour les arrêts de plus de trois mois (+ 5 % sur les cinq premiers mois de 2026, après + 6,2 % en 2025). Il se stabilise pour les arrêts plus courts.
La Cour des comptes souligne que cette hausse du nombre d'arrêts reste « pour partie inexpliquée », même si le vieillissement de la population active y contribue7(*). Elle y voit « un facteur de fragilité majeur » pour l'équilibre des branches maladie et AT-MP. En 2024 et 2025, ces dépenses ont dépassé les objectifs fixés par les LFSS de 0,5 milliard d'euros pour la branche maladie et de 0,4 milliard d'euros pour la branche AT-MP.
La hausse des indemnités journalières est la principale cause du déficit de la branche AT-MP, qui atteindrait 1,3 milliard d'euros en 2026, alors que cette branche était excédentaire jusqu'en 2024. Le Gouvernement a abaissé à 1,8 Smic, au 1er novembre 2026, le plafond de salaire pris en compte pour les indemnités versées en cas d'accident du travail ou de maladie professionnelle. Cette mesure n'aura qu'un effet limité en 2026. Elle porte sur le montant des indemnités, et non sur le nombre d'arrêts, qui est la véritable cause de la hausse.
* 1 Commission des comptes de la sécurité sociale, Rapport : « Résultats 2025, prévisions 2026 et 2027 », octobre 2026.
* 2 Décret n° 2024-688 du 5 juillet 2024 fixant les modalités de calcul des cotisations et contributions sociales des travailleurs indépendants.
* 3 Insee, Informations rapides n° 263, « Comptes nationaux trimestriels - première estimation - troisième trimestre 2026 », 30 octobre 2026.
* 4 Haut Conseil des finances publiques, avis n° HCFP-2025-5 du 9 octobre 2025 relatif aux projets de lois de finances et de financement de la sécurité sociale pour l'année 2026.
* 5 Commission des comptes de la sécurité sociale, Rapport : « Résultats 2025, prévisions 2026 et 2027 », octobre 2026.
* 6 Avis du comité d'alerte n° 2026-2 du 25 juin 2026 sur le respect de l'objectif national de dépenses d'assurance maladie (ONDAM), reproduit dans l'annexe 5 au PLFSS pour 2027.
* 7 Cour des comptes, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2026.