







EXPOSÉ GÉNÉRAL
I. UNE SÉCURITÉ SOCIALE MENACÉE
A. LA FRANCE, INCAPABLE DE RÉDUIRE LE DÉFICIT DE SES ADMINISTRATIONS PUBLIQUES, SUSCITE UNE INQUIÉTUDE CROISSANTE DES INVESTISSEURS
1. L'inexorable augmentation du déficit et de la dette publics depuis un demi-siècle
a) Un déficit des administrations publiques qui augmente tendanciellement de 0,1 point de PIB par an depuis 1973
La France fait à nouveau l'objet d'une procédure de déficit excessif depuis juillet 20242(*).
Selon le Gouvernement, le déficit de ses administrations publiques serait en 2026 de 5,4 points de PIB (contre un objectif de 5 points de PIB et après 5,1 points de PIB en 2025 et 5,8 points de PIB en 2024), soit plus de 160 milliards d'euros.
Ce déficit serait le plus élevé de la zone euro3(*), loin du seuil maximal de 3 points de PIB fixé par le pacte de stabilité et de croissance.
L'objectif de déficit pour 2027 demeure très élevé, à 5 points de PIB.
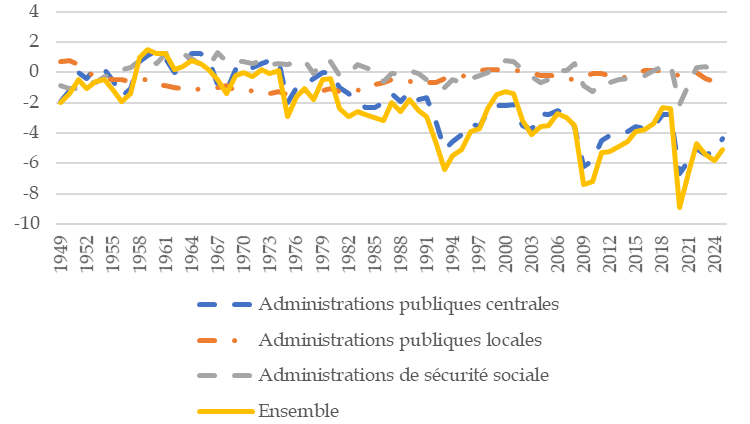
Sur une longue période, depuis 1973, le solde des administrations publiques, jusqu'alors à peu près équilibré, se dégrade tendanciellement de 0,1 point de PIB par an, la croissance des dépenses étant structurellement supérieure à celle des recettes. En effet, après chaque récession (1975, 1993 et 2020), les efforts de réduction du déficit n'ont pas permis de le ramener à son niveau d'avant-crise. Ainsi, le niveau actuel du déficit ne s'explique que marginalement par la conjoncture économique4(*).
Solde des administrations publiques (1949-2005)
(en points de PIB)
Source : Insee
Le fait que depuis 1973 le solde des administrations de sécurité sociale (Asso) dans leur ensemble5(*) soit resté proche de l'équilibre ne doit pas induire en erreur. Tout d'abord, en leur sein la sécurité sociale est en fort déficit, ce qui met son financement en péril (cf. infra). Ensuite, le solde de la sécurité sociale (ou des administrations de sécurité sociale) est largement conventionnel, dans la mesure où il dépend de la manière dont il a été décidé de répartir les recettes au sein des administrations publiques. Le déficit véritablement pertinent est celui de l'ensemble des administrations publiques (APU), qui compte tenu de son montant ne peut être significativement réduit sans réduire nettement les dépenses de sécurité sociale rapportées au PIB.
b) Une dette publique supérieure à 120 points de PIB en 2027
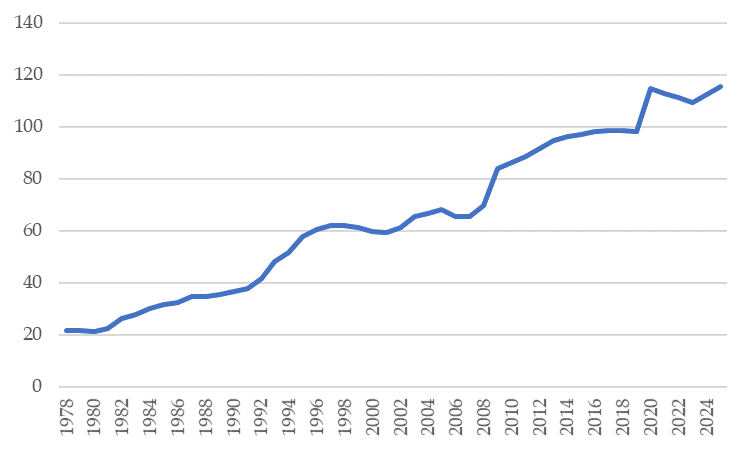
En conséquence notamment de ces déficits élevés et du faible taux de croissance6(*), la dette publique rapportée au PIB a fortement augmenté, pour atteindre 115,7 points de PIB en 2025 (au sens du traité de Maastricht). Selon le Gouvernement, elle atteindrait 119,3 points de PIB en 2026 et 121,7 points de PIB en 2027 (118,1 et 120,2 points de PIB selon la Commission européenne).
Dette des administrations publiques au sens de Maastricht (1978-2025)
(en points de PIB)
Source : Insee
c) Une charge d'intérêts croissante, qui suscite des interrogations sur la capacité de la France à continuer à financer ses priorités et désormais sur la soutenabilité de sa dette
Du fait de la lenteur du renouvellement de stock de dette, la charge d'intérêt, bien qu'en forte augmentation, devrait demeurer raisonnable à court terme. Ainsi, selon la Commission européenne, elle passerait de 2,2 points de PIB en 2025 à 2,6 points de PIB en 2026 et 2,8 points de PIB en 2027.
Toutefois le taux d'intérêt à dix ans sur le marché secondaire est actuellement d'environ 5 %. Si ce taux se maintenait sur la durée, la France devrait à terme acquitter une charge d'intérêt de 5 % sur l'ensemble de sa dette, soit, sur la base d'une dette de 120 points de PIB, 6 points de PIB. Comme la dette rapportée au PIB continuerait d'augmenter, ce montant serait en réalité supérieur.
2. Une augmentation rapide des taux d'intérêt à l'automne 2026
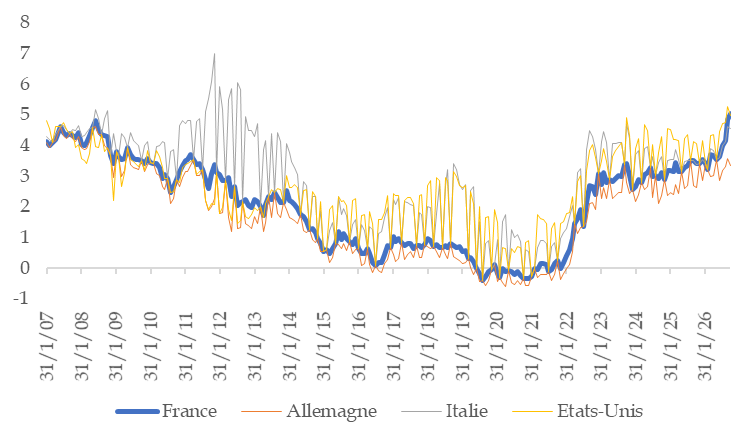
Les taux d'intérêt à long terme sur la dette de la France ont récemment connu une forte hausse, comme le montre le graphique ci-après.
Taux d'intérêt sur la dette souveraine à dix ans
(en %)
Source : Bloomberg
Après la crise sanitaire, les taux d'intérêt à dix ans des principaux États ont fortement augmenté en 2022, passant de niveaux quasi nuls, voire négatifs, à des niveaux plus « normaux », d'environ 3 %.
Alors qu'auparavant son taux était proche de celui de l'Allemagne, la France a le taux le plus élevé de la zone euro depuis septembre 2025.
Du fait de la crise énergétique et des investissements dans l'intelligence artificielle aux États-Unis, la hausse des taux a repris en septembre-octobre 2026, plus rapidement en France qu'ailleurs. Ainsi, l'écart de taux par rapport à l'Allemagne (ou spread) est désormais d'environ 1,7 point, ce qui est proche du maximum atteint pendant la crise des dettes souveraines7(*).
Le taux d'intérêt à dix ans sur sa dette souveraine est actuellement d'environ 5 %, et a même dépassé ce seuil les 22 et 23 octobre.
La situation s'est donc nettement dégradée par rapport à la crise des dettes souveraines dans les années 2000, quand la France bénéficiait de taux inférieurs à ceux des États du Sud de la zone.
3. Éviter une crise auto-réalisatrice
a) Le risque que la charge d'intérêt devienne insoutenable
La charge d'intérêt d'un État, rapportée à son PIB, ne peut augmenter indéfiniment.
Tout d'abord, elle oblige nécessairement à réduire certaines dépenses. Pour fixer un ordre de grandeur, les crédits des missions « Enseignement scolaire », « Défense » et « Enseignement supérieur » représentent respectivement environ 2 points de PIB pour les deux premières et 1 point de PIB dans la troisième.
Ensuite, si la dette ne cesse d'augmenter, il survient nécessairement un moment où les marchés, ou l'État lui-même, considèrent que la charge d'intérêt devient socialement et politiquement impossible à financer. Le seuil à partir duquel la charge d'intérêt devient insoutenable dépend des États, et ne peut être définie avec précision. Toutefois on voit mal comment la France pourrait supporter une charge d'intérêt de, par exemple, 10 points de PIB.
Le niveau élevé de sa dette rend donc la France vulnérable à une augmentation auto-réalisatrice de ses taux d'intérêt.
b) Un contexte politique préoccupant
Pour qu'une telle augmentation auto-réalisatrice se produise, deux conditions défavorables doivent être réunies.
Tout d'abord, les marchés doivent douter de la capacité de la France à réduire son déficit public. La situation actuelle présente certaines similitudes avec la crise de la dette de l'Italie en 2018, après l'accession au pouvoir du Mouvement 5 étoiles et de la Ligue, alors que la dette publique de l'Italie dépassait 130 points de PIB.
La crise de la dette italienne de 2018-2019
En 2017, la dette publique de l'Italie s'élevait à 131,8 points de PIB, mais son déficit public à seulement 2,3 points de PIB.
À l'issue des élections législatives du 4 mars 2018, le Mouvement 5 étoiles et la Ligue ont formé une coalition le 1er juin 2018. Le taux souverain à dix ans de l'Italie, de moins de 2 % depuis le début de l'année, a augmenté en mai, pour dépasser 3 % à la fin du mois.
L'Italie a transmis à la Commission européenne son projet de plan budgétaire8(*) pour 2019 le 16 octobre 2018. Alors que le Conseil avait recommandé le 13 juillet 2018 une réduction du déficit structurel de 0,6 point de PIB par an, le projet de plan prévoyait, du fait de mesures sur les dépenses et les recettes, une aggravation du déficit structurel de 0,9 point de PIB.
Le 23 octobre 2018, la Commission a adopté un avis constatant un « manquement particulièrement grave » de l'Italie. Certes, l'Italie avait un déficit inférieur au seuil de 3 points de PIB, et malgré sa dette élevée ne faisait pas l'objet d'une procédure de déficit excessif. Toutefois, dans le cadre du volet dit « préventif » du pacte de stabilité, elle devait réduire chaque année son déficit structurel, afin de réduire sa dette rapportée au PIB.
Le 21 novembre 2018, la Commission, sur la base d'un projet légèrement révisé transmis par l'Italie, a confirmé son avis du 23 octobre, et lancé une procédure pour déficit excessif, sur la base du critère de dette.
Son taux d'intérêt à dix ans dépassant 3,5 %, l'Italie a adopté fin 2018 un budget ramenant son déficit prévisionnel de 2,4 points de PIB à 2,04 points de PIB.
Le 5 juin 2019, la Commission a considéré que l'Italie ne respectait toujours pas le critère de dette, ce qui a été confirmé par le Conseil le 11 juin 2019. Afin d'atteindre sa cible de déficit, alors que l'économie italienne avait nettement ralenti depuis le début de l'année, le Gouvernement a pris le 2 juillet 2019 un décret réduisant le déficit de 7,6 milliards d'euros.
Le taux d'intérêt, d'environ 2,5 %, a diminué pour se stabiliser vers 1 % en août 2019.
La coalition a éclaté en août 2019.
Le déficit public de l'Italie a finalement été de 1,6 point de PIB en 2019.
Ensuite, pour qu'une telle augmentation auto-réalisatrice des taux d'intérêt se produise, la Banque centrale européenne (BCE) ne doit pas jouer de rôle de prêteur en dernier ressort. L'article 123 du traité sur le fonctionnement de l'Union européenne interdit à la BCE de financer directement les États. Certes, la BCE peut intervenir dans le cadre de son programme d'opérations monétaires sur titres (Outright Monetary Transactions, OMT), mis en place en 2012. Toutefois l'OMT implique une demande de la part de l'État membre concerné, ainsi qu'une forte conditionnalité, avec en particulier l'implication obligatoire du Mécanisme européen de stabilité (MES), créé en 2012 lors de la crise des dettes souveraines. Aussi, en 2022 a été mis en place l'instrument de protection de la transmission (Transmission Protection Instrument, TPI), qui peut être activé sans demande de l'État concerné et sans implication du MES. L'État bénéficiaire doit conduire « des politiques budgétaires et macroéconomiques saines et durables » et, s'il fait l'objet d'une procédure de déficit excessif (PDE), se conformer aux demandes du Conseil d'« action suivie d'effet »9(*).
Certes, on voit mal comment la BCE pourrait ne pas intervenir, si cela était nécessaire pour éviter une crise obligataire. Elle pourrait par exemple mettre fin à son programme de resserrement quantitatif, voire revivifier son programme d'achat d'actifs (Asset Purchase Programme, APP), qui pourrait être un moyen de réduire, sinon le spread de la France, moins le niveau de taux global de la zone euro. Toutefois une intervention ciblée pourrait être politiquement et juridiquement compliquée, en particulier dans un contexte où la France ne serait pas politiquement en mesure d'adopter les dispositions nécessaires. La taille de la dette française suscite un aléa supplémentaire.
L'analyse de Paul Krugman sur la situation des finances publiques françaises
« Il est permis de douter que la BCE puisse ou veuille voler au secours de la France (...). D'une part, en 2012, les pays d'Europe du Sud avaient entrepris des réductions massives de dépenses. Si ces coupes étaient excessivement sévères sur le plan économique, elles permettaient néanmoins à ces nations de faire valoir qu'elles méritaient d'être sauvées. À l'inverse, la France s'éloigne toujours davantage de la rigueur budgétaire, ce qui susciterait une vive opposition politique de la part des pays créanciers -- au premier rang desquels l'Allemagne -- face à un éventuel plan de sauvetage. Que dire, par ailleurs, de l'équité d'un tel sauvetage aux yeux des pays ayant subi de douloureuses mesures d'austérité durant la crise de la zone euro ?
En outre, un sauvetage de la France s'avérerait extrêmement coûteux. En tant que deuxième économie de la zone euro, la France a peut-être franchi le seuil séparant le statut d'entité « trop grande pour faire faillite » (« too big to fail ») de celui d'entité « trop grande pour être sauvée » (« too big to save »). En somme, il est bien trop aisé d'imaginer un scénario catastrophe pour une crise française qui diviserait profondément l'Europe. »
Source : Paul Krugman, « What's the Matter With France? Is Europe's #2 economy too big to save? », post de blog (Substack), 8 octobre 2026 (traduction par la commission des affaires sociales)
* 2 Tel est également le cas, au sein de la zone euro, de l'Autriche, de la Belgique, de la Bulgarie, de la Finlande, de l'Italie et de la Slovaquie (et, hors zone euro, de la Hongrie, de la Pologne et de la Roumanie).
* 3 Selon les prévisions de la Commission européenne du printemps 2026, en 2026, la France aurait un déficit public de 5,1 points de PIB (contre 5,4 points de PIB selon le PLFSS). Le seul autre État de la zone euro à avoir un déficit supérieur à 5 points de PIB serait la Belgique (5,2 points de PIB).
* 4 Selon le Gouvernement, en 2025, l'écart de production serait légèrement positif (à + 0,2 point de PIB potentiel). Si le Gouvernement prévoit pour 2027 un écart de production de - 0,7 point de PIB potentiel, cela n'aurait qu'un effet modeste sur le déficit des administrations publiques, avec un déficit conjoncturel qu'il évalue à 0,4 point de PIB.
* 5 Soit, outre la sécurité sociale, l'assurance chômage, les régimes complémentaires de retraites et la Caisse d'amortissement de la dette sociale (Cades), notamment.
* 6 Du fait de la croissance du PIB, l'augmentation spontanée de la dette publique en points de PIB est inférieure au déficit en points de PIB. Par exemple, pour une dette de 100 points de PIB, une croissance du PIB de 3 % en valeur permet de stabiliser la dette en points de PIB si celle-ci est de 100 points de PIB. Plus la dette est élevée en points de PIB, plus le déficit stabilisant la dette rapportée au PIB est élevé.
* 7 Près de 1,9 point en novembre 2011.
* 8 Les États membres de la zone euro doivent transmettre chaque année avant le 15 octobre un projet de plan budgétaire.
* 9 Source : Banque centrale européenne, communiqué de presse du 21 juillet 2022.