







B. DU FAIT DES MODALITÉS DE SON FINANCEMENT, LA SÉCURITÉ SOCIALE A UNE FRAGILITÉ PARTICULIÈRE
1. La sécurité sociale se finance à court terme sur les marchés financiers, ce qui suscite un risque de liquidité
Le financement de la sécurité sociale est assuré par l'Agence centrale des organismes de sécurité sociale (Acoss), également dénommée depuis 2021 Urssaf Caisse nationale10(*).
Aux termes de l'article L. 139-3 du code de la sécurité sociale, l'Acoss ne peut s'endetter qu'à court terme. En effet, elle a vocation à financer des besoins de trésorerie, et non des déficits permanents. Il n'y a pas de raison de faire payer les dépenses actuelles de protection sociale par les générations futures.
Cette règle, justifiée en elle-même, peut fragiliser le financement de la sécurité sociale si, comme actuellement, son déficit est élevé.
L'article 39 de la LFSS pour 2025 a porté l'échéance maximale de ses émissions d'un à deux ans, avec une durée moyenne annuelle pondérée inférieure ou égale à un an. Par ailleurs, l'article 18 du présent PLFSS propose de l'autoriser à émettre des titres non négociables, afin qu'elle puisse accéder au marché des Euro Medium Term Notes, sur lequel sont présents de nombreux investisseurs internationaux. Toutefois ces évolutions ne modifient pas fondamentalement la situation.
2. Un plafond d'emprunt de la sécurité sociale de 85 milliards d'euros en 2027, proche du montant que la sécurité sociale n'était pas parvenue à financer sur les marchés en 2020
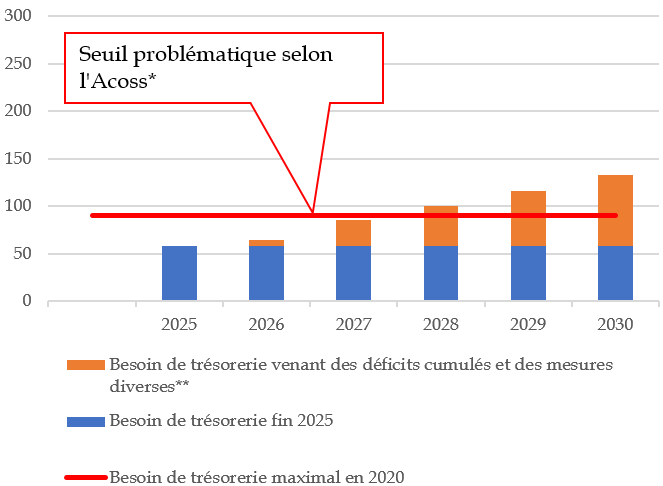
Les montants que l'Acoss doit emprunter chaque année à court terme sur les marchés sont de plus en plus préoccupants, et nous placent clairement en zone de risque, comme le montre le graphique ci-après.
Le besoin de trésorerie maximal de l'Acoss, estimé d'après les prévisions de déficit de l'annexe A du PLFSS pour 2027
(en milliards d'euros)
* Source : audition de l'Acoss par les rapporteures dans le cadre des travaux de la Mecss sur le rapport n° 901 (2024-2025), 22 mai 2025.
** L'année 2026 aura été marquée par :
- la réduction, d'environ 9 milliards d'euros, du besoin de financement maximal, résultant de l'article 33 de la LFSS pour 2026 (relatif aux remises sur les produits de santé) ;
- le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades, permis par l'article 48 de la LFSS pour 2026 (résultant de deux amendements identiques de la commission et du Gouvernement).
Source : Actualisation du graphique figurant dans Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025
On rappelle que, du fait de la crise sanitaire, l'Acoss a connu en 2020 une crise de financement, avec un besoin de financement moyen de 63,4 milliards d'euros et un besoin de financement maximal d'environ 90 milliards d'euros, qui ont impliqué le recours à la Caisse des dépôts et consignations (CDC) et à un pool bancaire afin de pouvoir payer les prestations.
L'Acoss considère qu'au-delà de ce montant de 90 milliards d'euros, elle pourrait avoir du mal à se financer sur les marchés. Comme indiqué dans le rapport11(*) de 2025 de la Mecss Sécurité sociale : la boîte à outils du Sénat, elle considère qu'un plafond d'emprunt de, par exemple, 133 milliards d'euros (correspondant au montant alors envisageable pour 2028 sur la base de la LFSS pour 2025), n'est « en aucun cas réalisable par l'Urssaf ».
À titre de comparaison, la trajectoire de déficit annexée au présent PLFSS suggère que le plafond d'emprunt pourrait atteindre 100 milliards d'euros en 2028, 115 milliards d'euros en 2029 et 130 milliards d'euros en 2030.
Ce point est également souligné par la Cour des comptes dans sa récente communication12(*) à la commission des affaires sociales de l'Assemblée nationale.
3. Le recours ponctuel à la Caisse des dépôts et consignations et à des banques, comme en 2020, ne pourra pas forcément être reproduit
Aujourd'hui, une convention avec la Caisse des dépôts et consignations permet à l'Acoss d'obtenir de celle-ci 13 milliards d'euros de financement, en cas de besoin critique et imprévu.
Compte tenu du besoin de financement l'Acoss, ce montant peut sembler modeste.
Surtout, les responsables de l'Acoss estiment13(*) que ce n'est pas parce qu'il a été possible en 2020 de financer un besoin de trésorerie de près de 65 milliards d'euros en moyenne, avec un besoin maximal de 90 milliards d'euros, qu'il sera forcément possible de faire la même chose sur un temps plus long.
En particulier, il existe plusieurs différences majeures par rapport à 2020 :
- un besoin de trésorerie plus important dès le départ ;
- une moins bonne notation de la France par les agences ;
- surtout, l'absence de trajectoire de retour à l'équilibre. En effet, les marchés comme les banques ont besoin qu'un emprunteur indique comment il entend rembourser.
* 10 Urssaf Caisse nationale est un nom de marque. Le code de la sécurité sociale continue de mentionner l'« Agence centrale des organismes de sécurité sociale », qui est la désignation juridique.
* 11 Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025.
* 12 « Dans le contexte actuel, après la pause de 2027, de nouvelles augmentations du plafond à fixer en LFSS pour l'Acoss seront nécessaires. Selon le scénario tendanciel figurant à l'annexe du PLFSS, ce plafond s'élèverait jusqu'à 130 milliards d'euros à l'horizon de 2030 » (Cour des comptes, La situation financière de la sécurité sociale - un redressement impératif en 2027, communication à la commission des affaires sociales de l'Assemblée nationale, octobre 2026).
* 13 Cf. rapport d'information n° 901 (2024-2025) précité.