







II. UN CONTEXTE POLITIQUE QUI REND PLUS DIFFICILE LA RÉDUCTION DU DÉFICIT
A. RAPPEL DES PRINCIPALES RÈGLES DE DISCUSSION DU PLFSS
1. Un texte qui doit être examiné dans un délai de 50 jours et promulgué avant le 1er janvier
Les délais d'examen du PLFSS par le Parlement sont synthétisés par le schéma ci-après.
Délais d'examen du PLFSS par le Parlement
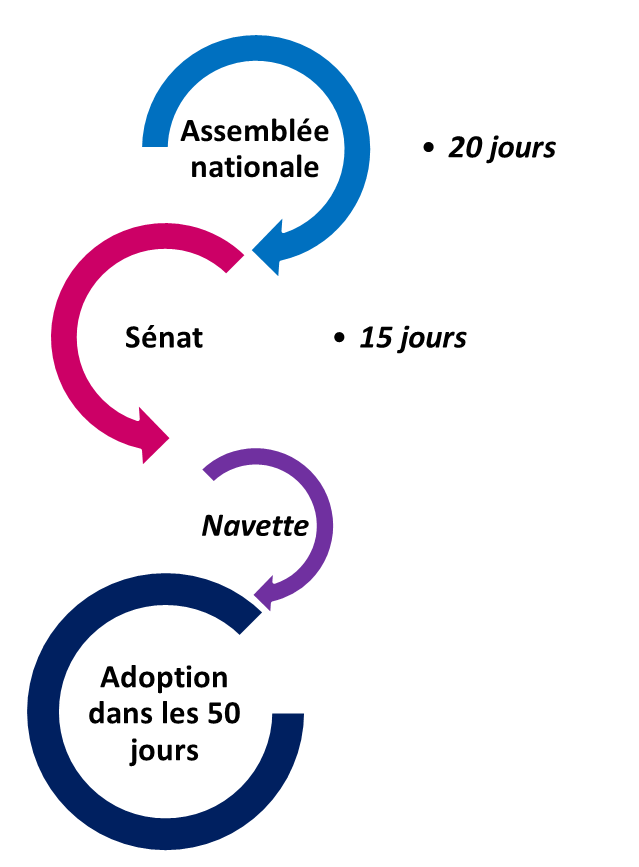
Source : Commission des affaires sociales du Sénat
Depuis la révision en 2022 des dispositions organiques du code de la sécurité sociale (CSS), l'article L.O. 111-6 du CSS prévoit que le PLFSS est déposé au plus tard le 1er mardi d'octobre (et non le 15 octobre comme auparavant). Cette date est donc désormais la même que celle du PLF.
Selon l'article 47-1 de la Constitution, l'Assemblée nationale dispose d'un délai de 20 jours pour examiner le projet de loi. À l'expiration de ce délai, le Gouvernement le transmet au Sénat, que l'Assemblée l'ait examiné dans son intégralité ou pas, en retenant le cas échéant les amendements adoptés et acceptés par lui.
Le Sénat dispose alors de 15 jours pour analyser le texte, en débattre, éventuellement le modifier et le voter en première lecture.
Si, au total, le Parlement ne s'est pas prononcé dans le délai de 50 jours depuis le dépôt du projet de loi de financement de la sécurité sociale, le Gouvernement dispose de la faculté d'en mettre en oeuvre les dispositions par ordonnance.
Conformément à la jurisprudence du Conseil constitutionnel, et de manière analogue à ce qui est le cas pour le PLF, les délais de 50 et 20 jours ne courent qu'à compter de la lettre du Gouvernement récapitulant les annexes du PLFSS. Habituellement, cette lettre est transmise mi-octobre à l'Assemblée nationale, ce qui permet d'allonger le délai de plus de deux semaines. Par ailleurs, le point de départ du délai de 15 jours dont dispose le Sénat est la date de transmission du texte au Sénat par le Gouvernement, ce qui permet habituellement au Sénat de disposer d'une semaine supplémentaire.
2. Les règles en cas de non-respect du délai de 50 jours ou d'absence de texte au 1er janvier
Le tableau ci-après synthétise les règles constitutionnelles et organiques applicables au PLF et au PLFSS si le Parlement ne se prononce pas dans le délai constitutionnel ou en cas d'impossibilité de promulguer le texte avant le début de l'exercice.
Procédures applicables en cas de
non-respect du délai constitutionnel
d'examen ou de
l'échéance du 1er janvier
|
PLF |
PLFSS |
|
|
Si le Parlement ne se prononce pas dans le délai constitutionnel |
||
|
Délai Procédure Dépassement du délai Mise en oeuvre de la procédure |
Art. 47 C et 40 Lolf : 70 jours Art. 47 C et 40 Lolf : possible mise en vigueur par ordonnance PLF 2025, PLF 2026 Jamais |
Art. 47-1 C : 50 jours Art. 47-1 C : possible mise en oeuvre par ordonnance PLFSS pour 2025 Jamais |
|
Si le texte ne peut être promulgué avant le début de l'exercice |
||
|
Procédure |
• Art. 47 C et 45 Lolf : autorisation de percevoir les impôts (1re partie du PLF ou loi spéciale) et ouverture par décret des services votés • Le PLF ne doit pas avoir été déposé en temps utile (critère non respecté*) |
• Domaine exclusif de la LFSS : autorisation d'emprunter (article L.O. 111-3-4 CSS) • Pas de procédure prévue par les textes • PLFSS pour 2025 : inclusion de l'autorisation d'emprunter dans la loi spéciale relative à l'État* |
|
Pas de texte promulgué au 01/01 et recours à une loi spéciale |
PLF 1980**, PLF 2025, PLF 2026 |
PLFSS pour 2025 |
C : Constitution. CSS : code de la sécurité sociale. LFSS : loi de financement de la sécurité sociale. Lolf : loi organique relative aux lois de finances. PLF : projet de loi de finances. PLFSS : projet de loi de financement de la sécurité sociale.
* Pratique validée par le Conseil d'État dans : Avis relatif à l'interprétation de l'article 45 de la Lolf, pris pour l'application du quatrième alinéa de l'article 47 de la Constitution, n° 40-908, 9 décembre 2024.
** Après la censure totale du PLF pour 1980 par le Conseil constitutionnel (à cause du non-respect de l'ordre d'examen des parties), le Gouvernement a fait adopter une loi spéciale prévue par aucun texte, autorisant l'État à continuer de percevoir l'impôt, ce que le Conseil constitutionnel a accepté (cf. décision 79-111 DC du 30 décembre 1979), au nom du principe de « continuité de la vie nationale ».
Source : Commission des affaires sociales
Pour les exercices 1980, 2025 et 2026, le Gouvernement a fait le choix de déposer une loi spéciale, afin de permettre à l'État de continuer à fonctionner, en l'attente de l'adoption du PLF, qui a eu lieu plusieurs semaines plus tard.
Dans le cas de l'exercice 2025, l'absence de LFSS au 1er janvier a également entraîné le recours à la loi spéciale. En effet, bien que, contrairement à l'État, la sécurité sociale n'ait pas besoin d'autorisation pour percevoir les recettes ou réaliser des dépenses, l'article L.O. 111-3-4 du code de la sécurité sociale prévoit que ses plafonds d'emprunt relèvent du domaine exclusif des LFSS. Ainsi, pour assurer la « continuité de la vie nationale »14(*), une disposition de la loi spéciale pour 2025 l'autorisait à recourir à l'emprunt.
Le Gouvernement n'a jamais décidé de mettre en oeuvre un PLF ou un PLFSS par ordonnance. Bien que la Constitution ne précise pas ce point, la plupart des constitutionnalistes considèrent que le texte susceptible d'être ainsi mis en oeuvre est le texte initial. Telle est également l'analyse que le secrétariat général du Gouvernement a développée dans une note sur la procédure budgétaire d'août 2014.
* 14 Expression issue de la jurisprudence du Conseil constitutionnel. Dans son avis du 9 décembre 2024 sur l'interprétation de l'article 45 de la Lolf, le Conseil d'État s'est appuyé sur cette notion pour justifier, notamment, le recours à la loi spéciale pour autoriser la sécurité sociale à emprunter.