







III. UN OBJECTIF DE DÉFICIT 2027 SOUMIS À DE FORTS ALÉAS
A. UN DÉFICIT DE LA SÉCURITÉ SOCIALE QUI, SELON LE PLFSS, PASSERAIT DE 21,8 MILLIARDS D'EUROS EN 2026 À 12,7 MILLIARDS D'EUROS EN 2027
Les prévisions de recettes, de dépenses et de solde de la sécurité sociale pour 2027 sont synthétisées par le tableau ci-après.
Tableau d'équilibre des régimes
obligatoires de base de sécurité sociale
pour l'année
2026
(en milliards d'euros)
|
Recettes |
Dépenses |
Solde |
|
|
Maladie |
269,3 |
277,1 |
- 7,8 |
|
Accidents du travail et maladies professionnelles |
18,0 |
19,5 |
- 1,5 |
|
Famille |
61,8 |
60,2 |
1,6 |
|
Vieillesse |
311,4 |
316,2 |
- 4,8 |
|
Autonomie |
44,2 |
44,4 |
- 0,2 |
|
Régimes obligatoires de base de sécurité sociale consolidés |
683,7 |
696,4 |
- 12,7 |
Source : Projet de loi de financement de la sécurité sociale pour 2027
1. En 2026, un déficit supérieur de 2,4 milliards d'euros à la prévision, du fait de recettes peu dynamiques
a) Un déficit 2026 quasi stable, l'effort réalisé ne suffisant pas à compenser le faible dynamisme des recettes
La commission s'est efforcée, à titre indicatif, de décomposer l'évolution du déficit prévisionnel de la sécurité sociale en 2026 entre ses principaux facteurs.
Cette décomposition, « économique », repose sur la notion d'effort structurel, correspondant à la part discrétionnaire d'évolution du déficit17(*).
L'intérêt de la notion d'effort structurel
Dans le cas des dépenses, l'effort structurel correspond aux économies par rapport à une situation où elles progresseraient conformément à la croissance de long terme de l'économie. Cela présente l'avantage de prendre pour référence non l'absence d'économies, mais la croissance maximale des dépenses qu'il est possible de soutenir sur la durée.
Cela évite de donner l'impression d'un effort considérable sur la dépense, alors qu'un certain montant d'économies est nécessaire rien que pour éviter une aggravation du déficit. En particulier, depuis une quinzaine d'années les économies sur l'Ondam sont habituellement d'environ 4 milliards d'euros par an. Elles ont pour objet non de réduire le déficit, mais d'éviter que celui-ci ne s'aggrave, les dépenses de santé tendant structurellement à augmenter plus rapidement que le PIB.
Dans le cas des recettes, l'effort structurel correspond aux mesures nouvelles, c'est-à-dire aux changements par rapport à l'année précédente correspondant à l'entrée en vigueur de nouvelles normes juridiques ou à la montée en puissance ou au passage en année pleine de mesures adoptées antérieurement.
La notion est présentée plus précisément par un encadré infra.
Décomposition
« économique » indicative de l'évolution du
solde
de la sécurité sociale entre 2025 et 2026
(en milliards d'euros)
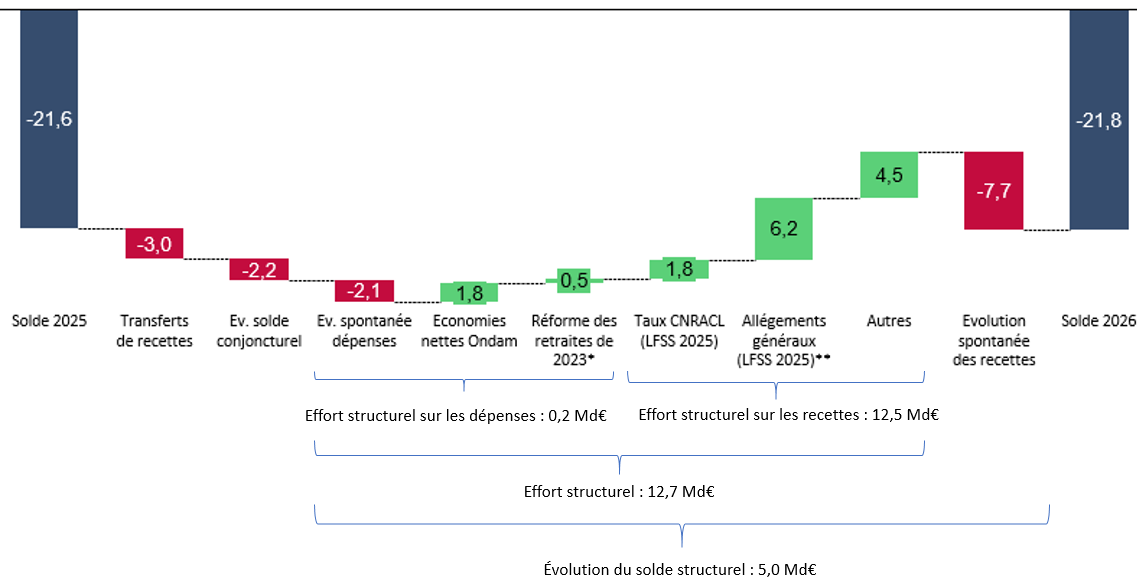
Un montant positif (bâtons verts) correspond à une amélioration du solde, un montant négatif (bâtons rouges) à une dégradation du solde.
Lecture : En 2026, l'écart de l'évolution spontanée des dépenses par rapport à celle du PIB potentiel dégraderait le solde de 2,2 milliards d'euros.
* Ce chiffrage prend en compte l'effet sur les dépenses de la suspension de la réforme des retraites par la LFSS pour 2026 (coût de 0,1 Md€ en 2026).
** Selon le Gouvernement, le passage à la RGDU au 1er janvier 2026 n'a pas modifié le montant des allégements généraux. En revanche, la répartition de son coût entre la sécurité sociale d'une part, l'Unédic et l'Agirc-Arrco d'autre part, a été modifiée. Le montant de 6,2 Md€ traduit ce phénomène pour la sécurité sociale. Il a été compensé par une réduction de la TVA affectée à la sécurité sociale (englobée dans les transferts nets de recettes de 3 Md€, comprenant également des augmentations de ressources affectées).
Solde effectif : PLFSS pour 2027. Soldes conjoncturel et structurel calculés par la commission des affaires sociales d'après les estimations du PIB potentiel de la Commission européenne (mai 2026). Économies nettes Ondam : économies brutes de 5,3 Md€ (4,4 Md€ de mesures initiales, plus 0,3 Md€ de mesures en cours d'année et 0,6 Md€ de gel) moins mesures coûteuses de 3,5 Md€ (source : annexe 5 au PLFSS pour 2027). Impact de la réforme des retraites sur les dépenses : rapport à la commission des comptes de la sécurité sociale d'octobre 2026. Mesures nouvelles sur les recettes : rapport à la commission des comptes de la sécurité sociale d'octobre 2026 et annexe 3 au PLFSS.
CNRACL : Caisse nationale de retraite des agents des collectivités locales. Ondam : Objectif national de dépenses d'assurance maladie. RGDU : réduction générale dégressive unique.
Source : Commission des affaires sociales du Sénat, d'après les sources indiquées
(1) Un effort structurel important mais une réduction du déficit quasiment nulle, du fait de recettes peu dynamiques
La décomposition ci-avant permet de mettre en évidence le caractère paradoxal de la quasi-stabilité du déficit en 2026. D'une part, l'effort structurel serait historiquement élevé, à 12,7 milliards d'euros. D'autre part, cet effort serait quasiment annulé par des transferts nets de recettes à l'État (3 milliards d'euros), l'augmentation du déficit conjoncturel (2,2 milliards d'euros) et, surtout, le fait que les recettes tendent spontanément à augmenter moins vite que le PIB (7,7 milliards d'euros).
Le faible dynamisme spontané des recettes en 2026, qui n'est pas spécifique à celles de la sécurité sociale18(*), s'explique en particulier par celui des cotisations. En effet, la composition de la croissance et la dégradation du marché du travail ont eu pour effet de susciter une croissance de la masse salariale inférieure à celle de l'activité (1,6 % contre 2,0 %).
(2) Un effort structurel reposant en quasi-totalité sur les recettes
Ce graphique permet également de mettre en évidence le fait que la quasi-totalité de l'effort structurel reposerait sur les recettes. En effet, les modifications apportées au PLFSS pour 2026 par l'Assemblée nationale se sont traduites par la quasi-disparition des mesures relatives aux dépenses19(*).
Par ailleurs, sur les 12,5 milliards d'euros de mesures d'augmentation des recettes, 3,7 milliards d'euros correspondraient à des transferts nets depuis l'État. En particulier, l'article 43 de la LFSS pour 2026, inséré par l'Assemblée nationale à l'initiative du rapporteur général de sa commission des affaires sociales, prévoit la compensation de diverses niches sociales, dont la part salariale du dispositif en faveur des heures supplémentaires, pour un montant global de 2,4 milliards d'euros.
Le solde structurel et l'effort structurel
Le solde structurel
Le solde public structurel se définit comme ce que serait le solde des administrations publiques (APU) si le PIB était égal à son niveau potentiel, en supposant que les recettes rapportées au PIB tendent spontanément à rester stables (on dit que leur « élasticité » au PIB est égale à 1).
En pratique, le PIB est habituellement au-dessus ou en dessous de son niveau potentiel. Cet écart, dit « écart de production » (ou output gap), a pour effet de modifier le ratio dépenses/PIB. Comme on suppose que les recettes rapportées au PIB tendent spontanément à rester stables, cet écart du ratio dépenses/PIB correspond au solde dit conjoncturel, dépendant des fluctuations de l'activité économique. La différence entre le solde total et le solde conjoncturel est le solde structurel.
Au niveau de l'ensemble des administrations publiques, comme les dépenses sont de près de 60 points de PIB, le solde conjoncturel est égal à l'écart de production multiplié par environ 0,6.
Dans le cas des administrations de sécurité sociale, qui correspondent à environ la moitié des dépenses publiques, le solde conjoncturel est égal à l'écart de production multiplié par environ 0,3 ; le coefficient est d'environ 0,2 pour la sécurité sociale.
L'estimation du solde structurel dépend donc fortement de l'estimation de l'écart de production.
Par exemple, dans le cas de l'année 2025, selon le rapport économique, social et financier (Resf) annexé au PLF pour 2027, le PIB était supérieur de 0,2 point à son niveau potentiel, alors que selon les prévisions économiques de mai 2026 de la Commission européenne, il était inférieur de 0,6 point à son potentiel. Il en résulte, pour 2025, un déficit structurel des administrations publiques estimé à 5,2 points de PIB par le Resf et à 4,7 points de PIB par la Commission européenne (pour un déficit effectif de 5,1 points de PIB)20(*).
L'effort structurel
L'effort structurel est une notion introduite par le ministère du budget au sujet du projet de loi de finances pour 2004. Il s'agit de l'évolution du solde structurel, corrigée de l'évolution spontanée du ratio recettes/PIB (découlant des fluctuations spontanées de l'élasticité des recettes au PIB).
Concrètement, il se définit comme la somme (en points de PIB) de la diminution du ratio dépenses/PIB potentiel et des mesures nouvelles sur les recettes.
b) Un déficit 2026 revu à la hausse de 2,4 milliards d'euros
Le déficit serait de 21,8 milliards d'euros en 2026, ce qui représente un dérapage de 2,4 milliards d'euros par rapport à la prévision de la LFSS pour 2026 (19,4 milliards d'euros).
Cette révision est principalement liée à de moindres recettes (- 3,5 milliards d'euros), en lien avec la dégradation des perspectives macroéconomiques.
Les dépenses seraient inférieures de 1,1 milliard d'euros à la prévision.
Ce montant correspond exactement à la révision à la baisse de 1,1 milliard d'euros de l'Ondam, sous l'effet de mesures réglementaires prises en 2026 (hausse des plafonds des participations forfaitaires et franchises de 50 euros à 70 euros, pour 0,3 milliard d'euros, et annulation des crédits mis en réserve hors coefficient prudentiel, pour 0,6 milliard d'euros). Ainsi, l'Ondam augmenterait de 2,8 %, contre 3,1 % selon la LFSS pour 2026.
Recettes et dépenses de la sécurité sociale en 2026
(en milliards d'euros)
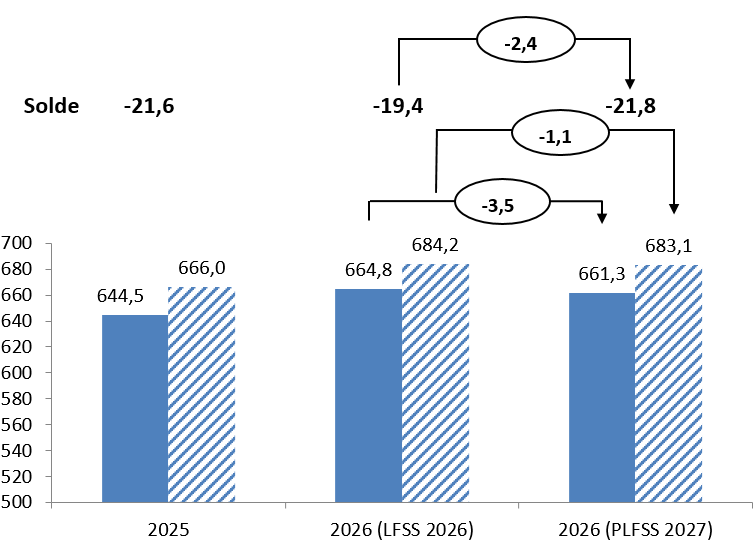
Les bâtons pleins correspondent aux recettes, les bâtons hachurés aux dépenses.
Source : Commission des affaires sociales du Sénat
2. Selon le PLFSS, une réduction du déficit « historique » de 9,1 milliards d'euros en 2027
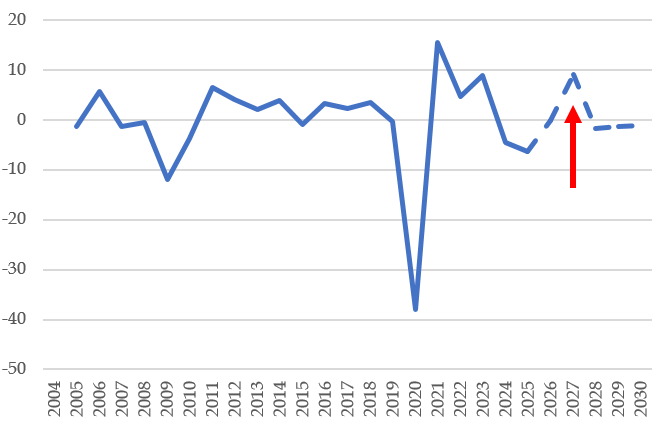
En 2027, le déficit connaîtrait une réduction particulièrement importante, de 9,1 milliards d'euros.
Au cours du dernier quart de siècle, une telle réduction n'a été dépassée qu'en 2021 (15,4 milliards d'euros), année marquée par l'amélioration « automatique » résultant de la sortie de la récession historique de 2020. En 2023, si la réduction du déficit n'a été que légèrement inférieure, à 8,9 milliards d'euros, elle était elle aussi essentiellement « automatique »21(*).
Évolution du solde de la sécurité sociale par rapport à l'année précédente
(en milliards d'euros)
Source : Données d'exécution, PLFSS pour 2027
* 17 Les notions de solde structurel et d'effort structurel sont explicitées par l'encadré à la suite du graphique.
* 18 Au total, selon le rapport économique, social et financier annexé au projet de loi de finances pour 2027, l'élasticité des prélèvements obligatoires au PIB en valeur serait de seulement 0,7 (ratio entre une croissance spontanée des prélèvements obligatoires de 1,5 % et une croissance de l'activité de 2 %). Parmi les autres recettes peu dynamiques, on peut mentionner, notamment, l'accise sur les carburants (en net recul), l'impôt sur le revenu et l'impôt sur les sociétés.
* 19 Le gel des prestations, correspondant à un gain de 2,5 milliards d'euros selon le texte initial, a été totalement abandonné. Par ailleurs, les économies nettes sur l'Ondam, de 6 milliards d'euros selon le texte initial, ont été ramenées à moins de 2 milliards d'euros.
* 20 Selon les hypothèses du Resf, le solde conjoncturel de l'ensemble des administrations publiques est d'environ 0,6×écart de production de 0,20,1 point de PIB, donc le solde structurel est d'environ -5,1-0,1=-5,2 points de PIB. Selon les hypothèses de la Commission européenne, le solde conjoncturel de l'ensemble des administrations publiques est d'environ 0,6×écart de production de -0,6-0,4 point de PIB, donc le solde structurel est d'environ -5,1+0,4=-4,7 points de PIB.
* 21 L'amélioration constatée en 2023 provenait majoritairement de la quasi-disparition des dépenses liées à la crise sanitaire et du contrecoup de l'anticipation de la revalorisation de certaines prestations au 1er juillet 2022.