







B. UN EFFORT PRÉVISIONNEL SUR LES DÉPENSES À RELATIVISER
Chiffrage des mesures
Les chiffrages détaillés des mesures figurant dans les annexes au PLFSS (annexe 3) et au PLF (rapport économique, social et financier, ou Resf) sont synthétisés en annexe au présent rapport.
1. Un PLFSS qui annonce des mesures de 15 milliards d'euros, dont les deux tiers sur les dépenses
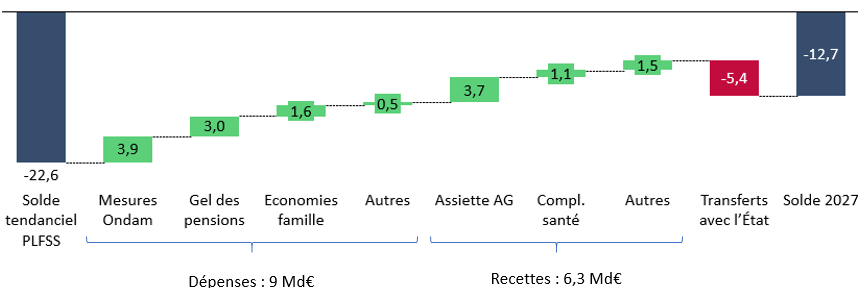
Si l'on s'en tient au seul PLFSS (y compris les mesures réglementaires associées), les mesures sont de plus de 15 milliards d'euros, dont près des deux tiers sur les dépenses, comme le montre le graphique ci-après.
Le présent PLFSS et les mesures réglementaires associées
(en milliards d'euros)
AG : allégements généraux.
|
Montant |
Base juridique |
|
|
Solde tendanciel après mesures réglementaires de juin-septembre 2026 |
- 22,6 |
|
|
Économies nettes sur l'Ondam |
3,9 |
En quasi-totalité réglementaire |
|
Gel des pensions supérieures à 1 260 euros |
3,0 |
Art. 35 PLFSS |
|
Économies sur la branche famille |
1,6 |
Réglementaire |
|
Autres mesures dépenses |
0,5 |
- |
|
Élargissement des rémunérations prises en compte pour le calcul des allégements généraux |
3,7 |
Art. 7 PLFSS |
|
Reconduction de la contribution exceptionnelle des complémentaires santé |
1,1 |
Art. 12 PLFSS |
|
Autres mesures recettes |
1,5 |
- |
|
Transferts avec l'État |
- 5,4 |
Art. 49 PLF |
|
Solde 2027 |
- 12,7 |
Source : Commission des affaires sociales du Sénat, d'après l'annexe 3 au PLFSS pour 2027
a) En matière de dépenses, des mesures sur l'Ondam complétées par des mesures sur les retraites et la branche famille
(1) Des économies sur l'Ondam un peu plus élevées que d'habitude
Les économies nettes sur l'Ondam, de 3,9 milliards d'euros, résultent de mesures coûteuses de 1,2 milliard d'euros, compensées par des économies de 5,1 milliards d'euros.
Ces 5,1 milliards d'euros sont légèrement supérieurs aux mesures habituellement inscrites en LFSS, d'environ 4 milliards d'euros en moyenne, et qui ont pour objet d'éviter que l'Ondam augmente plus rapidement que le PIB, ce qui ne serait pas soutenable.
Ils correspondent aux mesures du tableau ci-après.
Les mesures d'économie sur l'Ondam
(en milliards d'euros)
|
Montant |
|
|
Produits de santé |
2,1 |
|
Baisses de prix des médicaments |
1,3 |
|
Baisses de prix des dispositifs médicaux |
0,2 |
|
Mesures permettant de maîtriser le volume des produits de santé et instauration d'un dispositif de macro-régulation des dépenses de dispositifs médicaux |
0,3 |
|
Augmentation du rendement de la contribution supplémentaire définie à l'article L. 245-6 pour les médicaments |
0,1 |
|
Nouvelle contribution sur les flux financiers entre les groupements des pharmacies d'officines et les laboratoires pharmaceutiques |
0,1 |
|
Indemnités journalières d'assurance maladie |
1,0 |
|
Taux de remboursement et transferts vers les assurances maladie complémentaires |
0,7 |
|
Transfert de charges vers les assurances maladie complémentaires sur le secteur hospitalier |
0,5 |
|
Baisse du taux de prise en charge relative aux cures thermales |
0,2 |
|
Efficience des établissements sanitaires et médico-sociaux |
0,9 |
|
Gains d'efficience attendus des établissements de santé |
0,7 |
|
Efforts d'efficience demandés au secteur médico-social |
0,2 |
|
Diverses mesures de renforcement de la pertinence des dépenses d'assurance maladie et de régulation tarifaire au titre des dépenses des professionnels de santé libéraux |
0,3 |
|
Dotations au FMIS et au Fiss |
0,2 |
|
Total |
5,1 |
Fiss : Fonds pour l'innovation du système de santé. FMIS : Fonds de modernisation et d'investissement en santé.
Source : Direction de la sécurité sociale
(2) Le gel des pensions de retraite, une mesure arithmétiquement inévitable
Compte tenu des montants respectifs des dépenses des différentes branches, et de la grande difficulté à réaliser des économies supérieures sur les dépenses de santé, la commission considère qu'il est inévitable d'agir sur le montant des pensions de retraite.
Le volet « dépenses » de la réforme des retraites de 2023 aurait dû contribuer à la réduction du déficit pour 0,7 milliard d'euros en 2027 (son rendement passant de 1,4 milliard d'euros en 2026 à 2,1 milliards d'euros en 2027). Toutefois, l'article 105 de la LFSS pour 2026 a suspendu cette réforme, dont le rendement supplémentaire sera donc nul en 2027.
En prenant également en compte les recettes, la suspension de la réforme des retraites doit dégrader en 2027 le solde de la sécurité sociale de 1,2 milliard d'euros. Pour l'ensemble du système de retraite, la dégradation du solde serait de 1,9 milliard d'euros.
Coût en 2027 de la suspension de la réforme des retraites de 2023
(en milliards d'euros)
|
Montant |
|
|
Sécurité sociale |
1,2 |
|
État |
0,1 |
|
Régimes complémentaires |
0,7 |
|
Totalité du système de retraite |
1,9 |
Source : Direction de la sécurité sociale, réponse au rapporteur général
Le PLFSS propose (dans son article 35) un gel des pensions de retraite, mesure dont le Sénat avait approuvé le principe lors de la discussion du PLFSS pour 2026. Le gel ne pourrait concerner que les pensions supérieures à 1 260 euros. En supposant un gel total au-dessus de ce seuil, le rendement attendu de la mesure est de 3 milliards d'euros sur le périmètre de la sécurité sociale (4,1 milliards d'euros au total).
(3) Des économies de 1,6 milliard d'euros pour la branche famille
Afin d'aller plus loin en matière de maîtrise de la dépense, le PLFSS prévoit des économies de 1,6 milliard d'euros sur la branche famille.
(a) Le constat ralentissement des dépenses du Fnas
Le PLFSS suppose un ralentissement des dépenses du Fonds national d'action sociale (Fnas), suscitant une économie de 0,5 milliard d'euros par rapport au tendanciel.
Lors de son audition par la commission le 28 octobre 2026, Constance Bensussan, directrice générale de la Cnaf, a confirmé que, comme suggéré par l'annexe 3 au PLFSS22(*), il s'agissait non d'une véritable mesure, mais de la correction de la surestimation des dépenses du Fnas dans le tendanciel, venant de la difficulté à créer des places en crèche.
(b) Le gel des prestations familiales par voie réglementaire, une mesure à la légalité incertaine
Il est en outre prévu de geler les prestations familiales par voie réglementaire, pour une économie de 0,5 milliard d'euros.
• Contourner l'obligation législative d'indexer les prestations sur l'inflation
Selon le dossier de presse du PLF et du PLFSS, « le montant de la base de calcul des prestations familiales sera (...) révisé au 1er avril prochain, afin que le montant de l'ensemble des prestations reste stable par rapport à 2026 après application de la revalorisation légale ».
Cette procédure atypique a pour objet de permettre au Gouvernement de contourner les dispositions législatives du code la sécurité sociale, qui prévoient que les prestations familiales sont indexées sur l'inflation23(*), de même que leurs plafonds de ressources24(*).
Les montants des différentes prestations sont définis au niveau réglementaire sous la forme d'un pourcentage de la base mensuelle de calcul des allocations familiales (BMAF), prévue par l'article L. 551-1 du code de la sécurité sociale, et elle-même indexée sur l'inflation25(*).
Il s'agirait, pour le Gouvernement, de modifier par voie réglementaire ces différents pourcentages.
• Un gel qui ne pose pas de problème de principe à la commission
La commission considère que la politique familiale revêt une importance essentielle, en particulier dans le contexte actuel de ralentissement démographique.
Toutefois, l'urgence immédiate est de réduire le déficit, ce qui implique de mettre la branche famille à contribution. Aussi, lors de la discussion du PLFSS pour 2026, la commission ne s'est pas opposée au gel des prestations familiales et de leurs plafonds de ressources, que le Gouvernement tentait alors de faire passer par voie législative (cf. encadré).
La tentative de gel des prestations familiales et
de leurs plafonds
de ressources par le PLFSS pour 2026
L'article 44 du PLFSS pour 2026 prévoyait non seulement de geler les pensions de retraite, mais aussi de geler d'autres prestations, comme les prestations familiales (devant être revalorisées au 1er avril), dont par ailleurs les plafonds de ressources n'auraient pas été revalorisés (au 1er janvier).
Les économies pour la branche famille étaient évaluées à 0,3 milliard d'euros par an.
Cet article a été supprimé par l'Assemblée nationale en première lecture.
Le Sénat l'a rétabli avec modifications26(*), sans remettre en cause le gel des prestations familiales et de leurs plafonds de ressources.
Il a été définitivement supprimé par l'Assemblée nationale en nouvelle lecture.
• Un projet de gel des prestations familiales juridiquement fragile
On peut s'interroger sur la légalité du mécanisme juridique envisagé.
Certes, le pouvoir réglementaire peut tout à fait décider de modifier le montant d'une prestation donnée en réduisant le pourcentage, de nature réglementaire, de la BMAF, utilisé pour le définir.
Toutefois, dans le cas présent il s'agirait de réduire l'ensemble de ces pourcentages, dans le dessein explicite de contourner l'obligation législative d'indexer les prestations sur l'inflation.
Ce procédé pose un problème de principe. Par ailleurs, la solidité des futurs textes réglementaires en cas de recours contentieux ne paraît pas assurée.
(c) Une réforme de l'allocation de rentrée scolaire encore virtuelle
Enfin, il est prévu une « réduction de 0,6 milliard de la dépense au titre de l'allocation de rentrée scolaire »27(*).
L'ARS coûtant environ 2 milliards d'euros par an, il s'agirait d'une baisse d'environ un tiers.
Pour mémoire, l'ARS est versée, sous conditions de ressources, pour chaque enfant âgé de 6 à 18 ans, qu'il soit écolier, étudiant ou apprenti. Son montant est autour de 450 euros par enfant28(*).
Les principales caractéristiques de l'ARS sont fixées à l'article L. 543-1 du code de la sécurité sociale.
Selon les indications transmises au rapporteur général, les modalités de cette réduction ne sont pas encore définies.
b) En matière de recettes, une réduction massive des allégements généraux
(1) Le gel du Smic pris en compte pour le calcul des allégements généraux (par voie réglementaire) majore les recettes de 4,2 milliards d'euros en 2027
Le gel par voie réglementaire du Smic pris en compte pour le calcul des allégements généraux de cotisations patronales à celui du 1er janvier 2026 aura pour effet, sur le périmètre de la sécurité sociale, de réduire ces allégements de 2,1 milliards d'euros en 2026 et, du fait du passage en année pleine et de la légère revalorisation du Smic au 1er janvier 2027 prévue lors du de l'élaboration du PLFSS, 4,2 milliards d'euros en 2027 (5,6 milliards d'euros pour l'ensemble des administrations de sécurité sociale29(*)).
Bien que sa rédaction semble ne concerner que l'année 202630(*), le Gouvernement considère que le décret n° 2026-509 du 12 juin 2026, qui effectue ce gel, ne s'applique pas à cette seule année, mais présente un caractère pérenne.
(2) L'article 7 du PLFSS réduit les allégements généraux de 3,7 milliards d'euros supplémentaires
L'article 7 du PLFSS réduit les allégements généraux de 3,7 milliards d'euros supplémentaires, en incluant dans les rémunérations prises en compte pour leur calcul les sommes versées par l'employeur au titre du partage de la valeur et de l'épargne salariale.
Cette mesure est présentée en détail dans le commentaire de l'article 7 figurant dans le tome 2 du présent rapport.
(3) La pérennisation de la contribution exceptionnelle des complémentaires santé par l'article 12 du PLFSS (1,1 milliard d'euros)
Parmi les principales mesures relatives aux recettes, on peut également mentionner la reconduction, par l'article 12 du PLFSS, de la contribution exceptionnelle des complémentaires santé.
Cette contribution a été instaurée par l'article 13 de la LFSS pour 2026, pour un rendement attendu de 1,1 milliard d'euros31(*).
Le rendement attendu de sa prorogation en 2027 serait également de 1,1 milliard d'euros.
La commission propose de supprimer cet article et de prévoir le transfert aux complémentaires santé de charges pour un montant équivalent (cf. infra).
2. À l'été 2026, des mesures de 6 milliards d'euros reposant aux deux tiers sur les recettes
Il faut toutefois également prendre en compte les mesures réglementaires prises à l'été 2026, de plus de 6 milliards d'euros.
Le Gouvernement les a prises de manière anticipée pour bénéficier d'un rendement dès 2026, mais aussi, peut-on supposer, pour éviter que leur association au PLFSS complique leur adoption.
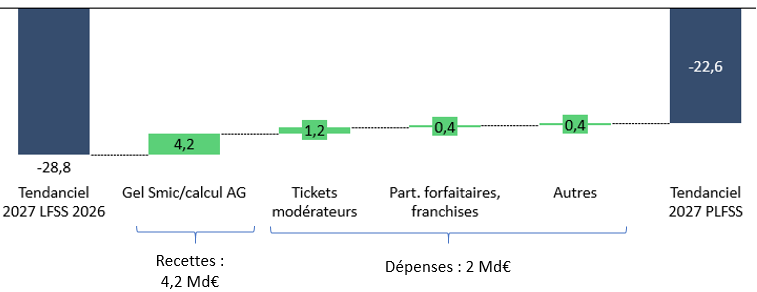
On calcule que sans elles, le déficit tendanciel pour 2027 serait de près de 29 milliards d'euros, au lieu de 22,6 milliards d'euros.
Elles reposent pour les deux tiers sur les recettes, conformément au graphique et au tableau ci-après.
Effet sur le solde 2027 de la
sécurité sociale des mesures réglementaires
de
juin-septembre 2026
(en milliards d'euros)
AG : allégements généraux.
Lecture : Si l'on soustrait au tendanciel 2027 indiqué par le PLFSS les mesures prises en juin-septembre 2026, ce tendanciel correspond à un déficit accru de 6,2 milliards d'euros.
|
Montant |
Base juridique |
Source |
|
|
Solde tendanciel 2027 avant mesures réglementaires de juin-septembre 2026 |
- 28,8 |
Calcul commission |
|
|
Gel du Smic pour le calcul des allégements généraux |
4,2 |
Décret n° 2026-509 |
CCSS : 2,1 Md€ en 2026 Resf (APU) : MN de 2,8 Md€ en 2026 puis 2,8 Md€ en 2027 |
|
Tickets modérateurs |
1,2 |
Décrets n° 2026-809, 2026-810, 2026-811 et 2026-812 du 21 août 2026 |
Cour des comptes** |
|
Participations forfaitaires et franchises |
0,4 |
Décret n° 2026-858 |
|
|
Plafond des IJ AT-MP abaissé à 1,8 Smic |
0,2 |
Décret n° 2026-909 |
|
|
Exclusion des ALD non exonérantes de la prise en charge des transports sanitaires |
0,1 |
Décret n° 2026-812 |
|
|
Durée des IJ des ALD non exonérante limitée à 12 mois |
0,1 |
Décret n° 2026-866 |
|
|
Solde tendanciel après mesures réglementaires de juin-septembre 2026 |
- 22,6 |
ALD : affections de longue durée. APU : administrations publiques. AT-MP : accidents du travail et maladies professionnelles. CCSS : rapport à la commission des comptes de la sécurité sociale d'octobre 2026. IJ : indemnités journalières. Ondam : objectif national de dépenses d'assurance maladie. PLF : projet de loi de finances. Resf : rapport économique, social et financier annexé au projet de loi de finances.
* Bien que la rédaction soit ambiguë, le Gouvernement considère que le décret n° 2026-509 du 12 juin 2026, qui gèle le Smic pris en compte à celui du 1er janvier 2026, ne s'applique pas à la seule année 2026, mais est pérenne (cf. commentaire de l'article 7 du PLFSS dans le tome 2 du présent rapport).
** La situation financière de la sécurité sociale - un redressement impératif en 2027, octobre 2026.
Source : Commission des affaires sociales du Sénat, d'après les sources indiquées
La principale mesure sur les recettes prise sur la période est le gel au 1er janvier 2026 du Smic pris en compte pour le calcul des allégement généraux de cotisations patronales. En l'absence de ce gel, les allégements généraux seraient en 2027 supérieurs de 4,2 milliards d'euros sur le périmètre de la sécurité sociale (et 5,6 milliards d'euros pour l'ensemble des administrations de sécurité sociale).
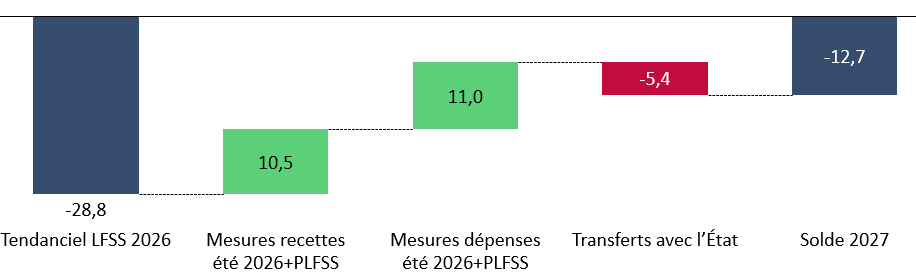
3. En prenant en compte à la fois les mesures de l'été 2026 et du PLFSS, les mesures sont également réparties entre recettes et dépenses
Si l'on prend en compte les décrets de l'été 2026, les mesures apparaissent à peu près également réparties entre recettes et dépenses, conformément au graphique ci-après.
Répartition des mesures entre recettes et dépenses, en prenant en compte les mesures du PLFSS et les mesures réglementaires de juin-septembre 2026
(en milliards d'euros)
Source : Commission des affaires sociales du Sénat, d'après les sources indiquées supra
4. Si l'on retient une approche en termes d'effort structurel, l'effort prévu pour 2027 repose pour les deux tiers sur les recettes
Comme indiqué supra, la simple comparaison des mesures sur les recettes et sur les dépenses ne permet pas véritablement de déterminer si l'effort porte principalement sur les recettes ou les dépenses. En effet, une partie des économies sur les dépenses ne sert pas à réduire le déficit rapporté au PIB, mais à éviter que la croissance de ces dépenses soit supérieure à la croissance de long terme de l'économie, ce qui augmenterait ce déficit et ne serait pas soutenable.
Aussi, la commission a réalisé une décomposition indicative du passage du solde prévisionnel de la sécurité sociale pour 2026 à son solde prévisionnel pour 2027, selon la méthodologie « économique », reposant sur la notion d'effort structurel, indiquée supra.
Selon cette approche, l'effort proposé pour 2027 reposerait pour un tiers sur les dépenses (environ 5 milliards d'euros) et pour les deux tiers sur les recettes (environ 10 milliards d'euros).
Décomposition
« économique » indicative de l'évolution du
solde
de la sécurité sociale entre 2026 et 2027
(en milliards d'euros)
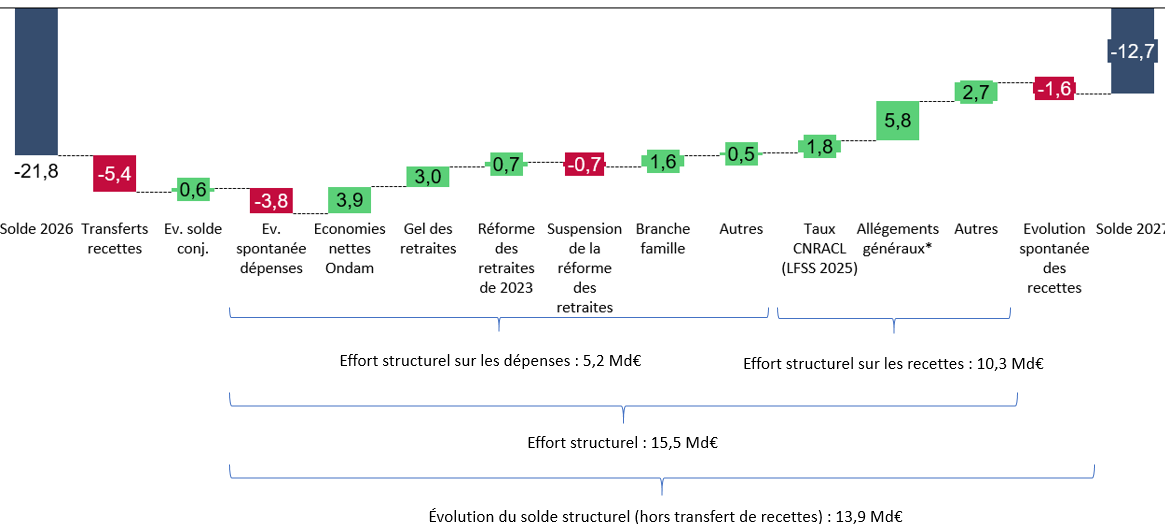
Lecture : Un montant positif (bâtons verts) correspond à une amélioration du solde, un montant négatif (bâtons rouges) à une dégradation du solde.
En 2027, l'écart de l'évolution spontanée des dépenses par rapport à celle du PIB potentiel dégraderait le solde de 3,8 milliards d'euros.
Les mesures sont présentées en « mesures nouvelles », c'est-à-dire, dans le cas de mesures mises en oeuvre sur plusieurs années, en prenant seulement en compte l'évolution par rapport à l'année précédente. Les montants peuvent donc différer de ceux de l'annexe 3 du PLFSS (qui par ailleurs ne prend pas en compte certaines mesures, qu'elle inclut dans le tendanciel, comme la prorogation à 2027 du gel du Smic pris en compte pour le calcul de la RGDU, bien que le décret du 12 juin 2026 effectuant ce gel soit ambigu sur son application au-delà de 2026).
* Intégration de divers compléments de salaire dans le calcul de la RGDU par l'article 7 du PLFSS (3,7 Md€) et prorogation en 2027 du gel du Smic pris en compte pour le calcul de la RGDU (2,1 Md€).
|
|
2025 |
2026 |
2027 |
|
Solde conjoncturel (niveau) |
- 4,0 |
- 6,2 |
- 5,6 |
|
Solde structurel (niveau) |
- 17,6 |
- 15,6 |
- 7,1 |
|
Solde effectif (niveau) |
- 21,6 |
- 21,8 |
- 12,7 |
|
|
|
|
|
|
Évolution du solde effectif |
- 6,3 |
- 0,2 |
9,1 |
|
A. Évolution du solde conjoncturel |
- 2,1 |
- 2,2 |
0,6 |
|
B. Évolution du solde structurel (y. c. transferts de recettes) |
- 4,2 |
2,0 |
8,5 |
|
dont : |
|
|
|
|
B1. Transferts de recettes |
- 0,2 |
- 3,0 |
- 5,4 |
|
B2. Effort structurel |
- 1,4 |
12,7 |
15,5 |
|
B.2.1. Effort structurel sur les dépenses |
- 8,4 |
0,2 |
5,2 |
|
dont : |
|
|
|
|
Écart de l'évolution spontanée des dépenses par rapport à celle du PIB |
- 14,2 |
- 2,1 |
- 3,8 |
|
Économies Ondam (MN) |
5,1 |
5,3 |
5,1 |
|
Mesures coûteuses Ondam (MN) |
ND |
- 3,5 |
- 1,2 |
|
Gel des retraites |
0,0 |
0,0 |
3,0 |
|
Réforme des retraites de 2023 |
0,7 |
0,6 |
0,7 |
|
Suspension de la réforme des retraites (LFSS pour 2026) |
0,0 |
- 0,1 |
- 0,7 |
|
Branche famille* |
0,0 |
0,0 |
1,6 |
|
Autres |
0,0 |
0,0 |
0,5 |
|
B.2.2. Effort structurel sur les recettes |
7,0 |
12,5 |
10,3 |
|
dont : |
|
|
|
|
Allégements généraux |
2,0 |
6,2** |
5,8*** |
|
Augmentation du taux de cotisation CNRACL (LFSS pour 2025) |
1,8 |
1,8 |
1,8 |
|
Taxe exceptionnelle sur les complémentaires |
0,0 |
1,1 |
0,0 |
|
Autres |
3,2 |
3,4 |
2,7 |
|
B3. Différence entre l'évolution spontanée des recettes et celle du PIB potentiel |
- 2,6 |
- 7,7 |
- 1,6 |
|
Evolution du solde structurel hors transferts de recettes (B2+B3) |
- 4,0 |
5,0 |
13,9 |
|
Total des mesures sur les recettes (B1+B.2.2) |
6,8 |
9,5 |
4,9 |
|
|
|
|
|
|
Pour mémoire : |
|
|
|
|
Réforme des retraites de 2023 (dépenses seules) (niveau) |
0,8 |
1,4 |
2,1 |
|
Suspension de la réforme des retraites de 2023 (dépenses seules) (niveau) |
0,0 |
- 0,1 |
- 0,8 |
|
Cotisation exceptionnelle sur les complémentaires (niveau) |
0,0 |
1,1 |
1,1 |
* Gel des prestations familiales (0,5 Md€), ralentissement des dépenses du Fonds national d'action sociale (Fnas) (0,5 Md€), réduction de 0,6 Md€ de la dépense au titre de l'allocation de rentrée scolaire (ARS).
** Selon le Gouvernement, le passage à la RGDU au 1er janvier 2026 n'a pas modifié le montant des allégements généraux. En revanche, la répartition de son coût entre la sécurité sociale d'une part, l'Unédic et l'Agirc-Arrco d'autre part, a été modifiée. Le montant de 6,2 Md€ traduit ce phénomène pour la sécurité sociale. Il a été compensé par une réduction de la TVA affectée à la sécurité sociale (englobée dans les transferts nets de recettes de 3 Md€, comprenant également des augmentations de ressources affectées).
*** Intégration de divers compléments de salaire dans le calcul de la RGDU par l'article 7 du PLFSS (3,7 Md€) et prorogation en 2027 du gel du Smic pris en compte pour le calcul de la RGDU (2,1 Md€).
Solde effectif : PLFSS pour 2027. Soldes conjoncturel et structurel calculés par la commission des affaires sociales d'après les estimations du PIB potentiel de la Commission européenne (mai 2026). Économies nettes Ondam : économies de 5,1 Md€ et mesures coûteuses de 1,2 Md€ (annexe 5 du PLFSS). Impact de la réforme des retraites sur les dépenses : rapport à la commission des comptes de la sécurité sociale d'octobre 2026. Mesures nouvelles sur les recettes : rapport à la commission des comptes de la sécurité sociale d'octobre 2026 et PLFSS pour 2027 (annexe 3).
CNRACL : Caisse nationale de retraite des agents des collectivités locales. RGDU : réduction générale dégressive unique.
Source : Commission des affaires sociales du Sénat, d'après les sources indiquées
* 22 L'annexe 3 indique qu'« au vu de l'importance de la sous-exécution prévisionnelle pour 2026 et de la poursuite probable de cette tendance, il est retenu l'hypothèse d'une stabilité des dépenses du Fnas en 2027 ».
* 23 Article L. 161-25 du code de la sécurité sociale : « La revalorisation annuelle des montants de prestations dont les dispositions renvoient au présent article est effectuée sur la base d'un coefficient égal à l'évolution de la moyenne annuelle des prix à la consommation, hors tabac, calculée sur les douze derniers indices mensuels de ces prix publiés par l'Institut national de la statistique et des études économiques l'avant-dernier mois qui précède la date de revalorisation des prestations concernées. »
* 24 L. 521-1, L. 522-2, L. 522-3, L. 531-2, L. 531-3, L. 543-1, L. 545-1, L. 755-16 et L. 755-16-1 du code de la sécurité sociale.
* 25 « Le montant des prestations familiales, à l'exception du complément de libre choix du mode de garde prévu à l'article L. 531-5 et de l'allocation journalière de présence parentale prévue à l'article L. 544-1, est déterminé d'après des bases mensuelles de calcul revalorisées au 1er avril de chaque année par application du coefficient mentionné à l'article L. 161-25. »
* 26 En excluant du gel les retraites inférieures à 1 400 euros et l'allocation pour adulte handicapé (AAH).
* 27 Source : annexe A au PLFSS.
* 28 Montants en 2026 : 6-10 ans : 426,87 euros ; 11-14 ans : 450,41 euros ; 15-18 ans : 466,02 euros.
* 29 C'est-à-dire en incluant l'Unédic et les régimes complémentaires de retraite.
* 30 L'article 2 du décret est ainsi rédigé : « Les dispositions du présent décret entrent en vigueur le lendemain de sa publication au Journal officiel et s'appliquent au calcul de la réduction prévue à l'article L. 241-13 du code de la sécurité sociale au titre de l'année 2026. » Par ailleurs, l'objet figurant au début du décret est ainsi rédigé : « Objet : le présent décret fixe pour 2026 la valeur du Smic à retenir pour l'appréciation de l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. »
* 31 Source : rapport à la commission des comptes de la sécurité sociale d'octobre 2026.