







C. DES PRÉVISIONS QUI RESTENT SOUMISES À D'IMPORTANTS ALÉAS
1. La prévision de croissance de 1 % pour 2027 paraît hors de portée
Une première faiblesse du PLFSS est qu'il repose sur une prévision de croissance de 1 % en 2027 qui semble hors de portée.
Dans son avis du 25 septembre 2026 sur le PLF et le PLFSS pour 2027, la Haut Conseil des finances publiques jugeait la prévision de croissance pour 2027 « optimiste »32(*). En effet, elle était légèrement au-dessus du consensus des conjoncturistes, qui par ailleurs ne reposait pas sur l'hypothèse d'un ajustement budgétaire aussi important.
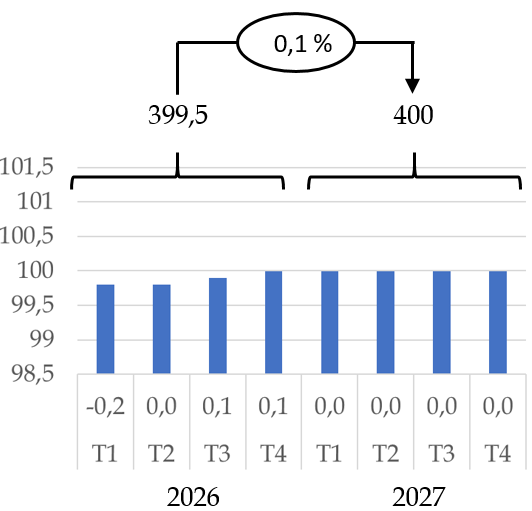
Au-delà des inévitables incertitudes et divergences d'analyse sur la situation économique, il résulte du profil de la croissance de 2026 qu'une croissance de 1 % en 2027 semble peu vraisemblable, pour des raisons essentiellement arithmétiques. En effet, il découle des prévisions de l'Insee de septembre 202633(*) que l'acquis de croissance en 2027, c'est-à-dire la croissance en 2027 si l'activité économique de chaque trimestre de 2027 correspondait à celle du dernier trimestre de 2026, serait de seulement 0,1 %. Pour approcher une croissance de 1 %, il faudrait une croissance trimestrielle de 0,3 %, soit 1,2 % en rythme annualisé, peu cohérente avec le contexte national et international (cf. graphique).
Selon les estimations publiées par l'Insee le 30 octobre 2026, la croissance du PIB aurait été de - 0,1 % (et non 0,1 %) au troisième trimestre 202634(*), ce qui fait encore s'éloigner la perspective d'une croissance de 1 % en 202735(*).
Croissance 2027 en moyenne annuelle
résultant de différents scénarios
de croissance
trimestrielle
(niveau de PIB :
2025 T4 = 100 ;
croissance en %)
|
Croissance trimestrielle nulle en 2027 (« acquis de croissance » 2027) |
Croissance trimestrielle de 0,3 % en 2027 |
 |
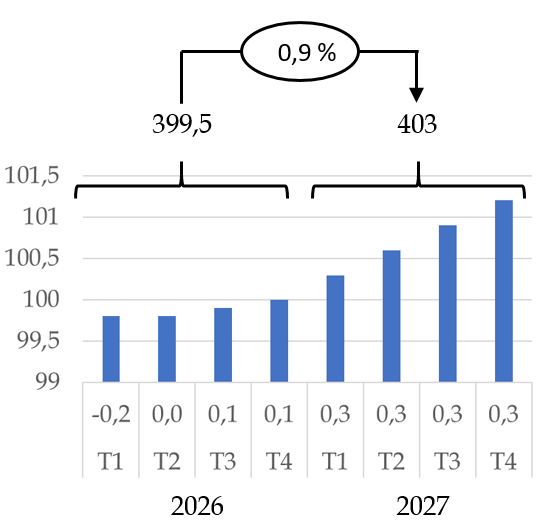 |
Lecture : Selon la note de conjoncture de l'Insee de septembre 2026, la croissance par rapport au trimestre précédent serait en 2026 de - 0,2 % au premier trimestre, 0,0 % au deuxième trimestre, 0,1 % au troisième trimestre et 0,1 % au quatrième trimestre. Si on suppose (graphique de gauche) que la croissance de trimestre à trimestre est nulle en 2027 (ce qui correspond à la notion d'acquis de croissance), en retenant comme base 100 le PIB du dernier trimestre 2025 le PIB 2026 est de 399,5 et le PIB 2027 de 400, ce qui correspond à une croissance du PIB en 2027 de 0,1 % en moyenne annuelle. De manière analogue, si on suppose (graphique de droite) que la croissance de trimestre à trimestre est de 0,3 % en 2027, la croissance du PIB est en 2027 de 0,9 % en moyenne annuelle.
Source : Calculs de la commission des affaires sociales du Sénat, d'après Insee, Vigilance orange sur la croissance, note de conjoncture, 10 septembre 2026
2. Même si le PLFSS était adopté en l'état, des mesures d'amélioration du solde à confirmer
Le présent PLFSS se caractérise en outre par le fait que même si le PLFSS était adopté en l'état, d'importantes mesures d'amélioration du solde resteraient à confirmer. En effet, certaines mesures réglementaires ou de gestion peuvent sembler techniquement ou politiquement difficiles à prendre.
Bien qu'un tel chiffrage soit nécessairement approximatif, en première analyse, les sommes en jeu pourraient approcher 8 milliards d'euros, conformément au tableau ci-après.
Chiffrage indicatif des principaux aléas relatifs aux mesures d'amélioration du solde (réglementaires ou de gestion) associées au PLFSS
(sur le périmètre de la
sécurité sociale,
en milliards d'euros)
|
Chiffrage PLFSS |
Chiffrage alternatif |
Remarque |
|
|
Prorogation du gel du Smic pris en compte pour le calcul des allégements généraux |
4,2 |
0,0 |
Le Gouvernement considère que, malgré une rédaction qui semble le limiter à la seule année 2026 (cf. supra), le décret du 12 juin 2026 effectuant ce gel pour l'année 2026 est d'application pérenne. Dans le cas du PLFSS 2026, le Gouvernement avait renoncé à une mesure réglementaire de réduction des allégements généraux de 1,4 Md€. |
|
Baisses de prix des médicaments et des dispositifs médicaux |
1,5 |
1,0 |
Audition par la commission du président de la 6e chambre de la Cour des comptes, 21 octobre 2026 : « C'est un montant qui nous paraît très élevé et qu'il nous paraît particulièrement difficile d'atteindre. Il nous semble plutôt probable que le montant soit in fine plus faible que celui prévu. » Comité d'alerte** : « Les montants d'économies projetés au titre des médicaments et des dispositifs médicaux pourraient s'avérer difficiles à réaliser intégralement. Ceux de 2025 l'ont été de manière incomplète. » |
|
Pertinence des produits de santé et de la prescription des dispositifs médicaux |
0,3 |
0,2 |
Comité d'alerte** : « Les économies attendues au titre de la pertinence des produits de santé et de la régulation de la prescription des dispositifs médicaux appellent une interrogation. Les délais d'adaptation du comportement des acteurs du système de santé pourraient contrarier la réalisation du montant attendu d'économies. » |
|
Indemnités journalières d'assurance maladie |
1,0 |
0,0 |
Les partenaires sociaux doivent soumettre d'ici le 19 décembre 2026 des propositions pour réaliser l'économie projetée |
|
Baisse du taux de prise en charge des cures thermales* |
0,2 |
0,0 |
Le Gouvernement a dû renoncer lors de la discussion du PLFSS 2026 à cette mesure, à laquelle s'oppose la commission (cf. infra) |
|
Gel des pensions de retraite supérieures à 1 260 euros |
3,0 |
2,0 |
Cour des comptes, octobre 2026** : « [La] possibilité de revalorisation en cours d'année n'est pas provisionnée dans la prévision de déficit soumise à l'approbation du Parlement. » La commission propose de supprimer cette possibilité (cf. infra). |
|
Gel des prestations familiales |
0,5 |
0,0 |
Fragilité juridique de la voie retenue, purement réglementaire (cf. supra) |
|
Réforme de l'allocation de rentrée scolaire |
0,6 |
0,3 |
Cour des comptes, octobre 2026*** : « Le paramétrage précis de cette dernière mesure doit faire l'objet de concertations à venir. » |
|
Total |
11,3 |
3,4 |
|
|
Écart |
- 7,9 |
||
|
dont : |
|||
|
Recettes |
- 4,2 |
||
|
Dépenses |
- 3,7 |
HAS : Haute Autorité de santé.
* Le Gouvernement prévoit de réaliser 0,7 milliard d'euros de transferts aux complémentaires santé, dont 0,2 milliard pour les cures thermales. Le dossier de presse indique que « le Gouvernement souhaite engager (...) des travaux avec les organismes complémentaires ». À l'exception des cures thermales (pour le comité d'alerte), ni la Cour des comptes ni le comité d'alerte ne mentionnent ces transferts parmi les aléas.
** Cour des comptes, La situation financière de la sécurité sociale - un redressement impératif en 2027, communication à la commission des affaires sociales de l'Assemblée nationale, octobre 2026.
*** Comité d'alerte sur l'évolution des dépenses d'assurance maladie, avis n° 2026-3, 21 octobre 2026.
Source : Commission des affaires sociales
a) S'agissant des mesures sur les dépenses, des aléas de 4 milliards d'euros
Comme la Cour des comptes le souligne dans sa récente communication36(*) à la commission des affaires sociales de l'Assemblée nationale, « plusieurs économies ne sont à ce jour pas définies car renvoyées à la négociation (indemnités journalières, allocation de rentrée scolaire), ne sont pas assurées (produits de santé), ou ne sont pas provisionnées dans les comptes (latitude laissée à un dégel différencié des retraites) ».
Dans le cas de la réforme des indemnités journalières (IJ), chiffrée à 1 milliard d'euros et renvoyée à la négociation avec les partenaires sociaux, le comité d'alerte sur l'évolution des dépenses d'assurance maladie la juge suffisamment aléatoire pour préciser que « dans l'éventualité où cette dernière économie ne serait pas réalisée, le sous-objectif des soins de ville progresserait en 2027 de 1,9 % (au lieu de 1,0 %) et l'Ondam global de 2,4 % (au lieu de 2,0 %) »37(*).
Dans le cas du gel des retraites, l'article 35 du PLFSS prévoit la possibilité de réaliser des revalorisations par voie réglementaire en cours d'année.
On peut ajouter à cette liste la réduction de la prise en charge des cures thermales (0,2 milliard d'euros), à laquelle le Gouvernement avait dû renoncer en 2026, et à laquelle s'oppose la commission (cf. infra et commentaire de l'article 19) ; et le gel des prestations familiales (0,5 milliard d'euros), le Gouvernement prévoyant de contourner la loi par un dispositif purement réglementaire, juridiquement fragile (cf. supra).
Si l'ensemble des aléas relatifs à l'Ondam (prix des médicaments et dispositifs médicaux, pertinence, IJ maladie, cures thermales) se concrétisaient conformément au tableau ci-avant, la croissance de l'Ondam en 2027 serait de 2,7 %, et non 2 %.
b) S'agissant des mesures sur les recettes, un aléa de 4 milliards d'euros
Un autre aléa concerne la prorogation du gel du Smic pris en compte pour le calcul des allégements généraux, sans laquelle les recettes seraient réduites de 4,2 milliards d'euros (5,6 milliards d'euros sur le périmètre de l'ensemble des administrations publiques).
Comme indiqué supra, le Gouvernement considère que, malgré une rédaction ambiguë, le décret du 12 juin 2026 effectuant ce gel pour l'année 2026 est d'application pérenne.
On rappelle toutefois que dans le cas du PLFSS 2026, le Gouvernement avait renoncé à une mesure réglementaire de réduction des allégements généraux de 1,4 milliard d'euros.
3. Un déficit 2027 qui, sur la base du texte actuel du PLFSS, pourrait dépasser 23 milliards d'euros
Au total, en retenant par convention une hypothèse de croissance du PIB de 0,5 %38(*) en 2027, et en supposant que les risques mentionnés supra sur la mise en oeuvre des mesures non législatives se concrétisent, le déficit de la sécurité sociale pourrait dépasser 23 milliards d'euros en 2027.
Solde 2027 de la sécurité sociale, en cas de matérialisation des principaux aléas
(sur le périmètre de la
sécurité sociale,
en milliards d'euros)
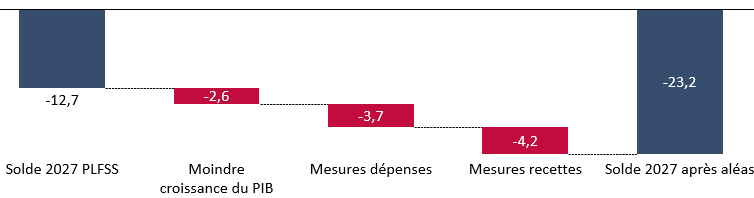
Moindre croissance du PIB : croissance de 0,5 % au lieu de 1 %. Aléas sur les mesures non législatives relatives aux dépenses et aux recettes : cf. supra.
Source : Commission des affaires sociales du Sénat
* 32 « Pour l'année 2027, le scénario économique du Gouvernement retient une hypothèse de croissance de 1,0 %. Les prévisions de croissance des organismes auditionnés par le Haut Conseil, ou celles effectuées par d'autres prévisionnistes, se situent pour la plupart entre un et trois dixièmes en-dessous de celle du Gouvernement. Ces autres prévisions sont en général bâties sur des hypothèses de prix de l'énergie et de taux comparables à celles du Gouvernement, mais supposent un ajustement budgétaire plus limité. Le Haut Conseil estime quant à lui que le chiffre de croissance retenu par le Gouvernement apparaît comme optimiste au regard des dernières évolutions. »
* 33 Insee, Vigilance orange sur la croissance, note de conjoncture, 10 septembre 2026.
* 34 Insee, Tableau de bord de la conjoncture, 30 octobre 2026.
* 35 On calcule que, sur cette base, l'acquis de croissance de 2027 est désormais nul, et la croissance trimestrielle nécessaire pour atteindre une croissance de 1 % est de 0,4 %, soit 1,6 % en rythme annualisé.
* 36 Cour des comptes, La situation financière de la sécurité sociale - un redressement impératif en 2027, communication à la commission des affaires sociales de l'Assemblée nationale, octobre 2026.
* 37 Comité d'alerte sur l'évolution des dépenses d'assurance maladie, avis n° 2026-3, 21 octobre 2026.
* 38 Correspondant en 2027 à une croissance trimestrielle comprise entre 0,1 % et 0,2 % par an.