







PREMIÈRE PARTIE
DISPOSITIONS RELATIVES AUX
RECETTES
ET À L'ÉQUILIBRE FINANCIER DE LA
SÉCURITÉ SOCIALE
POUR L'EXERCICE 2026
Article 1er
Rectification des tableaux
d'équilibre
Cet article a pour objet de rectifier pour 2026, exercice en cours, les tableaux d'équilibre, par branche, des régimes obligatoires de base.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément à la loi organique du 14 mars 2022.
Article L.O. 111-3-3 du code de la sécurité sociale (extrait)
« Dans sa partie comprenant les dispositions relatives à l'année en cours, la loi de financement de l'année :
1° Rectifie les prévisions de recettes et les tableaux d'équilibre des régimes obligatoires de base, par branche, ainsi que ceux des organismes concourant au financement de ces régimes ;
2° Rectifie les objectifs de dépenses, par branche, de ces régimes (...) ;
3° Rectifie l'objectif assigné aux organismes chargés de l'amortissement de la dette des régimes obligatoires de base et des organismes concourant à leur financement et les prévisions de recettes affectées aux fins de mise en réserve à leur profit. »
A. En 2026, un déficit supérieur de 2,4 milliards d'euros à la prévision, du fait de recettes peu dynamiques
1. Un déficit 2026 quasi stable, l'effort réalisé ne suffisant pas à compenser le faible dynamisme des recettes
La décomposition ci-après permet de mettre en évidence le caractère paradoxal de la quasi-stabilité du déficit en 2026. D'une part, l'effort structurel serait historiquement élevé, à 12,7 milliards d'euros. D'autre part, cet effort serait quasiment annulé par des transferts nets de recettes à l'État (3 milliards d'euros), l'augmentation du déficit conjoncturel (2,2 milliards d'euros) et, surtout, le fait que les recettes tendent spontanément à augmenter moins vite que le PIB (7,7 milliards d'euros).
Le faible dynamisme spontané des recettes en 2026, qui n'est pas spécifique à celles de la sécurité sociale3(*), s'explique en particulier par celui des cotisations. En effet, la composition de la croissance et la dégradation du marché du travail ont eu pour effet de susciter une croissance de la masse salariale inférieure à celle de l'activité (1,6 % contre 2,0 %).
Ce graphique permet également de mettre en évidence le fait que la quasi-totalité de l'effort structurel reposerait sur les recettes.
Décomposition
« économique » indicative de l'évolution du
solde
de la sécurité sociale entre 2025 et 2026
(en milliards d'euros)
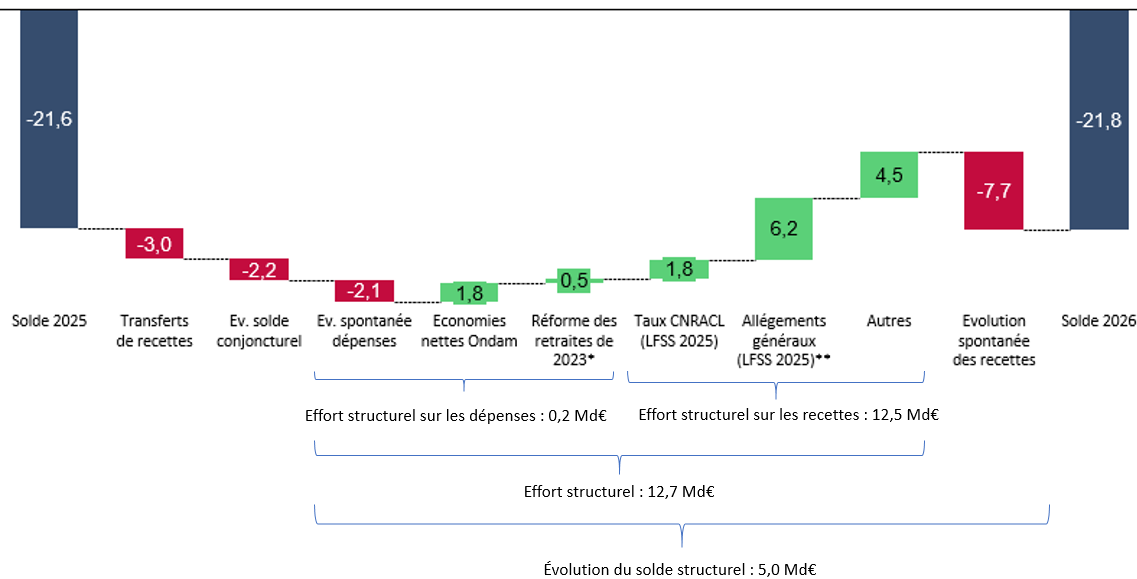
Un montant positif (bâtons verts) correspond à une amélioration du solde, un montant négatif (bâtons rouges) à une dégradation du solde.
Lecture : En 2026, l'écart de l'évolution spontanée des dépenses par rapport à celle du PIB potentiel dégraderait le solde de 2,2 milliards d'euros.
* Ce chiffrage prend en compte l'effet sur les dépenses de la suspension de la réforme des retraites par la LFSS pour 2026 (coût de 0,1 Md€ en 2026).
** Selon le Gouvernement, le passage à la RGDU au 1er janvier 2026 n'a pas modifié le montant des allégements généraux. En revanche, la répartition de son coût entre la sécurité sociale d'une part, l'Unédic et l'Agirc-Arrco d'autre part, a été modifiée. Le montant de 6,2 Md€ traduit ce phénomène pour la sécurité sociale. Il a été compensé par une réduction de la TVA affectée à la sécurité sociale (englobée dans les transferts nets de recettes de 3 Md€, comprenant également des augmentations de ressources affectées).
Solde effectif : PLFSS pour 2027. Soldes conjoncturel et structurel calculés par la commission des affaires sociales d'après les estimations du PIB potentiel de la Commission européenne (mai 2026). Économies nettes Ondam : économies brutes de 5,3 Md€ (4,4 Md€ de mesures initiales, plus 0,3 Md€ de mesures en cours d'année et 0,6 Md€ de gel) moins mesures coûteuses de 3,5 Md€ (source : annexe 5 au PLFSS pour 2027). Impact de la réforme des retraites sur les dépenses : rapport à la commission des comptes de la sécurité sociale d'octobre 2026. Mesures nouvelles sur les recettes : rapport à la commission des comptes de la sécurité sociale d'octobre 2026 et annexe 3 au PLFSS.
CNRACL : Caisse nationale de retraite des agents des collectivités locales. Ondam : Objectif national de dépenses d'assurance maladie. RGDU : réduction générale dégressive unique.
Source : Commission des affaires sociales du Sénat, d'après les sources indiquées
2. Un déficit 2026 revu à la hausse de 2,4 milliards d'euros
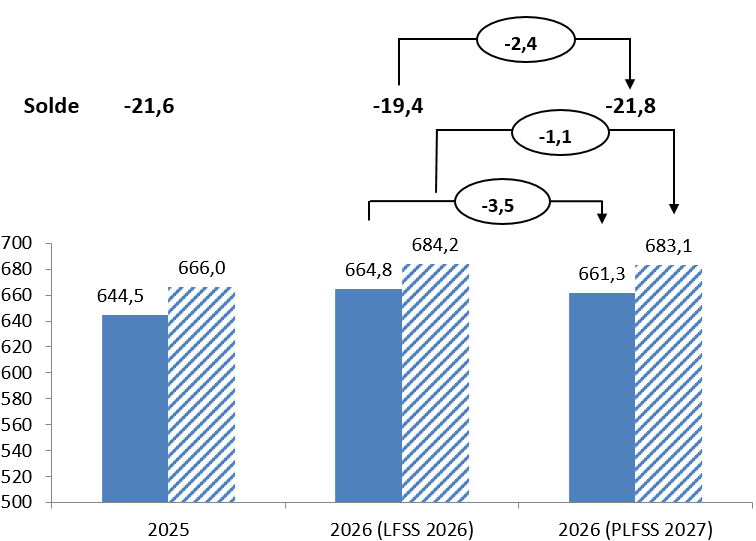
Le déficit serait de 21,8 milliards d'euros en 2026, ce qui représente un dérapage de 2,4 milliards d'euros par rapport à la prévision de la LFSS pour 2026 (19,4 milliards d'euros).
Cette révision est principalement liée à de moindres recettes (- 3,5 milliards d'euros), en lien avec la dégradation des perspectives macroéconomiques.
Les dépenses seraient inférieures de 1,1 milliard d'euros à la prévision.
Ce montant correspond exactement à la révision à la baisse de 1,1 milliard d'euros de l'Ondam, sous l'effet de mesures réglementaires prises en 2026 (hausse des plafonds des participations forfaitaires et franchises de 50 euros à 70 euros, pour 0,3 milliard d'euros, et annulation des crédits mis en réserve hors coefficient prudentiel, pour 0,6 milliard d'euros). Ainsi, l'Ondam augmenterait de 2,8 %, contre 3,1 % selon la LFSS pour 2026.
Recettes et dépenses de la sécurité sociale en 2026
(en milliards d'euros)
Source : Commission des affaires sociales du Sénat
3. Un déficit 2026 provenant de la branche maladie et dans une moindre mesure de la branche vieillesse
Le déficit correspondrait très majoritairement à celui de la branche maladie, celui de la branche vieillesse, bien qu'en augmentation, demeurant nettement moins élevé.
Prévisions de solde des différentes branches par le présent PLFSS (2026)
(en milliards d'euros)
|
Recettes |
Dépenses |
Solde |
|
|
Maladie |
258,5 |
271,0 |
- 12,5 |
|
Accidents du travail et maladies professionnelles |
16,8 |
18,1 |
- 1,3 |
|
Vieillesse |
302,5 |
310,5 |
- 8,0 |
|
Famille |
59,4 |
59,1 |
0,3 |
|
Autonomie |
43,0 |
43,3 |
- 0,3 |
|
Toutes branches (hors transferts entre branches) |
661,3 |
683,1 |
- 21,8 |
Source : PLFSS 2027
B. La rectification de l'objectif d'amortissement de la Cades
Le présent article révise légèrement l'objectif d'amortissement de la dette sociale par la Caisse d'amortissement de la dette sociale (Cades) fixé par la LFSS 2026.
Cet objectif s'établirait à 16 milliards d'euros, au lieu de 16,4 milliards d'euros en LFSS 2026.
C. La confirmation de l'absence de recettes affectées au FRR
Comme prévu par la LFSS 2026, les prévisions des recettes affectées au Fonds de réserve pour les retraites sont nulles.
II - La position de la commission
Le présent article est une disposition obligatoire des LFSS (article L.O. 111-3-3 du code de la sécurité sociale). Son absence susciterait un risque d'inconstitutionnalité de l'ensemble du PLFSS.
Par ailleurs, il a un caractère purement prévisionnel.
Les prévisions révisées pour 2026 sont présentées plus en détail dans le tome I du présent rapport.
La commission propose d'adopter cet article sans modification.
Article 2
Rectification de l'Ondam et des sous-objectifs de l'Ondam
Cet article actualise l'objectif de dépenses d'assurance maladie (Ondam) et ses sous-objectifs pour l'exercice en cours. L'Ondam pour 2026 est réévalué à 273,3 milliards d'euros pour l'exercice en cours. Cette sous-exécution de 1,1 milliard d'euros par rapport au montant inscrit dans la LFSS pour 2026 s'explique par le gel définitif de dotations mises en réserve, par des mesures d'économie décidées en cours d'année et, dans une moindre mesure, par l'évolution moins dynamique que prévu des dépenses.
La commission propose d'adopter cet article modifié par un amendement visant à adapter la ventilation des crédits entre sous-objectifs de l'Ondam.
I - Le dispositif proposé : un Ondam 2026 révisé à la baisse de 1,1 milliard d'euros
A. Une prévision d'Ondam ramenée de 274,4 à 273,3 milliards d'euros pour l'exercice en cours
1. Un montant d'Ondam fixé à 274,4 milliards d'euros dans la LFSS pour 2026
Après plusieurs exercices marqués par des dépassements de l'objectif initial, l'Ondam pour 2025 a finalement présenté une sous-exécution de 0,5 milliard d'euros4(*) par rapport au montant de 265,9 milliards voté en LFSS pour 2025.
La LFSS pour 2026 avait quant à elle fixé l'Ondam pour 2026 à 274,4 milliards d'euros, soit 4 milliards d'euros de plus que la proposition initiale du Gouvernement5(*). Cette augmentation résultait principalement de l'abandon de plusieurs mesures d'économie envisagées6(*) et de l'augmentation de l'enveloppe consacrée aux établissements de santé.
2. Une prévision d'exécution ramenée à 273,3 milliards d'euros dans le PLFSS pour 2027
Le Gouvernement présente un montant d'Ondam pour 2026 rectifié à 273,3 milliards d'euros, inférieur de 1,1 milliard d'euros par rapport à l'objectif voté. Les dépenses relevant de l'Ondam progresseraient ainsi de 2,8 % par rapport à 2025, contre une hausse de 3,1 % initialement anticipée.
La perspective d'une deuxième année consécutive de sous-exécution de l'Ondam - après les dépassements récurrents constatés au cours de la période s'étendant de 2020 à 2024 - intervient toutefois dans un contexte de persistance de tensions sur plusieurs postes de dépenses, notamment les indemnités journalières, les produits de santé et l'activité hospitalière.
Évolution de l'Ondam
entre 2009 et 2026 : montant exécuté
et
écart par rapport aux prévisions
(en milliard d'euros)
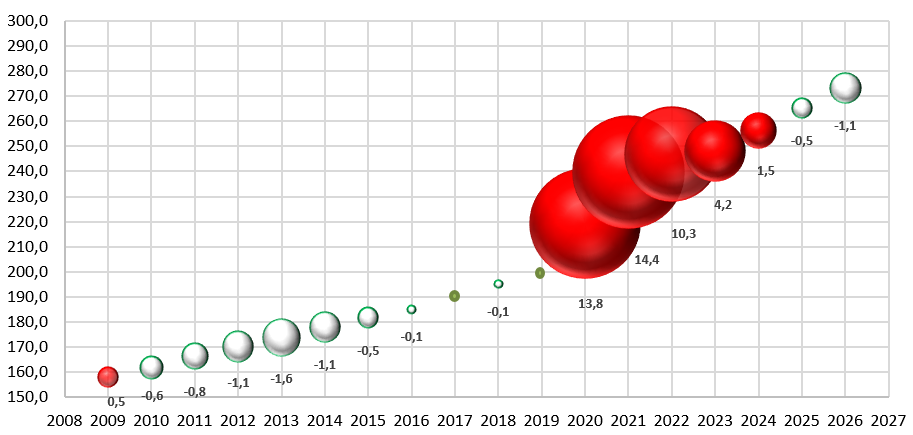
Note de lecture : en ordonnées figure le niveau de dépenses constaté en milliards d'euros ; la taille de la bulle représente l'ampleur, en milliard d'euros, du dépassement (en rouge), de la sous-exécution (cercle vert) ou l'exécution conforme à la prévision (en gris). En 2026, ainsi, les dépenses totales dans le champ de l'Ondam atteindraient 273,3 Md€, soit une sous-exécution anticipée d'1,1 Md€ par rapport à la LFSS pour 2026.
Source : Commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
3. Une sous-exécution reposant principalement sur des mesures de régulation en cours d'année
La révision à la baisse de 1,1 milliard d'euros de l'Ondam pour 2026 tient à trois principaux déterminants.
a) Près de 600 millions d'euros de crédits mis en réserve définitivement annulés
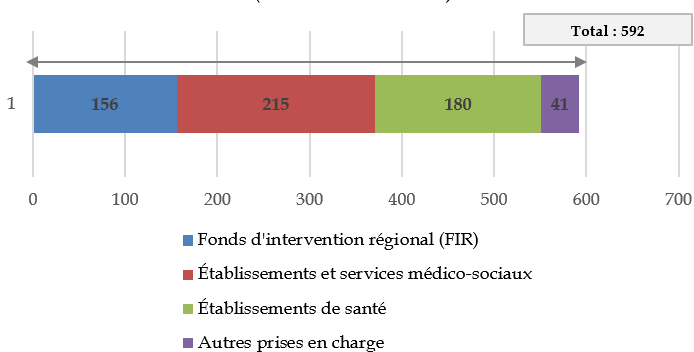
Le principal facteur explicatif est l'annulation de 592 millions d'euros de dotations mises en réserve, répartie entre les établissements et services médico-sociaux (215 millions d'euros), les établissements de santé (180 millions d'euros), le fonds d'intervention régional (156 millions d'euros) et les « autres prises en charge »7(*) (41 millions d'euros). Ces annulations de crédits représentent ainsi plus de la moitié de la sous-exécution prévisionnelle de l'Ondam pour 2026.
Répartition des dotations définitivement gelées en 2026
(en millions d'euros)
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
b) Des mesures d'économie supplémentaires reposant sur une augmentation de la participation des assurés
À ces annulations de crédits s'ajoutent des mesures d'économies supplémentaires, prises en cours d'année, dont le rendement attendu est d'environ 300 millions d'euros en 2026.
Ces mesures reposent principalement sur le relèvement, depuis le 1er octobre 2026, de 50 à 70 euros des plafonds annuels des participations forfaitaires et des franchises médicales8(*).
L'abaissement à 1,8 Smic du plafond du salaire de référence servant au calcul des indemnités journalières (IJ) versées au titre des accidents du travail et des maladies professionnelles contribuerait également à la maîtrise des dépenses, pour un rendement estimé à 10 millions d'euros en 2026.
c) Un moindre dynamisme des dépenses limité à 200 millions d'euros
La sous-exécution de l'Ondam tiendrait, pour environ 200 millions d'euros, au moindre dynamisme des dépenses.
Cette évolution recouvrirait notamment un dépassement de 100 millions d'euros des dépenses de soins de ville et, à l'inverse, de moindres dépenses de 200 millions d'euros au titre des produits de santé de la liste en sus hospitalière.
La prévision repose en outre sur l'hypothèse de la mobilisation de 300 millions d'euros sur les 400 millions d'euros mis en réserve au titre du coefficient prudentiel appliqué aux tarifs hospitaliers (cf. supra, B.2).
B. Des évolutions contrastées entre les différents sous-objectifs de l'Ondam
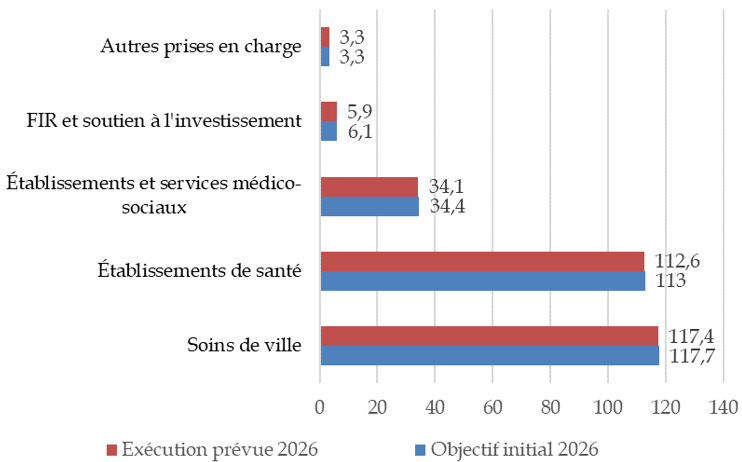
Les montants des sous-objectifs sont rectifiés pour tenir compte à la fois de dynamiques de dépenses inégales et des mesures infra-annuelles de maîtrise des dépenses engagées par le Gouvernement.
Rectifications des sous-objectifs de l'Ondam pour 2026
(en milliards d'euros)
Source : Commission des affaires sociales, à partir des données du PLFSS pour 2027
1. Des dépenses de soins de ville dynamiques, malgré une sous-exécution de 0,3 milliard d'euros
Les dépenses de soins de ville s'établiraient à 117,4 milliards d'euros en 2026, en progression de 3,2 % par rapport à 2025, mais 0,3 milliard d'euros en deçà de la prévision.
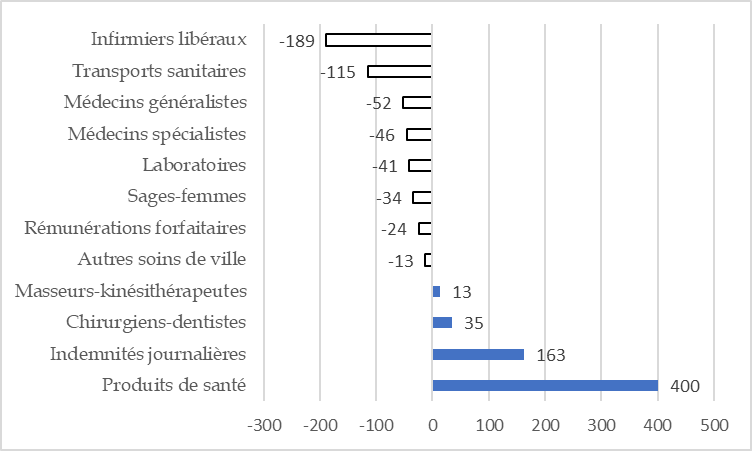
Cette sous-exécution masque des dynamiques contrastées : hors effet des économies décidées en cours d'année, les dépenses dépasseraient les prévisions de 0,1 milliard d'euros. Ces dépassements se concentreraient (cf. graphique page suivante) sur les produits de santé, notamment les médicaments délivrés en officine de ville, et les indemnités journalières. En particulier, les indemnités versées au titre des accidents du travail et des maladies professionnelles augmenteraient de 12,3 % pour le régime général.
À l'inverse, les dépenses d'honoraires infirmiers9(*) et de transports sanitaires seraient inférieures aux prévisions.
Sous-objectifs soins de ville : écart aux prévisions hors dépenses nettes de produits de santé
(en millions d'euros)
Source : Commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027. Le montant des produits de santé est arrondi à 400 millions d'euros10(*)
2. Des dépenses hospitalières inférieures aux prévisions, malgré une activité dynamique
Les dépenses relatives aux établissements de santé s'établiraient à 112,6 milliards d'euros en 2026, en progression de 3 % par rapport à 2025, mais 0,4 milliard d'euros en deçà des prévisions. Cette sous-exécution résulterait, à parts égales, de moindres dépenses nettes de produits de santé inscrits sur la liste en sus11(*) et de l'annulation de dotations mises en réserve.
Les dépenses liées à l'activité tarifée présenteraient pourtant un dépassement de 0,3 milliard d'euros, principalement en médecine, chirurgie et obstétrique, dans un contexte de poursuite du redressement de l'activité hospitalière depuis la crise sanitaire. La compensation intégrale de ce dépassement est prévue par la mobilisation du coefficient prudentiel, à hauteur de 0,3 milliard d'euros sur 0,4 milliard mobilisables12(*).
3. Une sous-exécution des dépenses des établissements médico-sociaux essentiellement liée au gel des dotations
Les dépenses relatives aux établissements et services médico-sociaux s'établiraient à 34,1 milliards d'euros en 2026, contre 34,3 milliards d'euros initialement prévus.
Cette sous-exécution résulterait principalement de l'annulation de 215 millions d'euros de crédits mis en réserve, dont 150 millions d'euros pour les établissements et services accueillant des personnes âgées et 65 millions d'euros pour ceux accueillant des personnes en situation de handicap. Elle s'expliquerait également par un transfert de 25 millions d'euros vers le budget hors Ondam de la Caisse nationale de solidarité pour l'autonomie (CNSA).
4. Des crédits du FIR affectés par les annulations de mises en réserve
Les dépenses du cinquième sous-objectif de l'Ondam s'établiraient à 5,9 milliards d'euros, soit environ 200 millions d'euros de moins que prévu, principalement sous l'effet de l'annulation de 156 millions d'euros de crédits du fonds d'intervention régional (FIR) et de moindres dépenses au titre des parcours coordonnés renforcés (20 millions d'euros).
Enfin, les dépenses du sixième sous-objectif, relatif aux « autres prises en charge », seraient inférieures d'environ 40 millions d'euros aux prévisions, en raison de l'annulation de dotations destinées notamment aux opérateurs sanitaires et à certaines structures médico-sociales.
II - La position de la commission : le respect de l'Ondam est à saluer mais se fait au prix d'une importante régulation
A. Un respect de l'Ondam bienvenu, mais qui reste entouré d'incertitudes
La commission se réjouit de la perspective d'un respect de l'Ondam pour la deuxième année consécutive. Cette meilleure maîtrise de l'exécution contribue à restaurer la crédibilité de l'objectif voté par le Parlement.
La prévision d'une sous-exécution de 1,1 milliard d'euros en 2026 rejoint les estimations des différentes instances de contrôle. Dans son avis du 25 septembre 2026, le Haut Conseil des finances publiques anticipait une sous-exécution de 1,2 milliard d'euros. La Cour des comptes retenait, quant à elle, une sous-exécution de 1,1 milliard d'euros, tout en rappelant que les objectifs initiaux étaient modérément ambitieux13(*).
Le respect de cet objectif rester à confirmer. Dans son avis du 21 octobre 2026, le comité d'alerte des dépenses d'assurance maladie n'exclut pas un dépassement de quelques centaines de millions d'euros de la prévision rectifiée, sous l'effet du dynamisme des indemnités journalières, des produits de santé et de l'activité hospitalière (cf. supra, I.). Le cas échéant, un tel dépassement devrait néanmoins rester inférieur au seuil d'alerte de 0,5 % des dépenses.
B. Des mesures de régulation infra-annuelles qui appellent davantage de transparence et de prévisibilité
La commission rappelle toutefois que le respect de l'Ondam repose largement sur des mesures décidées en cours d'exercice, notamment l'annulation de près de 600 millions d'euros de dotations mises en réserve et le relèvement, par voie réglementaire, des plafonds des participations forfaitaires et des franchises médicales.
Ces mesures contribuent certes à la maîtrise des dépenses d'assurance maladie, mais modifient en cours d'année les financements initialement prévus. Une meilleure information du Parlement, en amont comme en aval14(*) des décisions de régulation, est donc nécessaire pour éclairer leurs motivations et les conséquences sur les acteurs du système de santé.
Cette exigence est particulièrement décisive pour les établissements sanitaires et médico-sociaux. La Cour des comptes souligne ainsi que la situation financière des hôpitaux publics demeure fortement dégradée, leurs difficultés de trésorerie se traduisant notamment par un allongement des délais de paiement et une accumulation de dettes fiscales et sociales15(*).
La commission estime dès lors que le respect de l'Ondam doit s'accompagner d'une meilleure prévisibilité des financements, afin de ne pas compromettre la capacité de ces établissements à assurer leurs missions et à investir.
C. Adopter l'article tout en restaurant 200 millions d'euros au sous-objectif hospitalier
La commission propose d'adopter l'article 2, qui relève des dispositions obligatoires16(*) de la LFSS et permet au Parlement d'actualiser les objectifs de dépenses d'assurance maladie pour l'exercice en cours.
Elle réitère toutefois, comme elle avait eu l'occasion de le faire dans le cadre de l'examen du PLFSS pour 2026, son attachement au financement des établissements de santé dans un contexte de difficultés financières persistantes, en proposant de porter leur sous-objectif de 112,6 à 112,8 milliards d'euros, soit une majoration de 200 millions d'euros (amendement n° 257 du rapporteur général).
Afin de maintenir inchangé le montant global de l'Ondam, cette majoration serait compensée par une minoration de 100 millions d'euros du cinquième sous-objectif et de 100 millions d'euros du sixième sous-objectif.
La commission propose d'adopter cet article modifié par l'amendement qu'elle a adopté.
Article
3
Rectification de la contribution des régimes d'assurance maladie au
fonds pour la modernisation et l'investissement en santé pour 2026
Cet article propose de ramener de 401 à 359 millions d'euros la contribution de l'assurance maladie au fonds pour la modernisation et l'investissement en santé (FMIS) pour 2026.
Le Gouvernement précise que cette évolution procède d'ajustements des circuits de financement, sans conséquences sur l'investissement hospitalier. Ainsi, la diminution de 42 millions d'euros opérée par l'article correspondait à un transfert de crédits du FMIS vers l'enveloppe de l'Ondam consacrée aux établissements de santé.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé : une rectification à la baisse de la contribution au FMIS liée à des mouvements de périmètre
A. Une contribution ramenée de 401 à 359 millions d'euros pour 2026, qui serait sans conséquence sur l'investissement hospitalier
Le FMIS, géré par la Caisse des dépôts et consignations, contribue au financement de la modernisation et des investissements des établissements de santé. Ses dépenses relèvent du sous-objectif de l'Ondam relatif au fonds d'intervention régional (FIR) et au soutien national à l'investissement.
Le I de l'article 106 de la LFSS pour 2026 avait fixé la contribution des régimes obligatoires d'assurance maladie au FMIS à 401 millions d'euros. Le II du même article avait fixé à 190 millions d'euros la contribution de la branche autonomie au financement des agences régionales de santé (ARS) pour leurs actions en faveur des personnes âgées ou handicapées.
L'article 3 du PLFSS pour 2027 propose de ramener la contribution de l'assurance maladie au FMIS à 359 millions d'euros, soit une diminution de 42 millions d'euros. Il ne modifie pas la contribution de la branche autonomie au financement des ARS.
Contribution de l'assurance maladie au FMIS
(en millions d'euros)
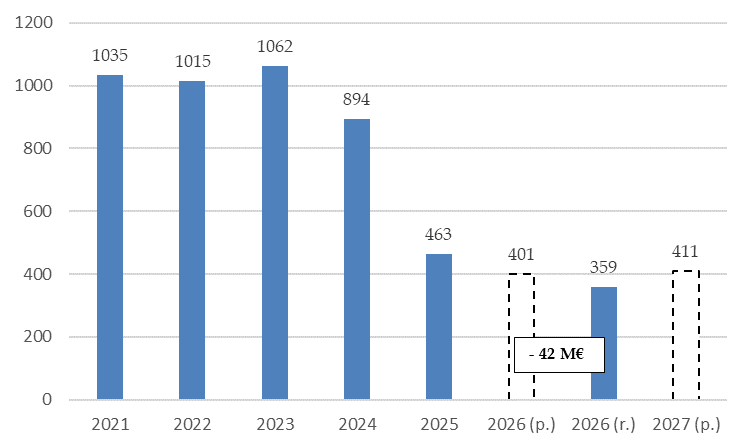
Source : Commission des affaires sociales, à partir des données de l'annexe 5 du PLFSS pour 2027
C. En 2026, le FMIS a de nouveau contribué au financement d'investissements immobiliers et numériques en santé
En 2026, les crédits du FMIS continuent de soutenir les investissements immobiliers, les équipements et la modernisation numérique des établissements sanitaires et médico-sociaux17(*).
Une première délégation de près de 384 millions d'euros aux agences régionales de santé (ARS) a été prévue par une circulaire de juillet 202618(*), comprenant notamment :
- 241,4 millions d'euros pour le financement de projets hospitaliers structurants, afin notamment de garantir l'achèvement des opérations prioritaires engagées dans le cadre du Ségur de la santé ;
- 100 millions d'euros de crédits exceptionnels pour l'acquisition d'équipements de rafraîchissement des établissements de santé, en réponse aux épisodes de fortes chaleurs ;
- 15 millions d'euros pour l'investissement immobilier des maisons de santé pluriprofessionnelles (MSP), correspondant à la troisième tranche du programme inscrit dans le plan ministériel annoncé en juin 2023, dont l'objectif est d'atteindre 4 000 MSP d'ici 2027.
Le FMIS finance par ailleurs plusieurs investissements tels que :
- 13,8 millions d'euros pour la modernisation numérique des Samu et des services d'accès aux soins (SAS) ;
- 5 millions d'euros pour la construction d'unités hospitalières aménagées (UHSA), destinées à la prise en charge psychiatrique de personnes détenues ;
- 2,9 millions d'euros pour les équipements nécessaires à la formation des étudiants en odontologie.
Une enveloppe complémentaire de 8,3 millions d'euros est prévue dans le cadre d'une deuxième délégation de crédits19(*), pour poursuivre le déploiement du numérique dans les établissements et services sociaux et médico-sociaux, principalement dans les secteurs du handicap de l'enfant et de la protection de l'enfance.
B. Une diminution qui résulterait d'une modification des circuits de financement
Contrairement à la réduction de 60 millions d'euros décidée en 2025 dans le cadre des mesures de régulation de l'Ondam, la diminution proposée pour 2026 serait liée à des mouvements de périmètre, sans conséquence pour les financements consacrés à l'investissement hospitalier.
L'exposé des motifs de l'article fait état de deux ajustements :
- le maintien, dans les comptes des établissements de santé, de 60 millions d'euros de crédits issus des plans Hôpital 2007 et Hôpital 2012 ;
- l'ajout de 20 millions d'euros destinés aux investissements ultramarins.
La direction de la sécurité sociale (DSS) précise que la diminution de la contribution au FMIS correspond à un transfert de financements vers le sous-objectif de l'Ondam relatif aux établissements de santé. Les 20 millions d'euros destinés aux investissements ultramarins proviendraient, quant à eux, du FIR.
Pour 2027, l'article 40 du projet de loi prévoit de porter la contribution de l'assurance maladie au FMIS à 411 millions d'euros. Ce montant fait l'objet d'un examen distinct (cf. supra, commentaire de l'article 40).
II - La position de la commission : une rectification dont les conséquences apparaissent limitées mais qui aurait mérité de plus amples explications
La commission prend acte de la rectification proposée. Les précisions apportées par le Gouvernement montrent que la diminution de la contribution de l'assurance maladie au FMIS s'explique par la modification des circuits de financement des investissements hospitaliers.
Ces explications ne permettent toutefois pas de reconstituer totalement le passage de la contribution initiale de 401 millions d'euros à son montant rectifié de 359 millions d'euros. En effet, une partie de la diminution - de l'ordre de 2 millions d'euros - ne trouve pas d'explication à la lumière des éléments communiqués, dont on peut donc regretter le caractère lacunaire.
Pourtant, l'exigence de transparence est d'autant plus importante que la situation financière des établissements publics de santé reste dégradée. Dans son avis du 21 octobre 202620(*), le comité d'alerte soulignait notamment la progression des dettes fournisseurs et des dettes fiscales et sociales, qui témoigne de tensions persistantes sur leur trésorerie.
Sous cette réserve, dès lors que le Gouvernement indique que la mesure ne se traduit pas par une diminution des financements consacrés à l'investissement hospitalier, la commission propose d'adopter cet article sans modification.
* 3 Au total, selon le rapport économique, social et financier annexé au projet de loi de finances pour 2027, l'élasticité des prélèvements obligatoires au PIB en valeur serait de seulement 0,7 (ratio entre une croissance spontanée des prélèvements obligatoires de 1,5 % et une croissance de l'activité de 2 %). Parmi les autres recettes peu dynamiques, on peut mentionner, notamment, l'accise sur les carburants (en net recul), l'impôt sur le revenu et l'impôt sur les sociétés.
* 4 Selon les données arrêtées en mars 2026, les dépenses de l'Ondam se sont établies à 265,4 milliards d'euros, soit une progression de 3,4 % à champ constant par rapport à 2024.
* 5 L'Ondam pour 2026 avait été fixé à 270,4 milliards d'euros dans le PLFSS déposé en octobre 2025.
* 6 Abandon du doublement des franchises médicales et des participations forfaitaires. Cf. notamment le rapport à la commission des comptes de la sécurité sociale de mai 2026, p. 87.
* 7 Le sixième sous-objectif de l'Ondam, intitulé « autres prises en charge », regroupe notamment les dotations aux opérateurs sanitaires, le financement de certaines structures médico-sociales et les soins des Français à l'étranger.
* 8 Les montants unitaires prélevés pour chaque acte ou prestation restent quant à eux inchangés.
* 9 Cette moindre dépense relative aux infirmiers libéraux s'explique notamment par l'entrée en vigueur plus tardive de leur avenant conventionnel.
* 10Le rapport précité à la commission des comptes de la sécurité sociale précise que « le dépassement (0,4 Md€) se décompose en un dépassement des dépenses de médicaments nettes de + 0,3 Md€, en un dépassement des dépenses de dispositifs médicaux nettes de +30 M€ et en un dépassement de + 40 M€ lié à l'entrée en vigueur de la disposition visant à exclure de l'assiette de la contribution supplémentaire (III de l'article L. 245-6 du code de la sécurité sociale) les spécialités de référence dont le prix est inférieur à un seuil, fixé à 2 € par décret ». Le total qui en résulte, de 370 millions d'euros, ne permet pas de reconstituer précisément le dépassement total de 400 millions d'euros annoncé.
* 11 La « liste en sus » permet la prise en charge par l'assurance maladie, en complément des tarifs d'hospitalisation, de certaines spécialités pharmaceutiques innovantes et de dispositifs médicaux. Elle est fixée par arrêté des ministres chargés de la santé et de la sécurité sociale, conformément à l'article L. 162-22-7 du code de la sécurité sociale.
* 12 La mobilisation des crédits par le Gouvernement interviendra en fin d'exercice. Comme le relève le comité d'alerte dans son avis du 21 octobre 2006 (p. 4), dès lors, un dépassement supérieur aux sommes disponibles au titre de ce coefficient pourrait entraîner une révision à la hausse de la prévision d'Ondam.
* 13 Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, communication à la commission des affaires sociales de l'Assemblée nationale, octobre 2026, p. 15-16.
* 14 De ce point de vue, la publication des annexes au PLFSS - qui comportent de précieuses informations pour éclairer la décision parlementaire - intervient relativement tardivement, ce qui limite la capacité d'analyser l'ensemble des données qui s'y rapportent.
* 15 Cour des comptes, ibid., p. 16.
* 16 Aux termes de l'article L.O. 111-3-3 du code de la sécurité sociale, la loi de financement rectifie, pour l'année en cours, l'Ondam et ses sous-objectifs fixés par la précédente LFSS.
* 17 Les moyens du Ségur de la santé représentent un montant de 7,5 milliards d'euros de soutien aux projets structurants dans le cadre de la stratégie nationale d'investissement hospitalier (2021-2030), dont 1 milliard d'euros mobilisé via le Fonds de modernisation pour l'investissement en santé (FMIS). L'instruction interministérielle n° DGOS/FIP3/DSS/1A/2026/23 du 11 mai 2026 définit, par ailleurs, une trajectoire pluriannuelle d'aide à l'investissement hospitalier pour la période 2026-2035.
* 18 Ministère chargé de la santé, circulaire n° DGOS/FIP1/2026/90 du 8 juillet 2026 relative à la première délégation des crédits du FMIS au titre de 2026.
* 19 Ministère chargé de la santé et CNSA, instruction n° DNS/TS/DGCS/TOPH/CNSA/DAPO/2026/91 du 21 juillet 2026 relative au programme ESMS numérique.
* 20 Comité d'alerte, avis du 21 octobre 2026, op.cit.