







DEUXIÈME
PARTIE
DISPOSITIONS RELATIVES AUX RECETTES
ET À
L'ÉQUILIBRE FINANCIER DE LA SÉCURITÉ SOCIALE
POUR
L'EXERCICE 2027
TITRE
IER
DISPOSITIONS RELATIVES AUX RECETTES,
AU RECOUVREMENT ET À LA
TRÉSORERIE
Article 4
Aide aux cotisants affectés par les incendies et le
cyclone Chido
et soutien aux employeurs de sapeurs-pompiers volontaires
Cet article propose plusieurs mesures en faveur des entreprises récemment confrontées à des événements climatiques extrêmes (incendies de l'été 2026 et cyclone Chido à Mayotte). Il prévoit aussi la création d'une aide pérenne, sous forme de réduction de cotisations sociales, aux employeurs de sapeurs-pompiers volontaires.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. Suspension des paiements et sursis aux poursuites en matière de contributions, cotisations, impôts et taxes dues aux Urssaf et à la MSA
1. Suspension des paiements
Le A du I du présent article prévoit que sont suspendues jusqu'au 30 novembre 2026 « les obligations de paiement des cotisations, contributions, impôts et taxes dus [aux Urssaf et aux caisses de la MSA] au titre des mois d'août à octobre 2026 » pour les employeurs au titre de leurs établissements situés « dans l'une des communes confinées ou évacuées à raison des incendies survenus dans les départements de la Gironde, des Landes et du Var au cours des mois de juillet et août 2026 », dont la liste sera fixée par arrêté. Les cotisations salariales précomptées sont exclues du dispositif.
Sont bénéficiaires de cette suspension les employeurs privés (les employeurs publics sont expressément exclus du dispositif), les artistes auteurs, les travailleurs indépendants, les exploitants agricoles et les travailleurs non salariés relevant de la protection sociale des marins.
Il est à noter qu'il ne s'agit que d'une suspension, ce qui ne remet pas en cause l'exigibilité des paiements après l'expiration de la période mentionnée par l'article. Par ailleurs, les employeurs doivent être à jour de leurs obligations déclaratives pour en bénéficier.
En application du D du I du présent article, la suspension « ne donne lieu à aucune majoration ou pénalité ».
2. Sursis aux poursuites
Le B du I prévoit que, pour les employeurs mentionnés au A (cf. supra 1), il est sursis aux poursuites pour le paiement des cotisations, contributions, impôts et taxes qui sont dus aux organismes de recouvrement (les Urssaf et les caisses de la MSA), pendant la période du 18 août au 30 novembre 2026.
La mise en oeuvre de ce sursis proroge d'autant l'ensemble des délais qui auraient pu conduire aux cas de nullité, caducité, forclusion, prescription, inopposabilité, irrecevabilité, péremption, désistement d'office ou de l'application d'un régime particulier.
Par ailleurs, ce sursis n'est pas applicable aux employeurs qui font l'objet d'une procédure pour travail dissimulé (1° à 4° de l'article L. 8211-1 du code du travail).
Le C du I prévoit par ailleurs que peuvent également bénéficier d'un sursis aux poursuites, dans les mêmes conditions que celles mentionnées au B, les employeurs qui n'ont pas reversé aux échéances prévues les cotisations et contributions salariales précomptées. L'organisme de recouvrement accorde ce sursis « eu égard à la situation particulière des cotisants concernés ». Aussi, contrairement au B, la mesure n'est pas de droit et fera l'objet d'une application au cas par cas par les Urssaf et les caisses de la MSA. En application du D du I du présent article, cette disposition « ne donne lieu à aucune majoration ou pénalité ».
3. Possibilité d'obtenir un plan d'apurement
Le E du I du présent article permet que les sommes dont le paiement a été suspendu en application du A (cf. supra 1) et du C (cf. supra 2), « peuvent faire l'objet de plans d'apurement, y compris lorsque ces dettes ont été constituées au titre des cotisations et contributions salariales sous réserve que les organismes recouvrement l'aient accepté [...] et que ces sommes soient réglées par priorité avant la conclusion du plan ». L'acceptation par les organismes dépendra de la situation particulière des cotisants concernés, soit une analyse au cas par cas.
Les organismes de recouvrement peuvent, à l'issue du plan et en cas de respect de celui-ci, accorder la remise de l'ensemble des majorations et pénalités.
Enfin, en application du IV du présent article, un employeur ne peut pas bénéficier des mesures prévues au I (suspension, sursis, plan d'apurement) si l'entreprise ou son dirigeant a été définitivement condamné pour des faits de travail dissimulé (1° à 4° de l'article L. 8211-1 du code du travail) au cours des cinq années précédant le mois d'août 2026.
B. Exonération totale ou partielle de cotisations sociales pour les entreprises de moins de 250 salariés
Le II du présent article instaure pour les entreprises de moins de 250 salariés disposant d'établissements situés sur le territoire des communes mentionnées au A du I dans les départements de la Gironde, des Landes et du Var, une exonération totale ou partielle de cotisations et contributions sociales patronales dues sur les rémunérations versées aux salariés rattachés à ces établissements pendant les périodes d'emploi de juillet à septembre 2026.
Le montant de l'exonération serait fonction de la perte de chiffre d'affaires pendant la période comprise entre le 1er juillet et le 30 septembre 2026 par rapport au montant constaté au cours de la même période en 2025, selon des modalités prévues par décret. Ce même décret déterminerait la période de référence à retenir pour les entreprises créées postérieurement au 1er juillet 2025.
C. Mise en place d'une aide forfaitaire pour les travailleurs indépendants
Pour les petits cotisants établis sur les communes sinistrées et qui ne relèvent pas du périmètre du II (cf. supra B), à savoir les travailleurs indépendants, les exploitants agricoles, les artistes auteurs et les travailleurs non salariés relevant de la protection sociale des marins, le A du III du présent article crée une aide forfaitaire venant en déduction des cotisations et contributions sociales restant dues à l'occasion de leur régularisation annuelle. Ces cotisants doivent avoir constaté une baisse de leur chiffre d'affaires entre le 1er juillet et le 30 septembre 2026 par rapport à la même période en 2025.
Le montant de l'aide forfaitaire sera déterminé par décret « par rapport au montant minimal des cotisations de sécurité sociale dues au titre de leur activité ».
Pour les travailleurs indépendants relevant du régime dit « micro-social », les cotisations et contributions sociales dues pour la période de juillet à septembre 2026 pourront être calculées, sur demande, en appliquant au montant de leur chiffre d'affaires ou de leurs recettes un taux dérogatoire, fixé par décret (B du III).
D. Dispositions communes à l'exonération et à l'aide forfaitaire
En application du IV du présent article, un employeur ne peut pas bénéficier de l'exonération prévue au II ou de l'aide forfaitaire prévu au III si l'entreprise ou son dirigeant a été définitivement condamné pour des faits de travail dissimulé (1° à 4° de l'article L. 8211-1 du code du travail) au cours des cinq années précédant le mois d'août 2026.
En application du V, les deux mesures sont subordonnées au respect des règlements européens dits de minimis.
Enfin, en application du VI, par dérogation à l'article L. 131-7 du code de la sécurité sociale, l'exonération et l'aide forfaitaire ne font pas l'objet d'une compensation par l'État.
E. Pérennisation de la réduction forfaitaire de cotisations sociales pour les employeurs de sapeurs-pompiers volontaires
L'article 52 de loi du 10 juillet 2023 visant à renforcer la prévention et la lutte contre l'intensification et l'extension du risque incendie, d'origine sénatoriale21(*), prévoit que les cotisations et contributions sociales patronales dues au titre d'un salarié engagé comme sapeur-pompier volontaire, font l'objet d'une réduction d'un montant de 2 000 euros par an, plafonnée à 10 000 euros par an si plusieurs salariés sont sapeurs-pompiers volontaires. Ce dispositif s'éteint au 31 décembre 2026.
Le VII du présent article pérennise ce dispositif en le codifiant à l'article L. 241-21 du code de la sécurité sociale. Si la réduction demeure forfaitaire, son montant sera fixé par décret et s'applique dans la limite de cinq salariés par employeur. Ce nouveau dispositif s'applique aux rémunérations dues à compter du 1er janvier 2027.
F. Allongement des délais applicables à la contractualisation des plans d'apurement pris à la suite du cyclone Chido à Mayotte
L'article 29 de la loi d'urgence pour Mayotte prévoit que les employeurs de l'île peuvent « bénéficier de plans d'apurement conclus avec les organismes de recouvrement des cotisations sociales dont ils relèvent ».
À cette fin, selon le droit actuel, des propositions de plans d'apurement doivent être effectuées par les organismes de recouvrement avant le 31 mars 2026 et, pour les travailleurs indépendants, le 30 novembre 2026. Une demande peut également être formulée par les employeurs dans les mêmes délais.
Ces plans entrent en vigueur au plus tard le 1er avril 2026 et, pour les travailleurs indépendants, le 1er août 2026.
Enfin, des abandons de créance peuvent être demandés auprès des organismes de recouvrement au plus tard le 31 janvier 2026 et, pour les travailleurs indépendants, le 31 mai 2026.
Prenant acte de la difficulté de conclure ces plans dans les délais impartis, le VIII du présent article repousse de neuf mois tous les délais initialement prévus.
II - La position de la commission
L'ensemble des mesures prévues par le présent article s'inscrivent dans une démarche de solidarité nationale envers les employeurs durement touchés par les phénomènes climatiques récents. Ces aides sont bienvenues pour le tissu économique des départements concernés, dont les entreprises ont pu constater une perte de chiffre d'affaires potentiellement importante et qui a pu affecter leur trésorerie.
Les mesures de suspension des paiements et de sursis des poursuites avaient au demeurant déjà été mises en oeuvre sur décision du Gouvernement et le présent projet de loi ne vient que leur donner une base légale.
Selon l'évaluation préalable du présent article (annexe 9 du PLFSS), le coût pour la sécurité sociale de l'ensemble des mesures, principalement celles instituant une exonération partielle de cotisations et une aide forfaitaire, serait de 50 millions d'euros, dont 10 millions d'euros au titre des travailleurs indépendants. Sur ce total, les recettes de l'année 2026 seraient principalement affectées, à hauteur de 40 millions d'euros. Le solde porterait sur l'année 2027.
Il convient de relever qu'il est inhabituel que la sécurité sociale supporte l'intégralité du coût du dispositif et qu'elle ne bénéficie pas d'une compensation de la part du budget général de l'État. Cependant, compte tenu du montant relativement faible et du caractère temporaire de ces mesures, une telle pratique peut être tolérée. Il est toutefois à craindre que les événements climatiques extrêmes se répètent de manière plus régulière. En ce cas, il conviendra de prévoir des dispositifs d'aide pérennes, ce qui posera la question de leur financement.
À cet égard, la pérennisation de l'exonération partielle de cotisations sociales au titre de l'emploi d'un sapeur-pompier volontaire constitue une avancée bienvenue, dans un contexte où il devient de plus en plus nécessaire de pouvoir compter sur les sapeurs-pompiers volontaires. Son coût est évalué à moins d'un million d'euros par an.
Dans le texte actuellement en vigueur, le montant de la réduction forfaitaire est fixé à 2 000 euros par an et par salarié, dans la limite de cinq salariés. Le présent article propose de fixer le montant de la réduction par décret. Dans une perspective de lisibilité et afin de maintenir la réduction au même niveau qu'aujourd'hui, la commission a adopté un amendement n° 259 supprimant le renvoi au décret et reprenant les montants actuellement en vigueur.
La commission a aussi adopté un amendement rédactionnel n° 258.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article
5
Suppression d'exonérations de cotisations sociales en faveur
des ateliers et chantiers d'insertion publics
Cet article prévoit la suppression d'une exonération spécifique de cotisations famille, maladie et vieillesse aujourd'hui applicable aux seuls ateliers et chantiers d'insertion (ACI) publics.
La commission propose de supprimer cet article.
I - Le dispositif proposé
A. Les ACI sont des structures offrant un emploi à des publics présentant des difficultés sociales, économiques ou professionnelles particulières, dans le cadre de la politique d'insertion par l'activité économique
1. Les ACI s'inscrivent dans le champ, plus large, des structures d'insertion par l'activité économique
L'insertion par l'activité économique (IAE), qui s'inscrit dans le champ des politiques actives de l'emploi, « a pour objet de permettre à des personnes sans emploi, rencontrant des difficultés sociales et professionnelles particulières, de bénéficier de contrats de travail en vue de faciliter leur insertion professionnelle »22(*). Elle consiste, plus précisément, à proposer à des personnes particulièrement éloignées de l'emploi un parcours temporaire de travail salarié au sein de structures spécialisées, assorti d'un accompagnement social et professionnel individualisé et d'actions de formation, afin de favoriser leur accès durable à l'emploi.
Politique active de l'emploi et politique passive de l'emploi
Les politiques actives de l'emploi désignent les différentes modalités d'intervention publique tendant à favoriser l'accès, le maintien ou le retour à l'emploi en agissant directement sur leur capacité à occuper un emploi, par l'accompagnement, la formation ou l'insertion.
Elles s'opposent aux politiques passives de l'emploi, dont l'objet est la compensation financière de la perte de revenus liée au chômage ou à l'inactivité.
L'émergence de l'IAE, à la croisée des chemins entre la politique d'insertion et la politique de l'emploi, s'est inscrite dans une volonté de rompre avec la seule logique d'assistance proposée aux publics les plus éloignés de l'emploi, pour faire d'eux des acteurs de leur parcours professionnel, améliorer leur estime de leurs capacités professionnelles et les rendre aptes à occuper, à l'issue de leur parcours, un poste ordinaire.
Si l'IAE trouve ses racines, en France, dans les ateliers d'adaptation à la vie active créés au sein des centres d'hébergement et de réinsertion sociale dans les années 1970, elle a connu son « plein essor durant les années 1980 »23(*), avant d'être dotée d'une reconnaissance législative en 199124(*).
Depuis lors, la loi a défini quatre principales catégories de structures spécialisées susceptibles de conclure des conventions avec l'État25(*) afin de participer à l'insertion par l'activité économique, répondant à des objectifs propres : les entreprises d'insertion (EI)26(*), les entreprises de travail temporaire d'insertion (ETTI)27(*), les associations intermédiaires (AI)28(*) et les ateliers et chantiers d'insertion (ACI)29(*).
On dénombre sur le territoire, selon les données fournies par l'étude d'impact, quelque 4 500 structures d'insertion par l'activité économique (SIAE) relevant de l'une de ces quatre catégories, essentiellement portées par le secteur associatif qui a été à l'origine de l'institutionnalisation et du développement de ce mouvement. Ces structures employaient, fin 2024, 138 500 salariés en insertion.
Évolution du nombre de salariés en
insertion employés
par chacune des quatre catégories de SIAE
entre 2016 et 2024
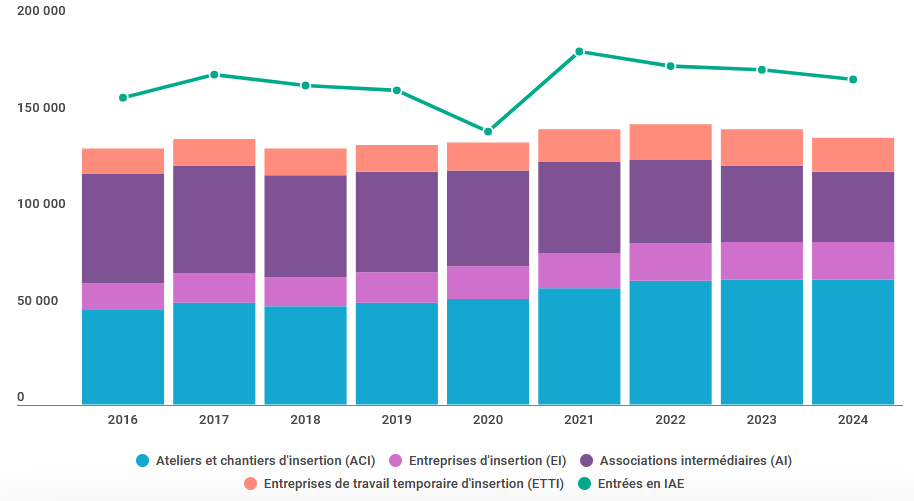
Source : Direction de l'animation de la recherche, des études et des statistiques (Dares), L'insertion par l'activité économique en 2024
Ces différents statuts se différencient selon deux axes : leur intégration dans le secteur marchand et leur mode de fonctionnement. D'une part, alors que les EI et les ETTI relèvent du secteur marchand, les AI et les ACI effectuent des activités au caractère lucratif limité. D'autre part, là où les ETTI et les AI mettent à disposition leurs salariés auprès de structures utilisatrices, les EI et les ACI s'inscrivent directement dans la production et la vente de biens et de services.
Si chacune de ces catégories dispose d'un encadrement normatif propre, l'ensemble des SIAE partagent un socle de caractéristiques législatives ou réglementaires communes. Toutes poursuivent ainsi une finalité d'insertion professionnelle et d'accompagnement socioprofessionnel à l'endroit de publics éloignés de l'emploi30(*), c'est-à-dire :
- de demandeurs d'emploi depuis au moins deux ans ;
- de bénéficiaires de l'allocation de solidarité spécifique (ASS), du revenu de solidarité active (RSA) ou de l'allocation aux adultes handicapés (AAH) ;
- de personnes cumulant plusieurs difficultés d'accès à l'emploi du fait de leur situation, de leur niveau de diplôme, de leur âge, de leur situation de handicap, de leur situation familiale, de leur situation d'hébergement ou de leur situation judiciaire31(*).
Une enquête du ministère du travail conduite en 2012 sur le profil des salariés en parcours d'insertion avait ainsi mis en évidence les différents freins à l'insertion s'opposant à eux : « 80 % d'entre eux cumulaient deux difficultés d'accès à l'emploi ou plus, et plus d'un tiers, quatre ou plus. Outre l'absence de travail dans leur branche professionnelle (pour 59 % d'entre eux), les difficultés principales étaient l'insuffisance de leur niveau de formation (48 %), l'absence de permis de conduire ou de véhicule (42 %), les problèmes de discrimination (35 %) et les problèmes financiers (25 %). Une proportion importante de salariés souffre par ailleurs de solitude (23 %), d'un problème de santé chronique, de troubles psychologiques (21 %) ou de problèmes d'accès au logement (18 % sont hébergés par la famille ou chez des amis) »32(*).
2. Majoritairement constitués sous forme associative, 1 800 ACI emploient plus de 64 000 personnes pour participer au développement d'activités d'utilité sociale répondant à des besoins collectifs non satisfaits
a) Les ACI, portés par des personnes publiques ou privées sans but lucratif, constituent la forme la plus répandue de SIAE
Les ACI, spécialisés dans l'insertion des publics les plus éloignés de l'emploi, se sont affirmés comme les principaux acteurs du secteur. Ils représentent à eux seuls 49 % des SIAE, soit 2 219 structures fin 2023 et concentrent 47 % des emplois afférents avec 64 500 salariés fin 2024, un total en hausse de 30 % depuis 2016.
Obligatoirement conventionnés par l'État33(*), les ACI ne disposent pas d'une personnalité morale et peuvent indifféremment être portés par des personnes privées à but non lucratif ou par certaines publiques34(*).
Les personnes autorisées à mettre en place un ACI
L'article R. 5132-27 du code du travail liste neuf catégories de personnes morales autorisées à conclure avec l'État une convention portant création d'un ACI, regroupant :
- les organismes de droit privé à but non lucratif relevant du champ de l'insertion professionnelle ;
- les centres communaux ou intercommunaux d'action sociale ;
- les communes ;
- les établissements publics de coopération intercommunale (EPCI) ;
- les départements ;
- les syndicats mixtes ;
- les chambres d'agriculture ;
- les établissements d'enseignement professionnel ou agricole de l'État ;
- l'Office national des forêts.
Si le portage associatif, historiquement prédominant dans tout le secteur de l'insertion, est le plus fréquent, on dénombre selon l'étude d'impact plus de 200 ACI constitués par des employeurs publics, accompagnant 9 000 salariés - soit 14 % du total. La mise en place d'ACI par des personnes publiques, pour minoritaire qu'elle soit, « reste néanmoins essentielle là où la collectivité est le seul acteur en mesure d'assurer une offre d'insertion de proximité, en particulier dans certains territoires ruraux ou ultramarins »35(*) selon le principal réseau national de l'IAE, Chantier école.
b) Les ACI proposent des emplois essentiellement non marchands à l'attention des publics les plus éloignés de l'emploi
Les ACI se voient assigner deux missions par l'article L. 5132-15 du code du travail.
(i) L'accueil, l'embauche et la mise au travail de personnes sans emploi rencontrant des difficultés particulières sur des emplois essentiellement non marchands
D'une part, il leur incombe d'assurer l'accueil, l'embauche et la mise au travail sur des actions collectives des personnes sans emploi rencontrant des difficultés sociales et professionnelles particulières.
• Les emplois pourvus par les ACI relèvent en principe du secteur non marchand et répondent « principalement à des besoins d'utilité sociale et territoriale »36(*) : les emplois d'insertion ne sauraient en effet se substituer à des emplois privés ou publics existants. Si la loi n'interdit pas aux ACI d'intervenir dans le domaine marchand, les recettes tirées de la commercialisation de biens et services produits ne sauraient ainsi excéder 30 % des charges afférentes37(*), voire 50 % sur décision du préfet lorsque les activités développées ne sont pas assurées par le tissu économique local.
Chantier école indique que les ACI se répartissent « entre agriculture et environnement (47 %), production et construction (25 %) et services (28 %) », précisant que leurs principaux champs d'activité concernent « l'entretien des espaces verts, les travaux agricoles et le maraîchage, le recyclage et la valorisation des déchets, la construction et l'entretien de bâtiments, les services aux personnes, l'alimentation, la blanchisserie, le nettoyage et la vente »38(*).
Le ACI gérés par le bloc communal se distinguent légèrement de leurs homologues associatifs en ce qu'ils semblent, bien que ce constat ne puisse être objectivé, davantage se spécialiser dans l'« entretien et valorisation du cadre de vie, [les] services aux habitants, [l'] économie circulaire et [les] actions répondant à des besoins collectifs insuffisamment couverts »39(*). Les départements peuvent, quant à eux, « articuler le portage d'ACI avec leurs compétences d'insertion et leur responsabilité à l'égard des allocataires du RSA »40(*).
• Les salariés des ACI sont recrutés selon des contrats particuliers. Dans l'essentiel des cas, il s'agit d'un contrat à durée déterminée d'insertion (CDDI)41(*), d'une durée minimale de quatre mois42(*) et renouvelable dans la limite de deux ans43(*), rémunérés a minima au salaire minimum interprofessionnel de croissance (Smic) et présentant une durée hebdomadaire de travail comprise entre 20 et 35 heures.
Par exception et dans la limite de 20 %44(*) des postes à temps plein45(*), les ACI peuvent également recourir au contrat à durée indéterminée d'insertion (CDII)46(*), à destination de personnes âgées de plus de 57 ans rencontrant des difficultés sociales et professionnelles particulières.
En moyenne, les salariés en ACI y passent 11,8 mois en 2024, étant entendu que 38 % d'entre eux restent sous contrat au moins un an.
Au sein des structures d'insertion, les ACI sont celles qui accueillent le « plus fréquemment » des salariés « très éloignés de l'emploi »47(*). En ce sens, les ACI comptent davantage de salariés percevant des minima sociaux à l'embauche (55 %, contre 38 % en moyenne toutes SIAE confondues), de demandeurs d'emploi depuis plus d'un an (43 % contre 38 % en moyenne) et de travailleurs handicapés (10 % contre 8 % en moyenne) que tout autre type de structure d'insertion.
Profil des salariés des différentes SIAE en 2024
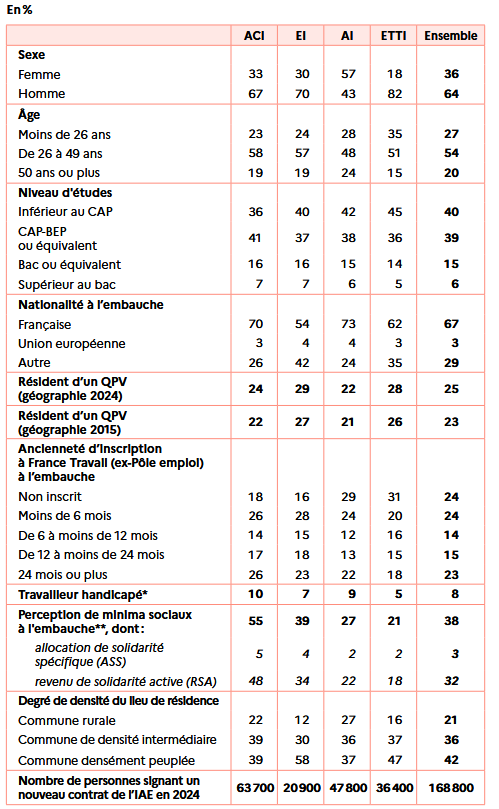
Source : Dares, L'insertion par l'activité économique en 2024
(ii) Le suivi, l'accompagnement et la formation des salariés en vue de leur réinsertion
D'autre part, il revient aux ACI d'organiser le suivi, l'accompagnement, l'encadrement technique et la formation de leurs salariés en vue de faciliter leur insertion sociale et de rechercher les conditions d'une insertion professionnelle durable. Cet accompagnement, fondé sur des professionnels spécialisés appelés accompagnateurs socioprofessionnels et encadrants techniques, porte aussi bien sur la levée des freins périphériques à l'emploi que sur la définition et la concrétisation d'un projet professionnel.
À cette fin, ils recueillent les souhaits du salarié à l'entrée en dispositif, et mettent en place un suivi individualisé, reposant sur la désignation d'un référent48(*), la réalisation d'entretiens réguliers et de bilans socioprofessionnels. En parallèle, les encadrants techniques assurent un apprentissage en situation de travail. Enfin, les ACI contribuent à la préparation de la sortie du dispositif, en proposant aux salariés des formations, des mises en relation avec des employeurs et des orientations vers des emplois adaptés à leurs compétences.
Fréquence de réalisation des
principales actions
d'accompagnement dans les SIAE
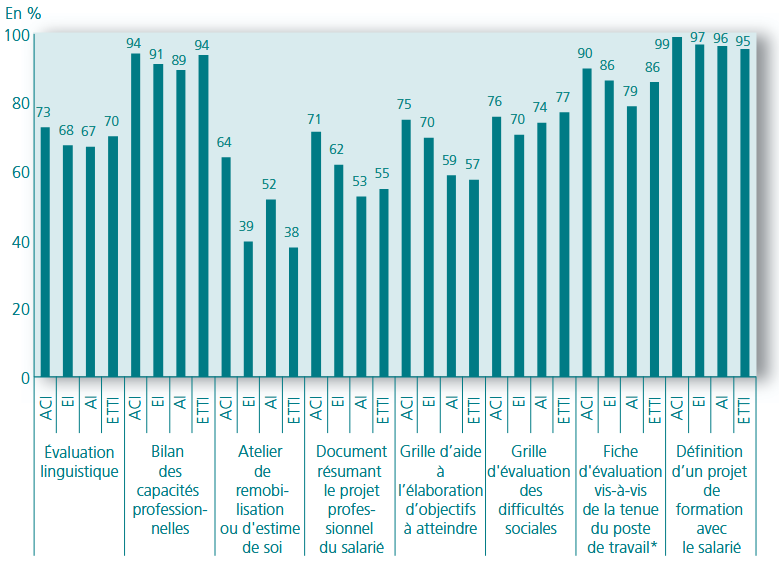
Source : « Les structures de l'insertion par l'activité économique - Un accompagnement très diversifié pendant le parcours d'insertion », Dares analyses n° 019, avril 2016
Dans ce cadre, les ACI peuvent également prévoir, par convention49(*), des périodes de mise en situation en milieu professionnel auprès de structures prédéfinies50(*), ne pouvant excéder le quart de la durée du CDDI51(*).
Grâce à cet accompagnement renforcé, les ACI présentent des résultats satisfaisants en matière d'insertion : alors que les publics accueillis sont, à leur entrée, parmi les plus éloignés de l'emploi, on compte, six mois après la fin du contrat, un tiers des bénéficiaires en emploi et un cinquième en CDI ou CDD de plus de six mois, tandis que seuls 8 % d'entre eux demeuraient inactifs.
B. L'équilibre économique du secteur de l'insertion reste tributaire de mécanismes de soutien public et d'exonérations
Le soutien public aux ACI repose sur une double modalité d'intervention, associant des aides au poste et un régime socio-fiscal dérogatoire. Malgré ce soutien, la situation économique des ACI demeure précaire.
1. Le financement d'aides au poste par l'État et les départements vise à compenser la moindre productivité des salariés relevant de la politique d'insertion par l'activité économique et à financer leur accompagnement social
Les salariés des SIAE, qui font face à des contraintes professionnelles particulières et sont fréquemment éloignés de l'emploi, présentent par construction une productivité inférieure à celle des salariés moyens. En outre, l'accompagnement resserré proposé aux bénéficiaires suscite naturellement un coût pour les structures d'insertion.
Ces deux raisons ont justifié, par dérogation au droit commun de la concurrence52(*), que le législateur institue des aides publiques à destination de ces structures53(*). Celles-ci prennent aujourd'hui principalement la forme d'aides au poste proportionnelles aux heures travaillées par chaque embauche relevant du champ de l'insertion, versées par l'État et auxquelles participent également les départements au titre de leur financement du RSA54(*) pour ce qui concerne les salariés bénéficiaires, à leur embauche, de cette allocation55(*). Exclusives de toute autre aide à l'emploi56(*), ces aides au poste se composent d'une base fixe dépendant de la nature de la structure, et d'une modulation jusqu'à 10 % de son montant en fonction de ses résultats57(*).
Au total, 1,3 milliard d'euros de crédits budgétaires, portés par le programme budgétaire 102 « Accès et retour à l'emploi » sont fléchés pour les aides au poste des SIAE dans le cadre du projet de loi de finances (PLF) pour 2027.
Pour ce qui concerne les ACI58(*), l'aide au poste représente un montant de socle de 105 % du Smic, soit 24 786 euros59(*) pour un poste à temps plein60(*). Il s'agit du total le plus élevé parmi les quatre familles de SIAE, en raison des difficultés d'insertion particulières des employés bénéficiaires. Les crédits engagés au titre du budget de l'État atteignent 947 millions d'euros en 2027.
Crédits affectés à l'aide au poste pour les ACI dans le PLF pour 2027
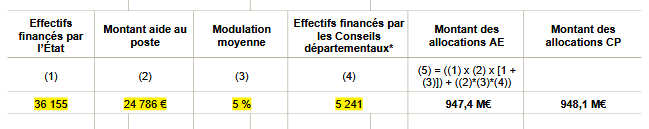
Source : Projet d'action et de performance de la mission « Travail, emploi et administration des ministères sociaux », annexée au PLF pour 2027
Il convient également de relever que les SIAE sont susceptibles de bénéficier d'autres concours publics, notamment des subventions provenant des collectivités territoriales.
2. En complément, le législateur a prévu certains allègements sociaux et fiscaux à l'attention des structures d'insertion
Afin d'alléger le coût du travail des ACI et de contribuer à leur équilibre économique, le législateur a, en outre, institué pour eux un régime socio-fiscal dérogatoire avec la LFSS pour 2014, fondé sur quatre exonérations61(*) :
- une exonération de cotisations employeur sur les risques famille, maladie et vieillesse. Initialement ouverte à tout type d'ACI, cette exonération a cédé place, pour les structures privées, aux allègements généraux dans le cadre de la LFSS pour 201962(*), tandis que les ACI publics, non éligibles aux allègements généraux, ont continué de bénéficier de ce dispositif antérieur, compensé à la sécurité sociale par l'État63(*) ;
- une exonération de taxe sur les salaires ;
- une exonération de taxe d'apprentissage ;
- une exonération de la participation de l'employeur due au titre de l'effort de construction, plus communément appelé « 1 % logement ».
Ce régime dérogatoire est applicable aux seuls CDDI donnant lieu à une aide au poste, sur la fraction de leur salaire n'excédant pas le Smic.
Enfin, comme le rappelle l'étude d'impact, « au-delà des aides au poste et de ce[s] exonération[s] spécifique[s] de cotisation[s], la majorité des ACI bénéficient par ailleurs d'avantages fiscaux (exonération d'impôt sur les sociétés et de TVA notamment) ».
Historique des aides attribuées aux ACI avant 2014
Jusqu'au 1er janvier 2010, les ACI recrutaient principalement leurs salariés en contrats aidés : d'abord en contrats emploi-solidarité (CES), puis, à compter de 2005, en contrats d'accompagnement dans l'emploi (CAE) et en contrats d'avenir (CAV). Ces dispositifs reposaient sur un soutien public particulièrement important, associant prise en charge d'une partie substantielle de la rémunération, exonérations de cotisations patronales et allègements fiscaux. La loi du 1er décembre 2008 généralisant le revenu de solidarité active a ensuite créé le contrat unique d'insertion (CUI), entré en vigueur en 2010. Pour les ACI, le dispositif reposait alors sur trois piliers : le recrutement en CUI-CAE, des exonérations de cotisations et de taxes sur les rémunérations versées dans certaines limites, ainsi qu'une aide spécifique de l'État à l'accompagnement socioprofessionnel des salariés.
Une nouvelle réforme intervient en 2014 : la loi de financement de la sécurité sociale pour 2014 et son décret d'application du 21 février 2014 mettent fin, à compter du 1er juillet 2014, au recours des ACI au CUI-CAE pour leurs salariés en insertion et généralisent le contrat à durée déterminée d'insertion (CDDI). Cette évolution marque une étape importante dans la structuration du régime propre aux ACI, en consacrant un contrat de travail spécifique à l'insertion par l'activité économique, et s'accompagne d'un nouveau régime d'exonération centré sur les ACI.
3. Malgré ces dispositifs de soutien, l'équilibre économique des ACI demeure précaire
Largement dépendante des subventions publiques qui représentent 63 % des ressources de ces structures, la situation financière des ACI apparaît précaire et connaît ces dernières années une nette dégradation en dépit des dispositifs de soutien applicables.
Ainsi, selon des données fournies par Chantier école, « dans la branche des ACI, 48 % des dirigeants jugeaient en 2022 la situation économique de leur structure fragile ou mauvaise, contre 25 % en 2020 »64(*), une évolution à mettre en lien avec la forte inflation subie sur la période.
Une enquête menée par ce réseau auprès de ses adhérents en juillet 2026 démontre l'ampleur de la vulnérabilité de ces structures face à une potentielle évolution défavorable du soutien public qui leur est consenti. Ainsi, alors que 70 % des ACI disent avoir subi une baisse des financements qui leur étaient affectés, nombre d'entre eux se trouvent désormais dans une situation de trésorerie défavorable - inférieure à trois mois de couverture des charges chez 44 % des structures -, voire sont exposés à des risques de cessation d'activité imminente - pour 12 % d'entre elles.
C. Le dispositif proposé : la suppression des exonérations de cotisations spécifiques aux ateliers et chantiers d'insertion publics
L'article 5 prévoit la suppression des exonérations spécifiques de cotisations maladie, famille et vieillesse aujourd'hui applicables aux seuls ateliers et chantiers d'insertion publics.
Il abroge à cet effet, en son premier alinéa, le 1° du A du IV de l'article 20 de la loi n° 2013-1203 du 23 décembre 2013 de financement de la sécurité sociale pour 2014, lequel constitue le fondement législatif de ces exonérations.
Il résulte de la lecture conjointe des premier et second alinéas de l'article 5 que la suppression de ces exonérations s'appliquerait aux cotisations dues pour des périodes d'emploi courant à compter du 1er janvier 2027.
La mesure devrait, selon l'étude d'impact, occasionner des recettes supplémentaires de 15 millions d'euros au seul bénéfice de l'État, l'exonération spécifique faisant à ce jour l'objet d'une compensation par le programme budgétaire 104. Son coût serait intégralement supporté par les ACI publics, ou plutôt par leurs porteurs.
II - La position de la commission
La commission émet les plus vives réserves sur l'article 5, qui lui semble porter une atteinte disproportionnée à la santé financière déjà dégradée des ACI dans une logique purement comptable, d'autant plus regrettable que les recettes supplémentaires attendues sont anecdotiques au regard de l'ampleur des déséquilibres budgétaires que connaît le pays.
Alors même que la Cour des comptes a salué les résultats obtenus par les ACI, il apparaît particulièrement maladroit de chercher à faire des économies, aussi modestes soient-elles, sur ces structures accompagnant les publics les plus vulnérables et les plus éloignés de l'emploi.
La commission relève, d'abord, que la situation financière du secteur de l'insertion en général, et des ACI en particulier, apparaît particulièrement préoccupante et tend à se dégrader d'année en année. Alors que 48 % des ACI se considèrent comme fragiles économiquement, les effets déstabilisateurs de la mesure proposée font peu de doute. Ils seront d'autant plus marqués que l'effort demandé pèsera essentiellement sur les collectivités territoriales, asphyxiées financièrement par les contraintes budgétaires toujours plus fortes imposées par le Gouvernement, année après année.
Dans ce contexte, le réseau Chantier école fait savoir que « le risque est réel »65(*), quoique non quantifiable, que la suppression des exonérations de cotisations spécifiques prévues pour les ACI publics conduise les porteurs à supprimer des postes, voire à cesser cette activité, sauf à ce que les efforts se traduisent par une moindre ambition dans l'accompagnement proposé. Cette dernière perspective n'apparaît toutefois guère plus souhaitable au regard du profil particulier des bénéficiaires, dès lors qu'elle ne saurait se traduire que par une réduction de l'efficacité du dispositif.
La commission ne peut donc qu'exprimer son scepticisme à l'égard de la temporalité de la mesure, particulièrement malvenue. À cet égard, elle déplore en outre que le texte prévoie une entrée en vigueur dès 2027, y compris pour les contrats déjà conclus, ce qui renforce le risque de rupture budgétaire pour les structures. Non seulement les recrutements déjà effectués l'ont été sur la base d'un budget tenant compte de l'exonération spécifique, mais cette mesure vient également percuter les budgets primitifs et les recrutements actuellement en cours de préparation.
En ne ménageant aucune mesure de transition dans le texte déposé, le Gouvernement montre le peu de cas qu'il fait de ces structures d'insertion pourtant essentielles pour accompagner les publics les plus vulnérables vers l'emploi, mais aussi sa déconnexion avec les réalités de terrain.
Enfin, la commission ne saurait souscrire à l'argumentation formulée par le Gouvernement en soutien à sa mesure, du reste particulièrement maigre. Loin de démontrer que l'exonération serait inefficace ou, à défaut, d'assumer sa volonté de mettre en oeuvre une mesure de rendement au détriment des collectivités et des ACI publics, celui-ci prétend avoir pour objectif de « rapprocher leur régime social avec le droit commun des SIAE ». Cet argument apparaît fallacieux, dès lors que le texte proposé amènerait à priver les ACI publics de toute exonération de cotisations, alors même que les ACI privés continueraient de bénéficier des allègements généraux.
Pour l'ensemble de ces raisons, la commission propose, par l'amendement n° 260 de son rapporteur général, de supprimer cet article.
La commission propose de supprimer cet article.
Article 6
Baisse du plancher d'assujettissement des indemnités
de rupture du contrat de travail aux cotisations sociales, à la CSG et
à la CRDS
et harmonisation des régimes applicables
Cet article vise à harmoniser les régimes applicables en matière d'exemption de cotisations sociales, de contribution sociale généralisée (CSG) et de contribution au remboursement de la dette sociale (CRDS) sur les indemnités de rupture de contrat de travail, en les y assujettissant, y compris lorsque ces indemnités sont prononcées par le juge ou d'origine transactionnelle, au-delà de la valeur du plafond annuel de la sécurité sociale (Pass), soit 48 060 euros en 2026.
Celles-ci bénéficient à ce jour, pour leur majorité, d'une exemption dans la limite de deux fois ce même plafond, bien que ce montant diffère en fonction du prélèvement obligatoire et du mode de rupture concernés.
La commission propose d'adopter cet article modifié par un amendement instituant une clause transitoire pour les plans de sauvegarde de l'emploi validés ou homologués avant 2027 et un amendement de coordination.
I - Le dispositif proposé
A. Plusieurs modalités de rupture du contrat de travail donnent lieu au versement d'indemnités au salarié, soumises à un régime socio-fiscal favorable en raison de leur nature
1. Selon le mode de rupture du contrat de travail, le salarié peut être éligible au versement d'une indemnité
a) La rupture d'un contrat de travail peut résulter d'une initiative de l'employeur, du salarié ou d'une décision conjointe
Selon la direction de l'animation, de la recherche, des études et de la statistique (Dares), 3,3 millions de contrats de travail à durée indéterminée (CDI) ont été rompus en 2024 si l'on exclut les fins de période d'essai.
Ces ruptures peuvent, en application du code du travail, résulter :
- d'une initiative du salarié, en cas de démission66(*) ou de départ volontaire à la retraite67(*) ;
- d'une initiative de l'employeur, pour ce qui concerne les licenciements économiques68(*), les licenciements pour motif personnel69(*), dont ceux prononcés pour faute grave ou faute lourde, et les mises à la retraite à l'initiative de l'employeur70(*) ;
- d'une décision conjointe, lorsqu'est prononcée une rupture conventionnelle individuelle71(*) ou collective72(*).
En volume, les démissions ont concerné, en 2024, 1,8 million de salariés et étaient la principale cause de rupture d'un CDI avec 56 % des cas recensés. Elles devançaient les licenciements, avec 583 000 procédures engagées cette année-là, essentiellement pour des motifs personnels (507 000 cas), suivis de près par les ruptures conventionnelles (515 000 cas). Les départs volontaires en retraite ont, quant à eux, concerné 235 000 salariés en 2024.
Évolution des motifs de rupture de CDI hors fin de période d'essai
(en milliers)
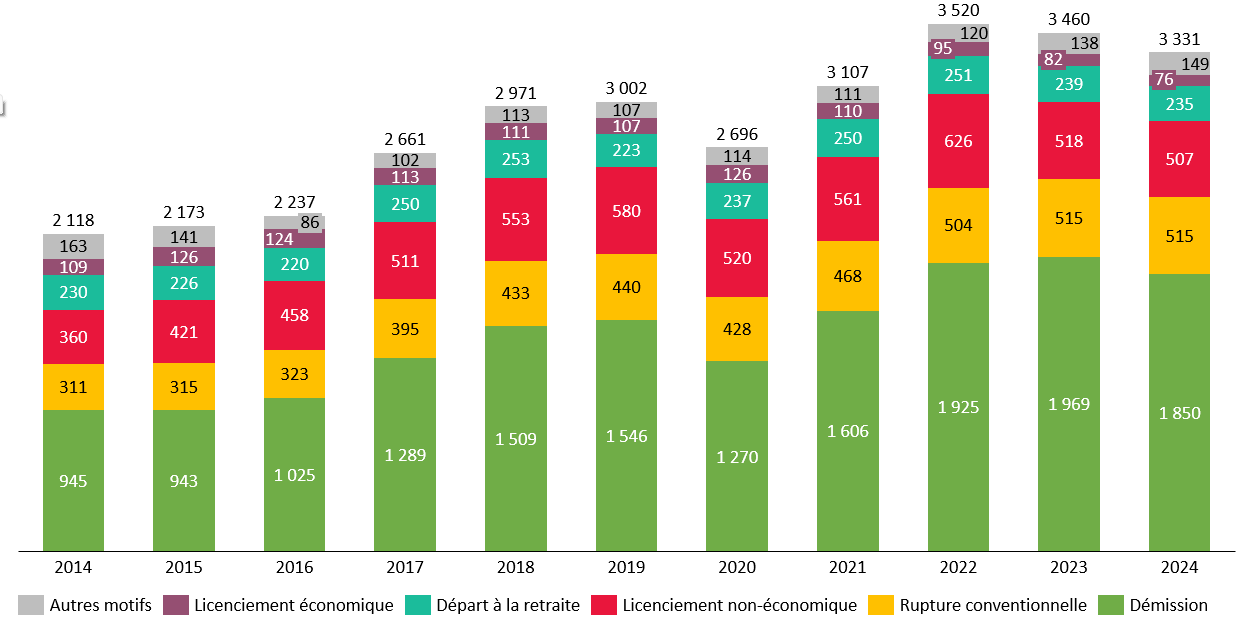
Source : Commission des affaires sociales du Sénat d'après les données de l'Insee (Emploi, chômage, revenus du travail - Édition 2025)
b) Le code du travail fait obligation à l'employeur de verser une indemnité au salarié pour certains modes de rupture du contrat de travail
Certains modes de rupture du contrat de travail sont associés au versement obligatoire d'une indemnité au salarié concerné par l'employeur, selon des conditions définies par le code du travail.
De telles indemnités sont prévues pour les situations dans lesquelles la rupture du contrat de travail n'est pas à l'initiative du salarié, à l'exception du départ volontaire en retraite, qui fait l'objet d'une prime lorsque le salarié justifie de dix ans d'ancienneté dans l'entreprise73(*) bien qu'étant décidé par ce dernier.
La loi enjoint ainsi l'employeur à verser des indemnités pour le licenciement d'un salarié disposant d'une ancienneté d'au moins huit mois ininterrompus dans l'entreprise, sauf à ce que le salarié se soit rendu coupable d'une faute grave74(*), la conclusion d'une rupture conventionnelle individuelle75(*) ou collective76(*) et la mise à la retraite à l'initiative de l'employeur77(*).
Que le licenciement soit prononcé pour motif économique78(*) ou personnel, l'indemnité afférente ne saurait être inférieure à un montant, appelé indemnité légale de licenciement (ILL), correspondant à un quart de mois de salaire de référence79(*) par année d'ancienneté jusqu'à dix ans, et un tiers de mois de ce salaire pour chaque année d'ancienneté supplémentaire80(*). Le montant minimal des indemnités de rupture pour les autres motifs précités est fixé de la même manière81(*).
Un salarié licencié alors qu'il cumulait huit ans d'ancienneté bénéfice donc a minima d'une compensation équivalant à deux mois de salaire, tandis qu'à vingt ans d'ancienneté, le plancher est porté à près de six mois de salaire82(*).
Il est précisé que lorsqu'une convention collective, un accord collectif ou le contrat de travail comportent des planchers plus favorables que l'indemnité légale, la borne la plus avantageuse pour le salarié prévaut.
La rupture conventionnelle pour les agents publics
Depuis le 1er janvier 2020, les agents contractuels de la fonction publique recrutés en CDI peuvent bénéficier d'une rupture conventionnelle, en application de l'article L. 552-5 du code général de la fonction publique.
Si ce dispositif n'était jusqu'alors ouvert aux fonctionnaires que sous une forme expérimentale83(*), l'article 173 de la loi de finances pour 202684(*) est venu pérenniser la faculté offerte aux agents titulaires85(*) de solliciter une rupture conventionnelle86(*), dans l'objectif « de favoriser la fluidité des carrières entre les secteurs public et privé, en permettant à un agent public et à son employeur de convenir d'un commun accord de la fin de leur relation de travail »87(*).
La rupture conventionnelle entre un agent titulaire ou contractuel et son administration employeur donne lieu au versement d'une indemnité spécifique de rupture conventionnelle (ISRC), calculée selon des modalités dérogatoires du droit commun.
D'une part, celle-ci ne saurait être inférieure à un montant correspondant à un sixième de mois de rémunération brute par année d'ancienneté pour les années jusqu'à dix ans, puis un cinquième de cette rémunération pour chaque année d'ancienneté jusqu'à quinze ans, un quart jusqu'à vingt ans et un tiers jusqu'à vingt-quatre ans88(*).
D'autre part, contrairement aux ruptures conventionnelles du secteur privé, l'indemnité spécifique est soumise à un plafond équivalant au vingt-quatrième de la rémunération brute perçue sur toute la durée de l'ancienneté de l'agent89(*).
Cette indemnité présente, en outre, la particularité de devoir être remboursée sous deux ans lorsque l'agent est recruté dans le même versant de la fonction publique que celui qu'il avait quitté dans les six ans suivant la rupture conventionnelle90(*).
Sans que le changement de situation procède en ce cas d'un contrat de travail, des indemnités spécifiques peuvent également être versées en cas de cessation forcée de fonction d'un mandataire social, à l'initiative des associés ou des actionnaires.
2. Le législateur a entendu offrir un régime socio-fiscal dérogatoire aux indemnités de rupture du contrat de travail susceptibles de compenser un préjudice pour le salarié
Lorsque la rupture du contrat de travail est à l'initiative de l'employeur, les sommes versées au salarié en conséquence sont réputées couvrir, en tout ou en partie, un préjudice subi.
Ce préjudice revêt en tout état de cause un caractère patrimonial en ce qu'il découle de la perte de rémunération mais peut, selon la nature de l'indemnité de rupture, également présenter un caractère extrapatrimonial au titre des répercussions de la rupture sur la vie personnelle du salarié : angoisse, perte de chance, dégradation de la santé mentale, etc.
C'était, historiquement, sur le fondement de cette distinction qu'était établi le régime socio-fiscal des indemnités de rupture construit par voie prétorienne, les indemnités compensatrices d'un préjudice patrimonial étant assujetties dans les conditions de droit commun, et celles intervenant au titre d'un préjudice extrapatrimonial étant exemptées. Toutefois, le caractère mixte de certaines indemnités, à l'image de celle prévue en cas de licenciement, laissait planer une incertitude sur l'assiette à retenir pour l'assujettissement et attentait ainsi à la sécurité juridique, d'autant que les interprétations du Conseil d'État91(*) et de la Cour de cassation92(*) divergeaient quant au périmètre des indemnités compensant un préjudice extrapatrimonial, ce qui amenait à des régimes d'assujettissement distincts en matière sociale et fiscale pour des sommes d'une même nature.
Pour cette raison et parce qu'il a estimé que le préjudice patrimonial causé justifiait également une exemption, le législateur a entendu, dans le cadre des textes financiers pour l'année 200093(*), instaurer un régime socio-fiscal dérogatoire applicable aux indemnités de rupture. Ce régime, détaillé infra, recouvre des exemptions de cotisations sociales94(*), de contribution sociale généralisée (CSG) et de contribution au remboursement de la dette sociale (CRDS)95(*), et d'impôt sur le revenu96(*).
Toutefois, les indemnités attribuées au titre d'un départ en retraite volontaire ont, dès l'origine, été exclues du bénéfice de ce régime particulier, étant entendu que la rupture du contrat de travail est alors à l'initiative du salarié et ne saurait donc être regardée comme lui causant un quelconque préjudice. Elles sont donc assujetties à ces prélèvements au premier euro.
Ce régime socio-fiscal favorable a, par la suite, été étendu aux ruptures conventionnelles individuelles ou collectives dans la foulée de l'introduction de ces dispositifs, respectivement en 200897(*) et en 201798(*), quand bien même la motivation conjointe de ces procédures atténue le caractère préjudiciel de la rupture du contrat de travail pour le salarié.
Selon un rapport conjoint des inspections générales des finances et des affaires sociales99(*), le montant agrégé des indemnités de rupture soumises au régime d'exemption sociale et fiscale100(*) atteignait « 9,0 milliards d'euros en 2024, versés à 811 000 salariés ».
Nombre et répartition par modalité des ruptures de CDI hors période d'essai en 2024
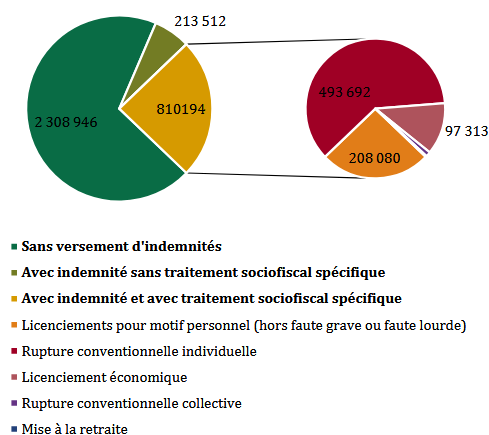
Source : Inspection générale des finances (IGF) et Inspection générale des affaires sociales (Igas), Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
B. La stratification de différents régimes d'exemption en fonction de la catégorie de prélèvement obligatoire et du mode de rupture concerné aboutit à un dispositif globalement complexe et insuffisamment lisible pour le salarié comme pour l'employeur
1. Les exemptions socio-fiscales accordées varient en fonction de la catégorie de prélèvement obligatoire et du mode de rupture concernés
a) Une exemption d'impôt sur le revenu aux contours variables selon le motif de la rupture du contrat de travail
Les règles d'exemption d'impôt sur le revenu applicables aux indemnités de rupture sont fixées à l'article 80 duodecies du code général des impôts, qui prévoit un assujettissement différencié selon le motif de la cessation du lien professionnel.
Les règles d'assujettissement des licenciements sont distinctes selon qu'ils s'inscrivent ou non dans le cadre d'un plan de sauvegarde de l'emploi :
- l'exemption est intégrale pour les indemnités versées au titre d'un plan de sauvegarde de l'emploi (PSE) ou d'un licenciement dépourvu de cause réelle et sérieuse ;
- les autres indemnités de licenciement sont assujetties au-delà du montant le plus élevé entre d'une part l'indemnité légale ou conventionnelle de licenciement et d'autre part, dans la limite de six fois le Pass (288 360 euros en 2026), le maximum entre le double de la rémunération annuelle brute de référence du salarié et la moitié de l'indemnité versée.
Les ruptures conventionnelles suivent un régime globalement analogue, mais présentant toutefois des spécificités :
- l'exemption est intégrale pour les ruptures conventionnelles collectives (RCC) ;
- les indemnités de rupture conventionnelle individuelle101(*) versées aux salariés ne pouvant pas bénéficier d'une pension de retraite sont assujetties dans les mêmes conditions que les indemnités de licenciement de droit commun ;
- les indemnités de rupture conventionnelle individuelle versées aux salariés pouvant bénéficier d'une pension de retraite ne font pas l'objet d'une quelconque exemption au titre de l'impôt sur le revenu.
Les indemnités de mise à la retraite sont soumises à un régime proche de celui des indemnités de licenciement de droit commun, à cela près que la référence à six fois la valeur du Pass est remplacée par une référence à cinq fois ce montant.
Quant aux indemnités liées à la cessation forcée de fonctions d'un mandataire social ou d'un dirigeant, elles sont exemptées dans la limite de trois fois le plafond annuel de la sécurité sociale, soit 144 180 euros.
b) La détermination de la part exemptée de cotisations sociales repose en partie sur celle exemptée d'impôt sur le revenu, sans s'y superposer
Par dérogation au principe selon lequel toute somme due en contrepartie ou à l'occasion du travail est assujettie102(*) aux prélèvements sociaux que sont les cotisations sociales, la CSG et la CRDS qui lui est adossée, le 7° du II de l'article L. 242-1 du code de la sécurité sociale exclut de l'assiette des cotisations sociales tout ou partie des indemnités perçues au titre de la rupture d'un contrat de travail.
Les règles d'assujettissement de ces indemnités aux cotisations sociales se réfèrent pour partie à celles pour l'impôt sur le revenu. Si les premières étaient même initialement alignées sur les secondes, les strates d'évolutions législatives intervenues par la suite ont progressivement conduit à faire diverger les deux régimes sur trois principaux points.
Premièrement, le bénéfice de l'exemption de cotisations est certes réservé103(*) aux sommes également exemptées de l'impôt sur le revenu, mais les sommes excédant deux fois le Pass, soit 96 120 euros, demeurent en tout état de cause assujetties aux cotisations sociales, quand bien même elles ne le seraient pas à l'impôt sur le revenu.
Deuxièmement, les indemnités de rupture excédant dix fois le Pass, soit 480 600 euros, et les indemnités de cessation forcée de fonctions des mandataires sociaux et dirigeants excédant cinq fois ce plafond font l'objet d'une réintégration à l'assiette des cotisations au premier euro et ne bénéficient donc à ce titre d'aucune exemption, quoiqu'une fraction d'entre elles demeure non assujettie à l'impôt sur le revenu.
Troisièmement et a contrario, depuis la dernière réforme des retraites104(*), les indemnités consécutives à une rupture conventionnelle individuelle consentie à un salarié en mesure de bénéficier d'une pension de retraite bénéficient d'une exemption de cotisations bien qu'elles ne fassent pas l'objet d'un traitement fiscal analogue au regard de l'impôt sur le revenu.
c) L'exemption de la CSG et de la CRDS dépend de l'indemnité légale ou conventionnelle, dans la limite de deux fois la valeur du Pass
Pour ce qui concerne la CSG et la CRDS, dont les assiettes sont identiques entre elles105(*), les modalités d'exemption ont, dès l'origine, été distinctes de celles des cotisations sociales et de l'impôt sur le revenu. Les conditions d'assujettissement des indemnités de rupture à ces contributions figurent aux 5° et 5° bis du III de l'article L. 136-1-1 du code de la sécurité sociale.
Quel que soit le type de rupture du contrat de travail, en incluant lato sensu106(*) les ruptures conventionnelles des agents titulaires et contractuels de la fonction publique107(*), les montants d'indemnisation versés sont exclus de l'assiette de la CSG et de la CRDS dans la limite du plus petit montant entre l'indemnité légale ou conventionnelle108(*) applicable et les sommes bénéficiant d'une exonération de cotisations, le tout dans la limite de deux fois le plafond annuel de la sécurité sociale.
Dans ces conditions, une indemnité de rupture ne donnant pas lieu à impôt sur le revenu et qui excèderait l'indemnité légale ou conventionnelle sans dépasser deux fois le Pass se trouve intégralement exemptée de cotisations sociales, mais pour partie assujettie à la CSG et à la CRDS.
Les indemnités de cessation de fonctions des mandataires et dirigeants sont, quant à elles, exemptées dans la limite de deux Pass109(*).
Les modalités de contribution au premier euro aux cotisations sociales pour les indemnités de rupture excédant dix fois le Pass ou de cessation de fonctions des mandataires et dirigeants supérieures à cinq fois ce montant sont également applicables, dans les mêmes conditions, à la CSG et la CRDS.
Les dommages et intérêts, des sommes intégralement exemptées de cotisations sociales, mais pas de CSG
En vertu d'un arrêt en date du 30 janvier 2025110(*), la Cour de cassation a jugé que « l'indemnité versée en exécution [d'une] transaction [présentant] une nature indemnitaire [,] ne devait pas entrer dans l'assiette des cotisations sociales pour son entier montant », en ce qu'elle ne saurait être assimilée à un élément de rémunération. Un tel traitement ne s'applique toutefois pas à ce stade à la CSG ni à la CRDS, la cour d'appel de Paris ayant considéré que les assiettes et les régimes d'exemption des deux prélèvements étaient distinctes de celles des cotisations sociales111(*).
Les évolutions de droit résultant de l'arrêt de la Cour de cassation ont été fustigées par la mission d'inspection conjointe précitée, estimant que cette exemption totale de cotisations était « probablement non conforme à l'intention du législateur » et « difficile à justifier [,] dans la mesure où il n'est pas établi que les indemnités ont intégralement vocation à réparer un préjudice »112(*).
Les inspections relèvent également que ce régime pourrait « alimenter des comportements d'optimisation voire d'évitement fiscal », l'employeur comme le salarié étant financièrement incités à qualifier dans le protocole transactionnel de dommages et intérêts des sommes ne présentant pourtant pas une telle nature, étant entendu que « les capacités des Urssaf à contester un protocole transactionnel prévoyant le versement d'indemnités exemptées » se trouvent grandement limitées par cette jurisprudence, « pourvu que la rédaction de ce protocole soit suffisamment explicite sur le fait que l'indemnité répare un préjudice causé au salarié »113(*).
Tableau récapitulatif des différentes règles d'assujettissement socio-fiscal des indemnités de rupture
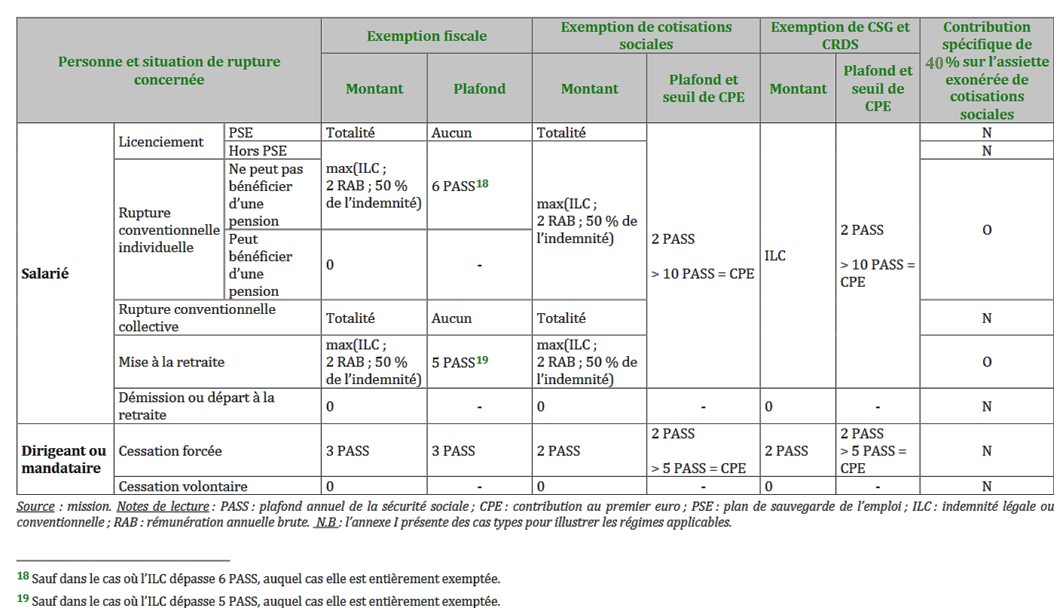
Source : D'après IGF et Igas, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
d) Des prélèvements complémentaires réservés à certaines formes de rupture du contrat de travail
Depuis la dernière réforme des retraites114(*), s'ajoute à cette architecture déjà complexe une contribution patronale spécifique sur la fraction des indemnités de rupture conventionnelle individuelle et de mise à la retraite exonérée de cotisations115(*), instituée en remplacement du forfait social de 20 %. Le taux de cette contribution, initialement fixé à 30 %, a été réhaussé à 40 % par la dernière LFSS116(*), face à la volonté de maîtriser la forte dynamique des dépenses sociales concernées - quand bien même il convient de rappeler que la volonté initiale du législateur était, en exemptant tout ou partie des indemnités de rupture conventionnelle, d'encourager le mode de rupture afférent.
2. Un dispositif globalement complexe, voire incohérent, et insuffisamment lisible pour le salarié comme pour l'employeur
Le régime socio-fiscal des indemnités de rupture apparaît aujourd'hui être devenu si complexe qu'il en devient peu lisible pour le salarié comme pour l'employeur, voire pour l'administration elle-même.
Le rapport conjoint d'inspection précité relève ainsi qu' « à l'exception des avocats spécialisés, aucun des interlocuteurs rencontrés par la mission n'a prétendu connaître l'ensemble des dispositions applicables sans l'aide d'un tableau récapitulatif », et ce y compris les administrations qui se sont rendues coupables de « diverses erreurs matérielles dans la présentation du régime telle qu'elle figure à l'annexe au projet de loi d'approbation des comptes de la Sécurité sociale pour 2024 consacrée aux niches sociales »117(*).
Dans ces conditions, la complexité du régime est « source d'illisibilité pour les salariés et de difficulté potentielle dans le juste calcul des indemnités pour les entreprises »118(*), d'autant que la variabilité des assiettes d'exemption induit de lourdes difficultés de mise en oeuvre opérationnelle. Il en résulte un fort contentieux.
Le morcellement du régime socio-fiscal des indemnités de rupture ne se justifie, du reste, nullement par un souci d'adéquation aux spécificités des prélèvements obligatoires auxquels il se rapporte ou à celles des catégories de rupture concernées. En effet, dès lors que la justification de ces exemptions est identique, à savoir prendre en compte la part des indemnités de rupture réparant un préjudice, leur assiette devrait être convergente.
Il s'agit là, pour la mission d'inspection précitée, de « l'incohérence la plus manifeste »119(*) dont pâtit ce régime, bien qu'elle ne soit pas la seule. Les inspecteurs relèvent, entre autres, les exemptions supplémentaires octroyées à certaines modalités de rupture d'un commun accord, ou encore le régime plus favorable dont bénéficient les PSE et les RCC par rapport aux licenciements économiques de droit commun.
C. Les indemnités de rupture : un dispositif coûteux pour les finances publiques et sociales, à l'origine d'une accentuation des inégalités des revenus professionnels
1. Le régime socio-fiscal dérogatoire appliqué aux indemnités de rupture du contrat de travail représente un manque à gagner dont le montant atteint 1,5 à 2 milliards d'euros pour les pouvoirs publics
Le régime d'exemption de tout ou partie des indemnités procédant de la rupture d'un contrat de travail induit des moindres recettes évaluées à plus de 1,3 milliard d'euros en 2024, dont 1,1 milliard d'euros pour la dépense sociale après déduction de la contribution patronale spécifique et 0,3 milliard d'euros pour le régime fiscal.
Chargée d'estimer précisément le coût du dispositif, la mission d'inspection précitée a toutefois abouti, en retenant une autre méthodologie, à un montant global de l'exemption de 1,9 milliard d'euros, ventilé en 1,5 milliard d'euros pour la sécurité sociale et 0,4 milliard pour l'État.
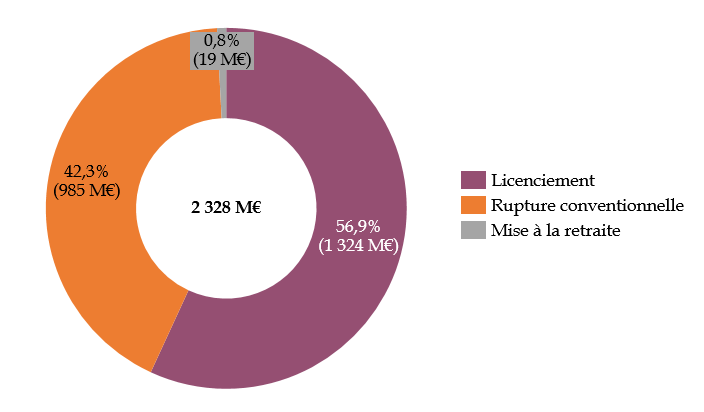
S'agissant des moindres recettes pour les finances sociales, celles-ci s'établissent en fait à 2,3 milliards d'euros en 2024 selon la méthodologie des inspections, auxquels sont retranchés 836 millions d'euros de contribution patronale spécifique, essentiellement au titre des ruptures conventionnelles.
Cette somme est imputable pour 1,3 milliard d'euros aux licenciements et pour près de 1 milliard d'euros aux ruptures conventionnelles, étant entendu que la contribution spécifique a pour effet de limiter à 164 millions d'euros les moindres recettes liées aux RCI et RCC.
Répartition des exemptions de prélèvements sociaux sur les indemnités de rupture par type de rupture (2024)
Source : Commission des affaires sociales du Sénat d'après le rapport IGF-Igas (2025)
2. Un régime qui exacerbe les inégalités de revenus professionnels et présente un caractère anti-redistributif
Le bénéfice du régime d'exemption fiscale et sociale applicable aux indemnités de rupture apparaît, en outre, singulièrement concentré au profit des salariés bénéficiant des montants de compensation les plus élevés.
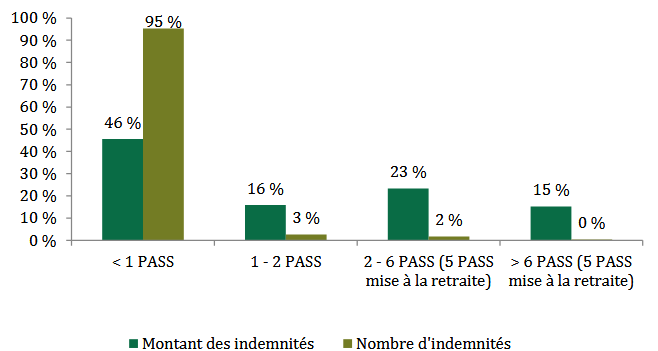
En effet, les indemnités supérieures à deux fois le Pass concernent 39 % du montant global, mais seulement 2,1 % de salariés, tandis que les compensations excédant six fois le Pass touchent 0,3 % des salariés percevant à eux seuls 15 % des indemnités totales versées.
Ces niveaux de concentration sont bien supérieurs à ceux observés dans la répartition des revenus, et même du patrimoine : alors que 10 % des Français détiennent 48 % du patrimoine brut, les 10 % de salariés recevant les indemnités de rupture les plus élevées remportent 79 % de la somme en jeu.
Répartition des indemnités perçues en 2024 et de leur montant
Source : IGF et Igas, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
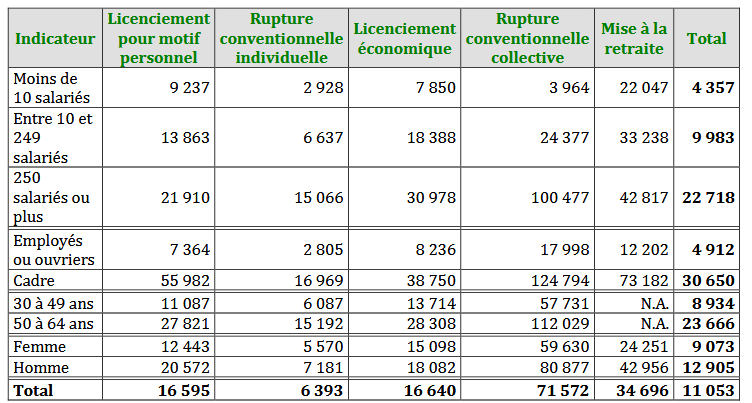
Ainsi, les cadres touchent en moyenne des indemnités de rupture de l'ordre de 30 000 euros, un montant six fois plus élevé que celles consenties aux employés ou ouvriers alors même que les revenus bruts entre ces deux catégories sont séparés d'un facteur 2,4.
Montants moyens des indemnités de rupture perçues en 2024 par catégorie
(en euros)
Source : IGF et Igas, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025
De la même façon, les hommes perçoivent des indemnités en moyenne 44 % plus élevées que celles des femmes, quand bien même l'écart de rémunération brut observé entre les genres est de 16 %.
D. Le dispositif proposé : une socialisation et une fiscalisation accrues des indemnités de rupture du contrat de travail et une harmonisation des régimes applicables
1. Le dispositif proposé
L'article 6 s'inscrit dans une refonte de la socialisation et de la fiscalisation des indemnités versées au titre de la rupture du contrat de travail en un régime unique en prévoyant leur assujettissement aux cotisations sociales, à la CSG et à la CRDS sur la fraction du montant excédant la valeur du Pass, soit 48 060 euros en 2026.
Une disposition miroir figure à l'article 2 du projet de loi de finances (PLF) pour 2027, pour ce qui concerne l'exemption d'impôt sur le revenu applicable à ces indemnités.
Le 1° du I de l'article 6 remplace les 5° et 5° bis du III de l'article L. 136-1-1 du code de la sécurité sociale, relatifs à l'assujettissement à la CSG et à la CRDS des sommes versées respectivement au titre de la rupture du contrat de travail ou de la cessation forcée de fonction des mandataires sociaux et de la rupture conventionnelle pour les agents publics et assimilés, par un 5° unique, applicable à toute catégorie de personnes en emploi et à toute modalité de cessation des fonctions donnant lieu à indemnités.
Celui-ci prévoit que l'ensemble des indemnités versées au titre de la rupture du lien professionnel, en ce compris celles ordonnées par le juge ou prévues par une transaction, bénéficient d'une exemption de CSG et de CRDS dans la limite du Pass. Lorsque l'indemnité est comprise entre une et dix fois la valeur du Pass, seule sa fraction excédant le Pass serait assujettie à la CSG et à la CRDS. Néanmoins, lorsque le montant versé excède dix fois la valeur du Pass ou cinq fois cette valeur pour la cessation forcée d'activité des mandataires sociaux, le principe aujourd'hui en vigueur de réintégration à l'assiette au premier euro serait maintenu.
La majorité des indemnités de rupture bénéficiaient, sous le régime antérieur, d'une exemption dans la limite de deux fois le plafond annuel de la sécurité sociale.
Le 4° du I de l'article 6 supprime, au sein de l'article L. 242-1 du code de la sécurité sociale relatif aux cotisations sociales, les différences d'assiette entre les exemptions de cotisations et les exemptions de CSG et de CRDS au titre des indemnités de rupture du contrat de travail. Les modalités de détermination du montant exempté de cotisations, de CSG et de CRDS seraient donc désormais harmonisées, en application du I de l'article L. 242-1 du code de la sécurité sociale. Par conséquent, seules resteraient exemptées de cotisations sociales les sommes versées dans la limite du plafond annuel de la sécurité sociale, sauf à ce que le montant de l'indemnité excède dix fois la valeur du Pass ou cinq fois sa valeur pour les mandataires sociaux, auquel cas l'assujettissement aurait lieu au premier euro.
Le 3° du I de l'article 6 procède à l'abrogation de l'exclusion de la règle d'assujettissement au forfait social des indemnités de rupture du contrat de travail pour leur fraction exonérée de cotisations mais non assujettie à la CSG, devenant sans objet en raison des modifications précédemment exposées, en supprimant le 3° de l'article L. 137-15 du code de la sécurité sociale. Il convient toutefois de relever que cet article fait l'objet d'une nouvelle rédaction globale à l'article 7.
Le 2° du I opère une coordination juridique rendue nécessaire par son 4°, concernant la contribution patronale spécifique exigible sur les indemnités de rupture conventionnelle et de mise à la retraite exonérées de cotisations sociales, mentionnée à l'article L. 137-12 du code de la sécurité sociale. Sans modifier le taux de cette contribution, l'article 6 diminuera son assiette, dans la mesure où les sommes non assujetties aux cotisations seront moindres en raison de l'abaissement du plafond d'exemption.
Le II de l'article 6 prévoit que ces évolutions s'appliquent aux indemnités attribuées au titre de ruptures prenant effet à compter du 1er janvier 2027, indépendamment du fait qu'elles résultent ou non d'un plan de sauvegarde de l'emploi validé ou homologué avant cette date.
2. Les effets budgétaires et économiques attendus
• Du point de vue budgétaire, l'annexe 9 du PLFSS prévoit, au titre de cette mesure, des recettes supplémentaires de 440 millions d'euros sur le périmètre des administrations de sécurité sociale pour 2027, dont 290 millions d'euros sur le champ des régimes obligatoires de base de sécurité sociale (Robss), puis dix millions d'euros supplémentaires chaque année.
Les branches vieillesse (+ 125 millions d'euros) et maladie (+ 110 millions d'euros) seraient les principales bénéficiaires au sein des Robss, devant la branche famille (+ 40 millions d'euros) et la branche AT-MP (+ 15 millions d'euros). Aucune recette supplémentaire n'est prévue pour la branche autonomie.
Hors du champ des Robss, l'Agirc-Arrco bénéficierait de recettes supplémentaires à hauteur de 120 millions d'euros en 2027, l'Unédic de 20 millions d'euros et la Cades de 10 millions d'euros.
• Du point de vue économique, la mesure serait neutre pour 95 % des salariés, dont les indemnités de rupture sont inférieures au Pass, ainsi que pour les employeurs concernés.
Elle frapperait, en définitive, 40 000 ruptures par an, soit 5 % du total donnant lieu à indemnisation exemptée, représentant 55 % des montants versés.
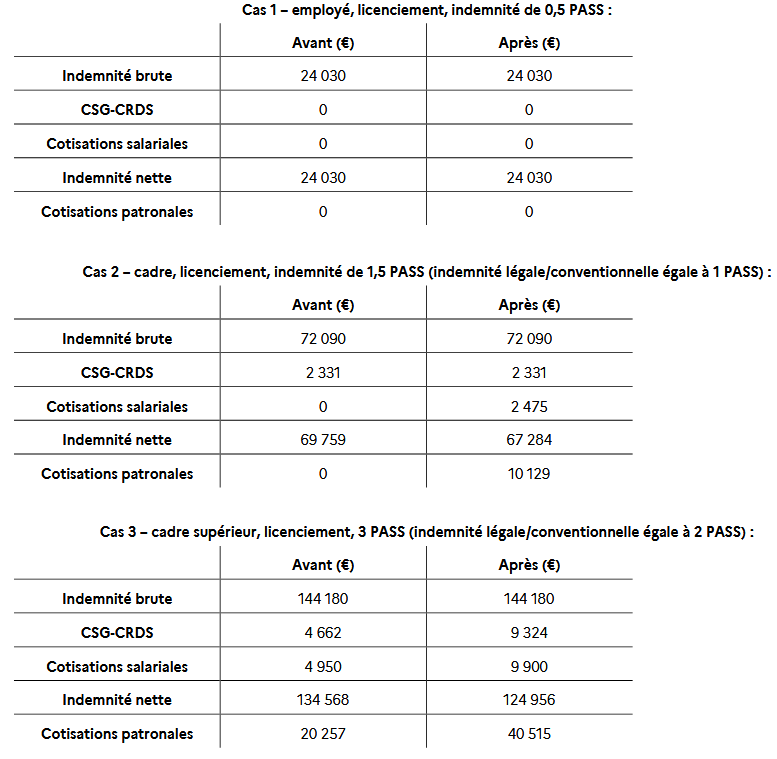
Le Gouvernement a, par ailleurs, annexé au projet de loi plusieurs cas-type permettant de quantifier les prélèvements supplémentaires imposés par l'article 6 aux salariés et à leurs employeurs.
À titre illustratif, le licenciement d'un cadre du privé associé au versement d'une indemnité de 72 090 euros120(*) résulterait, lorsque l'indemnité légale ou conventionnelle est au niveau du Pass, en des cotisations salariales supplémentaires de 2 475 euros et en des cotisations patronales supplémentaires de 10 129 euros.
Cas-type d'effets de la réforme portée par l'article 6
Source : Annexe 9 au PLFSS pour 2027
II - La position de la commission
La commission a accueilli favorablement les évolutions portées par l'article 6, bien qu'elle émette certaines réserves sur leurs effets en matière de flexibilité de l'emploi pour les entreprises.
D'une part, la commission salue les effets attendus de la réforme en matière d'harmonisation des régimes et de simplification, ou plutôt en l'espèce de « décomplexification ».
La sophistication, pour ne pas dire le caractère alambiqué des modalités d'exemption des indemnités de rupture induit en effet aujourd'hui une forme d'illisibilité du régime applicable, tant pour les salariés et les employeurs que pour les administrations. L'incertitude qu'elle faisait peser sur les montants était susceptible d'engendrer des erreurs de traitement donnant lieu à des redressements, et nuisait à la prévisibilité des montants à verser pour l'employeur ou à percevoir pour le salarié.
La commission relève néanmoins qu'il eût été loisible au Gouvernement de poursuivre, dans ce texte, ce même objectif d'harmonisation sans procéder à une diminution des plafonds d'exemption, si bien qu'elle ne peut souscrire à ce que l'article 6 soit présenté à la représentation nationale comme une stricte manière de « simplifier le régime social applicable aux indemnités de rupture du contrat de travail »121(*).
Sans donc être aveugle aux conséquences financières des évolutions proposées pour les entreprises, la commission relève que le régime d'exemption actuel, parmi les plus généreux d'Europe122(*), alimente une concentration du bénéfice des indemnités de rupture sur un champ très restreint de salariés, amplifiant les inégalités socio-économiques à l'oeuvre sur le marché du travail. Elle note donc que l'article 6 ne modifiera pas la situation d'exemption complète des indemnités de rupture attribuées à 95 % des salariés percevant un montant inférieur au Pass.
En ce sens, elle juge la diminution du plafond pertinente au regard à la fois de son fort rendement pour les finances sociales et de ses effets correcteurs sur l'équité de la répartition des indemnités versées. Elle approuve également l'assujettissement des indemnités transactionnelles excédant le plafond en raison des risques identifiés de contournement socio-fiscal, dans la stricte mesure où les indemnités concernées continueront de bénéficier du régime d'exemption de droit commun des indemnités de rupture pour 95 % des salariés concernés.
La commission note que les 5 % de salariés concernés par la baisse du plafond d'exemption bénéficieront toutefois, par voie de conséquence, d'une majoration de leurs droits sociaux contributifs au titre de la retraite complémentaire, ce qui atténue les effets financiers intertemporels subis.
La commission s'est, certes, interrogée sur les risques que pourrait faire peser cette mesure sur la flexibilité du travail, alors que le législateur a oeuvré avec raison, depuis 20 ans, pour la renforcer.
Pour autant, il convient de relever que la mission d'inspection conjointe de 2025 avait conclu que « l'effet du régime socio-fiscal sur le marché de l'emploi [était] secondaire par rapport à celui de la politique d'indemnisation du chômage pour les salariés et de la gestion du risque contentieux pour les employeurs »123(*).
Par ailleurs le renforcement de la flexibilité du travail n'est pas l'objectif assigné au régime socio-fiscal des indemnités de rupture, historiquement motivé par la volonté d'offrir des garanties supplémentaires aux salariés licenciés ou mis à la retraite.
La commission émet, enfin, une réserve tenant à la sécurité juridique liée au régime d'entrée en vigueur de l'article 6 pour les plans de sauvegarde de l'emploi déposés ou homologués avant 2027, qui se verraient appliquer le nouveau régime socio-fiscal quand bien même ils avaient été conçus selon les modalités actuellement en vigueur.
Par conséquent, elle propose d'adopter l'amendement n° 262 de son rapporteur général, tendant à intégrer une clause transitoire permettant de ne pas appliquer le nouveau régime d'assujettissement des indemnités de rupture aux prélèvements sociaux aux compensations des ruptures de contrat de travail prenant effet entre le 1er janvier 2027 et le 31 décembre 2027 au titre de plans de sauvegarde de l'emploi validés ou homologués avant l'entrée en vigueur de l'article 6.
Pour éviter de faire perdurer la complexité induite par la coexistence de deux régimes, il est proposé d'assujettir l'ensemble des ruptures prenant effet à compter du 1er janvier 2028 au nouveau régime social.
Cet amendement reprend dans son esprit, en le bornant dans le temps, celui du rapporteur général de la commission des affaires sociales de l'Assemblée nationale, adopté en séance publique lors de la première lecture.
La commission a également adopté l'amendement n° 261 du rapporteur général, qui supprime le 3° du I de l'article 6 dans la mesure où il modifie l'article L. 137-15 du code de la sécurité sociale, dont l'article 7 prévoit une nouvelle rédaction globale.
La commission propose d'adopter cet article ainsi modifié.
Article 7
Rationaliser l'assiette des allègements
généraux de cotisations sociales
Cet article propose de réduire le coût des allégements généraux de cotisations patronales de sécurité sociale, depuis le 1er janvier 2026 la réduction générale dégressive unique (RGDU), d'un montant évalué à 3,7 milliards d'euros (à comparer au coût annuel de la RGDU, d'environ 75 milliards d'euros).
Il s'agit essentiellement d'intégrer les sommes versées par l'employeur au titre de l'épargne salariale et du partage de la valeur dans les rémunérations prises en compte pour le calcul du coefficient de la RGDU, pour un gain estimé à 3,3 milliards d'euros.
La prime de partage de la valeur (PPV), parfois appelée « prime Macron », déjà prise en compte pour le calcul de ce coefficient, serait alignée sur ce nouveau régime. Elle serait donc exclue des rémunérations auxquelles est appliqué ce coefficient (ce qui n'est pas le cas aujourd'hui), pour un gain supplémentaire évalué à 0,4 milliard d'euros.
Cet article propose en outre, pour un coût non spécifié, de pérenniser sans limitation de durée l'exonération des rachats de journées et demi-journées de temps de travail instaurée par l'article 5 de la loi de finances rectificative du 16 août 2022.
Le régime social de la PPV ne serait quant à lui que partiellement pérennisé, pour un coût également non spécifié : l'exonération de cotisations patronales et salariales serait pérennisée de manière illimitée, mais l'exonération de CSG et de CRDS dont bénéficient actuellement les entreprises de moins de 50 salariés ne serait étendue qu'à l'exercice 2027, et l'exonération d'impôt sur le revenu prendrait fin, conformément au droit actuel, le 31 décembre 2026.
Par ailleurs, cet article réécrit globalement l'article L. 137-15 du code de la sécurité sociale, fixant le régime du forfait social, afin de clarifier celui -ci.
Enfin, il supprime le malus de cotisations patronales dans les entreprises ne prenant pas certaines mesures en faveur de l'emploi des seniors, instaurée par l'article 11 de la LFSS pour 2026 (inséré par l'Assemblée nationale et auquel le Gouvernement et le Sénat s'étaient opposés).
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
Le dispositif de cet article est synthétisé par le tableau ci-après.
Structuration de l'article
|
Disposition modifiée (art. CSS sauf mention contraire) |
Prise en compte de l'épargne salariale et du partage de la valeur dans le calcul de la RGDU |
Pérennisation partielle du régime social de la PPV |
Pérennisation des exonérations de cotisations sociales et patronales des rachats de RTT (art. 5 LFR 2022) |
Autres |
|
|
I. |
|||||
|
A. |
L. 137-15 |
Réécriture du régime du forfait social |
|||
|
B. |
L. 241-3-3 |
Suppression du malus de cotisations patronales relatif à l'emploi des seniors |
|||
|
C. |
L. 241-13 |
Prise en compte de l'épargne salariale et du partage de la valeur pour le calcul de la RGDU |
|||
|
D. |
L. 241-17 |
Instauration d'une exonération pérenne de cotisations salariales |
|||
|
E. |
L. 241-18 et L. 241-18-1 |
Instauration d'une exonération pérenne de cotisations patronales |
|||
|
F. |
L. 241-18 |
Extension de la totalité de l'article à Mayotte et St Pierre et Miquelon |
|||
|
G. |
L. 242-1 |
Pérennisation (illimitée) de l'exonération de cotisations patronales et salariales |
|||
|
II. |
|||||
|
A. |
Art. 5 de la loi (LFR) n° 2022-1157 du 16 août 2022 |
Coordination |
|||
|
B. |
Coordination |
||||
|
III. |
VI bis de l'art. 1er de la loi n° 2022-1158 du 16 août 2022 (Muppa) |
Extension à 2027 de l'exonération de la PPV des cotisations de CSG et de CRDS |
|||
|
IV. |
Entrée en vigueur |
CRDS : contribution au remboursement de la dette sociale. CSG : cotisation sociale généralisée. CSS : code de la sécurité sociale. LFR : loi de finances rectificative. Loi Muppa : loi portant mesures d'urgence pour la protection du pouvoir d'achat. PPV : prime de partage de la valeur ; RGDU : réduction générale dégressive unique. RTT : réduction du temps de travail.
Source : Commission des affaires sociales du Sénat
A. Selon le chiffrage de l'évaluation préalable, un article réduisant de 3,7 milliards d'euros les allégements généraux de cotisations sociales patronales
1. L'intégration de l'épargne salariale dans les rémunérations prises en compte pour le calcul du coefficient de la RGDU (gain prévisionnel de 3,3 milliards d'euros)
La principale disposition de cet article consiste à intégrer l'épargne salariale dans les rémunérations prises en compte pour le calcul du coefficient de la RGDU124(*), pour un gain estimé à 3,3 milliards d'euros.
Cette mesure est mise en oeuvre par le C du I, qui modifie à cette fin l'article L. 241-13 du code de la sécurité sociale.
a) Selon le « rapport Bozio-Wasmer », les allégements généraux permettent environ 980 000 emplois
Le « rapport Bozio-Wasmer » d'octobre 2024125(*) estime que, sur la base des allégements généraux tels qu'ils existaient alors, « un scénario radical de suppression complète des exonérations générales conduirait [...] à la destruction de 980 000 ETP ».
À titre de comparaison, selon les études réalisées dans les années 2000, l'allègement dégressif entre 1 et 1,6 Smic correspondrait à environ 800 000 emplois créés ou sauvegardés126(*). Le bandeau maladie (ex-CICE, cf. infra), au coût analogue, correspondrait à seulement environ 100 000 emplois créés ou sauvegardés127(*). L'effet sur l'emploi du bandeau famille (cf. infra) serait négligeable.
L'effet des allégements supérieurs à 1,6 Smic sur l'emploi, mais aussi sur la compétitivité, serait très faible, voire nul128(*).
b) L'instauration de la RGDU au 1er janvier 2026
On rappelle que les allégements généraux de cotisations patronales, qui coûtent environ 75 milliards d'euros par an à l'ensemble des administrations de sécurité sociale, ont fait l'objet au 1er janvier 2026 d'une importante réforme, synthétisée par le graphique ci-après.
La réforme du 1er janvier 2026 : le passage à la RGDU
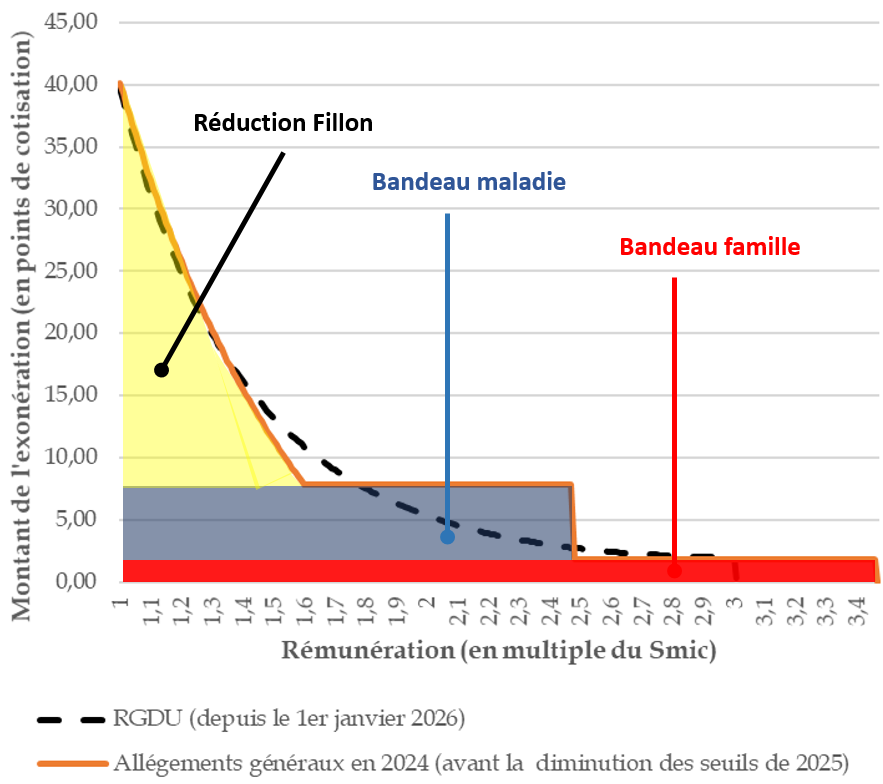
RGDU : réduction générale dégressive unique.
Source : Commission des affaires sociales du Sénat
L'article 18 de la LFSS pour 2025 a réformé les allégements généraux de cotisations patronales en deux temps.
· En 2025, une réduction des points de sortie des bandeaux
En 2025, la structuration des allégements généraux n'a pas été modifiée. Elle comprenait donc toujours trois éléments :
- une part dégressive s'annulant à 1,6 Smic (couramment appelée « réduction Fillon ») ;
- deux exonérations identiques quel que soit le niveau de rémunération, couramment dénommées « bandeaux », l'une portant sur les cotisations maladie (« bandeau maladie ») et l'autre sur les cotisations famille (« bandeau famille »).
La réforme consistait en 2025 à ramener les points de sortie des deux bandeaux, jusqu'alors de 3,5 Smic et 2,5 Smic, à respectivement 3,3 et 2,25 Smic (pour des raisons de lisibilité, cette réforme n'est pas représentée sur le graphique ci-avant).
Historique des allégements généraux de cotisations patronales
L'historique des allégements généraux de cotisations patronales est synthétisé par le graphique ci-après.
Historique des allégements de cotisations patronales (1995-2019)
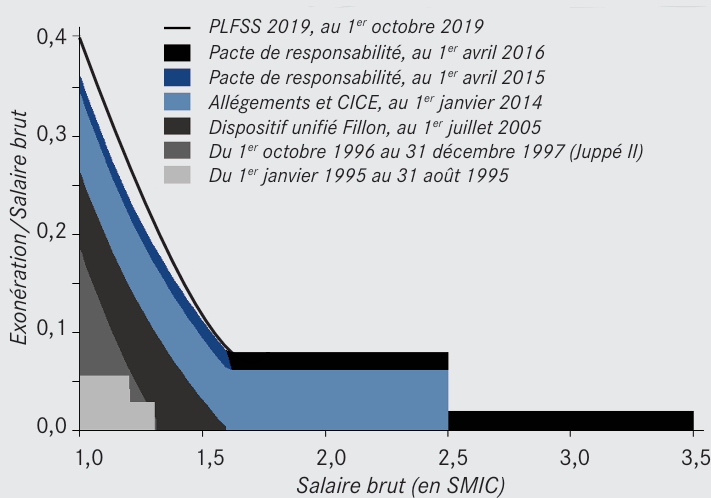
Source : Yannick L'Horty, Philippe Martin, Thierry Mayer, « Baisses de charges : stop ou encore ? », Les notes du Conseil d'analyse économique, n° 49, janvier 2019
1993-2005 : des allégements concernant seulement les bas salaires, pour créer des emplois
Dans un premier temps, les allégements de cotisations patronales, portant sur les cotisations de sécurité sociale, concernaient seulement les bas salaires, dans une logique de création d'emplois :
- en 1993, sous le gouvernement d'Edouard Balladur, a été instaurée une exonération de cotisations d'allocations familiales, de 5,4 points jusqu'à 1,1 Smic et divisée par deux jusqu'à 1,2 Smic ;
- en 1996, sous le gouvernement d'Alain Juppé, l'inclusion dans le dispositif de la cotisation d'assurance maladie a permis de porter l'allégement à 18,2 points au niveau du Smic, le dispositif s'éteignant à 1,33 Smic (puis 1,3 Smic à partir de 1998).
En pratique, les allégements généraux ont alors souvent été utilisés pour atténuer l'effet sur l'emploi des fréquents « coups de pouce » donnés au Smic, plutôt que pour la politique de l'emploi stricto sensu.
En 2000, l'exonération a été portée à 26 points en conséquence du passage aux 35 heures129(*), avec un point de sortie porté à 1,7 Smic (puis 1,6 Smic en 2004). En effet, la réduction du temps de travail, qui augmentait mécaniquement le salaire horaire, aurait à elle seule eu un effet incertain sur l'emploi130(*).
En 2005, les exonérations ont été unifiées dans le dispositif dit « Fillon », avec une exonération de 26 points au niveau du Smic et un point de sortie à 1,6 Smic.
Ces exonérations sur les bas salaires sont habituellement considérées comme ayant créé entre 500 000 et un million d'emplois (cf. supra).
2013-2024 : des allégements complémentaires en « bandeaux », censés améliorer la compétitivité
À cet objectif de création d'emplois s'est ensuite ajouté un objectif d'amélioration de la compétitivité, à l'efficacité plus incertaine, que ce soit sur la compétitivité ou sur l'emploi (cf. supra).
Les salaires de l'industrie étant plus élevés que dans le reste de l'économie, cela a impliqué d'instaurer des allégements uniformes quel que soit le niveau de salaire, apparaissant graphiquement sous la forme de « bandeaux », portant respectivement sur les cotisations maladie (« bandeau maladie ») et sur les cotisations famille (« bandeau famille »).
Le futur bandeau maladie a été instauré en 2013 sous la forme d'un crédit d'impôt sur les sociétés, le « crédit d'impôt pour la compétitivité et l'emploi » (CICE). Le CICE, qui s'éteignait brutalement à 2,5 Smic, correspondait initialement à 4 % de la masse salariale. Ce taux a été porté à 6 % en 2014, puis 7 % en 2017, avant d'être ramené à 6 % en 2018.
Le CICE a été transformé au 1er janvier 2019 en un allégement de cotisations maladie de 6 points, dit « bandeau maladie ».
Le bandeau famille a quant à lui été instauré en 2015 dans le cadre du « pacte de responsabilité et de solidarité », mise en place à la suite du « rapport Gallois »131(*) de 2012. L'allégement, de 1,8 point de cotisation, s'éteignait brutalement à un seuil initialement fixé à 1,6 Smic, porté à 3,5 Smic en 2016.
Source : Commission des affaires sociales, d'après Rapport à la commission des comptes de la sécurité sociale, juillet 2022 ; Yannick L'Horty, Philippe Martin, Thierry Mayer, « Baisses de charges : stop ou encore ? », Les notes du Conseil d'analyse économique, n° 49, janvier 2019
· Au 1er janvier 2026, la mise en place de la RGDU
Au 1er janvier 2026, la structuration des allégements généraux, désormais la « réduction générale dégressive unique » (RGDU), a été fortement modifiée. En effet, les deux bandeaux ont été supprimés, et la réduction Fillon a été remplacée par une réduction, également dégressive, s'annulant au plus à 3 Smic.
Sous cette réserve, le profil de l'allégement est de nature réglementaire. Le Gouvernement a fait le choix de maintenir une exonération totale au niveau du Smic, qui diminue progressivement pour s'annuler à 3 Smic, selon une formule déterminée par décret.
Le calcul de la RGDU
Le calcul de la RGDU est fixé par l'article D. 241-7 du code de la sécurité sociale.
• Il convient dans un premier temps de calculer un coefficient, s'annulant à 3 Smic, défini par la formule suivante (pour une entreprise de moins de 50 salariés132(*)) :
Coefficient = 2+37,81×[(

× (

- 1)]1,75
Le chiffre 2 instaure un « bandeau » étroit, de 2 points de cotisations, qui s'arrête à 3 Smic. Le montant de 37,81 points correspond aux cotisations au niveau du Smic, minoré de 2 points. Le terme (

- 1) fait que le coefficient diminue, puis devient nul à 3 Smic. Le coefficient133(*) de

fait que le terme entre crochets est égal à 1 au niveau du Smic (afin qu'au niveau du Smic le montant de l'allégement soit égal aux cotisations). Le coefficient de 1,75 détermine la convexité de la courbe (s'il était plus élevé, elle serait davantage « creusée »).
• Ce coefficient doit ensuite être appliqué à la rémunération (brute).
En l'absence de prime de partage de la valeur (PPV), il correspond mécaniquement au nombre de points de cotisations qu'il convient de soustraire.
Si le salarié bénéficie d'une PPV, il convient toutefois, selon le droit actuel, de l'intégrer non seulement à la rémunération prise en compte dans la formule ci-avant, mais aussi à celle à laquelle on applique le coefficient (ce dernier point, sur lequel le présent article propose de revenir, pouvant sembler paradoxal, dès lors que la PPV n'est pas soumise à cotisations sociales).
• Le décret n° 2026-509 du 12 juin 2026 prévoit que, dans le cas de l'année 2026, le Smic pris en compte est celui du 1er janvier 2026 (donc sans tenir compte de la revalorisation du 1er juin 2026) pour la détermination du seuil de 3 Smic, ainsi que pour le ratio

de la formule ci-avant.
Bien que cela soit contestable à la lecture du décret134(*), le Gouvernement considère qu'il ne s'applique pas à la seule année 2026, mais qu'il instaure un gel pérenne du Smic à sa valeur du 1er janvier 2026.
Source : Commission des affaires sociales du Sénat, d'après les articles L. 241-13 et D. 241-7 du code de la sécurité sociale et le décret n° 2026-509 du 12 juin 2026
c) La modification proposée par cet article : l'inclusion dans la rémunération prise en compte des sommes versées par l'employeur au titre de l'épargne salariale ou du partage de la valeur
Le C du I indique, au premier alinéa du III de l'article L. 241-13 du code de la sécurité sociale, que le montant des rémunérations pris en compte pour le calcul du coefficient est « majoré le cas échéant du montant des sommes versées par l'employeur au titre de l'épargne salariale ou du partage de la valeur de l'entreprise au cours de cette même année, dans des conditions et limites définies par décret ».
La formule de calcul du coefficient de l'allégement, toujours fixée au niveau réglementaire, deviendrait donc la suivante135(*) :
Coefficient = 2+37,81×[(

× (
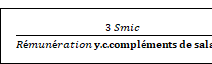
- 1)]1,75
Cette mesure rapporterait 3,3 milliards d'euros.
Ces compléments de salaire ne seraient en revanche pas ajoutés aux rémunérations auxquelles est ensuite appliqué ce coefficient pour calculer le montant de l'exonération, ces rémunérations étant déjà exonérées.
Le recours à la notion de « sommes versées par l'employeur au titre de l'épargne salariale ou du partage de la valeur de l'entreprise », très général, présente l'intérêt d'éviter que de nouveaux dispositifs échappent à la règle, qui pourrait être ajustée par voie réglementaire. Il ressort par ailleurs clairement de l'évaluation préalable que celle-ci concernera au moins l'intéressement, la participation, l'épargne salariale et la prime de partage de la valeur (cf. encadré).
Le partage de la valeur et l'épargne salariale
La troisième partie du code du travail comprend un livre III intitulé « Dividende du travail : intéressement, participation et épargne salariale ». Ce livre III distingue l'intéressement (articles L. 3311-1 à L. 3315-5), la participation aux résultats de l'entreprise (articles L. 3321-1 à L. 3326-2) et les plans d'épargne salariale (articles L. 3331-1 à L. 3335-2), comprenant notamment les plans d'épargne d'entreprise (PEE). Le PEE est alimenté par des versements volontaires du salarié et des versements complémentaires de l'employeur, dits abondements.
À cela s'ajoute la prime de partage de la valeur (PPV), parfois appelée « prime Macron », dont la base juridique, non codifiée, est l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (Muppa).
2. L'alignement de la PPV sur ce nouveau régime (gain prévisionnel de 0,4 milliard d'euros)
Le C du I modifie l'avant-dernier alinéa de l'actuel III de l'article L. 241-13 du code de la sécurité sociale, afin d'aligner les modalités de prise en compte de la prime de partage de la valeur (PPV), déjà prise en compte pour le calcul du coefficient, sur ce nouveau régime.
La PPV serait donc exclue des rémunérations auxquelles est appliqué le coefficient (ce qui, paradoxalement, n'est pas le cas aujourd'hui), pour un gain supplémentaire évalué à 0,4 milliard d'euros.
B. La pérennisation de deux niches sociales
1. La pérennisation de l'exonération des rachats de journées et demi-journées de temps de travail (mesure non chiffrée)
Cet article propose de pérenniser sans limitation de durée l'exonération des rachats de journées et demi-journées de temps de travail instaurée par l'article 5 de la loi de finances rectificative du 16 août 2022136(*).
Le D et le E du I instaurent une exonération pérenne, respectivement, de cotisations salariales (article L. 241-17 du code de la sécurité sociale) et de cotisations patronales (articles L. 241-18 et L. 241-18-1 du code de la sécurité sociale).
Le B du II supprime, par coordination, l'ancienne base juridique du dispositif, dans l'article 5 de la loi du 16 août 2022 précitée.
Le A du II supprime, dans l'article 5 précité, la disposition selon laquelle les rachats ne sont possibles que pour la période jusqu'au 31 décembre 2026.
Enfin, le E du I profite de ces modifications pour étendre à Mayotte et Saint-Pierre-et-Miquelon la totalité de l'article L. 241-18. Celui-ci concerne, outre l'exonération de cotisations patronales précitée, la déduction forfaitaire de cotisations patronales au titre des heures supplémentaires dans les entreprises de moins de 20 salariés.
Ces dispositions ne sont pas chiffrées dans l'évaluation préalable.
2. La pérennisation partielle de la niche sociale relative à la PPV (mesure non chiffrée)
a) Selon le droit actuel, une niche qui devrait disparaître le 1er janvier 2027 pour l'impôt sur le revenu et les prélèvements sociaux
La prime de partage de la valeur (PPV) a été créée par l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (cf. encadré).
Selon l'article 1er précité, la PPV est exonérée :
- dans le cas de toutes les entreprises, des cotisations patronales et salariales. Le montant maximal exonéré, de 3 000 euros, est porté à 6 000 euros dans les entreprises mettant en oeuvre un accord d'intéressement ou de participation volontaire (V de l'article 1er) ;
- dans le cas des entreprises de moins de 50 salariés, de la CSG, de la CRDS et de l'impôt sur le revenu (VI bis de l'article 1er).
La prime de partage de la valeur
La prime de partage de la valeur (PPV) a été créée par l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (Muppa). Elle succède à la prime exceptionnelle de pouvoir d'achat (Pepa), instaurée par la loi n° 2018-1213 du 24 décembre 2018 à la suite du mouvement des « gilets jaunes », et reconduite jusqu'en mars 2022, et dont le régime était analogue, avec un plafond plus bas137(*). La Pepa et la PPV sont couramment dénommées « prime Macron ».
La PPV est normalement exonérée des seules cotisations sociales (V de l'article 1er précité). Le montant maximal exonéré, de 3 000 euros, est porté à 6 000 euros dans les entreprises mettant en oeuvre un accord d'intéressement ou de participation volontaire.
Toutefois, lorsqu'elle était versée entre le 1er juillet 2022 et le 31 décembre 2023 aux salariés percevant une rémunération inférieure à 3 Smic, la prime était également exonérée, sous les mêmes plafonds, de l'impôt sur le revenu, de la CSG, de la CRDS, de la taxe sur les salaires et du forfait social.
Bien que seule une LFSS puisse instituer une exemption au-delà de trois ans138(*), la loi du 29 novembre 2023139(*) a prorogé ce régime exceptionnel jusqu'à la fin de 2026, tout en instaurant un forfait social au taux de 20 % si l'effectif de l'entreprise est égal ou supérieur à 250 salariés.
b) La proposition du présent article : étendre la niche sociale à 2027, et la seule exonération de cotisations patronales au-delà
En 2024, le Conseil des prélèvements obligatoires préconisait140(*) de « ne pas prolonger [le régime fiscal et social de] la prime de partage de la valeur au-delà du 31 décembre 2026 ».
Le présent article propose toutefois d'étendre la totalité de la niche sociale (mais pas l'exonération d'impôt sur le revenu) à l'année 2027. Au-delà, seule l'exonération de cotisations sociales serait maintenue.
Pour cela :
- le III du présent article modifie le VI bis de l'article 1er précité, pour proroger jusqu'au 31 décembre 2027 les exonérations de CSG et de CRDS, mais pas d'impôt sur le revenu, existant pour les entreprises de moins de 50 salariés ;
- le G du I du présent article modifie l'article L. 242-1 du code de la sécurité sociale, afin de codifier l'exonération de cotisations sociales, pour l'ensemble des entreprises. Son plafond, fixé par décret, ne pourrait excéder un quinzième du plafond annuel de la sécurité sociale (Pass), soit 3 204 euros en 2026141(*) (pour un plafond actuellement de 3 000 euros), et serait doublé, comme actuellement, pour les entreprises mettant en oeuvre un accord d'intéressement ou de participation volontaire.
Cette mesure n'est pas chiffrée par l'évaluation préalable, le Gouvernement refusant depuis toujours de chiffrer le coût de la niche dont bénéficie la PPV, pourtant censée être compensée à la sécurité sociale (cf. encadré).
Le refus du Gouvernement de chiffrer et de compenser le régime social de la PPV
Le IX de l'article 1er de la loi n° 2022-1158 du 16 août 2022 portant mesures d'urgence pour la protection du pouvoir d'achat (Muppa) prévoit que « le coût résultant du présent article est intégralement pris en charge par l'État, conformément à l'article L. 131-7 du code de la sécurité sociale ».
Pourtant, la fiche dont PPV fait l'objet dans l'annexe 2 au projet de loi d'approbation des comptes de la sécurité sociale (Placss) ne comprend pas de chiffrage de son coût. Cela vient du fait que, selon le Gouvernement, la PPV n'aurait pas été versée en l'absence de l'exonération, et n'aurait donc pas de coût pour la sécurité sociale.
Cet argumentaire est contesté, à juste titre, par la Cour des comptes : « Le Gouvernement a considéré que, par construction, la prime n'aurait pas été versée si elle n'avait pas été créée par la loi et ne présentait donc pas de coût direct pour la sécurité sociale. L'hypothèse sous-jacente est celle d'une absence totale de substitution avec les hausses de salaire, éventuellement admissible pour un dispositif transitoire mais pas pour un dispositif pérenne »142(*). De fait, selon l'Insee, la part de rémunération versée sous forme de Pepa ou de PPV se substituant à une augmentation de salaire serait comprise entre 15 et 40 %143(*).
Dans son Ralfss de mai 2024, la Cour des comptes préconise de « mettre en oeuvre le principe fixé par la loi du 16 août 2022 de compensation de la perte de recettes résultant de la prime de partage de la valeur, au minimum par l'application du forfait social au taux de 20 % aux entreprises de moins de 250 salariés ». Elle chiffre la mesure à 1 milliard d'euros, ce qui est proche de son estimation du montant de la PPV.
Selon la Cour des comptes, la Pepa a coûté aux finances sociales 0,5 milliard d'euros en 2009, 0,6 milliard d'euros en 2010 et 0,4 milliard d'euros en 2011 ; puis la PPV a coûté 1,1 milliard d'euros en 2022 comme en 2023.
C. Autres dispositions
1. Le « toilettage » du régime du forfait social
Le A du I du présent article réécrit globalement l'article L. 137-15 du code de la sécurité sociale, fixant le régime du forfait social, afin de clarifier l'assiette du forfait social, en particulier en ce qui concerne les seuils applicables.
Par ailleurs, par coordination avec la prorogation de la niche sociale en faveur de la PPV, le texte proposé exonère celle-ci de forfait social dans le cas des entreprises de moins de 250 salariés (conformément au droit actuel). De même, il supprime l'assujettissement des indemnités de rupture du contrat de travail, par coordination avec l'article 6 du PLFSS.
Ces dispositions sont analogues à celles proposées par le texte initial de l'article 8 du PLFSS pour 2026 (devenu article 15 de la LFSS pour 2026). Ces dispositions avaient été supprimées par l'Assemblée nationale, de même que la quasi-totalité de cet article144(*), et le Sénat ne les avait pas rétablies.
Le forfait social
L'article L. 137-15 du code de la sécurité sociale prévoit qu'en principe, les sommes exclues de l'assiette des cotisations de sécurité sociale mais soumises à CSG sont soumises au forfait social.
Il existe toutefois des exceptions. Ainsi, dans le cas du partage de la valeur et de l'épargne salariale, l'assujettissement au forfait social dépend de la taille de l'entreprise145(*).
Le taux de droit commun est de 20 %. Il existe également des taux réduits de 8 %, 10 % et 16 %.
Le produit du forfait social a été de 6,6 milliards d'euros en 2025.
2. La suppression du malus de cotisations patronales dans les entreprises ne prenant pas certaines mesures en faveur de l'emploi des seniors
Le B du I du présent article supprime l'article L. 241-3-3 du code de la sécurité sociale, qui prévoit que « les entreprises d'au moins trois cents salariés (...) sont soumises à un malus sur les cotisations à la charge de l'employeur dues au titre de l'assurance vieillesse et de l'assurance veuvage, en l'absence de négociation sur l'emploi, le travail et l'amélioration des conditions de travail des salariés expérimentés, ou à défaut d'accord, d'un plan d'action annuel destiné à favoriser l'emploi des salariés expérimentés ».
Cette disposition résulte de l'article 11 de la LFSS pour 2026, inséré par l'Assemblée nationale146(*) avec un avis défavorable du Gouvernement. Cet article avait été supprimé par le Sénat, puis rétabli en nouvelle lecture par l'Assemblée nationale.
La position du Sénat s'explique par plusieurs raisons.
Tout d'abord, ce malus alourdit le coût du travail, et est donc néfaste à l'emploi.
Par ailleurs, il est difficilement applicable, malgré la disposition selon laquelle « le malus est déterminé par voie réglementaire, en fonction des efforts constatés dans l'entreprise en faveur de l'emploi des seniors ainsi que des motifs de sa défaillance, sur la base de critères clairs ».
Enfin, il pourrait amener à sanctionner des entreprises au motif d'une absence de négociation ou de plan, alors même qu'elles pourraient employer de nombreux seniors, posant un problème d'équité, voire de constitutionnalité.
II - La position de la commission
A. Engager une réflexion de fond sur l'évolution souhaitable des allégements généraux
1. Les allégements généraux, un gisement de recettes considérable
Les allégements généraux, qui coûtent environ 75 milliards d'euros par an, représentent un gisement de recettes considérables.
Ainsi, il est régulièrement proposé de les réduire (cf. encadré).
En particulier, la réforme proposée par le présent article a été proposée par la Cour des comptes dans son rapport147(*) sur l'application des lois de financement de la sécurité sociale (Ralfss) de mai 2025, sans toutefois faire l'objet d'une recommandation formelle148(*).
Le gel du Smic pris en compte pour le calcul du coefficient de l'allégement est quant à lui préconisé, en tout cas à court terme, par une note149(*) de juin 2026 d'Antoine Bozio et Etienne Wasmer.
Propositions récentes de réduction
du coût
des allégements généraux de cotisations
patronales
Propositions de la Cour des comptes
Dans son rapport sur l'application des lois de financement de la sécurité sociale (Ralfss) de mai 2025150(*), la Cour des comptes suggère, sans en faire des recommandations, diverses mesures tendant globalement à réduire les allégements généraux de 6 milliards d'euros :
- 3 milliards d'euros pour l'inclusion des compléments de salaire relevant de la participation aux résultats de l'entreprise et de l'intéressement pour le calcul des allégements généraux (suggestion mise en oeuvre par le présent article) ;
- 2 milliards d'euros pour une « optimisation » de la courbe des allégements devant être fixée réglementairement à compter de 2026 ;
- 1 milliard d'euros pour une sortie du dispositif à 2,5 Smic.
Proposition de l'OCDE
Dans son récent rapport sur la France151(*), l'OCDE préconise, compte tenu de l'amélioration de la compétitivité des entreprises françaises, d'abaisser le point de sortie, actuellement de 3 Smic, à 2 Smic, afin de réduire le coût du dispositif de 8 milliards d'euros.
Toutefois l'OCDE précise qu'« afin de limiter les destructions d'emplois, la réforme devrait idéalement intervenir en phase haute de cycle économique ».
Propositions d'Antoine Bozio et Etienne Wasmer
• Dans leur rapport152(*) de 2024 au Premier ministre, Antoine Bozio et Etienne Wasmer préconisaient, à coût constant, de réduire les allégements au niveau du Smic et de réduire la pente de la courbe des allégements afin de réduire le risque de trappe à bas salaire. Il en résultait des destructions d'emplois au niveau du Smic, compensées par des créations d'emplois autour de 1,4 Smic, l'effet global sur l'emploi étant nul.
Lorsque les allégements généraux ont été réformés par la LFSS pour 2025, le Gouvernement a retenu l'idée de réduire la pente des allégements. Cependant, comme il voulait avant tout réaliser des économies, les destructions d'emplois au niveau du Smic n'étaient plus compensées par des créations d'emplois pour des salaires plus élevés. Afin de limiter les destructions nettes d'emplois (estimées pour le texte initial à 50 000 par l'OFCE et 100 000 par le groupe d'experts sur le Smic), à l'initiative de la commission des affaires sociales du Sénat, les allégements généraux ont été maintenus au niveau du Smic.
• Dans leur note153(*) de juin 2026, Antoine Bozio et Etienne Wasmer préconisent d'aller plus loin, mais plus progressivement, en gelant, en tout cas à court terme, le Smic pris en compte pour le calcul des allégements généraux. Cette réforme ne serait pas à coût constant, mais permettrait de réaliser des économies, qui pourraient être utilisées pour majorer les allégements en faveur de certains publics (comme les jeunes) et pour renforcer l'éducation, la formation, et faciliter l'emploi en agissant sur le logement et les transports.
Le décret n° 2026-509 du 12 juin 2026 a mis en oeuvre le premier volet de ces propositions pour l'année 2026, en prévoyant que le Smic pris en compte pour la détermination de l'éligibilité et le calcul du coefficient de la RGDU était celui applicable au 1er janvier 2026. Le Gouvernement prévoit de proroger ce gel en 2027.
Toutefois dans le contexte actuel de réduction du déficit public, il s'agit d'une pure réduction du coût du dispositif, sans réallocation de moyens.
Par ailleurs les auteurs ne préconisent pas de maintenir à long terme la désindexation du Smic pris en compte154(*).
2. Quel effet sur l'emploi ?
a) Des allégements généraux qui seraient réduits de 12 milliards d'euros depuis 2025 (dont 6,5 milliards d'euros en 2027)
Les mesures de réduction des allégements généraux réalisées ou prévues s'élèvent à 12 milliards d'euros depuis 2025, dont en 2027 6,5 milliards d'euros de plus qu'en 2026, comme le montrent le tableau et l'encadré ci-après.
Les mesures sur les allégements
généraux de 2005 à 2027
(en mesures
nouvelles*)
(augmentation des recettes,
en milliards
d'euros)
|
En mesures nouvelles* |
Effet global sur les recettes de 2027 |
|||
|
2025 |
2026 |
2027 |
||
|
Réforme des AG par la LFSS pour 2025 |
2,0 |
2,0 |
||
|
Prise en compte de la PPV dans le calcul des AG (LFSS pour 2025) |
0,6 |
0,6 |
||
|
Gel du Smic pris en compte (mesure réglementaire) |
2,8 |
2,8 |
5,6 |
|
|
Article 7 du PLFSS pour 2027 |
3,7 |
3,7 |
||
|
Total |
2,6 |
2,8 |
6,5 |
11,9 |
AG : allégements généraux. LFSS : loi de financement de la sécurité sociale. PLFSS : projet de LFSS. PPV : prime de partage de la valeur. Smic : salaire minimum interprofessionnel de croissance.
* C'est-à-dire en changement par rapport à l'année précédente. L'effet sur les recettes de 2027 correspond donc à la somme des colonnes relatives à 2025, 2026 et 2027. Cette approche, économique, neutralise le choix du véhicule juridique. Ainsi, en 2027, dans le cas du gel du Smic seul est pris en compte le coût supplémentaire de 2,8 milliards d'euros résultant du passage en année pleine et de la légère revalorisation du Smic au 1er janvier 2027 anticipée lors de l'élaboration du PLFSS.
Source : D'après le rapport économique, social et financier annexé au PLF 2027
Les réductions des allégements
généraux récentes
et prévues par le
Gouvernement
• La LFSS pour 2025 : une réduction de 2,6 milliards d'euros
La réforme des allégements généraux par la LFSS pour 2025 (réduction des points de sortie des « bandeaux ») a réduit ceux-ci de 2 milliards d'euros, auxquels il faut ajouter 0,6 milliard d'euros correspondant à l'intégration de la PPV au calcul des allégements généraux155(*) (sur le périmètre de l'ensemble des administrations publiques).
Le Gouvernement prévoyait, parmi les mesures réglementaires associées au PLFSS pour 2026, une réduction supplémentaire des allégements généraux de cotisations patronales de 1,9 milliard d'euros (venant en plus de la réduction de 2,6 milliards d'euros de la LFSS pour 2025). Cette mesure a alors été abandonnée.
• Le gel du Smic pris en compte (mesure réglementaire) : une réduction de 5,6 milliards d'euros en 2027
Le décret n° 2026-509 du 12 juin 2026 gèle au 1er janvier 2026 le niveau du Smic pris en compte en 2026 pour la détermination de l'éligibilité à la RGDU et le calcul de son coefficient (la revalorisation du Smic au 1er juin 2026 n'étant donc pas prise en compte). La réduction des allégements généraux en résultant est évaluée à 2,8 milliards d'euros en 2026156(*).
Le Gouvernement considère que malgré une rédaction semblant ne s'impliquer qu'à l'année 2026157(*), ce décret fige de manière pérenne le Smic pris en compte à son niveau du 1er janvier 2026. Ainsi, en 2027, du fait d'un passage en année pleine et de la légère revalorisation du Smic au 1er janvier 2027 anticipée lors de l'élaboration du PLFSS, le gel coûterait 5,6 milliards d'euros par rapport au retour en 2027 à la prise en compte du Smic effectif (soit 2,8 milliards d'euros de plus qu'en 2026).
• Le présent article : une réduction supplémentaire de 3,7 milliards d'euros en 2027
Enfin, le présent article propose une réduction supplémentaire des allégements généraux, chiffrée à 3,7 milliards d'euros en 2027 par l'évaluation préalable.
b) Un effet sur l'emploi incertain
• Deux mesures de 2026 et 2027 doivent réduire les allégements généraux de 9,3 milliards d'euros en 2027 :
- sur le plan réglementaire, le décret précité n° 2026-509 du 12 juin 2026 prévoit que le Smic pris en compte est celui du 1er janvier 2026 (donc sans tenir compte de la revalorisation du 1er juin 2026) pour la détermination du seuil de 3 Smic, ainsi que pour le calcul du coefficient de l'allégement. Comme indiqué dans l'encadré ci-dessus, le Gouvernement considère que ce gel au 1er janvier 2026 ne concerne pas la seule année 2026, mais est pérenne. Ainsi, les allégements généraux, après avoir été réduits de 2,8 milliards d'euros en 2026, le seraient de 2,8 milliards d'euros supplémentaires en 2028 (du fait du passage en année pleine - le gel de 2026 n'ayant d'effet qu'à compter de la revalorisation du 1er juin - et de la légère revalorisation attendue au 1er janvier 2027 lors de l'élaboration du PLFSS) ;
- sur le plan législatif, le présent article, réduisant les allégements généraux de 3,7 milliards d'euros supplémentaires en 2027.
• Avec l'aide du pôle Science des données du Sénat, la commission des affaires sociales a simulé l'effet de ces deux mesures sur l'emploi en 2027, en s'appuyant sur la méthodologie, par nature en partie conventionnelle, du « rapport Bozio-Wasmer ».
Ces simulations suggèrent que cumulées, ces mesures pourraient détruire à moyen terme plus de 100 000 emplois, conformément au tableau ci-après.
Simulation de l'effet à moyen terme sur
l'emploi
des mesures prévues par le Gouvernement
pour 2027
|
Véhicule juridique |
Impact budgétaire - évaluation préalable (milliards d'euros) |
Effet emploi - calcul Sénat (ETP) |
|
|
Prorogation du gel du Smic pris en compte pour le calcul de la RGDU* |
Décret n° 2026-509 du 12 juin 2026** |
5,6 |
- 72 000 |
|
Évolution de la prise en compte du partage de la valeur et de l'épargne salariale |
Présent article |
3,3 |
- 35 000 |
|
Évolution de la prise en compte de la PPV |
Présent article |
0,4 |
- 4 200 |
|
Total |
9,3 |
- 111 200 |
ETP : équivalent temps plein. PPV : prime de partage de la valeur. RGDU : réduction générale dégressive unique.
* Par rapport à un scénario où le Smic pris en compte en 2027 serait le Smic effectif.
** Le Gouvernement considère que, malgré sa rédaction ambiguë (cf. supra), le décret n° 2026-509 du 12 juin 2026 gelant le Smic pris en compte à celui du 1er janvier 2026 ne s'applique pas qu'à l'année 2026 mais est pérenne.
Source : Calculs Pôle Sciences des données du Sénat, à partir de la base BTS-Postes 2024, d'OpenFisca, du package « Bozio-Wasmer Simulations » et de l'évaluation préalable du présent article
Méthodologie retenue
La commission a recouru aux données de la base BTS158(*)-Postes 2024 de l'Insee, qui contient les rémunérations des salariés, précises au niveau du contrat de travail, « vieillie » pour prendre en compte l'évolution des salaires. Ces données ont été complétées, pour les compléments de salaires, par celles des deux graphiques figurant page 37 de l'annexe 9 au PLFSS (évaluation préalable).
Pour les règles de calcul, la commission a utilisé OpenFisca, un moteur libre et open source permettant de transformer la loi en code informatique. Elle a recouru au package du « rapport Bozio-Wasmer »159(*) relatif aux allégements généraux, mis à part pour prendre en compte les réformes survenues depuis ce rapport, qui contient les formules de calcul. Elle a également utilisé le package « Bozio-Wasmer simulations », qui permet le « branchement » entre la base BTS-Postes et OpenFisca.
Dans le cas du chiffrage de l'effet sur l'emploi, la commission a utilisé les hypothèses d'élasticité de l'emploi à son coût retenues par le « rapport Bozio-Wasmer » : - 0,4 au niveau du Smic, s'annulant à 2 Smic ; s'y ajoute une élasticité de - 0,2 constante au niveau de l'entreprise.
Ce résultat est cohérent avec le « rapport Bozio-Wasmer »160(*) et avec les estimations disponibles sur l'effet de la réforme des allégements généraux prévue par le texte initial du PLFSS pour 2025161(*).
Il est deux fois inférieur à celui du Medef, qui estime qu'« environ 200 000 emplois pourraient être détruits à moyen terme »162(*).
• Bien que réalisées selon une méthodologie reconnue, ces simulations doivent, comme toute simulation, être considérées avec prudence.
Ainsi, Antoine Bozio, pourtant co-auteur du rapport précité, a considéré lors de son audition par le rapporteur général que de telles estimations pouvaient être surévaluées.
L'effet du coût du travail sur l'emploi est en effet plus complexe que ce que peuvent suggérer les simulations, par nature simplificatrices. Le cas de la branche propreté a pu être évoqué : malgré un faible niveau de rémunération, le fait de ne pas être soumise à la concurrence internationale lui permet de répercuter ses coûts dans ses prix.
Yannick L'Horty, également auditionné par le rapporteur général, a lui aussi souligné que les simulations étaient, par nature, imparfaites. Il a toutefois incité à une certaine prudence en matière de réduction des allégements généraux. Ainsi, selon les termes de sa contribution écrite : « Il nous semble qu'une posture conservatrice et prudente doit être de mise en matière de réformes des exonérations de cotisations sociales. Le coût d'un recul au niveau du Smic est avéré. »
Gilbert Cette, soulignant lors de son audition par le rapporteur général163(*) que les boucliers tarifaires mis en place en 2021-2024 pour plafonner la hausse des tarifs réglementés du gaz et de l'électricité avaient fortement amélioré la compétitivité des entreprises françaises, avec un coût élevé pour les finances publiques164(*), a jugé légitime une baisse des allégements généraux.
3. Mettre rapidement en place le comité de suivi prévu par la LFSS pour 2025 à l'initiative du Sénat et le charger de proposer des scénarios d'évolution permettant un arbitrage politique
a) L'absence de mise en place du comité de suivi prévu à l'initiative de la commission par l'article 18 de la LFSS pour 2025
Le V de l'article 18 de la LFSS pour 2025, inséré par le Sénat à l'initiative de sa commission des affaires sociales, prévoit la mise en place auprès du Premier ministre d'un comité de suivi chargé de l'évaluation des allégements généraux. Ce comité, qui devait remettre son premier rapport avant le dépôt du PLFSS pour 2027, n'a toujours pas été constitué.
Une disposition réglementaire a toutefois été prise. Ainsi, l'article 4 du décret n° 2025-887 du 4 septembre 2025 prévoit que les allégements généraux et la réforme réalisée par l'article 18 de la LFSS pour 2025 « font l'objet d'une évaluation indépendante, dans les conditions définies par le comité de suivi mentionné au V du même article », et que « ce comité est placé auprès du Haut-Commissariat à la stratégie et au plan ».
Le V de l'article 18 de la LFSS pour 2025
« V.-A compter de l'entrée en vigueur de la présente loi et jusqu'au 31 décembre 2029, un comité de suivi placé auprès du Premier ministre est chargé de l'évaluation des allégements généraux de cotisations sociales patronales et du suivi de la mise en oeuvre de la réforme prévue au III du présent article. Présidé par une personnalité désignée par le Premier ministre, ce comité est composé de deux députés et de deux sénateurs et, à parts égales, de représentants des administrations compétentes et de représentants des organisations professionnelles d'employeurs et des organisations syndicales. Avant le dépôt des projets de loi de financement de la sécurité sociale pour les années 2026,2027,2028,2029 et 2030, il présente, dans un rapport qui est rendu public, l'état des évaluations réalisées. Sa composition, ses missions et ses modalités de fonctionnement sont précisées par décret ».
En réponse au questionnaire du rapporteur général, le ministère du travail et des solidarités indiquait, le 23 octobre 2026, que « le comité de suivi devrait voir jour dans les prochaines semaines ».
b) Le danger de la « solution de facilité » consistant à pérenniser indéfiniment le gel du Smic pris en compte
• Dans leur note165(*) précitée de juin 2026, Antoine Bozio et Etienne Wasmer ne préconisent pas de maintenir à long terme la désindexation du Smic pris en compte pour le calcul des allégements généraux.
Ils écrivent : « La désindexation des allègements généraux à plus long terme peut conduire à remonter le niveau du coût du travail, en raison de l'indexation du Smic sur l'inflation et la croissance. Cela doit être pris en compte et nécessite de prolonger la réflexion. »
Antoine Bozio a confirmé ce point de vue lors de son audition par le rapporteur général.
• Toujours avec l'aide du pôle Science des données du Sénat, la commission des affaires sociales a simulé l'effet sur l'emploi d'un gel pérenne du Smic pris en compte.
Selon ces simulations, en cas de gel permanent du Smic pris en compte à celui du 1er janvier 2026, le nombre d'emplois détruits pourrait dépasser 200 000 en 2030 et 500 000 en 2040. Cela correspondrait en 2040 à une augmentation du taux de chômage de près de 2 points.
Bien qu'il ne s'agisse que d'un scénario illustratif, cela corrobore la nécessité de n'envisager qu'avec la plus grande prudence une pérennisation du gel du Smic pris en compte pour le calcul des allégements généraux.
c) Proposer des scénarios permettant un arbitrage politique
Il est donc urgent de mener une réflexion collective, afin de parvenir, sinon à un consensus, du moins à une compréhension partagée des enjeux économiques et des choix politiques qui en découlent.
Fondamentalement, il s'agit de réaliser divers arbitrages politiques : quelle importance relative accorde-t-on à l'emploi, à la compétitivité, à l'augmentation des salaires, au rétablissement des finances publiques ?
Cela implique de mettre rapidement en place le comité de suivi prévu par le V de l'article 18 de la LFSS pour 2025, dont le rôle devrait être élargi à l'évaluation du gel du Smic et du présent article, ainsi qu'à l'élaboration de scénarios.
La commission a adopté en ce sens un amendement n° 266 du rapporteur général.
C. Améliorations légistiques et rédactionnelles
La commission a en outre adopté trois amendements166(*) de son rapporteur général proposant des améliorations légistiques ou rédactionnelles.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 8
Création d'une contribution sur les produits
alimentaires transformés sucrés ou édulcorés
Cet article propose de créer une contribution à visée comportementale sur les produits alimentaires ultra-transformés sucrés ou édulcorés, dont le format est inspiré de la taxe « soda » pesant sur les boissons sucrées non alcooliques.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
A. La fiscalité nutritionnelle à visée comportementale, un levier d'action préconisé par l'OMS pour réduire le fardeau des maladies chroniques non transmissibles
1. L'alimentation, facteur prépondérant de la progression des maladies chroniques non transmissibles
a) Une relation démontrée entre déséquilibres nutritionnels et maladies chroniques non transmissibles
· L'alimentation est un facteur de risque comportemental qui joue un rôle majeur dans la progression des maladies chroniques dites non transmissibles.
En France, un adulte sur deux est en surpoids (49 %) et parmi eux, près d'un cinquième se trouve en situation d'obésité (17 %). Chez les enfants de 6 à 17 ans, la prévalence du surpoids est estimée à 17 % et celle de l'obésité à 4 %167(*). Ces taux moyens dissimulent toutefois des différences marquées entre catégories socioprofessionnelles : en 2020, l'obésité touchait 9,9 % des cadres mais 17,8 % des employés et 18 % des ouvriers168(*). Favorisant le surpoids et l'obésité, l'alimentation déséquilibrée - trop sucrée, trop grasse, trop salée - est ainsi un déterminant de santé comportemental marqué par un important gradient socioéconomique.
Comme le tabagisme, la consommation régulière d'alcool et la sédentarité, la consommation d'aliments de mauvaise qualité nutritionnelle favorise l'apparition de telles maladies, notamment de pathologies cardiovasculaires et du diabète. En 2023169(*), près de 6 millions de personnes étaient traitées pour une pathologie cardiovasculaire, environ 4,5 millions pour un diabète et 9 millions de personnes étaient suivies pour un risque cardiovasculaire170(*). Entre 2015 et 2024, le nombre de personnes prises en charge pour un diabète a augmenté de 2,46 % en moyenne chaque année. L'obésité serait quant à elle responsable d'environ 27 000 décès prématurés chaque année171(*). Le coût direct de la surcharge pondérale a été évalué à 9,5 milliards d'euros pour les seules dépenses de santé et à 20,4 milliards d'euros s'agissant de son coût social global172(*).
Évolution de la prévalence du
surpoids et de l'obésité en population adulte
sur la
période 1997-2020
Source : Enquête Odoxa et chaire santé de Sciences Po pour la Ligue contre l'obésité
Recommandations relatives aux apports journaliers en sucres
Les recommandations nationales173(*) fixent la consommation maximale de sucres pour un adulte à 100 grammes par jour, hors lactose et galactose. Pour les enfants, la recommandation est de ne pas excéder 75 grammes par jour entre 8 et 12 ans, et 60 grammes par jour entre 4 et 7 ans. Pourtant, en 2016, l'Anses relève des apports en sucres excessifs pour 20 % des adultes et constate « que les quantités de sucres consommées par les plus jeunes équivalent, voire dépassent, celles des adultes »174(*).
Les apports en glucides des enfants de 1 à 10 ans proviennent majoritairement des produits céréaliers (à hauteur de 23 %) et des viennoiseries et gâteaux ou biscuits sucrés (à hauteur de 18 %). Les mêmes groupes d'aliments contribuent aux principaux apports en glucides des adolescents de 11 à 17 ans, à hauteur de 32 % pour les produits céréaliers et de 15 % pour les viennoiseries et les gâteaux175(*).
· Plusieurs études ont également documenté les risques associés à la consommation d'additifs alimentaires pour la santé humaine : la consommation d'aliments ultra-transformés contenant des additifs est ainsi associée à un surrisque d'obésité, de diabète, de dyslipidémie, de maladies cardiovasculaires et de cancer176(*). Or, en Europe et en Amérique du Nord, entre 30 % et 60 % de l'apport énergétique journalier d'un adulte provient d'aliments ultra-transformés.
En 2026, l'équipe de recherche en épidémiologie nutritionnelle (Cress-Eren)177(*) a publié les résultats de trois études conduites grâce à l'analyse des données de la cohorte française NutriNet-Santé rassemblant plus de 100 000 personnes. Elles mettent en évidence :
- un risque de diabète de type 2 majoré de 38 % et un risque global de cancer accru de 14 % - et même de 21 % pour le cancer du sein - pour les plus grands consommateurs de colorants alimentaires (bêta-carotène, caramel ordinaire, etc.) de la cohorte ;
- un risque d'hypertension et de maladie cardiovasculaire majoré de 24 % pour les plus grands consommateurs de conservateurs (sorbate de potassium, acide citrique, acide ascorbique, etc.).
Les émulsifiants, qui figurent parmi les additifs les plus courants, avaient déjà fait l'objet d'une étude française établissant un lien entre leur consommation et un risque accru de diabète de type 2178(*).
À quoi servent les additifs alimentaires ?
Les additifs alimentaires destinés à la consommation humaine sont listés par le règlement (CE) n° 1333/2008 du Parlement européen et du Conseil du 16 décembre 2008 sur les additifs alimentaires. Ils doivent avoir fait l'objet d'une évaluation préalable par l'Autorité européenne de sécurité des aliments (EFSA).
Les additifs peuvent servir à améliorer le goût ou l'aspect d'un produit (colorants, édulcorants, exhausteurs de goût), à modifier sa texture (épaississants, gélifiants), mais aussi à garantir sa stabilité (émulsifiants, stabilisants) et sa qualité sanitaire (conservateurs, antioxydants). Le marketing alimentaire encourage par ailleurs la consommation de certains additifs comme les édulcorants intenses, qui comprennent notamment l'aspartame et le sucralose, dans un but de réduction de la consommation individuelle de sucres et de maîtrise de l'apport énergétique.
À cet égard, l'Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail (Anses) a souhaité expertiser l'intérêt nutritionnel de ces édulcorants. Elle a considéré qu'aucun élément probant ne justifie aujourd'hui d'encourager la substitution des sucres par des édulcorants intenses au nom d'objectifs de santé publique179(*). L'agence recommande plutôt de viser dès le plus jeune âge une réduction globale du goût sucré de l'alimentation.
b) Un levier d'action recommandé par l'OMS
· L'OMS recommande d'utiliser la fiscalité nutritionnelle à visée comportementale comme un instrument de politique sanitaire.
Comme le rappelle le rapport de la mission d'évaluation des comptes de la sécurité sociale (Mecss) du Sénat sur la fiscalité comportementale en santé180(*), au cours des dix dernières années, une cinquantaine de pays dans le monde s'est dotée d'une fiscalité de ce type ciblant prioritairement les boissons sucrées. Témoignant d'une progression de la fiscalité nutritionnelle comportementale, cette dynamique reflète une adhésion politique de plus en plus large au principe de cette fiscalité, pourvu que son périmètre ne soit pas excessivement large, que les biens concernés soient aisément substituables dans le panier des consommateurs et que les recettes collectées soient affectées au financement d'actions de santé publique.
· La fiscalité sur les boissons sucrées a relativement bien essaimé dans le monde et produit des effets concrets sur l'achat de boissons sucrées d'une part, sur la réduction progressive de la teneur en sucres de ces boissons d'autre part181(*).
S'agissant de la fiscalité sur les boissons sucrées, une méta-analyse commandée par l'OMS182(*) a notamment permis de confirmer :
- la sensibilité de la consommation des boissons sucrées aux variations de prix, avec des réductions moyennes des ventes de l'ordre de 15 % selon les pays et les taux de taxes ;
- la tendance à la reformulation des compositions des boissons taxées par les fabricants pour échapper à la taxe ou supporter un niveau inférieur de taxe, en cas de barème progressif.
Pays dans lesquels une taxation des boissons
à sucres ajoutés
a été mise en oeuvre,
2021
Source : Banque mondiale
· En revanche, peu de pays ont développé des taxes à visée comportementale sur les aliments solides trop sucrés, trop gras ou trop salés.
En Europe, trois pays seulement les ont expérimentées : le Danemark, la Finlande et la Hongrie. L'expérience a toutefois été de courte durée au Danemark et en Finlande puisque les taxes, créées en 2011 dans chacun de ces deux pays, y ont été supprimées en 2012 pour le premier et en 2014 pour le second, en raison notamment d'effets jugés anti-redistributifs, d'une assiette trop large et de mécanismes de contournement des taxes via des achats transfrontaliers. Seule la Hongrie a donc maintenu cette fiscalité spécifique qui frappe une liste d'aliments à haute teneur en sucres ainsi que les snacks salés, tout en excluant de son périmètre les produits traditionnels hongrois. Selon une étude de 2015, ces taxes auraient permis de réduire la consommation d'aliments transformés de 3,4 % et d'augmenter celle des aliments non transformés d'environ 1,1 %183(*).
Hors d'Europe, plusieurs pays d'Amérique latine dont les populations sont fortement affectées par l'obésité se sont saisis de l'outil fiscal en l'intégrant dans une politique nutritionnelle plus large. C'est le cas du Mexique, du Chili et de la Colombie, avec des résultats contrastés.
· Malgré des évolutions récentes tendant à son renforcement (cf. infra), la fiscalité comportementale demeure un levier marginal de la politique nutritionnelle en France.
Ainsi, ni la Stratégie nationale pour l'alimentation, la nutrition et le climat (SNANC) 2025-2030 ni le Programme national nutrition-santé (PNNS) 2026-2030 ne mentionnent la fiscalité sur les boissons et les aliments comme un outil à mobiliser pour atteindre les objectifs nationaux fixés, notamment :
- une diminution de 30 % de la prévalence globale du surpoids (dont l'obésité) chez les enfants et les adolescents par rapport à 2015 ;
- une diminution de 20 % de la prévalence du surpoids (dont l'obésité) chez les enfants et les adolescents issus de familles défavorisées.
La SNANC et le PNNS reposent largement sur des outils incitatifs non contraignants tels que des accords collectifs de filière, par exemple pour réduire la teneur en sel du pain - accord conclu avec la filière boulangerie en 2019 - ou la teneur en sucres de produits fréquemment consommés par les enfants - action n° 1 du PNNS 2026-2030. À cet égard, l'association nationale des industries agroalimentaires (Ania) signale que des travaux sont engagés depuis plus d'un an entre les entreprises de la filière viennoiserie-pâtisserie et les ministères de la santé et de l'agriculture pour conclure un nouvel accord collectif, qui devait être déposé dans les prochains mois. La SNANC encourage également le déploiement du Nutri-Score, facultatif, et prévoit de lancer une expérimentation visant à étendre son usage volontaire aux denrées non préemballées et à la restauration hors foyer.
2. En France, un levier d'action récemment mobilisé qui présente des effets contrastés
a) Une consolidation très progressive de la fiscalité nutritionnelle à visée comportementale
· La perception d'une contribution sur les boissons contenant des sucres ajoutés est prévue par l'article 1613 ter du code général des impôts. Cette contribution, créée par la loi de finances pour 2012184(*), cible les boissons dans lesquelles la présence de sucres résulte d'une adjonction intentionnelle lors du processus de fabrication. Les boissons entrant dans le champ de la contribution sont les suivantes :
- les colas, boissons aux fruits, limonades, limes, tonics ;
- les boissons à base de lait (notamment le lait aromatisé ou chocolaté), de cacao, de café, de thé ou de sirops ;
- les boissons à base de soja, de céréales, de graines ou de fruits à coque, y compris lorsque ces boissons sont présentées comme des substituts de lait ;
- les préparations toniques susceptibles d'être consommées sans être diluées, lorsqu'elles ne constituent pas des médicaments ;
- les jus de fruits ou de légumes dilués.
Sont toutefois exclus du champ de la contribution :
- les boissons contenant moins d'un demi-kilogramme de sucres ajoutés par hectolitre ;
- les laits infantiles premier et deuxième âges et les laits de croissance, les produits de nutrition entérale pour les personnes malades, les boissons à base de soja avec au minimum 2,9 % de protéines issues de la graine de soja ;
- le lait, la crème de lait et les yaourts à boire, les sirops, les fruits ou légumes mixés de type smoothies lorsqu'ils ne sont pas mélangés à des jus ;
- les boissons alcooliques185(*).
Afin de renforcer l'effet levier de la contribution vis-à-vis des consommateurs et des industriels, son barème a été réformé en deux temps :
- dans un premier temps, la loi de financement de la sécurité sociale (LFSS) pour 2018 lui a conféré un caractère progressif en corrélant son montant au taux de sucre ajouté contenu dans la boisson186(*) ;
- dans un second temps, la LFSS pour 2025 a à la fois simplifié et substantiellement revalorisé le barème de la contribution en s'inspirant du format de la taxe sur les boissons à sucres ajoutés au Royaume-Uni. Le nombre de tranches fiscales a été réduit de quinze à trois pour créer des différentiels de taxation significatifs entre chaque tranche et renforcer ainsi le caractère progressif du barème.
Tarif de la contribution sur les boissons
contenant des sucres ajoutés
depuis
le 1er mars 2025
|
Quantité de sucre (en kilogrammes de sucre
ajouté |
Tarif applicable (en euros par hectolitre de boisson) |
|
Inférieure à 5 |
4,07 |
|
Entre 5 et 8 |
21,38 |
|
Au-delà de 8 |
35,63 |
· Par ailleurs, une contribution sur les boissons non alcooliques contenant des édulcorants de synthèse, également créée par la loi de finances pour 2012, est prévue par l'article 1613 quater du code général des impôts.
Alors que son montant n'avait pas été révisé depuis 2012, la LFSS pour 2025187(*) a créé deux niveaux de contribution pour corréler en partie le montant dû au niveau d'édulcorants contenus dans les boissons. Depuis le 1er janvier 2026, le barème de la contribution distingue :
- les produits contenant une quantité d'édulcorants de synthèse inférieure ou égale à 120 milligrammes par litre, taxés à hauteur de 4,5 euros par hectolitre ;
- les autres produits contenant des édulcorants de synthèse, relevant des codes 2009188(*) et 2202189(*) de la nomenclature combinée du tarif des douanes, taxés à hauteur de 6 euros par hectolitre.
Les denrées destinées à des fins médicales spéciales et les aliments hyperprotéinés destinés aux personnes dénutries n'entrent pas dans le champ de cette contribution.
· Les recettes fiscales liées à ces contributions ont notablement évolué depuis 2018, en lien avec les réformes adoptées en 2018 et en 2025.
|
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 (p) |
|
|
Boissons sucrées |
375 |
418 |
383 |
414 |
453 |
443 |
445 |
783 |
840 |
|
Boissons édulcorées |
42 |
39 |
39 |
37 |
41 |
43 |
45 |
49 |
83 |
Source : Commission des affaires sociales d'après les données de la direction de la sécurité sociale (DSS)
Le rendement de la taxe sur les boissons sucrées apparaît ainsi en hausse de 76 % entre 2024 et 2025, suite à la revalorisation du barème en trois tranches fiscales, entrée en vigueur le 1er mars 2025. L'impact en année pleine de cette revalorisation sera donc visible en 2026, avec un probable quasi-doublement du rendement de la taxe entre 2024 et 2026. La revalorisation du barème de la taxe sur les boissons édulcorées, entrée en vigueur au 1er janvier 2026, a quant à elle conduit à une hausse de 69 % du rendement par rapport à 2025. Ces recettes fiscales sont affectées au financement de la sécurité sociale.
b) Les impacts de cette fiscalité : incertains sur la moindre consommation de boissons sucrées, manifestes sur la reformulation des compositions nutritionnelles des industriels
· En France, la création de la taxe soda n'a pas eu d'effet démontré sur la consommation de boissons sucrées ou édulcorées.
La progression des recettes fiscales associées à la taxe soda entre 2018 et 2024 en témoigne, de même que l'analyse des comportements de consommation depuis 2018, année de mise en oeuvre d'un barème progressif. Avant revalorisation du barème par la LFSS pour 2025, l'augmentation de prix liée à la répercussion de la taxe était inférieure à 5 %. Ce faible impact sur le prix n'a pas permis de réorienter les comportements des consommateurs.
Ce bilan mitigé a conduit aux évolutions entérinées par la LFSS pour 2025, c'est-à-dire à la revalorisation et à la simplification du barème pour créer des effets de seuils plus significatifs. Compte tenu de l'entrée en vigueur récente du ce barème (1er mars 2025), il n'est pas encore possible d'en évaluer les impacts sur les comportements de consommation.
· En revanche, la mise en oeuvre de la taxe soda s'est accompagnée de reformulations des compositions nutritionnelles des produits, sans que cette évolution ne puisse toutefois être entièrement attribuée à la taxe.
Entre 2010 et 2019, on observe une diminution importante des taux de sucres dans certaines boissons rafraichissantes (- 45 % de sucres dans les colas sucrés et édulcorés). Le rapport sénatorial précité sur la fiscalité comportementale en santé relève toutefois que cette évolution n'est pas homogène en ce qu'elle ne concerne pas toutes les boissons sucrées. Cette tendance peut par ailleurs être imputée, au moins en partie, à la conclusion en 2015 de l'accord collectif avec les industriels du secteur des boissons à sucres ajoutés en faveur d'une baisse de la teneur moyenne en sucres de ces boissons190(*).
· Sur la base de ces constats, la Caisse nationale de l'assurance maladie (Cnam) recommande néanmoins de soutenir l'élargissement progressif des taxes comportementales191(*) afin de renforcer leur double effet incitatif, vis-à-vis des consommateurs d'une part - incités à réduire leur consommation des aliments surtaxés en raison d'un effet prix - et vis-à-vis des industriels d'autre part - incités à diminuer les taux de sucres, graisses et sels dans leurs produits pour réduire l'impact de la taxe sur leurs coûts.
B. Une extension de la fiscalité à visée comportementale aux produits alimentaires transformés sucrés et édulcorés
Pour chacune des contributions présentées ci-dessous, le présent article propose une entrée en vigueur le 1er janvier 2027 (cf. III).
1. Création d'une taxe sur les produits sucrés transformés et préemballés
Il est proposé de modifier l'article 1613 ter du code général des impôts pour y inscrire une contribution sur les produits sucrés transformés préemballés destinés à la consommation humaine. Tel est l'objet du I du présent article. Cette contribution s'appliquerait aux produits remplissant les conditions cumulatives suivantes :
- contenir des sucres ajoutés ou non ;
- contenir un ou plusieurs additifs alimentaires192(*) ;
- relever de l'une des catégories douanières énumérées ci-dessous ;
- être préemballé et pouvoir être consommé en l'état ou après simple réchauffage ou décongélation.
|
NC 1704 |
Sucreries sans cacao (y compris le chocolat blanc) |
|
NC 1806 |
Chocolat et autres préparations alimentaires contenant du cacao |
|
NC 1901 90 99 |
Préparations alimentaires de farines, semoules, amidons, fécules ou extraits de malt, ne contenant pas de cacao ou en contenant < 40 % en poids, calculés sur une base entièrement dégraissée ; préparations alimentaires à base de lait, de crème de lait, de babeurre, de lait caillé, de crème caillée, de lactosérum, de yoghourt, de képhir et autres produits similaires, ne contenant pas de cacao ou en contenant < 5 % en poids, calculés sur une base entièrement dégraissée, non dénommées ni comprises ailleurs, à l'exclusion : - des extraits de malt ; - des préparations pour l'alimentation des enfants conditionnées pour la vente au détail ; - des mélanges et pâtes pour la préparation des produits de la boulangerie, de la pâtisserie ou de la biscuiterie. |
|
NC 1904 |
Produits à base de céréales obtenus par soufflage ou grillage (corn flakes, par exemple), céréales (autres que le maïs) en grains ou sous forme de flocons ou d'autres grains travaillés (à l'exception de la farine, du gruau et de la semoule) |
|
NC 1905 |
Produits de la boulangerie, de la pâtisserie ou de la biscuiterie, même additionnés de cacao |
|
NC 2105 |
Glaces de consommation |
Le périmètre de la taxe comprendrait donc les viennoiseries, les pâtisseries, gâteaux et biscuits sucrés, les céréales pour le petit-déjeuner et les barres céréalières, les glaces, desserts glacés et sorbets, les entremets et crèmes desserts ainsi que les confiseries et produits chocolatés, soit les produits parmi les plus contributeurs à la consommation de sucres des enfants. Quelque 95 % de ces produits contiennent par ailleurs un ou plusieurs additifs alimentaires, les assimilant à des produits transformés ou ultra-transformés193(*).
S'agissant de la notion de denrée alimentaire préemballée, elle correspond, au sens du règlement (UE) n° 1169/2011, dit règlement Inco, à « l'unité de vente destinée à être présentée en l'état au consommateur final et aux collectivités, constituée par une denrée alimentaire et l'emballage dans lequel elle a été conditionnée avant sa présentation à la vente, que cet emballage la recouvre entièrement ou seulement partiellement, mais en tout cas de telle façon que le contenu ne puisse être modifié sans que l'emballage subisse une ouverture ou une modification ; cette définition ne couvre pas les denrées emballées sur le lieu de vente à la demande du consommateur ou préemballées en vue de leur vente immédiate »194(*). Ne seraient donc pas concernées par la taxe les denrées présentées à la vente en vrac ou présentées sans emballage, emballées à la demande du client au moment de l'achat ou préemballées en vue de la vente immédiate.
Deux tarifs de contribution sont envisagés, distinguant les produits de confiserie/chocolaterie des autres produits afin d'adapter les barèmes aux caractéristiques des produits concernés (cf. infra). Comme pour la contribution sur les boissons à sucres ajoutés, les barèmes s'appuieraient sur trois tranches fiscales afin de corréler le tarif applicable à la quantité de sucres contenue dans chaque quintal de produit et de créer des effets seuils.
|
Quantité totale de sucres (en kilogrammes par quintal de produit) |
Tarif applicable (en € par quintal de produit) |
|
|
Sucreries sans cacao, chocolat et autres préparations contenant du cacao |
Produits appartenant aux autres catégories douanières susmentionnées |
|
|
De 10 à 47 (non compris) |
De 10 à 23 (non compris) |
4,07 |
|
De 47 à 56 (non compris) |
De 23 à 30 (non compris) |
14 |
|
À partir de 56 |
À partir de 30 |
22 |
Enfin, à l'instar de la contribution sur les boissons à sucres ajoutés, il est proposé :
- que la contribution soit due par la personne réalisant la première livraison des produits en France, la consommation dans le cadre d'une activité économique étant assimilée à une livraison ;
- de relever le montant de la contribution au 1er janvier de chaque année dans une proportion égale au taux de croissance de l'indice des prix à la consommation hors tabac de l'avant-dernière année ;
- d'appliquer les mêmes règles de déclaration et de recouvrement. Les entreprises seraient ainsi tenues de déclarer, d'une part, les quantités de produits vendus assujettis à la taxe et, d'autre part, le montant dû au titre de chacune de ces contributions.
Pour permettre l'insertion de cette contribution à l'article 1613 ter du code général des impôts, les dispositions de l'article précité seraient globalement réagencées en découpant respectivement ses I et II en un A et un B et en procédant à diverses coordinations au D du V et au VI du même article.
2. Création d'une taxe sur les produits contenant des édulcorants de synthèse préemballés
Il est proposé de modifier l'article 1613 quater du code général des impôts pour y inscrire une contribution sur les produits transformés préemballés contenant des édulcorants de synthèse. Tel est l'objet du II du présent article.
Le format de la contribution est calqué sur celui en vigueur pour les boissons édulcorées : deux seuils sont distingués selon que le produit contient une quantité d'édulcorants de synthèse soit inférieure ou égale soit supérieure à 120 milligrammes par kilogramme de produit.
Pour les produits transformés préemballés contenant à la fois des sucres et des édulcorants, les contributions qui seraient créées respectivement aux articles 1613 ter et 1613 quater auraient vocation à être cumulées.
|
Quantité d'édulcorants de synthèse (en milligrammes par quintal de produit) |
Tarif applicable (en € par quintal de produit) |
|
inférieure ou égale à 120 |
4,5 |
|
supérieure à 120 |
6 |
Il est proposé de relever le montant de la contribution au 1er janvier de chaque année dans une proportion égale au taux de croissance de l'indice des prix à la consommation hors tabac de l'avant-dernière année, sauf pour 2028, première année de relèvement du taux pour laquelle l'évolution correspondrait au taux d'évolution moyen entre 2026 et 2028.
Enfin, le II procède à diverses coordinations au sein de l'article 1613 quater. Tel est l'objet des a, b et c du 3° ainsi que des 4° et 5°.
II - La position de la commission
· Lors des précédents PLFSS, la commission a régulièrement soutenu des dispositifs fiscaux à visée comportementale. Elle s'est notamment engagée en faveur de la revalorisation des barèmes des taxes appliquées aux boissons sucrées et édulcorées, du relèvement des contributions appliquées aux jeux d'argent et de hasard et s'est prononcée en faveur de la taxation des boissons énergisantes alcoolisées. Par ailleurs, un amendement créant une contribution sur les produits alimentaires transformés contenant des sucres ajoutés a été adopté par le Sénat, lors de l'examen du PLFSS pour 2024195(*).
· Néanmoins, la commission a émis une appréciation plus nuancée sur le dispositif proposé au présent article par le Gouvernement.
En effet, très peu de pays ont choisi de persévérer dans la mise en oeuvre d'une fiscalité comportementale appliquée aux aliments autres que les boissons, en raison des nombreux effets de bord dont ces taxes se sont accompagnées. Le caractère peu probant des expériences conduites au Danemark et en Finlande ne plaide a priori pas en faveur de l'adoption de tels dispositifs. À l'aune de ces précédents, il apparaît que si la fiscalité comportementale n'est pas en elle-même régressive, elle peut le devenir lorsque le format des taxes n'est pas correctement calibré. En l'espèce, la commission a considéré que le périmètre de la contribution proposée par le Gouvernement, ciblé sur quelques produits ultra-transformés riches en sucres, était suffisamment resserré pour permettre aux consommateurs de réorienter leurs choix vers des aliments nutritionnellement plus qualitatifs, évitant ainsi l'écueil d'une taxe régressive pesant sur des produits non substituables.
Sur le plan économique, le rapporteur a fait état de préoccupations concernant l'impact de cette taxe sur le tissu industriel français et l'emploi local. À cet égard, si la taxe soda a principalement pesé sur quelques grandes entreprises internationales, cette nouvelle contribution concernerait davantage de petites et moyennes entreprises et d'industries françaises. Or, en 2025, la France a compté davantage de fermetures que d'ouvertures de sites agroalimentaires. La commission a donc considéré que la préservation de l'équilibre économique des filières de production locales nécessitait d'exclure du périmètre de la taxe les productions artisanales ainsi que celles bénéficiant d'un signe de qualité et d'origine français. Elle a, à l'initiative du rapporteur général, adopté un amendement en ce sens (n° 268).
Sur le format de la taxe, si l'absence de distinction entre sucres ajoutés et sucres naturels n'apparaît pas incohérente avec l'objectif poursuivi, le rapporteur général souligne néanmoins l'imprécision du texte sur le périmètre des produits qui seraient considérés comme préemballés et donc, assujettis à la contribution. En effet, l'article ne se réfère pas au règlement européen « Inco » qui explicite pourtant la notion de denrée alimentaire préemballée. Or, une mention explicite de ce règlement dans le texte permettrait d'exclure clairement du périmètre de la contribution les denrées emballées à la demande du client au moment de l'achat ou préemballées en vue de la vente immédiate. Le rapporteur général a donc soumis à la commission, qui l'a adopté, un amendement tendant à préciser la notion de denrée alimentaire préemballée (n° 267).
La commission a également adopté un amendement visant à améliorer la qualité légistique de l'article (n° 269).
· Ce nouveau dispositif fiscal devra s'intégrer dans une politique nutritionnelle plus large reposant sur un travail concerté avec les industries agroalimentaires. À cet égard, les efforts menés depuis plusieurs années par le Gouvernement et le secteur agroalimentaire en vue de la conclusion d'un accord collectif dans le secteur de la pâtisserie-viennoiserie méritent d'être salués. La régulation du marketing alimentaire vis-à-vis des jeunes devrait par ailleurs être renforcée, et l'usage du Nutri-score généralisé.
· Les services ministériels ayant confirmé l'absence de difficulté opérationnelle à une mise en oeuvre du recouvrement dès le 1er janvier 2027, la commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 9
Régulation macroéconomique des dispositifs
médicaux
Cet article met en place une nouvelle contribution sur les dépenses remboursées de dispositifs médicaux.
La commission propose de supprimer cette nouvelle contribution et de conserver les dispositions permettant d'améliorer la constitution de la liste des produits et prestations remboursables.
I - Le dispositif proposé
A. La dynamique de dépense des dispositifs médicaux
Les dispositifs médicaux sont définis à l'article L. 5211-1 du code de la santé publique comme « tout instrument, appareil, équipement, logiciel, implant, réactif, matière ou autre article, destiné par le fabricant à être utilisé, seul ou en association, chez l'homme pour l'une ou plusieurs des fins médicales mentionnées ci-après et dont l'action principale voulue dans ou sur le corps humain n'est pas obtenue par des moyens pharmacologiques ou immunologiques ni par métabolisme ».
Ainsi le terme de dispositif médical regroupe près de 20 000 types de produits de santé aussi différents que des lunettes, des véhicules pour personnes handicapées, des béquilles, des masques pour traiter l'apnée du sommeil, des sparadraps, des prothèses capillaires, des prothèses de hanche, ou des thermomètres. Certains dispositifs médicaux dits « numériques » fonctionnent avec un logiciel informatique. C'est le cas des dispositifs médicaux permettant la télésurveillance médicale pour des insuffisances rénale, cardiaque ou respiratoire, le diabète ou l'oncologie.
Selon la revue des dépenses de santé pour 2025 réalisée par la Drees, la consommation de dispositifs médicaux remboursables, hors optique médicale et audioprothèses, s'établit à 11,6 milliards d'euros, en augmentation de 3,8 % par rapport à 2024. L'évolution globale de la dépense connaît une hausse de 4,2 % par an en moyenne entre 2015 et 2025.
Répartition de la dépense totale de
dispositifs médicaux
(hors optique et audioprothèses) en
ambulatoire et à l'hôpital en 2025
Source : Drees, Les dépenses de santé en 2025, 2026
Toutefois, cette évolution reste principalement liée à un effet volume de la dépense « dans un contexte tendanciel des besoins de traitements à domicile et de la prévalence de certaines pathologies comme le diabète »196(*). Les prix baissent même légèrement en 2025 (- 0,1 %).
Décomposition de l'évolution de la consommation de dispositifs médicaux (hors optique médicale et audioprothèses)
(en volume et en prix)
Source : Commission des affaires sociales d'après les données de la Drees (Les dépenses de santé en 2025)
Le rapporteur considère que, si certains secteurs connaissent une dynamique de dépense atypique et doivent à ce titre faire l'objet d'une attention particulière197(*), il apparaît contradictoire de regretter une augmentation des volumes de dépenses remboursées de dispositifs médicaux tout en soutenant un « virage domiciliaire » qui permet de limiter la dépense hospitalière mais entraine nécessairement une hausse des volumes de dispositifs médicaux à domicile.
La liste des produits et prestations remboursables
Pour être éligible à une prise en charge partielle ou totale en ville par la sécurité sociale, un dispositif médical doit être inscrit sur une liste de remboursements : la liste des produits et prestations remboursables (LPP), mentionnée à l'article L. 165-1 du code de la sécurité sociale.
La subordination du remboursement à l'inscription sur une liste est ordinaire en droit de la sécurité sociale : il existe également une liste des actes et prestations pour les actes ou prestations réalisés par les professionnels de santé, ou encore une liste des médicaments remboursables en ville.
L'inscription sur la LPP est prononcée par arrêté des ministres de la santé et de la sécurité sociale, le cas échéant après avis de la commission nationale d'évaluation des dispositifs médicaux et des technologies de santé (Cnedimts), constituée au sein de la Haute Autorité de santé (HAS)198(*)
. Elle peut se faire en nom de marque, qui concerne les produits innovants, ou en « description générique » qui s'adresse aux dispositifs médicaux présentant des caractéristiques techniques et des indications communes à celles d'autres dispositifs médicaux déjà inscrits à la LPP. La procédure d'inscription est alors allégée199(*)
.
Elle est structurée en cinq titres principaux :
- titre I : dispositifs médicaux pour traitements, aides à la vie, aliments et pansement ;
- titre II : orthèses et prothèses externes ;
- titre III : dispositifs médicaux implantables (DMI), implants et greffons ;
- titre IV : véhicules pour handicapés physiques ;
- titre V : dispositifs médicaux invasifs non éligibles au titre III.
Chaque produit y est répertorié par un code à 7 chiffres associé à un tarif de responsabilité (base de remboursement) et, éventuellement, un prix limite de vente (PLV). Pour les dispositifs médicaux, l'inscription en nom de marque est effectuée pour une durée maximale de cinq ans renouvelable, et celle en description générique pour une durée maximale de dix ans renouvelable.
Cette liste est aujourd'hui souvent critiquée pour sa complexité et son obsolescence. De nombreuses lignes s'appuient sur des définitions et des critères techniques anciens. La lenteur réglementaire de son actualisation et la rigidité face aux cycles de vie courts de certains dispositifs, par exemple liés à des évolutions logicielles, constituent également un frein majeur à l'innovation.
B. Un secteur déjà largement régulé par de nombreux dispositifs
Le secteur des dispositifs médicaux est caractérisé par sa très grande hétérogénéité. Ainsi, selon les chiffres fournis par le Syndicat national de l'industrie des technologies médicales (Snitem), le secteur représente plus de 1 500 entreprises constituées à 95 % de PME avec 410 sites de production répartis sur le territoire. En 2024, la revue de dépenses de l'Igas et de l'IGF sur les dispositifs médicaux200(*) insistait sur l'ampleur de la fourchette des chiffres d'affaires médians selon le type d'entreprise :
- 0,2 million d'euros pour les microentreprises ;
- 4,3 millions d'euros pour les PME ;
- 62,6 millions d'euros pour les ETI ;
- 60,6 millions d'euros pour les grandes entreprises.
Cet écosystème fragmenté est aujourd'hui régulé par un grand nombre de dispositifs sectoriels qui viennent s'ajouter aux règles fiscales et réglementaires applicables à l'ensemble des entreprises et dont l'impact pour chaque entreprise dépend de son modèle économique, des taux de prise en charge de ses produits ou encore de sa structure de distribution.
Les baisses de prix négociées avec le CEPS
La fixation des prix des produits et prestations remboursés obéit à un cadre défini par des règles législatives, réglementaires et conventionnelles. Ces règles sont traduites dans l'accord-cadre entre le CEPS et les industriels, dont la dernière version a été signée en 2024.
Cet accord-cadre a pour objet d'améliorer la prévisibilité des évolutions tarifaires et de renforcer la prise en compte des investissements réalisés dans l'Union européenne, en particulier en France.
Entre 2016 et 2022, ces baisses de prix ont représenté une économie moyenne de 106 millions d'euros par an. Les baisses de prix sur les dispositifs médicaux ont atteint un montant record de 140 millions d'euros en 2025201(*) (pour un objectif de 200 millions d'euros), et devraient s'élever à un montant similaire en 2026202(*).
Les baisses de prix sont structurellement plus difficiles à obtenir dans le secteur des dispositifs médicaux de fait notamment d'une « structuration industrielle plus éclatée » et d'une « structure de remboursement très différente de celle du médicament »203(*).
Les remises « produits »
Les remises sont le reflet d'un avantage conventionnel que le CEPS peut octroyer en accordant à certaines spécialités un prix facial différent de son prix net. Cela permet notamment de répondre à la demande de certaines entreprises d'une convergence des prix publics sur les différents marchés, de nature à faciliter l'accès du produit pour les patients. Ce système aboutit à un paiement final du produit par la collectivité plus faible. La mise en oeuvre du paiement des remises par acompte prévue par la LFSS pour 2026 vise à supprimer les coûts d'avance de trésorerie supportés jusqu'ici par la Cnam.
En 2025, le montant des remises reversées à l'assurance maladie en application de clauses spécifiques à des produits sur les ventes ou les dépenses réalisées en 2024 s'élève à près de 260 millions d'euros. Ce chiffre devrait s'élever à 319 millions d'euros en 2025204(*).
Montant des remises sur les dispositifs médicaux entre 2014 et 2025
(en millions d'euros)
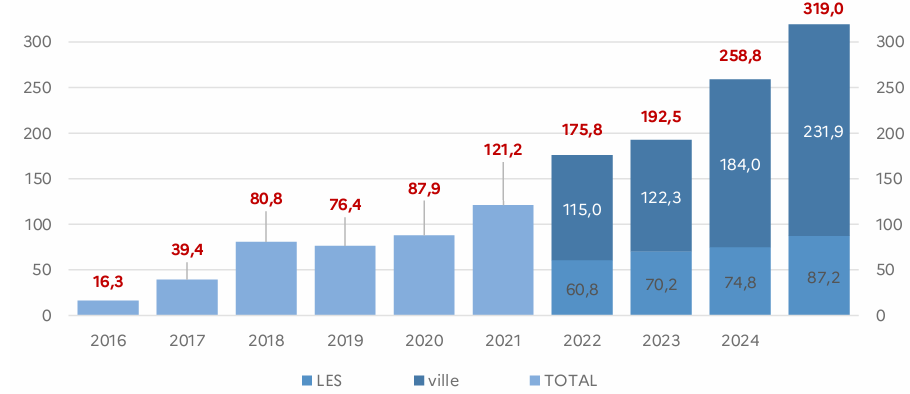
Lecture : En 2024, les remises sur les produits de la liste en sus (LES) ont représenté 74,8 millions d'euros.
Source : Rapport d'activité provisoire du CEPS pour 2025
La contribution sur les dépenses de promotion des dispositifs médicaux
Définie aux articles L. 245-5-1 à L. 245-5-6 du code de la sécurité sociale, cette contribution est due par toutes les entreprises assurant la fabrication, l'importation ou la distribution en France de dispositifs médicaux à usage individuel, de tissus et cellules issus du corps humain quel qu'en soit le degré de transformation et de leurs dérivés, de produits de santé ou de prestations de services et d'adaptation associées.
Elle est fixée à un taux de 15 % applicable sur les charges comptabilisées au titre des dépenses énumérées à l'article L. 245-5-2 portant notamment sur les « frais de publication et des achats d'espaces publicitaires quelle que soit la nature du support retenu et quelle que soit sa forme, matérielle ou immatérielle, ainsi que les frais de congrès scientifiques ou publicitaires ».
Des dispositions spécifiques permettent d'exonérer du paiement de cette contribution les entreprises ayant un chiffre d'affaires inférieur à 11 millions d'euros.
Son rendement est estimé autour de 67 millions d'euros en 2026205(*).
La clause de sauvegarde
La clause de sauvegarde des dispositifs médicaux a été créée par la LFSS pour 2020 sur le modèle de la clause de sauvegarde sur les médicaments206(*).
Son assiette est calculée sur la base des montants remboursés au titre des produits et prestations inscrits sur la liste des produits et prestations remboursables par l'assurance maladie et pris en charge « en sus » des prestations d'hospitalisation. Lorsque ce montant remboursé est supérieur au montant Z, fixé annuellement en LFSS, la contribution est mise à la charge des exploitants. Dans ce cas, celle-ci est égale à 90 % de la différence entre le montant remboursé par l'assurance maladie, minoré des remises, et le montant Z.
La clause de sauvegarde des dispositifs médicaux s'est déclenchée pour la première fois au titre de l'année 2025 pour un rendement de 37,73 millions d'euros207(*). Compte tenu de la croissance des dépenses du secteur des dispositifs médicaux, un déclenchement de Z au titre de l'année 2026 est attendu, pour un rendement estimé à environ 65 millions d'euros208(*).
Au total, le Snitem estime que les différents outils de régulation économique en vigueur font porter sur le secteur un effort de contribution à la réduction de la dépense en santé à hauteur de 605 millions d'euros en 2026. Les projections de l'évolution de cet effort de participation à la régulation des dépenses transmises par le Snitem montrent que celui-ci pourrait dépasser le milliard d'euros en 2027 (du fait de la première année de mise en place du mécanisme de versement anticipé des remises instauré par la LFSS pour 2026) et 861 millions d'euros en 2028, contre 400 millions en 2022209(*).
C. La mise en place d'une taxe sur les dépenses remboursées par l'assurance maladie au titre des dispositifs médicaux inscrits sur la LPP
Le 1° du I ajoute aux contributions mentionnées à l'article L. 138-20 du code de la sécurité sociale dont le recouvrement est assuré par les Urssaf, la nouvelle contribution sur les dépenses remboursées de dispositifs médicaux instituée par l'article L. 245-5-7 créé, au sein du code de la sécurité sociale, par le présent article.
Le 2° du I propose une nouvelle rédaction de l'article L. 165-5-1 du même code qui consiste quasiment intégralement en un simple réagencement des dispositions actuellement en vigueur. Cet article prévoit la création d'un numéro unique d'identification obligatoire pour chaque dispositif médical permettant d'associer un produit à un fabricant et à une ligne de facturation spécifique afin de limiter le recours aux lignes génériques de « catégorie de produits ».
Les différences sur le fond sont les suivantes :
- le texte en vigueur précise que l'obligation de détenir un code d'identification individuelle préalablement à toute inscription générique concerne les produits « et prestations ». Par cohérence avec l'objectif de faire du code d'identification des seuls produits l'élément permettant d'identifier l'assiette de la nouvelle taxe, la nouvelle rédaction proposée au I de l'article L. 165-5-1 ne mentionne plus que les produits ;
- la nouvelle rédaction du I de l'article L. 165-5-1 ne mentionne plus que « l'exploitant » et non pas le distributeur. Ici encore, l'exploitant étant le seul redevable de la taxe instituée par l'article 9, la mention du « distributeur » est supprimée dans la nouvelle rédaction proposée ;
- c'est aussi le cas dans le renvoi au décret, qui ne mentionne plus que les obligations des « exploitants » et de la Cnam dans l'élaboration de ces codes d'identification ;
- le II de la nouvelle rédaction proposée concerne la condition de détention d'un certificat de conformité à la charte de qualité des pratiques pour la présentation, l'information et la promotion des dispositifs médicaux mentionnée à l'article L. 162-17-9 avant toute inscription sur la liste des produits et prestations remboursables. Cette obligation est maintenue pour les « produits et prestations » et, par cohérence, pour les exploitants et les distributeurs ;
- le nouvel article L. 245-5-7 soumet à la contribution les produits inscrits par description générique bénéficiant du code d'identification individuelle prévu à l'article L. 165-5-1. Le code devient donc le pivot de l'assiette de la contribution ;
- enfin, les références obsolètes à la date d'entrée en vigueur du dispositif sont supprimées.
Le 1° du 3° (sic210(*)) du I procède à la création d'une nouvelle sous-section au sein du code la sécurité sociale intitulée « Contribution au titre des dépenses de promotion des dispositifs médicaux, tissus et cellules, produits de santé autres que les médicaments et prestations associés mentionnés à l'article L. 162-17 » afin d'y intégrer les articles L. 245-5-1 à L. 245-5-6 relatifs à cette taxe présentée précédemment.
Le 2° du 3° (sic) du I procède quant à lui à la création de la sous-section relative à la création d'une nouvelle « contribution au titre des dépenses de l'assurance maladie relative aux dispositifs médicaux, tissus et cellules, produits de santé autres que les médicaments et prestations associés mentionnés à l'article L. 162-17 » afin d'y intégrer deux nouveaux articles L. 245-5-7 et L. 245-5-8.
Le nouvel article L. 245-5-7 définit les entreprises assujetties à la taxe. Selon l'annexe 9 au PLFSS, la définition retenue, particulièrement large, permet de couvrir l'ensemble des exploitants de dispositifs médicaux au sens de l'article L. 165-1-1-1 du code de la sécurité sociale.
En effet, à la différence de la clause de sauvegarde, construite sur les seuls dispositifs médicaux sur la liste en sus et en accès dérogatoire (représentant un marché remboursable de 2,5 milliards d'euros environ), la nouvelle contribution a pour objectif de couvrir l'ensemble du champ des dispositifs médicaux remboursables, pour un montant atteignant plus de 12,1 milliards d'euros211(*).
Sont ainsi concernés les exploitants de :
- dispositifs médicaux inscrits sur la liste des produits et prestations mentionnés à l'article L. 165-1 en nom de marque ou commerciale ;
- dispositifs médicaux inscrits par description générique dès lors qu'ils bénéficient d'un code d'identification individuelle ;
- dispositifs médicaux inscrits sur la liste en sus mentionnée à l'article L. 162-22-7 ou bénéficiant d'une prise en charge transitoire définie à l'article L. 165-1-5, dite PECT ;
- dispositifs médicaux numériques sur la liste des activités de télésurveillance médicale ou bénéficiant de la prise en charge anticipée des dispositifs médicaux numériques définie à l'article L. 162-1-23, dite Pecan.
Cette contribution concernerait donc uniquement les dépenses qui sont rattachables à l'inscription d'un produit et à un exploitant, excluant ainsi les inscriptions sur la LPP relatives à des prestations.
Le nouvel article L. 245-5-8 du code de la sécurité sociale quant à lui définit l'assiette de cette nouvelle contribution. Celle-ci correspond à 70 % des montants remboursés au cours de l'année civile sur le territoire national212(*). Ce montant est minoré de la TVA, ainsi que des remises conventionnelles et dites de « débouclage » pour les dispositifs bénéficiant d'une prise en charge anticipée ainsi que des majorations prévues à l'article L. 165-7 du même code concernant les produits à bas coût.
Enfin un abattement de 30 % est également prévu afin d'intégrer le ticket modérateur (fixé à 50 % au 1er janvier 2027) et permettre la rémunération de la chaîne de valeur de la distribution du médicament. La taxe est donc assise sur les dépenses remboursées nettes de dispositifs médicaux permettant de s'approcher au plus près des dépenses réellement effectuées par la collectivité.
L'article prévoit également une procédure subsidiaire de détermination de l'assiette dans le cas où l'entreprise justifierait que le montant retenu excéderait le chiffre d'affaires hors taxes réalisé au titre des dispositifs médicaux remboursés. Dans ce cas, l'assiette retenue est le chiffre d'affaires hors taxes minorée des remises précédemment mentionnées.
Dans les deux cas, les remises, ristournes et avantages commerciaux mentionnés à l'article L. 165-3-4 ne sont pas déduits du montant retenu.
Les alinéas suivants précisent que la Cnam transmet à l'Acoss les montants remboursés et que le CEPS transmet quant à lui le montant des remises. Ils inscrivent également une obligation de transmission des informations nécessaires à la détermination de la contribution et précisent que le produit de cette contribution est affecté spécifiquement à la Caisse nationale d'assurance maladie, et non à la branche maladie.
Enfin, l'article L. 245-5-8 prévoit que la contribution est versée au plus tard le 1er novembre de l'année suivant celle au titre de laquelle la contribution est due, sans mécanisme d'acompte.
Le II de l'article 9 fixe dans la loi et de façon non codifiée, sur le modèle de la détermination des montants Z ou M ainsi que du taux de la contribution supplémentaire, le taux de la contribution à 3,6 % au titre de l'année 2027 et qui sera donc payée en novembre 2028. Selon l'annexe 9, le rendement serait de 150 millions d'euros, sur la base d'une assiette estimée à 6,1 milliards d'euros en 2025213(*).
Le taux pourra être librement modifié lors de chaque loi de financement de la sécurité sociale. La rédaction de l'annexe 9 suggère que ce taux a été fixé pour parvenir à un produit de 150 millions d'euros, ce qui laisse à penser que la motivation de cette contribution répond plus à une nécessité de rendement qu'à une volonté de modifier les comportements en limitant l'évolution de la dépense remboursée de dispositifs médicaux.
II - La position de la commission
De l'aveu même du Gouvernement, la mise en oeuvre de cette taxe a pour objectif d'appliquer au secteur des dispositifs médicaux les mêmes mécanismes que ceux mis en place pour les médicaments. Le rapporteur note que ce mimétisme semble d'ailleurs avoir été poussé jusqu'à reproduire l'absence de consultation du secteur sur la mise en oeuvre d'un tel dispositif.
Or cette taxe ajoute un prélèvement à un secteur qui pâtit déjà d'une régulation construite sur un modèle qui ne lui est pas adapté et ne prend pas en compte sa diversité, notamment la structuration de son tissu économique, composé à 95 % de PME. Par ailleurs, l'impact de cette taxe sera négatif sur toutes les entreprises, quelle que soit leur taille, leur origine ou encore la réalité de leurs investissements sur le sol national. Le CEPS pointe à ce titre que cette taxe augmente particulièrement les charges de fonctionnements pour « les entreprises françaises, qui sont souvent sur des marchés matures avec des marges de productions plus faibles »214(*).
La commission note également avec regret que l'assiette de la taxe intègre les dispositifs bénéficiant d'un accès anticipé, alors même que ces voies d'accès dérogatoires visent à soutenir l'innovation, qui se retrouvent ainsi « taxés » en bout de chaîne. Cette contribution pourrait dès lors venir encore davantage fragiliser des dispositifs d'accès dérogatoire qui, comme le soulignait la mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, rencontrent déjà un « succès modéré auprès des industriels » et ne représentent que « quelques demandes chaque année » mettant à mal l'accès à l'innovation dans notre pays215(*).
La commission s'inquiète des conséquences d'une telle taxe sur l'emploi et l'attractivité de la France. L'instabilité de la régulation et la complexité de l'environnement fiscal constituent des freins majeurs au développement de l'innovation mais également au maintien de sites de production dans notre pays. L'adoption d'une nouvelle taxe dans un contexte international particulièrement incertain et concurrentiel constitue dès lors le plus mauvais signal qui soit.
Cette taxe risque par ailleurs d'affaiblir la position du CEPS dans le cadre des négociations tarifaires avec les industriels. La taxe venant s'appliquer sur le même chiffre d'affaires remboursé que celui sur lequel le CEPS demande des baisses de prix, les industriels « seraient donc moins enclins à accepter des baisses au titre des révisions tarifaires »216(*). Le rapporteur général estime, à ce titre, que les négociations tarifaires du CEPS, selon une approche adaptée en fonction des secteurs, constituent un outil plus pertinent de maîtrise de la dépense qu'une taxe indifférenciée.
Enfin, le rapporteur général souligne que cette nouvelle contribution s'appuie sur une assiette aujourd'hui encore largement méconnue. En effet, il n'existe pas encore à ce jour de base exhaustive des exploitants en nom de marque de dispositifs médicaux. La mesure prévoit d'ailleurs à ce titre des obligations de déclaration spécifique des exploitants pour les identifier. Elle constitue donc un effet signal négatif certain tout en assurant un rendement financier incertain.
Pour l'ensemble de ces raisons, la commission propose de supprimer cette nouvelle contribution (amendement n°270). Elle souhaite en revanche conserver la réécriture des dispositions relatives à l'identification des dispositifs médicaux, modifiées par un amendement rédactionnel n°271, afin d'assurer une meilleure connaissance du secteur permettant de fiabiliser les modalités de remboursement.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 10
Régulation de la chaîne de valeur de
distribution du médicament
Cet article vise à encadrer l'activité des groupements de pharmacies et à mettre en place une contribution sur les rémunérations de ces groupements par les laboratoires.
La commission propose d'adopter cet article sous réserve de l'adoption de deux amendements visant à supprimer la nouvelle contribution sur les activités des groupements pharmaceutiques et à préciser le cadre du contrôle du conseil de l'ordre des pharmaciens sur les contrats entre les groupements de pharmacies et les pharmaciens d'officine.
I - Le dispositif proposé
A. Les groupements de pharmacies : un acteur devenu majeur mais dont l'activité reste aujourd'hui peu régulée au sein de la chaîne de distribution du médicament
1. La régulation de la chaîne de distribution du médicament
La chaîne de distribution du médicament fait traditionnellement apparaître trois acteurs majeurs, dont l'activité et les conditions de rémunération sont strictement encadrées.
a) Les laboratoires
Le laboratoire (défini comme le titulaire de l'autorisation de mise sur le marché) ou l'entreprise pharmaceutique fabricant, ou assurant l'exploitation, l'importation, l'importation parallèle ou la distribution de spécialité pharmaceutique, assume la responsabilité de la mise sur le marché et est soumis à l'obligation d'assurer un approvisionnement approprié et continu du marché national (article L. 5124-6 du code de la santé publique). Il choisit son circuit de commercialisation : vente directe aux officines, ou vente via des grossistes-répartiteurs ou des dépositaires.
Pour les médicaments remboursables, la rémunération du laboratoire se base sur le prix fabricant hors taxes (PFHT) fixé par convention avec le Comité économique des produits de santé (CEPS), dans le cadre de l'accord-cadre avec les entreprises du médicament. Ce prix est par la suite soumis aux baisses de prix et aux mécanismes de régulation. Le laboratoire peut, en outre, consentir des remises commerciales aux officines (cf. infra).
b) Les distributeurs en gros
Le grossiste-répartiteur est un établissement pharmaceutique autorisé par l'Agence nationale de sécurité du médicament et des produits de santé (ANSM), placé sous la responsabilité d'un pharmacien responsable. Il achète les médicaments aux laboratoires, les stocke et les livre aux officines. Il est soumis à des obligations de service public fixées à l'article L. 5124-17-2 du code de la santé publique. Les grossistes-répartiteurs sont ainsi tenus de disposer d'un assortiment couvrant au moins neuf dixièmes des présentations effectivement commercialisées en France et d'être en mesure de satisfaire la consommation de leur clientèle pendant au moins deux semaines à tout moment217(*). Les grossistes répartiteurs ne peuvent exporter de médicaments d'intérêt thérapeutique majeure (MITM) faisant l'objet d'une rupture ou d'un risque de rupture déclaré à l'ANSM218(*).
Le modèle économique de la répartition pharmaceutique est également très encadré. Selon le code de la sécurité sociale, au prix fabriquant hors taxes s'ajoutent des marges réglementées de distribution, fixées par arrêté, rémunérant notamment l'activité de vente en gros aux officines. Ainsi, à compter du 20 janvier 2027, la rémunération des grossistes-répartiteurs est composée d'une marge de 6,93 % du prix du fabricant hors taxes, encadré par une marge plancher de 0,22 euros et une marge plafond de 32,50 euros219(*)
Au cours des quinze dernières années, plusieurs travaux ont fait état d'une dégradation préoccupante de la situation économique du secteur de la répartition pharmaceutique. Dans un avis publié en 2019220(*) déjà, l'Autorité de la concurrence faisait le constat d'un secteur fragilisé, les faibles niveaux de marge ne permettant pas aux grossistes-répartiteurs de compenser leurs charges, et notamment le coût des obligations de service public auxquelles ils sont tenus. Afin de faire face à des marges contraintes, les grossistes-répartiteurs facturent en réalité l'officine tout en lui rétrocédant le plus souvent sa propre marge et se rémunèrent de leur côté en facturant des prestations de services directement aux laboratoires. Ces prestations représentent environ 5 % à 10 % du chiffre d'affaires hors taxes des génériques, ce qui représente une valeur globale estimée entre 200 et 390 millions d'euros221(*).
Toutefois, selon la Chambre syndicale de la répartition pharmaceutique, malgré un chiffre d'affaires en hausse de 6 % en 2025, les grossistes-répartiteurs ont enregistré la même année une perte d'exploitation de 8 millions d'euros.
Le dépositaire quant à lui est aussi un établissement pharmaceutique autorisé par l'ANSM, avec un pharmacien responsable. Mais s'il stocke et distribue des médicaments, il n'en acquiert pas la propriété et travaille pour le compte d'un ou plusieurs laboratoires, qui en restent propriétaires. Il n'est pas soumis aux obligations de service public du grossiste-répartiteur. Il sert surtout aux laboratoires qui font de la vente directe aux officines ou qui souhaitent externaliser leur logistique. Leur rémunération dépend donc directement du laboratoire pour une prestation logistique donnée.
c) Les pharmacies d'officine
Selon les derniers chiffres de l'Ordre des pharmaciens, la France compte au 13 octobre 2026, 19 798 officines en activité222(*). En vertu de l'article L. 4211-1 du code de la santé publique, l'officine détient le monopole de la vente au détail des médicaments et assure la dispensation ainsi que la préparation de médicaments. Elle participe aussi aux missions de service public que sont la permanence des soins (gardes et astreintes) ou encore des actions de prévention et de dépistage, avec la vaccination par exemple223(*). Elles s'approvisionnent auprès des grossistes-répartiteurs (pour 80 % des volumes environ) ou directement auprès des laboratoires (pour 20 %).
Pour les médicaments remboursables, la rémunération des pharmaciens combine trois éléments.
Le premier est une marge réglementée dégressive, assise sur le prix fabricant hors taxes. La marge diminue à mesure que le prix augmente afin de ne pas inciter à la délivrance de médicaments224(*).
Le deuxième est constitué par des honoraires de dispensation, déconnectés du prix du médicament et fixés. Ces honoraires sont fixés par voie conventionnelle par boîte, par ordonnance dite complexe et par ordonnance pour les patients âgés (+ de 70 ans) ou très jeunes (- de 3 ans)225(*). Ils représentent désormais environ un quart de la marge brute globale de l'officine.
Le troisième regroupe les rémunérations forfaitaires et conventionnelles comme les gardes, astreintes, rémunérations sur objectifs de santé publique et missions de prévention.
S'y ajoutent les marges libres sur les produits non remboursables, la parapharmacie et les médicaments sans ordonnance, ainsi que les remises commerciales des laboratoires encadrées par l'article L. 138-9 du code de la sécurité sociale, notamment sur les génériques.
Les remises commerciales accordées aux pharmacies
L'article L. 138-9 du code de la sécurité sociale autorise les exploitants de médicaments à consentir des remises, ristournes et avantages commerciaux aux pharmacies d'officine, destinés à favoriser la pénétration de leurs produits et à adapter son prix aux réalités économiques.
La LFSS pour 2026 fixe dans la loi le plafond des remises commerciales applicables à compter du 1er janvier 2026 :
- 40 % du PFHT pour les spécialités génériques et de référence dont le prix de vente au public est identique à celui des autres spécialités du groupe générique auquel elles appartiennent ;
- 40 % du PFHT également pour les spécialités hybrides substituables et pour les spécialités de référence substituables figurant dont le prix de vente est identique à celui des autres spécialités du registre des groupes hybrides auquel elles appartiennent ;
- 40 % du PFHT enfin pour les spécialités de référence soumises à un tarif forfaitaire de responsabilité ;
- 20 % du PHFT pour les médicaments biologiques similaires substituables ainsi que les spécialités de référence dont le prix de vente est identique à celui des médicaments biologiques similaires substituables.
Avant l'adoption de l'article 37 de la loi de financement de la sécurité sociale pour 2026, cet article prévoyait un plafonnement des gestes commerciaux consentis à hauteur :
- de 2,5 % du PFHT, pour l'ensemble des médicaments ;
- de 50 %, au plus, du PFHT, pour les médicaments inscrits au répertoire des groupes génériques, les spécialités de référence dont le prix de vente au public est identique à celui des autres spécialités du même groupe générique ou les spécialités non génériques soumises à un tarif forfaitaire de responsabilité. L'article 33 de la LFSS pour 2025 a inclus dans ce plafond dérogatoire, les spécialités hybrides substituables figurant au registre mentionné au dernier alinéa de l'article L. 5121-10 du code de la santé publique, pour les médicaments biologiques similaires substituables.
La loi de financement de la sécurité sociale pour 2014 avait transféré au pouvoir réglementaire le soin de fixer le plafond des remises, ristournes et avantages de toutes natures que les laboratoires pouvaient consentir aux pharmacies d'officine dans la limite de 50 % du prix fabricant hors taxes.
Dans son rapport d'activité provisoire pour 2025, le CEPS, destinataire des déclarations réalisées par tout fournisseur des officines de spécialités génériques des remises, ristournes et avantages commerciaux et financiers assimilés, au titre des ventes de ces spécialités pharmaceutiques, indique que le montant des remises commerciales accordées au titre des génériques s'élevait à 1,16 milliard d'euros en 2023, 1,11 milliard d'euros en 2024 et 1,2 milliard d'euros en 2025.
Les laboratoires et grossistes-répartiteurs sont tenus de déclarer au CEPS les remises commerciales consenties. En 2024, elles ont représenté plus de 1,1 milliard d'euros, soit près de 4,2 % du montant total des médicaments remboursés en ville et 23 % pour les médicaments génériques. Les officines bénéficient, en moyenne, de 55 000 euros de remises commerciales par an, soit un peu plus de la moitié de leur excédent brut d'exploitation médian226(*).
Outre les remises commerciales, les laboratoires accordent aux acteurs de la chaîne de distribution des prestations commerciales, qui échappent à l'obligation de déclaration au CEPS, mais dont les montants sont significatifs.
Ces rémunérations sont devenues un élément incontournable de la chaîne de valeur de la distribution du médicament, notamment générique. En effet, dans un marché où le taux de substitution est très élevé, la seule manière pour un laboratoire de génériques de convaincre un pharmacien ou un groupement d'officines de choisir sa marque plutôt qu'une autre est de lui offrir les meilleures conditions financières.
Pour stimuler la concurrence par les prix dans ce contexte, la chaîne de distribution a développé un système de prestations commerciales qui in fine aboutit au contournement du plafond légal des remises fixé à l'article L. 138-9 du code de la sécurité sociale. Les laboratoires financent ainsi des groupements de pharmaciens, des courtiers et des grossistes-répartiteurs ainsi que les officines (affichage, mise en avant du laboratoire...). Contrairement aux remises commerciales classiques, ces flux financiers liés aux « prestations commerciales » ne sont pas toujours qualifiés comme tels et échappent en partie aux obligations de transparence ou au décompte strict des autorités de contrôle.
Dans leur rapport précité, l'Igas et l'IGF alertent à ce titre sur le fait que ce modèle de contournement et d'optimisation concurrentielle tend à se reproduire pour les médicaments hybrides et les biosimilaires, à mesure que leur part de marché progresse.
Au total, la mission Igas/IGF estime que le montant des remises et prestations des fabricants de médicaments génériques représenterait entre 35 et 67 % de leur chiffre d'affaires hors taxes (CAHT). Ce montant se répartit comme suit : entre 5 à 10 % aux grossistes-répartiteurs ; entre 5 et 14 % aux groupements et entre 25 et 43 % aux officines sous forme de prestations et remises.
2. Le développement des groupements de pharmacie
La situation financière des officines s'est dégradée depuis dix ans, malgré une hausse en 2021 et 2022 pendant la crise sanitaire. Ainsi, l'excédent brut d'exploitation (EBE) a diminué de 11 % et le taux de marge a baissé de 10 points227(*). Ces difficultés financières se traduisent par la fermeture de plus de 2 000 pharmacies en dix ans sur l'ensemble du territoire. Dans ce contexte, les officines ont cherché à maximiser leur marge en mutualisant leurs coûts au sein de groupements qui sont progressivement devenus des acteurs de premier plan de la chaîne de distribution228(*).
Par ailleurs pour les laboratoires, l'émergence d'interlocuteurs en nombre limité, tels que les groupements ou les centrales d'achat, a également permis de fluidifier les négociations de prix en leur permettant de ne pas avoir à discuter individuellement avec les 19 000 officines françaises.
L'un des premiers objectifs de ces groupements est donc de mutualiser la fonction achat. Le pharmacien titulaire délègue ainsi cette charge de négociation à son groupement. Le groupement négocie des accords-cadres et des conditions commerciales auprès des laboratoires pour l'ensemble de ses pharmacies adhérentes.
Selon, le « Panorama de la distribution pharmaceutique en France » environ 95 % des officines adhèrent aujourd'hui à un groupement229(*). Selon les chiffres de la mission Igas/IGF sur la chaîne de distribution pharmaceutique, il existerait aujourd'hui près de 200 groupements de taille et de modèle juridique différents230(*) avec une implantation locale ou nationale regroupant de quelques pharmacies à plusieurs milliers.
Bien qu'ils soient devenus des acteurs clés de la chaîne de valeur, les groupements, contrairement aux grossistes-répartiteurs ou aux officines, ne répondent à aucune définition au sein du code de la santé publique et ne sont, dès lors, soumis à aucune obligation de service public.
Ces groupements se rémunèrent à la fois auprès des officines membres de leur réseau sous forme de cotisation (fixe ou variable) pour accéder aux services mutualisés du réseau (centrale d'achat, outils numériques, formation, accompagnement) mais également auprès des laboratoires, sous forme de prestations commerciales. Ces derniers flux échappent pour beaucoup aux obligations de transparence et ne sont que peu connus par les autorités. Selon les estimations réalisées par l'Igas et l'IGF dans leur rapport précité, ces prestations peuvent atteindre entre 5 % et 14 % du chiffre d'affaires hors taxes des fabricants de médicaments génériques.
Les conclusions des inspections sont particulièrement sévères à propos de l'action et de l'apport de ces groupements. Ainsi, l'analyse des contrats réalisée par la mission montre que l'action des groupements a un effet très faible sur les prix réels payés par les pharmacies aux laboratoires, et ne justifierait pas toujours l'importance de la rémunération qu'ils perçoivent.
Enfin, l'adhésion à ces groupements peut s'accompagner de clauses très contraignantes qui « peuvent ne pas respecter les règles déontologiques qui régissent l'exercice de la profession et notamment le respect de l'indépendance professionnelle »231(*). L'Union de syndicats de pharmaciens d'officine (Uspo) pointe à ce titre certaines clauses pouvant remettre en cause l'indépendance du pharmacien, telles que le choix de faire appel à certains fournisseurs exclusivement, des orientations managériales comme le recrutement de personnel ou la restriction des dépenses qui doivent pouvoir être engagées librement par le pharmacien.
B. Le dispositif proposé
1. Le I de l'article 10 définit le cadre juridique des groupements de pharmacie
Il insère dans le code de la santé publique, un chapitre V ter intitulé « Groupements de pharmacies d'officine » composé de deux articles L. 5125-42 et L. 5125-43.
Le I de l'article L. 5125-42 précise ainsi que le « groupement de pharmacie d'officine » est défini comme « toute personne physique ou morale qui exerce, à titre principal ou accessoire et quel que soit son statut juridique », l'une au moins des activités énumérées aux 1° à 4° du même I. Peu importe qu'elle exerce par ailleurs une activité de grossiste-répartiteur, de dépositaire ou de courtier en médicaments, ou qu'elle soit une filiale de service.
Ces activités sont les suivantes :
- l'activité de commissionnaire, de mandataire ou de négociateur232(*), pour l'achat de produits de santé effectué directement ou indirectement pour le compte d'une officine ;
- la mise à disposition d'une enseigne ou d'une marque au profit d'officines ;
- l'activité de fournisseur de prestations de services aux officines à condition que cette activité soit liée à une activité de commissionnaire ou de mandataire. Ce lien avec l'activité d'intermédiaire en négociation évite de qualifier à tort de groupement tout prestataire de services support ;
- l'activité de référencement, d'organisation, d'approvisionnement ou encore la promotion, l'animation commerciale, la mise en relation avec un réseau d'officines ou la valorisation de données d'achat, de vente ou de dispensation de produits de santé, uniquement lorsque ces activités sont conduites en lien avec plusieurs entreprises d'exploitation, d'importation ou de distribution parallèles, de vente ou de distribution en gros de spécialités pharmaceutiques, c'est-à-dire les industriels pharmaceutiques .
Ces activités ne sont ainsi qualifiantes que lorsqu'elles relèvent d'une intermédiation entre un réseau d'officines et plusieurs laboratoires.
Le II de l'article L. 5125-42 étend la qualification de groupement de pharmacies d'officine à tout groupement exerçant l'une des activités mentionnées aux 1° à 4° du I pour le compte d'un autre groupement. Cette large définition permet d'inclure les groupements spécialisés dans la fourniture de services supports par exemple auxquels un autre groupement spécialisé sur une autre activité pourrait faire appel.
L'article L. 5125-43 impose quant à lui aux groupements ainsi définis des obligations déclaratives renforcées.
Premièrement, il renforce la transparence vis-à-vis des pharmacies d'officine membres du groupement. Ainsi chaque groupement doit adresser à chacune des officines au profit desquelles il exerce l'une des activités définies à l'article L. 5125-42, d'une part un rapport d'activité annuel dont le contenu sera fixé par arrêté, d'autre part une synthèse des rémunérations perçues, à l'exclusion de celles qui se rattachent à la manutention physique des produits de santé. Cette précision permet d'exclure du champ de la déclaration les sommes versées aux grossistes-répartiteurs par le groupement.
Deuxièmement, il renforce les obligations de déclaration envers le Conseil national de l'ordre des pharmaciens (Cnop) et la Caisse nationale de l'assurance maladie (Cnam). Ainsi, les groupements devront leurs communiquer annuellement la liste des officines pour lesquelles ils ont exercé l'une des activités mentionnées à l'article L. 5124-42. Cette transmission sert, pour le Cnop, au contrôle du respect des obligations professionnelles et, pour la Cnam, au suivi économique du secteur officinal.
Le III prévoit que les groupements adressent « tout projet de contrat, de convention ou d'avenant » avec un pharmacien titulaire d'une officine ou une société ainsi que « tout projet de stipulations relatif à l'adhésion à un groupement sont adressés, avant leur conclusion » au conseil compétent de l'ordre des pharmaciens, sans qu'il soit explicitement précisé s'il s'agit du conseil national ou des déclinaisons départementales des ordres, qui peut formuler des observations. Le texte ne prévoit pas non plus le caractère suspensif ou pas de ces observations.
Afin de limiter le nombre de contrats à examiner qui pourrait être beaucoup plus élevé que la capacité de l'ordre à les contrôler, cette obligation de déclaration n'est pas applicable en cas de respect d'un contrat type dont le contenu sera approuvé par les ministres chargés de la santé et de la sécurité sociale.
• Enfin, le VII du nouvel article L. 138-17 instaurant une nouvelle contribution sur les flux financiers (cf. infra) prévoit également que les groupements adressent annuellement et avant le 31 mars de chaque année, un bilan à la Cnam et aux ministres compétents. Ce bilan précise « les activités réalisées par le groupement au bénéfice des officines et les rémunérations qu'il a perçues auprès des entreprises et des officines ».
2. Le II de l'article 10 crée une taxe sur les flux financiers entre groupements et laboratoires et renforcent les obligations déclaratives relatives aux remises commerciales accordées par les laboratoires
a) Les déclarations des remises sur l'ensemble des spécialités remboursables
Conformément aux recommandations formulées par la Cnam dans son rapport « Charges et produits » pour 2027, le a du 1 du II de l'article 10 modifie l'article L. 138-9-1 afin d'élargir l'obligation de déclaration au CEPS du montant du chiffre d'affaires hors taxes ainsi que celui des remises, ristournes et avantages commerciaux et financiers de toute nature, y compris les rémunérations de services, consentis aux officines au titre des ventes de ces spécialités remboursables. Cette obligation serait élargie à l'ensemble des médicaments remboursables du circuit de ville inscrits sur la liste de l'article L. 162-17, et ne concernerait plus les seules spécialités génériques, hybrides substituables et biosimilaires. Ces informations permettront de corriger une partie des asymétries d'information entre le CEPS et les laboratoires lors des négociations sur le prix et, partant, d'obtenir des prix plus avantageux pour la collectivité.
b) La création d'une nouvelle taxe sur les flux financiers entre les groupements et les exploitants de spécialités
• Le 2° du II modifie le code de la sécurité sociale pour créer une contribution à la charge des groupements.
Il rétablit la section 3 du chapitre VIII du titre III du livre Ier, désormais intitulée « Contribution à la charge des groupements de pharmacies d'officine », qui comporterait un nouvel article L. 138-17 fixant l'assiette, le taux et les modalités de recouvrement.
• Le A du I du nouvel article L. 138-17 institue une nouvelle taxe sur « les sommes encaissées par les groupements de pharmacies d'officine » auprès des laboratoires pharmaceutiques.
• Le B du même I définit l'assiette taxable de cette nouvelle contribution.
Celle-ci comprend l'ensemble des sommes perçues en contrepartie des services ou prestations réalisés en lien avec toutes spécialités pharmaceutiques inscrites sur la liste des médicaments remboursables.
Le A du II précise qu'il s'agit du montant hors taxes perçu pour un service ou prestation fournie en France au titre de l'année au cours de laquelle la contribution est due.
Les activités et prestations soumises à la contribution sont les suivantes :
- la négociation commerciale portant sur des spécialités pharmaceutiques ;
- le référencement de spécialités pharmaceutiques ;
- la promotion ou l'animation commerciale de spécialités pharmaceutiques ;
- la collecte, le traitement, la mise à disposition ou la valorisation de données relatives à l'achat et la vente de produits de santé par les officines ;
- et « tout autre service qui, compte tenu de son objet ou de ses effets économiques, permet ou facilite la commercialisation de spécialités pharmaceutiques ».
La présence de ce dernier item, dont la formulation en des termes particulièrement larges semble comporter un risque d'incompétence négative, relaie au rang de simples exemples les autres activités ou prestations citées dans l'article. Par ailleurs, cette définition très large des activités soumises à la contribution combinée à l'exclusion des sommes perçues au titre des activités d'acquisition, de manipulation et de stockage des médicaments qui, de fait, exclut les activités réalisées en tant que dépositaire ou de grossiste-répartiteur, illustre la volonté du Gouvernement de taxer un modèle économique dans son ensemble et non pas une activité en particulier.
Le C de l'article L. 138-17 précise les modalités de calcul du montant de la contribution dans le cas où le service ou la prestation porte, de manière non détachable, sur des spécialités inscrites sur la liste des médicaments remboursables et sur des spécialités n'y figurant pas.
Le texte met alors en place un système de paiement au prorata de la part des spécialités pharmaceutiques remboursables dans ledit service ou ladite prestation. Comme le note le rapporteur général Thibault Bazin dans son rapport en première lecture à l'Assemblée nationale, « ce mode de détermination de l'assiette suppose que chaque prestation énumère l'ensemble des spécialités au titre desquelles le groupement intervient ce qui soulève des questions de mise en oeuvre dans le cas où cette condition ne serait pas satisfaite ».
• Le B du II fixe le taux de cette taxe à 15 % pour un rendement attendu de 120 millions d'euros en 2027.
Le rapporteur général regrette à ce titre que l'annexe 9 au projet de loi de financement de la sécurité sociale pour 2027 ne fasse aucune mention du calcul ou des sous-jacents ayant permis d'aboutir à un taux de 15 %. L'annexe 9 ne précise pas non plus les impacts anticipés de ce taux sur le modèle économique et les acteurs du secteur ainsi que sur les éventuels effets de report du montant de cette taxe sur les tarifs applicables aux pharmacies d'officine.
Dans sa réponse au questionnaire transmis par le rapporteur général, la DSS reconnaît « une forte incertitude » sur le montant de l'assiette taxable, estimée selon l'Igas et l'IGF à près de 800 millions d'euros233(*) et précise que « le taux de 15 % se veut également suffisamment dissuasif pour décourager le maintien de ces flux financiers ».
• Le III de l'article L. 138-17 met quant à lui en place des modalités de recouvrement de la contribution particulièrement complexes.
Premièrement, il pose le principe selon lequel le montant de la contribution est précompté par l'exploitant au moment de chaque versement à un groupement. Dès lors, il impose aux entreprises de retrancher le montant de la taxe du montant dû au groupement pour le service ou la prestation.
Deuxièmement, le B du III de l'article L. 138-17 impose aux entreprises concernées de conserver les sommes précomptées jusqu'à leur versement et d'assurer la « collecte, la conservation, la déclaration et le versement de la contribution ». Le B du IV du même article quant à lui précise que les entreprises conservent l'information des « sommes encaissées mensuellement », qui sont, en réalité, des sommes précomptées, à la disposition de l'administration.
L'article 10 prévoit ensuite que les montants totaux des sommes exigibles au titre de la nouvelle contribution sont transmis au CEPS.
Pour ce faire :
- le b du 1° du II crée, en parallèle, un nouvel article L. 138-9-2, qui complète les obligations déclaratives des entreprises à l'égard du CEPS nécessaires au recouvrement de la contribution ;
- le A du V du nouvel article L. 138-17 précise que le CEPS transmet à son tour ces informations, avant le 1er octobre de l'année suivant celle au titre de laquelle la contribution est due à l'Acoss et aux Urssaf chargées du recouvrement et du contrôle de cette contribution. Par coordination, le 3° du II de l'article 10 complète l'article L. 138-20 relatif au pouvoir de recouvrement de l'Acoss.
Le B du V fixe les sanctions applicables aux entreprises en cas de non-respect des obligations déclaratives et le C du V précise que le versement des contributions précomptées est réalisé auprès de l'Urssaf avant le 1er décembre de l'année suivant celle au titre de laquelle la contribution est due.
Ainsi, le texte reporte l'intégralité de la charge administration et de la responsabilité fiscale de la collecte sur les entreprises exploitantes. Un tel transfert de charge ne semble justifié par aucun élément objectif si ce n'est la difficulté pour l'administration d'identifier les groupements concernés.
Enfin, l'article prévoit explicitement que le montant de la contribution est reversé à la branche maladie mentionnée au 1° de l'article L. 200-2 du code de la sécurité sociale.
• Le III de l'article 10 comporte plusieurs dispositions d'application dans le temps.
Premièrement, il proroge la durée de validité de la convention nationale des pharmaciens d'officine jusqu'au 9 mars 2028 afin que celle-ci puisse tenir compte des nouveaux équilibres issus de la mise en place de cette taxe.
Deuxièmement, il précise que les 1° et 2° du II, relatives aux obligations déclaratives des exploitants et à la création de la contribution, s'appliqueront à compter du 1er janvier 2027. La contribution sera donc exigible pour la première fois en 2027, au titre de l'exercice 2026, et versée au plus tard en décembre 2027 ;
Enfin, il prévoit un cadre transitoire de déclaration pour les exploitants en fixant au plus tard le 1er septembre 2027 l'obligation de déclaration de l'ensemble des sommes versées aux groupements, au cours de l'année 2026 qui n'auront, de fait, pas pu être précomptées selon les modalités prévues au présent article.
II - La position de la commission
A. Des mesures bienvenues d'amélioration de la transparence et de la connaissance de la chaîne de la distribution du médicament
La commission soutient l'objectif de transparence et d'amélioration de la connaissance de la répartition de la chaîne de valeur de la distribution du médicament poursuivit par cet article.
L'émergence des groupements de pharmacie en dehors de tout cadre légal impose une réponse adéquate des pouvoirs publics et un encadrement de leur activité. Le rapporteur général s'inquiète tout particulièrement du risque de financiarisation de ces groupements et de la perte d'indépendance des pharmaciens d'officine.
Le rapporteur général estime que dès lors que ces flux financiers servent à contribuer au développement des officines ou à la mise en place de missions de santé publique, la rémunération des groupements par les laboratoires ne constitue pas, en elle-même, une mauvaise chose.
Si les groupements sont utiles au maillage officinal, leur grande hétérogénéité, entre statut coopératif et sociétés financiarisées, impose de mieux connaître leur organisation et leur fonctionnement.
L'absence d'information précise sur le montant des revenus perçus en amont de la part des laboratoires ne permet pas de connaître précisément le pourcentage desdits revenus reversés aux officines adhérentes via des services ou des dividendes par exemple. Il en résulte un risque non négligeable de captation de la valeur de la part de grands groupes, parfois même extérieurs au monde pharmaceutique. Les pouvoirs publics doivent être en mesure de savoir si ces financements publics, via le remboursement des spécialités, servent exclusivement à l'amélioration des modalités de distribution du médicament et à l'amélioration de l'efficience de notre système de santé.
Dès lors la commission soutient pleinement l'ensemble des mesures de transparence inscrites dans cet article.
Instaurer l'obligation de transparence pour les remises sur l'ensemble des spécialités pharmaceutiques et non plus aux seuls génériques permettra de rééquilibrer les négociations entre le CEPS et les industriels.
Rendre effectif le contrôle, aujourd'hui inexistant, des contrats liant les officines aux groupements assurera le respect des obligations déontologiques d'indépendance du pharmacien.
Renforcer les obligations de transparence des groupements vis-à-vis de la Caisse nationale d'assurance maladie et des pharmacies membres permettra d'identifier les pratiques susceptibles d'avoir un impact négatif sur les dépenses de santé et de pouvoir véritablement faire jouer la concurrence entre les groupements permettant d'améliorer l'efficience du système dans son ensemble.
B. Une nouvelle taxe qui ne paraît pas opportune
En revanche, la commission s'interroge sur la pertinence de régler, une nouvelle fois, une question par la création d'une nouvelle taxe.
Celle-ci apparaît mal calibrée et sans étude sur la réalité de son impact. Le rapporteur général s'étonne de la mise en oeuvre d'une taxe à un tel taux sur des flux dont, de l'aveu même du Gouvernement, on ne connaît que peu de choses.
Par ailleurs, le rapporteur général souligne que les inspections à l'origine du rapport ayant inspiré la mise en oeuvre de cette contribution alertent elles-mêmes sur les fortes incertitudes liées au volume de ces flux et à leur composition. Comme l'indique le rapport, une grande partie de l'analyse de ces flux repose sur des questionnaires complétés par une dizaine de laboratoire et seize officines, ce qui peut conduire à s'interroger sur le caractère représentatif des conclusions formulées. Interrogés à ce sujet lors des auditions, les représentants de groupement ont regretté de ne pas avoir été sollicités comme ils l'auraient souhaité au cours de la préparation de ce rapport.
En outre, cette contribution transforme, au terme de modalités de recouvrement particulièrement baroques, les laboratoires en collecteurs d'impôt d'une taxe dont ils ne sont ni les redevables, ni les bénéficiaires des prestations qui en constituent l'assiette En effet, le système imposerait ainsi à chaque entreprise de vérifier, à chaque versement effectué au profit d'un groupement, que celui-ci entre dans le champ de la contribution, de distinguer, au sein des sommes versées, celles qui relèvent de l'assiette taxable, d'en calculer le montant dû, puis de le retenir et de le reverser à l'organisme chargé du recouvrement.
Dans ce cadre, la commission estime qu'il est nécessaire de connaître la réalité d'un secteur avant d'y imposer une taxation aveugle. Les dispositions relatives à la transparence et à la définition d'un cadre juridique concernant les groupements permettront d'atteindre ce premier objectif.
Dans un second temps, fort des informations dont il disposera, le législateur pourra, s'il l'estime nécessaire, mettre en oeuvre une taxation ou tout autre élément de régulation.
Pour ces raisons, la commission a souhaité supprimer la contribution sur les flux financiers instituée par cet article (amendement n°273). Elle a en revanche conservé la nécessaire transparence sur les flux financiers et les remises commerciales entre les acteurs de la chaîne de distribution du médicament.
Par ailleurs, elle a souhaité préciser le cadre du contrôle du conseil de l'ordre des pharmaciens sur les contrats entre les groupements de pharmacies et les pharmaciens d'officine (amendement n°272). Ce contrôle doit pouvoir permettre de formuler des observations afin de préserver l'indépendance professionnelle du pharmacien titulaire d'officine et de prévenir des éventuels conflits d'intérêts.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
Article 11
Régulation macroéconomique des produits de
santé
Cet article fixe les montants M et Z au-delà desquels se déclenchent les clauses de sauvegarde, portant respectivement sur les médicaments et sur les dispositifs médicaux. Pour 2027, le montant M est fixé à 22,44 milliards d'euros et le montant Z à 2,24 milliards d'euros.
Il corrige le montant M pour 2026 afin d'éviter le franchissement du seuil de déclenchement de la clause, en le rehaussant de 22,1 à 22,15 milliards d'euros.
Il fixe également les taux de la nouvelle contribution supplémentaire inscrite à l'article L. 245-6 du code de la sécurité sociale. Le taux de base est de 7,06 % et le taux réduit est de 4,01 %
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
A. La clause de sauvegarde des médicaments
1. Portée par la croissance des dépenses de médicaments, la clause de sauvegarde s'est déclenchée chaque année depuis 2018
• La clause de sauvegarde des médicaments s'est systématiquement déclenchée depuis 2018, et ce, alors même que, par nature, le déclenchement de la clause n'est censé intervenir que de manière exceptionnelle. Conçue initialement comme un mécanisme exceptionnel pour limiter une croissance non anticipée des dépenses de médicaments, la clause de sauvegarde est devenue progressivement un instrument permanent de financement de l'assurance maladie, pleinement intégrée dans les hypothèses de construction du budget de la sécurité sociale.
En 2022, un objectif de rendement avait été inscrit dans les annexes du PLFSS, faisant de la clause de sauvegarde un véritable outil de régulation de la dépense du médicament. Pour 2024, 2025 et 2026, l'objectif de rendement était plafonné à 1,6 milliard d'euros, sans que ce plafond soit inscrit dans la loi.
La LFSS pour 2026 a d'ailleurs, à ce titre, procédé au transfert de son rendement au sein d'une nouvelle contribution dite « supplémentaire » assise sur le chiffre d'affaires des entreprises pharmaceutiques pour parvenir à un rendement constant d'environ 1,6 milliard d'euros (cf. infra).
Produits de la clause de sauvegarde entre 2015 et 2025
(en millions d'euros)
Source : Commission des affaires sociales du Sénat, sur la base de données publiées par le CEPS (2026) et par la commission des comptes de la sécurité sociale (octobre 2026)
• Portés par le vieillissement de la population, le développement des maladies chroniques et les d'innovations récentes, les ventes de médicaments ont connu une croissance soutenue ces dernières années. Le chiffre d'affaires global hors taxes des médicaments remboursables s'est ainsi établi, en 2025, à 39,5 milliards d'euros.
Ventes de médicaments remboursables (2012-2025)
(en milliards d'euros, hors remises et clause de sauvegarde)
Pour 2025, sont regroupées dans la catégorie « liste en sus » les dépenses de la liste en sus, ainsi que celles liées aux rétrocessions et aux accès dérogatoires, la ventilation entre ces différentes catégories n'étant pas connue à date.
Source : Commission des affaires sociales du Sénat, d'après les chiffres du CEPS (pour 2012-2024) et de la commission des comptes de la sécurité sociale (pour 2025)
En 2025, la croissance des médicaments remboursables en officine est portée principalement par un effet de structure (+ 7,0 points) lié à la progression de médicaments innovants déformant la structure des ventes de médicaments vers des médicaments plus onéreux. Selon le rapport à la commission des comptes de la sécurité sociale, « la croissance 2025 est donc plus portée par l'arrivée de nouvelles molécules en 2025 qu'en 2024 », et ce, « du fait de deux produits seulement » : l'un indiqué dans la prévention du zona et des névralgies post-zostériennes, et l'autre par une nouvelle forme d'un produit, déjà présent sur le marché, contre la néovascularisation.
2. La clause de sauvegarde : un dispositif complexe qui fait l'objet de nombreuses critiques
Créée par la LFSS pour 1999234(*), la clause de sauvegarde avait alors été conçue comme une « corde de rappel » budgétaire, destinée à permettre le respect de l'Ondam dans le cas où les outils de régulation infra-annuelle et microéconomique du secteur (remises, baisses de prix négociées avec le CEPS, etc.) ne permettraient pas de respecter le niveau de dépenses d'assurance maladie prévu.
Le dispositif a, depuis, subi de nombreuses modifications. Ainsi, ses modalités de calcul ont été modifiées quasiment chaque année depuis 2014, contribuant à une instabilité juridique préjudiciable pour les acteurs économiques mais également pour les pouvoirs publics235(*). La LFSS pour 2024236(*) a profondément réformé l'assiette, les modalités de liquidation et d'appel de la clause de sauvegarde à compter du 1er janvier 2026, date repoussée au 1er janvier 2027 par la LFSS pour 2025237(*). Il en résulte un dispositif d'une extraordinaire complexité en raison des multiples exonérations, abattements238(*), plafonds et modifications des bases de calcul ajoutées au fil des années.
Pour illustrer sa particulière imprévisibilité, les montants dus en 2026 au titre des sommes perçues en 2025 ne sont toujours pas connus au moment de la rédaction de ce rapport. Le CEPS reconnaît lui-même que « le montant de la contribution au titre de 2025 n'est pas connu au moment de la remise au Parlement du rapport provisoire. Un aléa subsiste encore à ce stade de l'année quant au rendement des remises et de la clause de sauvegarde, dont les montants définitifs ne seront connus qu'en novembre 2026 »239(*).
Par ailleurs, la base même de son fonctionnement est source de nombreuses critiques. En effet, la clause de sauvegarde a la particularité d'avoir une assiette (le montant M) et un fait générateur (le dépassement du montant M) collectifs et une charge fiscale effective individualisée au regard de la part du redevable dans la base agrégée et de l'évolution de cette part au regard de l'année précédente. De fait, toute évolution du champ des entreprises redevables ou tout plafonnement du paiement de la clause au titre de certains médicaments reporte la charge du paiement de la clause sur les autres entreprises qui restent redevables.
Le présent commentaire se limitera à détailler le fonctionnement de la clause de sauvegarde à compter du 1er janvier 2027 ainsi que les évolutions ayant été adoptées par le législateur en LFSS pour 2026.
Le lecteur est invité à se reporter au rapport des années précédentes pour de plus amples précisions sur le fonctionnement antérieur de la clause.
a) La LFSS pour 2024 a profondément réformé le calcul de la clause de sauvegarde des médicaments
La clause de sauvegarde des médicaments a été profondément réformée par la LFSS pour 2024 afin de simplifier la procédure de liquidation et d'appel de la clause en la rapprochant de celle applicable aux dispositifs médicaux. Cette réforme entre en vigueur le 1er janvier 2027 et s'appliquera, en conséquence, à la contribution due par les entreprises au titre de l'année 2026240(*).
Cette réforme de la LFSS 2024 modifie, d'abord, l'assiette de la clause pour asseoir celle-ci non plus sur le chiffre d'affaires des entreprises, mais sur le montant remboursé par l'assurance maladie aux assurés sociaux au cours de l'année civile, minoré des remises consenties par les entreprises, des marges des distributeurs, des honoraires de dispensation et des taxes en vigueur.
Le montant M pour 2026 fixé à 22,10 milliards d'euros en LFSS pour 2026 est donc exprimé pour la première fois en montant remboursé par l'assurance maladie, et non plus en chiffre d'affaires des entreprises du secteur, pour un premier appel sur cette base en 2027.
La réforme révise, en conséquence, la règle de calcul de la contribution en prévoyant que celle-ci sera égale, désormais, à 90 % de la différence entre le montant remboursé par l'assurance maladie et le montant M.
La contribution demeure, en revanche, répartie entre les entreprises assujetties, à concurrence de 70 %, au prorata du montant remboursé par l'assurance maladie au titre des médicaments qu'elles exploitent, importent ou distribuent et, à concurrence de 30 %, en fonction de la progression de ce montant remboursé par rapport à l'année précédente241(*).
Calcul de la clause de sauvegarde collective pour l'industrie pharmaceutique à partir du 1er janvier 2027
Source : Commission des affaires sociales du Sénat
La LFSS pour 2024 a, en conséquence, également revu les modalités de liquidation et d'appel de la clause. Il n'appartiendra plus à chaque entreprise de déclarer son chiffre d'affaires, mais à la Cnam, à l'Atih et à Santé publique France de transmettre à l'Urssaf Caisse nationale, avant le 15 juillet de l'année n+ 1 et selon des modalités prévues par décret, les montants totaux remboursés par l'assurance maladie pour chaque entreprise. Le CEPS demeure, lui, chargé de transmettre à l'Urssaf Caisse nationale, pour la même date, les montants des remises prises en compte pour les entreprises redevables.
Toutefois, cette réforme semble avoir eu pour effet d'augmenter l'incertitude des industriels quant au montant dont ils seront redevables au bout du compte. Le Leem précise ainsi que « la clause de sauvegarde est mise en oeuvre dans des conditions qui ne permettent pas aujourd'hui aux entreprises d'anticiper ni de contrôler correctement le montant qui leur est réclamé, faute de transmission des données sur lesquelles s'appuient la Sécurité sociale pour déterminer le montant des dépenses remboursées »242(*).
b) La LFSS pour 2026 a également apporté certaines modifications au calcul de la clause de sauvegarde
La LFSS pour 2026 n'a pas dérogé à la règle en apportant de nouvelles modifications relatives aux modalités de calcul de la clause et ce, alors même que les nouvelles règles de calcul sur les montants remboursés n'étaient pas encore entrées en vigueur et que la réalité de ses effets redistributifs sur les entreprises n'était pas encore connue.
Ainsi, l'article 28 exclut de l'assiette de la clause de sauvegarde les spécialités génériques ainsi que les spécialités de référence sous tarif fixe de responsabilité (TFR) ou au même prix que les génériques.
L'article 31 déduit de l'assiette de la clause les médicaments biosimilaires et hybrides. Cette modification, qui porte sur le chiffre d'affaires et non sur les montants remboursés, ne sera toutefois applicable que sur les montants dus en 2026 au titre de 2025 du fait de l'entrée en vigueur de la réforme de l'assiette en 2027 qui portera sur les dépenses remboursées au titre de 2026.
L'article 32 met en place les modalités d'une prise en compte de la territorialité pour la détermination du montant de la contribution individuelle de la clause de sauvegarde.
La répartition du calcul de la contribution individuelle est modifiée de la manière suivante :
- 50 % au prorata du montant remboursé (au lieu de 70 % avant) ;
- 30 % pour la progression du montant remboursé ;
- 20 % en fonction du lieu de production des médicaments. Un barème dégressif est alors appliqué en fonction de la « part des médicaments mentionnée à l'article L. 138-10 produits dans l'Union européenne » .
Barème dégressif appliqué en fonction du lieu de production des médicaments
|
Part des médicaments mentionnés à l'article L. 138-10 produits dans l'Union européenne |
Coefficient |
Part de la contribution de l'entreprise |
|
Inférieure ou égale à 20 % |
4 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 20 % et inférieure ou égale à 40 % |
3 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 40 % et inférieure ou égale à 60 % |
2 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 60 % et inférieure ou égale à 80 % |
1 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
|
Supérieure à 80 % |
0 |
Coefficient de l'entreprise/somme des coefficients de l'ensemble des entreprises redevables |
Source : Commission des affaires sociales du Sénat
Reprenant l'avis exprimé par Élisabeth Doineau, alors rapporteure générale lors de l'examen du PLFSS pour 2026, le rapporteur général estime que cette disposition semble difficilement applicable en l'état notamment pour ce qui est de la définition de la « part des médicaments mentionnés à l'article L. 138-10 produits dans l'Union européenne ». Cette dernière ne comporte par exemple aucune précision concernant les étapes de production dudit médicament, ni de contrôle de la réalité des investissements. Le mécanisme ainsi prévu vient complexifier le calcul de la contribution individuelle de la clause de sauvegarde sans garantie de soutenir réellement les investissements sur notre territoire.
c) La réévaluation du montant M pour 2026
Le présent article prévoit une réévaluation de 50 millions d'euros du montant M applicable en 2026 afin de tenir compte des incertitudes sur la dynamique de certains médicaments inscrits récemment au remboursement et éviter ainsi le déclenchement de la clause. Le montant M pour 2026 est ainsi fixé à 22,15 milliards d'euros.
Cette révision illustre l'incertitude que font peser les conditions d'élaboration de la clause sur les industriels du fait, par exemple, des difficultés à estimer le montant des remises applicable aux différents produits.
d) La fixation du montant M pour 2027
Concernant le montant M pour 2027, le présent article le fixe à 22,44 milliards d'euros. Selon l'étude d'impact du PLFSS, ce montant est « fixé de manière que la clause de sauvegarde n'ait vocation à se déclencher qu'en cas de dérapage des dépenses par rapport à la trajectoire retenue ».
Il prévoit ainsi une progression de 1,54 % par rapport à l'année précédente. Le rapporteur général constate que ce niveau apparaît inférieur à la dynamique observée ces dernières années pour la croissance des dépenses de médicaments remboursés par l'Assurance maladie (+ 4,6 % annuel entre 2022 et 2024), ce qui semble accroître le risque de déclenchement de la clause de sauvegarde, indépendamment de tout dépassement significatif de la trajectoire de dépenses.
Interrogée sur ce sujet par le rapporteur général, la direction de la sécurité sociale estime que trois facteurs principaux expliquent cette prévision de moindre évolution :
- l'augmentation du ticket modérateur sur les médicaments à service médical rendu (SMR) faible et modéré, qui mécaniquement diminuera les montants remboursés par l'assurance maladie obligatoire ;
- une décélération attendue de la croissance spontanée des dépenses de santé du fait notamment d'un freinage des dépenses de la liste en sus (+ 28 % en 2023, + 17 % en 2024 et + 13 % en 2025) et des accès précoces ;
- d'importantes pertes de brevets prévues pour 2027 qui réduiront de façon importante l'évolution des dépenses de santé du fait de l'arrivée de génériques sur ces spécialités de référence.
B. La clause de sauvegarde des dispositifs médicaux
La clause de sauvegarde des dispositifs médicaux a été créée par la LFSS pour 2020 sur le modèle de la clause de sauvegarde des médicaments243(*).
Son assiette est calculée sur la base des montants remboursés au titre des produits et prestations inscrits sur la liste des produits et prestations remboursables par l'assurance maladie et pris en charge « en sus » des prestations d'hospitalisation. Lorsque ce montant remboursé est supérieur au montant Z, fixé annuellement en LFSS, la contribution est mise à la charge des exploitants. Dans ce cas, celle-ci est égale à 90 % de la différence entre le montant remboursé par l'assurance maladie, minoré des remises, et le montant Z.
La contribution de chaque entreprise s'effectue au prorata du montant remboursé durant l'année de référence sans que, contrairement aux médicaments, le taux d'évolution de ce montant par rapport à l'année précédente soit pris en compte. La contribution ne peut excéder 10 % des montants remboursés au titre des dispositifs que l'entreprise exploite.
La clause de sauvegarde des dispositifs médicaux s'est déclenchée pour la première fois au titre de l'année 2025 pour un rendement de 37,73 millions d'euros244(*). Compte tenu de la croissance des dépenses du secteur des dispositifs médicaux, un déclenchement de la clause au titre de l'année 2026 est attendu, pour un rendement estimé à environ 65 millions d'euros245(*).
Le présent article fixe le montant Z à 2,24 milliards d'euros. La progression spontanée attendue en 2027 des prestations brutes des dispositifs médicaux résulterait de la poursuite de la dynamique, rapide mais stable, des dernières années. Avec un tel montant, le rendement prévisionnel de la clause de sauvegarde pour 2027 serait nul. Celle-ci retrouverait ainsi son rôle de corde de rappel avec la création de la contribution sur les dispositifs médicaux prévue à l'article 9 du présent PLFSS.
C. La contribution supplémentaire
1. La création d'une nouvelle contribution dans la LFSS 2026 afin de sécuriser le rendement de la clause de sauvegarde
L'article L. 245-6 du code de la sécurité sociale prévoit une contribution, au profit de la Caisse nationale de l'assurance maladie, portant sur le chiffre d'affaires hors taxes des entreprises pharmaceutiques qui assurent l'exploitation, l'importation parallèle et la distribution parallèle de spécialités pharmaceutiques commercialisées en France246(*).
Cette contribution était composée jusqu'en 2026 d'une section dite « de base » et d'une section dite « additionnelle »247(*). Son rendement était évalué à 1,2 milliard d'euros en 2024 et 2025248(*).
L'article 28 de la LFSS pour 2026 prévoit le transfert du rendement de la clause de sauvegarde à partir de 2026, sur un nouveau volet dit « supplémentaire » de la contribution prévue à l'article L. 245-6 du code de la sécurité sociale. Le rendement est fixé à 1,6 milliard d'euros en 2026 et 2027, soit un rendement équivalent à celui de la clause de sauvegarde sur les dernières années. Le dispositif de la clause de sauvegarde est maintenu mais son rendement prévisionnel est désormais nul.
La contribution supplémentaire est donc assise sur le chiffre d'affaires hors taxes des ventes réalisées en France sur les médicaments mentionnés précédemment à l'exception des médicaments génériques et de référence dont le prix de vente est inférieur à un seuil fixé par décret ainsi que des spécialités commercialisées au tarif forfaitaire de responsabilité.
Le rapporteur général note que le décret devant fixer le tarif en deçà duquel les spécialités seraient exonérées de la contribution supplémentaire n'a toujours pas été publié à la date de la rédaction de ce rapport. Ce retard important pris par le pouvoir réglementaire remet en cause l'objectif de prévisibilité pour les entreprises redevables ainsi que la volonté du législateur de protéger les médicaments dits « matures » et de garantir un accès équitable aux patients et de consolider la souveraineté industrielle de notre pays.
Le chiffre d'affaires hors taxes est ensuite minoré des remises conventionnelles accordées dans le cadre des accords entre les industriels et le CEPS. Les remises commerciales prévues à l'article L. 138-9 ne sont en revanche pas déductibles.
Sur cette assiette est appliqué un taux de base de 6,46 % ou un taux réduit de 4,01 % pour les entreprises dont l'assiette taxable est inférieure à 50 millions d'euros.
Enfin, les laboratoires redevables de la contribution supplémentaire qui ont conclu un accord de prix avec le CEPS, portant notamment sur le lieu de production des médicaments, pourront reverser la totalité du montant de cette contribution sous la forme d'une remise249(*).
Le rapporteur général rappelle que lors de l'examen du PLFSS pour 2026, la commission des affaires sociales avait initialement adopté un amendement de suppression de cette nouvelle contribution, considérant qu'elle souffrait d'un défaut de conception et de concertation et qu'elle envoyait un signal négatif aux industriels dans un contexte de concurrence internationale exacerbée.
Le rapporteur général souligne que c'est à l'issue d'un travail de négociation entre le Gouvernement et les industriels impulsé par son prédécesseur que le Gouvernement a présenté, en séance, un amendement visant à remédier aux principaux défauts de conception identifiés initialement. Les améliorations concernent : le plafonnement cumulé de la nouvelle contribution et de la clause de sauvegarde à 10 %du chiffre d'affaires net ; l'exemption des génériques de l'assiette de la nouvelle contribution afin de protéger les baisses de prix dans le secteur ; une assiette définie sur le chiffre d'affaires non pas brut, mais net, afin de prendre en compte la réelle capacité contributive des entreprises du secteur ; un taux réduit pour les plus petites entreprises afin de protéger les TPE et PME du secteur ; enfin, le report de l'entrée en vigueur de la taxe en 2026, sans application rétroactive en 2025.
2. La fixation des taux de la contribution supplémentaire pour 2027
Le présent article fixe les taux applicables pour 2027 à 7,06 % pour le taux de base, en progression de 0,6 point, et à 4,01 % pour le taux différencié, stable par rapport au taux voté en LFSS pour 2026.
L'annexe 9 du PLFSS précise que ces taux permettront une augmentation du rendement prévisionnel de la contribution de 100 millions d'euros. Selon les éléments transmis par la direction de la sécurité sociale au rapporteur général, le relèvement du taux de base de la contribution permet de compenser les effets de la contraction de l'assiette liés à une hausse attendue de la progression de la part des médicaments génériques, dont le chiffre d'affaires est exclu de l'assiette, ainsi que par l'exclusion des spécialités à bas coût introduite pour 2027.
II - La position de la commission
La commission note tout d'abord que, pour la première fois depuis plusieurs années, ni les modalités de calcul de la clause de sauvegarde, ni celles relatives à la contribution supplémentaire nouvellement créée ne font l'objet de modifications. Elle salue à ce titre un effort de stabilité et de prévisibilité pour les industriels à l'approche d'une année d'élections qui sera pour eux génératrice d'incertitudes.
Dans ce contexte et alors que la contribution supplémentaire permet d'assurer le rendement de la clause de sauvegarde, le maintien de cette dernière suscite des interrogations.
La clause de sauvegarde agit en effet comme une menace de prélèvement supplémentaire, dont le principe et l'ampleur sont devenus un facteur de défiance pour l'ensemble du secteur. La réforme de l'assiette introduite par la LFSS pour 2026 semble à ce titre renforcer les incertitudes. La contribution est désormais calculée sur les montants remboursés par l'assurance maladie, dont elle seule dispose en amont.
À cette instabilité s'ajoute un risque de « double peine » du fait de la coexistence de deux mécanismes aux objectifs similaires d'économies pour l'assurance maladie. Le rapporteur général estime que la contribution supplémentaire, dont le taux est fixé annuellement, offre aux pouvoirs publics le levier de régulation budgétaire nécessaire. Son caractère individualisé est plus pertinent que la mise en oeuvre complexe et dépassée de la clause de sauvegarde.
La suppression de la clause de sauvegarde ne supprimerait pas les incitations à la baisse des prix pour les industriels. Ces derniers seraient toujours redevables de la contribution supplémentaire sur leur chiffre d'affaires. De plus, celle-ci intègre une possibilité de paiement sur remise dans le cas où l'industriel signerait un accord de baisse de prix.
Quant aux politiques de soutien à l'investissement sur le territoire et de souveraineté, le rapporteur général estime qu'il est plus pertinent de les mener dans le cadre des négociations bilatérales avec le CEPS, qui permettent d'allier soutien à l'innovation et maintien de sites industriels sur le territoire. Ainsi, le nouvel accord-cadre signé en septembre 2026 prévoit notamment la prise en compte des investissements sur le territoire dans la détermination du prix, ou encore la mise en place d'un prix préférentiel en cas d'inclusion de patients français dans les essais cliniques.
Surtout, le maintien de la clause de sauvegarde envoie un signal d'autant plus dommageable que le contexte international est exigeant. Les prix du médicament en France font notamment désormais l'objet d'un suivi particulier des autorités américaines dans le cadre de la politique dite de la « Most favored nation » (« nation la plus favorisée »). Dans ce contexte, il semble incohérent de poursuivre un objectif d'attractivité tout en conservant un mécanisme dont les paramètres changent chaque année et dont le résultat n'est connu qu'avec un an de retard.
Si la situation actuelle des finances publiques ne permet probablement pas de se passer d'un outil permettant de minorer le supplément de déficit découlant d'un éventuel dérapage des dépenses de médicaments, la suppression de la clause de sauvegarde semble être l'objectif à atteindre à moyen terme.
Sous le bénéfice de ces observations, la commission propose d'adopter cet article sans modification.
Article 12
Prorogation de la contribution exceptionnelle au financement
du système de santé de 2,05 % à la charge des
organismes complémentaires
Cet article prévoit de prolonger en 2027 la participation fiscale instituée à titre exceptionnel par la loi de financement de la sécurité sociale (LFSS) pour 2026 sur les cotisations des organismes complémentaires d'assurance maladie. Le taux de contribution demeurerait de 2,05 %, pour un produit au bénéfice de la branche maladie estimé à 1,12 milliard d'euros.
La commission propose de supprimer cet article, qu'elle analyse comme une mesure de rendement qui ne trouve aucune justification propre. Afin de ne pas dégrader le solde de la branche maladie, et d'améliorer l'efficience du système de santé, elle propose de lui substituer un transfert de charges à due concurrence, dans le domaine de la prévention.
I - Le dispositif proposé
A. La fiscalité de droit commun des contrats de complémentaire santé repose principalement sur la taxe de solidarité additionnelle
1. Les cotisations versées aux complémentaires santé sont soumises à la taxe de solidarité additionnelle (TSA), dont le rendement participe au financement de la complémentaire santé solidaire
a) La taxe de solidarité additionnelle produit un rendement de 6,56 milliards d'euros en 2025
La taxe de solidarité additionnelle aux cotisations d'assurance maladie complémentaire250(*) (TSA) est due sur l'ensemble des sommes perçues par les organismes complémentaires d'assurance maladie au titre de leurs prestations en santé ou en prévoyance, pour ce qui concerne les indemnités complémentaires aux indemnités journalières. Peu d'exemptions d'assiettes existent, et elles concernent principalement la participation des bénéficiaires à la complémentaire santé solidaire, ou certains contrats agricoles251(*).
Cette assiette s'élève, en 2024, à 46,5 milliards d'euros, collectés au seul titre des prestations en santé, auquel s'ajoute une part marginale relative à la prévoyance. La TSA a produit un rendement de 6,56 milliards d'euros en 2025, soit 6,3 % de plus qu'en 2024. Sa dynamique devrait rester favorable en 2026, avec une hausse de 5 % pour atteindre un rendement de 6,89 milliards d'euros.
Évolution du rendement de la TSA
(en milliards d'euros)
Source : Commission des affaires sociales du Sénat d'après les données du rapport à la commission des comptes de la sécurité sociale d'octobre 2026
Elle est due, selon les mêmes conditions, par les trois catégories d'organismes complémentaires d'assurance maladie (Ocam)252(*), et doit être versée trimestriellement253(*) à l'Urssaf d'Île-de-France, par voie dématérialisée.
Le produit de cette taxe est ensuite affecté au fonds de financement de la complémentaire santé solidaire (C2S), pour une fraction254(*), et au fonds de financement de l'allocation supplémentaire d'invalidité, pour une autre fraction255(*). Le solde, s'il existe, est affecté au financement de la branche maladie du régime général256(*) - il avoisinerait 3 milliards d'euros en 2026.
La complémentaire santé solidaire (C2S)
La LFSS pour 2019257(*) a créé, au 1er novembre 2019, la complémentaire santé solidaire, un dispositif à deux niveaux permettant aux assurés modestes de bénéficier d'une couverture complémentaire à l'assurance maladie obligatoire.
La C2S gratuite (C2SG) ouvre droit, sans participation financière, à une couverture complémentaire pour les assurés les plus précaires, disposant de ressources inférieures à un montant défini par voie réglementaire - 10 421 euros pour une personne seule par exemple en 2026.
La C2S avec participation (C2SP) permet la couverture santé complémentaire des assurés dont le niveau de ressources est inférieur au seuil de la C2S gratuite, majoré de 35 %258(*), en contrepartie du versement de primes modérées, dépendant de l'âge de l'assuré et variant entre 8 euros et 30 euros par mois.
Au total, 7,7 millions d'assurés ont bénéficié, en 2024, de la complémentaire santé solidaire, dont 6 millions au titre de la C2SG et 1,7 million au titre de la C2SP, pour une dépense totale de 3,8 milliards d'euros à la charge du fonds de financement de la C2S, un fonds sans personnalité juridique créé au sein de la Cnam.
b) Les taux de la taxe de solidarité additionnelle varient selon les types de contrats, dans une logique incitative
Le taux de la TSA est fixé, par l'article L. 862-4 du code de la sécurité sociale, à 13,27 % pour les contrats classiques lorsque ceux-ci sont solidaires et responsables. En effet, ces contrats disposent d'un avantage fiscal qui garantit leur compétitivité, puisque les contrats non solidaires ou non responsables sont soumis à un taux de TSA majoré de sept points259(*), à 20,27 % pour les contrats classiques.
Les différents contrats des complémentaires santé
Les contrats solidaires et responsables, classiques ou agricoles, sont largement majoritaires sur le marché puisqu'ils représentent plus de 96,4 % des cotisations perçues. Ils encouragent le respect du parcours de soins coordonnés (principe de responsabilité) et s'engagent à exclure le recueil d'informations médicales et à définir leurs cotisations par rapport à l'état de santé des assurés260(*) (principe de solidarité). Ils bénéficient, en contrepartie, d'un régime socio-fiscal avantageux.
Ces contrats suivent un cahier des charges législatif et réglementaire261(*) prévoyant notamment le remboursement du ticket modérateur sur les soins, un encadrement de la prise en charge des dépassements d'honoraires et l'interdiction de solvabiliser les franchises et participations forfaitaires262(*).
Les contrats non responsables ou non solidaires, ne remplissent pas les conditions mentionnées supra. Ces contrats, classiques ou agricoles, représentent 3 % du marché de la complémentaire santé.
Les contrats dits « au premier euro », sont destinés aux personnes qui ne bénéficient pas d'une affiliation à l'assurance maladie obligatoire, notamment des travailleurs frontaliers. L'assurance n'est alors, à proprement parler, pas une « complémentaire » santé mais une assurance santé primaire.
Les contrats dits « du 1° de l'article 998 du code général des impôts », concernent des contrats d'entreprises bénéficiant d'un régime fiscal avantageux sous réserve que 80 % de leurs cotisations soient affectées à la prévoyance et non aux prestations en nature.
Source : travaux de la commission des affaires sociales du Sénat sur le PLFSS pour 2026
Le même article L. 862-4 du code de la sécurité sociale prévoit des régimes fiscaux dérogatoires pour les contrats agricoles solidaires et responsables, les contrats responsables portant des garanties de versement des indemnités journalières (IJ) complémentaires, les contrats au premier euro ainsi que les contrats dits « du 1° de l'article 998 du code général des impôts (CGI) ».
Synthèse des taux de TSA applicable selon le type du contrat
|
Type de contrats |
Classique |
Agricole |
IJ |
Au premier euro |
1° de l'article 998 du CGI |
|
Solidaire et responsable |
13,27 % |
6,27 % |
7 %263(*) |
14 % |
6,27 % |
|
Non solidaire ou non responsable |
20,27 % |
20,27 % |
14 % |
· · Source : Commission des affaires sociales du Sénat
2. Les complémentaires santé s'acquittent d'une contribution au forfait patientèle médecin traitant
Depuis 2018, un forfait patientèle médecin traitant (FPMT)264(*) a été introduit par la convention médicale afin de valoriser les missions spécifiques du médecin traitant dans le suivi de sa patientèle, en remplacement de divers forfaits préexistants265(*). Le FPMT rémunère forfaitairement le médecin pour chaque patient dont il est le médecin traitant, en fonction de ses caractéristiques. Une majoration s'applique lorsque la part des assurés bénéficiaires de la C2S dans la patientèle médecin traitant est supérieure à la moyenne nationale.
Ce forfait est cofinancé par l'assurance maladie et les complémentaires santé. La part des Ocam correspond à 0,8 % des cotisations collectées en santé266(*), soit 394,9 millions d'euros en 2025.
Il est à noter que le 1er janvier 2026, est intervenue la fusion du FPMT et de la rémunération sur objectifs de santé publique (Rosp) en un forfait médecin traitant (forfait MT)267(*) afin de simplifier et revaloriser les forfaits existants. Désormais, le forfait MT se compose :
- d'une part fixe, composée d'un forfait socle, reprenant en les revalorisant les montants du FPMT, et d'une majoration forfaitaire appliquée pour chaque patient bénéficiaire de la C2S au sein de la patientèle médecin traitant du praticien ;
- de majorations proportionnelles pour les médecins installés en zone sous-dense ou âgés de 67 ans et plus ;
- d'une part variable au titre des majorations de prévention.
Pour autant, aucune modification à la contribution au FPMT ne figure à ce stade dans le présent PLFSS.
B. Le dispositif proposé : la reconduction d'une contribution exceptionnelle des complémentaires santé
1. Une contribution instaurée à titre exceptionnel en 2026
· Le législateur a déjà mis à contribution, de manière exceptionnelle, les complémentaires santé lors de crises sanitaires.
D'abord dans la LFSS pour 2010268(*), en mettant à leur charge une contribution de 0,34 % des cotisations - soit 100 millions d'euros - afin de participer aux dépenses liées à la gestion de l'épidémie de grippe aviaire H1N1 survenue en 2009.
Puis dans la LFSS pour 2021269(*), en prévoyant une contribution exceptionnelle sur les cotisations en santé des complémentaires au taux de 2,6 % en 2020 et 1,3 % en 2021 - soit 1,5 milliard d'euros au total. Cet effort se justifiait cependant par la baisse de la consommation de soins et de biens médicaux qui avait eu lieu durant la crise sanitaire, principalement du fait des déprogrammations d'interventions en établissement de santé et d'une moindre activité des professionnels libéraux.
· La discussion du PLFSS pour 2026270(*) a donné lieu à un débat nourri au sujet de la mise à contribution des complémentaires santé.
Les termes de ce débat se sont en réalité cristallisés dès le dépôt du PLFSS pour 2025271(*) par Michel Barnier, puisque l'objectif national de dépenses d'assurance maladie (Ondam) alors proposé faisait l'hypothèse d'un relèvement de 30 % à 40 % du taux du ticket modérateur lors des consultations chez le médecin généraliste et la sage-femme. Du fait de l'architecture en assurance maladie obligatoire et complémentaire, cette évolution aurait entraîné un transfert d'un milliard d'euros aux complémentaires santé. Cette mesure a été supprimée de la LFSS pour 2025 lors de la navette parlementaire, mais le Gouvernement a considéré que les complémentaires santé avaient d'ores et déjà acté d'une hausse de leurs tarifs en anticipation de ce transfert. C'est à ce motif que le Gouvernement a entendu introduire une contribution exceptionnelle des complémentaires via l'article 13 de la LFSS pour 2026. Cette contribution, alors prévue au titre du seul exercice 2026, était due sur la même assiette que la TSA, et avait un taux de 2,05 %272(*).
Par ailleurs, un amendement de Jérôme Guedj et des membres du groupe Socialistes et apparentés273(*) a été adopté par l'Assemblée nationale contre l'avis du Gouvernement et du rapporteur général lors de la nouvelle lecture, précisant que « pour l'année 2026, le montant [des] cotisations [des complémentaires] ne p[ouvait] être augmenté par rapport à celui applicable pour l'année 2025 ». Cette mesure a été vertement critiquée par la Fédération nationale de la mutualité française (FNMF) et par France Assureurs, qui ont rappelé que la contribution exceptionnelle n'était pas le seul motif de hausse des cotisations : inflation se répercutant sur les prix des produits de santé et sur certaines rémunérations, vieillissement de la population, transferts de charges vers les complémentaires, etc. Ces associations ont par ailleurs, à l'occasion d'un recours contre un acte du directeur de la sécurité sociale (DSS)274(*), demandé avec succès au Conseil d'État la transmission d'une question prioritaire de constitutionnalité (QPC) au Conseil constitutionnel. Ce dernier a récemment rendu sa décision275(*), et déclaré inconstitutionnelle cette disposition, qui, en l'absence de précision de la possibilité d'ajuster leurs cotisations à l'évolution structurelle du coût des prestations, constitue une atteinte disproportionnée à la liberté d'entreprendre et à la liberté contractuelle.
Extrait de la décision n° 2026-1230/1231 QPC du 23 octobre 2026 relative au gel temporaire du montant des cotisations d'assurance maladie complémentaire
« 2. La seconde phrase du deuxième alinéa du paragraphe I de l'article 13 de la loi du 30 décembre 2025 mentionnée ci-dessus prévoit, s'agissant des cotisations d'assurance maladie complémentaire :
« Pour l'année 2026, le montant de ces cotisations ne peut être augmenté par rapport à celui applicable pour l'année 2025 ».
3. Les parties requérantes, rejointes par les parties intervenantes, reprochent à ces dispositions de prévoir un blocage général du montant des cotisations d'assurance maladie complémentaire au titre de l'année 2026, empêchant les organismes complémentaires d'assurance maladie de répercuter dans leurs tarifs une évolution structurelle de leurs charges et du coût de leurs prestations. Il en résulterait une méconnaissance de la liberté d'entreprendre et de la liberté contractuelle. (...)
- Sur le fond :
7. Il est loisible au législateur d'apporter à la liberté d'entreprendre et à la liberté contractuelle, qui découlent de l'article 4 de la Déclaration des droits de l'Homme et du citoyen de 1789, des limitations liées à des exigences constitutionnelles ou justifiées par l'intérêt général, à la condition qu'il n'en résulte pas d'atteintes disproportionnées au regard de l'objectif poursuivi. (...)
10. En prévoyant un gel du montant des cotisations d'assurance maladie complémentaire, ces dispositions limitent la liberté des organismes complémentaires d'assurance maladie de fixer les tarifs de leurs prestations. Ainsi, elles portent atteinte à la liberté d'entreprendre et à la liberté contractuelle.
11. Il ressort des travaux préparatoires qu'en adoptant les dispositions contestées, le législateur a entendu éviter que les organismes complémentaires d'assurance maladie ne répercutent la contribution dont ils sont redevables pour l'année 2026 sur le montant des cotisations perçues auprès de leurs assurés. Il a ainsi poursuivi un objectif d'intérêt général de protection des consommateurs.
12. Toutefois, les dispositions contestées s'opposent à toute augmentation des cotisations d'assurance maladie complémentaire, quelle qu'en soit la cause. Ainsi, elles font obstacle à ce que les organismes complémentaires d'assurance maladie soient en mesure de fixer leurs tarifs à un montant leur permettant de couvrir les charges liées à leur activité économique afin, notamment, de tenir compte de l'évolution structurelle du coût des prestations servies à leurs assurés.
13. Ce faisant, ces dispositions portent, au regard de l'objectif poursuivi, une atteinte disproportionnée à la liberté d'entreprendre et à la liberté contractuelle.
14. Par conséquent, sans qu'il soit besoin d'examiner les autres griefs, les dispositions contestées doivent être déclarées contraires à la Constitution. »
· En dépit de ces différentes interrogations, la contribution exceptionnelle a bien fait l'objet d'appels de fonds en avril et juillet 2026, avec 546 millions d'euros encaissés par l'Acoss, soit 1,09 milliard d'euros envisagés en année pleine pour 2026. Ce montant correspondrait à l'ordre de grandeur prévu par l'annexe au PLFSS pour 2026 (1,02 milliard d'euros).
2. Le dispositif proposé pour 2027
Le présent article modifie le I de l'article 13 de la LFSS pour 2026, afin de préciser que la contribution exceptionnelle qui y a été créée vaut également pour l'année 2027.
Cette contribution est donc due sur l'ensemble des sommes stipulées en 2027 au profit des organismes complémentaires, et son taux est fixé à 2,05 %. Recouvrée par l'Urssaf, elle peut être régularisée au plus tard le 30 juin 2028.
En revanche, le mécanisme retenu par la LFSS pour 2026 de non-augmentation du montant de la cotisation des assurés n'a pas été reconduit.
II - La position de la commission
La commission regrette que le Gouvernement ne semble percevoir les complémentaires santé que comme une source de recettes fiscales, indépendamment de toute réflexion sur ce que devrait être leur place dans notre système de santé.
Lors des débats du PLFSS pour 2026, la commission avait été contrainte de rétablir l'article instaurant une contribution exceptionnelle des complémentaires santé276(*) afin de contenir l'augmentation du déficit de la sécurité sociale. Cependant, elle avait tenu à assurer277(*) :
- d'une part, qu'elle ne souscrivait pas aux arguments du Gouvernement qui présentaient cette contribution comme répondant à la hausse des cotisations que les complémentaires auraient anticipé au moment de l'annonce du renchérissement du ticket modérateur ;
- d'autre part, que le levier de la taxation pérenne des complémentaires santé n'avait rien d'adéquat pour répondre aux problématiques structurelles de l'équilibre financier de la branche maladie, et qu'elle devait s'analyser en dernier ressort comme une taxe différée sur les assurés.
Force est de constater que les inquiétudes formulées par la commission se sont révélées fondées. Ce qui était initialement présenté comme une mesure venant compenser une cause conjoncturelle, vient être reconduit sous d'autres prétextes. L'exposé des motifs insiste cette fois sur le fait que « la part des dépenses de santé financée par l'assurance maladie obligatoire (AMO) a augmenté, tandis que celle des organismes complémentaires est restée globalement stable (...) malgré la forte hausse des cotisations collectées ». Cet argument est largement contestable, dans la mesure où, dans le même temps, la consommation de soin et de services médicaux (CSBM) a augmenté de 3,3 % en 2025.
La commission considère donc comme relativement insincère de ne pas présenter cette mesure pour ce qu'elle est, c'est-à-dire une simple mesure de rendement. Cette contribution pèse sur un secteur peu lucratif, et se traduira, contrairement à ce qu'avance l'évaluation préalable, qui estime qu'elle « pèse sur les structures et non directement sur les assurés », par une mise à contribution de ces derniers via hausse des cotisations des complémentaires.
La commission souligne à cet égard, et bien qu'il soit dénué de toute portée juridique, l'hypocrisie de l'intitulé de l'article 12 : « Prorogation de la contribution exceptionnelle au financement du système de santé et de la couverture santé des Français les plus précaires ». Il est pour le moins audacieux de considérer comme exceptionnel un évènement qui se reproduit - et dont la cause alléguée n'a pas de raison d'évoluer à l'avenir - ; et tout simplement faux de considérer que cette contribution permet la couverture santé des plus précaires en l'absence de fléchage des sommes collectées.
Un point de satisfaction cependant, concernant l'absence d'interdiction de revalorisation des cotisations des complémentaires santé dans l'article proposé par le Gouvernement. Cette interdiction avait été considérée comme inconstitutionnelle par la commission des affaires sociales du Sénat en 2025, s'est depuis vue sanctionnée par le Conseil constitutionnel dans la décision précitée.
Plus fondamentalement, l'article 12 fait figure de rendez-vous manqué entre l'État et les complémentaires santé, pourtant indispensables pour répondre à long terme aux enjeux de couverture des besoins de santé des assurés sociaux. En effet, cette mauvaise manière faite aux Ocam risque de complexifier l'aboutissement des travaux annoncés par le Gouvernement, dans le sillage du rapport remis au Premier ministre278(*), concernant à la fois la réforme du contrat solidaire et responsable, et le décroisement de la prise en charge de certains paniers de soins. Il est à noter que le PLFSS pour 2027 retient déjà pour hypothèse un transfert de dépense à hauteur de 700 millions d'euros pour les complémentaires santé279(*). Le Gouvernement qui aura à mener ces chantiers lors du prochain PLFSS le fera donc dans un climat de défiance de la part des complémentaires, ce qui est particulièrement dommageable.
Pour l'ensemble de ces raisons, la commission s'oppose à la prolongation de cette contribution (amendement n° 274).
Néanmoins, les ressources supplémentaires apportées par cet article au bénéfice de la branche maladie, de l'ordre de 1,12 milliard d'euros, ne peuvent être négligées. Aussi, afin de ne pas dégrader le solde, et d'améliorer l'efficience du système de santé, la commission entend compenser à due concurrence cette perte de recettes par un transfert de charges supplémentaire de l'assurance maladie obligatoire vers les organismes complémentaires, dans le domaine de la prévention (cf. son amendement en ce sens à l'annexe dite « A », approuvée par l'article 19). La commission appelle le Gouvernement à mener des négociations dans les plus brefs délais avec les acteurs concernés. Les pistes envisagées par le rapport précité au Premier ministre de septembre 2026 doivent être mises à profit dans ces négociations.
La commission propose de supprimer cet article.
Article
13
Réforme du financement des départements
pour les
dépenses d'allocation personnalisée d'autonomie
et de
prestation de compensation du handicap
Cet article prévoit de transférer une partie de la fraction de contribution sociale généralisée (CSG) affectée à la Caisse nationale de solidarité pour l'autonomie (CNSA) aux départements, pour un montant de 300 millions d'euros. Les concours financiers versés par la CNSA aux départements au titre de leurs dépenses d'allocation personnalisée d'autonomie (APA) et de prestation de compensation du handicap (PCH) seraient réduits à due concurrence.
La commission propose d'adopter cet article modifié par les deux amendements rédactionnels qu'elle a adoptés.
I - Le dispositif proposé : une affectation de CSG aux départements neutre financièrement car elle serait intégralement compensée par une diminution des concours financiers qui leur sont versés
A. La dégradation de la situation financière des départements résulte en grande partie du fort dynamisme de leurs dépenses sociales
1. Les dépenses des départements au titre de l'autonomie, très dynamiques, sont partiellement compensées par la CNSA
a) Les dépenses sociales contribuent nettement à la dégradation de la situation financière des départements
Depuis 2023, la situation financière des départements est en nette dégradation en raison d'un « effet ciseaux ».
D'une part, leurs ressources se sont amenuisées, principalement en raison de la diminution des droits de mutation à titre onéreux (DMTO) perçus sur les transactions immobilières. Selon la Cour des comptes, ces recettes sont passées de 14,6 milliards d'euros en 2022 à 9,9 milliards d'euros en 2024, soit une diminution de 32,5 % en deux ans280(*).
D'autre part, les dépenses sociales à la charge des départements, parmi lesquelles le revenu de solidarité active (RSA), l'aide sociale à l'enfance, et l'aide à l'autonomie via l'allocation personnalisée d'autonomie (APA) et la prestation de compensation du handicap (PCH), ne cessent d'augmenter.
Au cours des trois dernières années, ces dépenses sociales ont augmenté de 3,5 milliards d'euros et leur part dans les budgets départementaux est passée, en dix ans, de 55 % à près de 70 %281(*).
Dépenses d'allocations individuelles de solidarité financées par les départements
(en milliards d'euros)
Source : Cour des comptes, d'après des données de la DGFiP
Dans le champ de l'autonomie, les prestations sont particulièrement dynamiques. Entre 2010 et 2024, les dépenses départementales au titre de l'APA et de la PCH sont respectivement passées de 5,2 à 6,8 milliards d'euros (+31 %) et de 1,1 à 3,2 milliards d'euros (+191 %).
Le dynamisme de l'APA s'explique principalement par la hausse du nombre de bénéficiaires en lien avec le vieillissement de la population (1,39 million de bénéficiaires en 2024)282(*), tandis que celui de la PCH résulte à la fois de déterminants démographiques (arrivée à l'âge adulte d'enfants en situation de handicap de mieux en mieux repérés) et de l'élargissement des critères d'accès à cette prestation (près de 437 000 bénéficiaires en 2024)283(*).
b) La branche autonomie a rehaussé son niveau de couverture des dépenses des départements au titre de l'APA et de la PCH
? La CNSA verse plusieurs concours financiers aux départements afin d'assurer sa mission de pilote national de la politique de l'autonomie, de compenser le coût des mesures décidées au niveau national et d'accompagner le fort dynamisme des prestations.
Ces concours sont fixés à l'article L. 223-8 du code de la sécurité sociale. Ils contribuent au financement :
- des prestations individuelles (APA, PCH et aide à la vie partagée) et des mesures intervenues en faveur des services d'aide et d'accompagnement à domicile (SAAD) telles que la mise en place d'une dotation « qualité » et d'un tarif plancher ;
- des revalorisations salariales intervenues dans les établissements sociaux et médico-sociaux à la suite du Ségur de la santé ;
- et des conférences des financeurs, qui financent des actions de prévention de la perte d'autonomie des personnes âgées.
Le soutien financier de la CNSA aux départements en 2026
(en millions d'euros)
Source : CNSA (2026)
En 2025, les concours versés aux départements par la CNSA ont atteint 5,7 milliards d'euros284(*) contre 3,3 milliards d'euros en 2021285(*), soit une augmentation de près de 70 %.
Ce dynamisme résulte de la diversification des concours financiers, qui se sont multipliés au gré des réformes, et du dynamisme des recettes de la CNSA, qui s'est répercuté sur le montant des concours versés. Il ne reflète donc pas une compensation « à l'euro près » de la hausse des dépenses des départements en faveur de l'autonomie, mais un financement partiel ou intégral des mesures nouvelles (revalorisations salariales et dispositifs en faveur des services à domicile principalement).
? Les concours versés au titre des dépenses d'APA et de PCH font de la CNSA un co-financeur de ces prestations.
Les concours versés au titre de l'APA et de la PCH représentent 79 % du soutien financier de la CNSA aux départements. Si le taux de compensation des dépenses d'APA a nettement augmenté depuis 2010, celui des dépenses de PCH est resté proche des 30 % malgré le dynamisme de cette prestation (+10 % par an en moyenne). En 2026, d'après la CNSA, 49,6 % des dépenses départementales au titre de l'APA et 34 % de celles au titre de la PCH sont compensées aux départements.
Part des dépenses d'APA et de PCH financée par la CNSA entre 2010 et 2024
Source : Rapport d'évaluation des politiques de sécurité sociale « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale 2025
? Afin de renforcer le soutien de la CNSA aux départements, une réforme des concours a été mise en oeuvre en 2025.
La réforme des concours a été amorcée en loi de financement de la sécurité sociale pour 2025286(*) afin, d'une part, de simplifier l'architecture de ces concours, devenue peu lisible au fil de leur multiplication, et d'autre part, d'accorder davantage de visibilité aux départements sur les modalités de calcul des concours qui leur sont versés au titre de l'APA et de la PCH.
Cette réforme a ainsi mis fin à la règle d'indexation du montant global des concours versés aux départements sur l'évolution des ressources de la branche, et modifié les modalités de calcul des concours versés au titre de l'APA et de de la PCH.
Les nouvelles règles tiennent comptent des dépenses réalisées par chaque département dans l'année et du taux de compensation constaté en 2024 (soit, au niveau national, 43,4 % pour l'APA et 29,5 % pour la PCH), leur garantissant que ce taux sera a minima maintenu. En 2025, cette réforme s'est traduite par un rehaussement de 200 millions d'euros des concours versés aux départements par la CNSA.
Pour soulager davantage les départements face à la hausse incompressible des dépenses d'APA et de PCH, le président de la CNSA et l'association Départements de France estiment nécessaire de poursuivre la hausse des taux de compensation jusqu'à 50 %. Ce taux est déjà quasiment atteint pour l'APA - il est de 49,8 % - mais il en reste très éloigné pour la PCH, puisqu'il s'établit à 34 %. Porter ce taux à 50 % représenterait un coût estimé entre 640 et 700 millions d'euros pour la branche autonomie287(*).
2. La réponse à l'enjeu du financement de l'autonomie réside dans une réforme structurelle davantage que dans des ajustements paramétriques
a) La croissance des dépenses relatives à l'autonomie à la charge des départements et de la branche autonomie est amenée à se poursuivre
? Le vieillissement de la population va se poursuivre dans les prochaines décennies, occasionnant une hausse importante des dépenses des départements et de la branche autonomie.
D'ici 2050, la France comptera 700 000 personnes âgées en perte d'autonomie supplémentaires, dont 540 000 d'ici 2040. Cela correspondrait à environ 12 milliards d'euros supplémentaires d'APA à horizon 2050, le pic des dépenses d'APA pouvant être atteint entre 2030 et 2040 dans les départements les plus âgés288(*).
S'agissant des dépenses de PCH, il est plus difficile d'établir des trajectoires pluriannuelles. Néanmoins, du fait du vieillissement des personnes handicapées et des progrès en matière de diagnostic, elles devraient également rester dynamiques. Au demeurant, dans le contexte de la transformation de l'offre médico-sociale, d'importants moyens devront être mobilisés par les départements et par la CNSA en faveur de la désinstitutionalisation de l'accompagnement des personnes handicapées.
? Or si les départements n'ont pas de marges de manoeuvre, la trajectoire financière de la branche autonomie ne permettra pas davantage d'absorber une telle augmentation des besoins.
La branche autonomie de la sécurité sociale a certes vu ses recettes augmenter depuis sa création, afin d'accompagner sa mise en place et la montée en charge des missions qui lui étaient affectées. Elles sont passées de près de 34 milliards d'euros en 2021 à 43 milliards d'euros en 2026, soit une augmentation de 26,5 %. Ces recettes sont principalement constituées de contribution sociale généralisée (CSG), à hauteur de 38,3 milliards d'euros, et de contribution de solidarité pour l'autonomie (2,4 milliards d'euros)289(*).
Néanmoins, ses dépenses ont également été très dynamiques, étant passées de 32,6 milliards d'euros en 2021 à 43,3 milliards d'euros en 2026 (+ 32,8 %). En lien avec la hausse des besoins liés au vieillissement de la population, cette progression devrait se poursuivre, creusant peu à peu le déficit de la branche autonomie. Selon les prévisions du présent projet de loi de financement de la sécurité sociale, celui-ci devrait s'établir à 0,2 milliard d'euros en 2027, et atteindre 1,6 milliard d'euros en 2030.
L'évolution des recettes de la CNSA
Lors de la création de la branche autonomie et jusqu'en 2024, 1,93 point de CSG toutes assiettes (à l'exception des jeux) a été affecté à la CNSA. Le transfert de 0,15 point supplémentaire de CSG, précédemment affectés à la Caisse d'amortissement de la dette sociale (CADES), en 2024, a renforcé de manière pérenne les ressources affectées au financement de la branche autonomie, ce qui correspondrait à plus de 2,7 milliards d'euros en 2027.
La CNSA bénéficie donc d'un transfert de 2,08 points de CSG, correspondant à près d'un quart du rendement de la CSG brute. Les recettes brutes de CSG, c'est-à-dire hors charges liées au non-recouvrement, affectées à la CNSA se sont élevées 37,4 milliards d'euros en 2025, contre 36,6 milliards d'euros en 2024 et 32,6 milliards d'euros en 2023.
La CNSA reçoit par ailleurs intégralement le rendement de la contribution solidarité autonomie (CSA) et de la contribution additionnelle solidarité autonomie (CASA), représentant respectivement 2,5 et 0,9 milliards d'euros en 2025. La CNSA perçoit en outre une fraction de la taxe sur les salaires, de 0,9 milliard d'euros en 2025.
Depuis début 2026, la branche bénéficie d'une fraction de CSG capital supplémentaire (+ 1,4 points), correspondant à la création de la contribution financière pour l'autonomie (CFA). Elle perçoit désormais 2,08 points de CSG toutes assiettes sauf jeux et capital, et de 3,02 points de la CSG capital qui a permis de rehausser de manière pérenne ses recettes de 1,2 milliard d'euros.
Source : Annexe 7 du PLFSS pour 2027
b) Face au dynamisme de l'APA et de la PCH, des mesures de ralentissement de la croissance spontanée des dépenses publiques sont mises en place
? Les départements ne disposant pas des marges de manoeuvre suffisantes pour faire face à la hausse des dépenses d'autonomie, certains tendent à se désengager du financement de l'aide à domicile.
En tant qu'autorités de tarification et de contrôle des services d'aide et d'accompagnement à domicile (SAAD), les départements fixent les tarifs des SAAD habilités à l'aide sociale pour leurs interventions au titre de l'APA et de la PCH, en contrepartie d'une couverture complète des coûts de production du service.
Or, dans son rapport sur les services autonomie à domicile (SAD)290(*), la Cour des comptes relève qu'un nombre croissant de départements décident de déshabiliter les SAAD, de ne plus appliquer de tarification aux services habilités ou de n'appliquer qu'une tarification partielle afin de réduire leurs dépenses dans le champ de l'aide à domicile. Ce phénomène concerne, sur soixante-trois répondants à l'enquête de la Cour, trente départements, tandis que dix autres auraient indiqué leur intention d'abandonner le système de tarification.
L'Union nationale de l'aide, des soins et des services aux domiciles (UNA) constate également ce mouvement de détarification par les conseils départementaux depuis 2022, qui entraine mécaniquement une augmentation du reste à charge pour les bénéficiaires des services détarifés291(*) et un risque d'accentuation du non-recours à l'aide à domicile. Elle alerte également sur la diminution des plans d'aide dans certains départements.
? Le Gouvernement envisage quant à lui de freiner la progression des dépenses d'APA au moyen d'une réforme paramétrique.
Dans le cadre l'exercice budgétaire 2027, le Gouvernement envisage une réforme du barème de l'APA qui se traduirait par une économie de 250 millions d'euros, répartie à parts égales entre les départements et la branche autonomie (via la réduction du concours « personnes âgées »). L'économie nette pour les finances publiques est néanmoins estimée à 125 millions d'euros, en raison du recours attendu au crédit d'impôt sur les heures qui ne seront plus prises en charge par l'APA292(*).
Cette réforme consiste à augmenter le reste à charge de certains allocataires pour freiner la dépense publique afférente au dynamisme de cette prestation. Les bénéficiaires les plus modestes, dont les ressources mensuelles ne dépassent pas le seuil de 940 euros, ne seraient pas touchés ; tandis que pour les autres bénéficiaires, la participation pourrait augmenter de 10 % à 90 %. Le reste à charge moyen sera de 12 euros mensuels, et pourra s'élever jusqu'à 36 euros pour les bénéficiaires les plus aisés ; l'effort demandé portant principalement sur les plans d'aide les moins lourds, donc sur les personnes âgées les moins dépendantes293(*).
? Une réforme structurelle du financement de la politique de l'autonomie serait néanmoins plus à même de répondre aux enjeux.
Au regard de l'ampleur des besoins de financement identifiés tant dans le champ du grand âge que dans le champ du handicap, la politique de l'autonomie devra faire l'objet d'une réforme structurelle du financement.
La question du niveau des ressources de la branche autonomie et des départements se pose, certaines problématiques ne pouvant être traitées sans financements supplémentaires, telles que l'attractivité des métiers du secteur médico-social, la transformation de l'offre, le développement massif de l'habitat intermédiaire et la résorption du déficit chronique des établissements et services médico-sociaux.
Dans un rapport publié en 2025, la Cour des comptes alerte justement sur l'inexistence de projections structurées des besoins d'accompagnement et de financements sur la décennie 2030-2040 et sur la sous-estimation des besoins à la croisée des champs du grand âge et du handicap294(*).
S'agissant des départements, la récente mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources295(*) suggère de faire évoluer le panier de recettes des départements avec pour objectif de financer de façon soutenable leurs dépenses sociales. Les départements revendiquent notamment l'affectation d'une fraction de la CSG au titre de leur compétence dans le champ de l'action sociale.
La Cour des comptes estime également que la soutenabilité financière des départements à moyen terme est tributaire d'une redéfinition du panier de recettes qui, à tout le moins, devrait exclure les produits les plus volatiles que constituent les droits de mutation296(*).
C. Le présent article transfère une fraction de CSG de la CNSA vers les départements tout en réduisant le montant des concours versés à ces derniers
Le présent article opère un transfert d'une fraction du produit de CSG affecté à la CNSA, d'un montant de 300 millions d'euros, vers les départements. Il réduit, à due concurrence, le montant du concours versé aux départements au titre de leurs dépenses en faveur des personnes âgées.
1. Le transfert d'une fraction du produit de CSG affecté à la CNSA vers les départements
Le III dispose qu'à compter de 2027, un montant de 300 millions d'euros, correspondant à une part du produit de la CSG sur les revenus du patrimoine et sur les produits de placement affecté à la CNSA, est versé aux départements et aux autres collectivités à statut particulier exerçant les compétences des départements297(*) pour couvrir une partie des dépenses d'APA et de PCH.
En conséquence, le I modifie l'article L. 3332-1 du code général des collectivités territoriales relatif aux recettes fiscales de la section de fonctionnement du budget des départements. Il insère un alinéa pour que figure, parmi ces recettes, une part du produit de la CSG sur les revenus du patrimoine et sur les produits de placement mentionnées au 2° du I de l'article L. 136-8 du code de la sécurité sociale.
Le IV fixe, à l'euro près, la répartition de cette enveloppe de 300 millions d'euros entre les départements. Celle-ci est réalisée au prorata de la part du montant total des concours prévisionnels alloués par la CNSA en 2025, et est retranscrite dans deux tableaux :
- le tableau du 1° du IV fixe, pour chaque collectivité, le montant de CSG alloué en fonction de la part du montant du concours « personnes âgées » dont ils bénéficient, le total correspondant à environ 225 millions d'euros ;
- et le tableau du 2° du IV fixe, pour chaque collectivité, le montant de CSG alloué en fonction de la part du montant du concours « personnes en situation de handicap » dont ils bénéficient, le total correspondant à environ 75 millions d'euros.
Le V précise que les montants de CSG ainsi versés à chaque département sont revalorisés chaque année à hauteur de la progression du rendement global de la CSG entre l'avant-dernière et la dernière année.
Enfin, le VI indique que les modalités de notification et de versement des 300 millions d'euros par l'Agence centrale des organismes de sécurité sociale sont définies par arrêté du ministre chargé de la sécurité sociale.
2. La diminution, à due concurrence, des concours versés aux départements
Le II modifie les modalités de calcul des concours versés par la CNSA aux départements au titre de leurs dépenses en faveur des personnes âgées (dont celles au titre de l'APA)298(*) et de leurs dépenses en faveur des personnes handicapées (dont celles au titre de la PCH)299(*).
Le c du 1° le c du 2° prévoient que les montants de ces concours sont versés sous la forme d'une dotation de la CNSA, après déduction des montants de CSG versés en application du présent article.
Le b du 1° et le b du 2° prévoient que les montants de ces deux concours sont calculés en prenant en compte les dépenses réalisées par chaque département pour l'année au titre de laquelle le concours est versé, et non plus celles réalisées en 2025. Cela permet de s'assurer que les montants des concours versés soient bien corrélés aux niveaux de dépenses effectifs des départements.
Les a et d du 1° et du 2° procèdent à des coordinations aux articles du code de la sécurité sociale modifiés (articles L. 223-11 et L. 223-12).
3. Autres mesures de coordination
Le 3° supprime l'alinéa de l'article L. 223-8 du code de la sécurité sociale qui prévoit qu'un concours finance les dépenses de PCH qui résultent de la loi du 17 février 2025 pour améliorer la prise en charge de la sclérose latérale amyotrophique et d'autres maladies évolutives graves300(*). Cette loi a ouvert l'accès à la PCH aux personnes atteintes de cette maladie après l'âge de 60 ans, ouvrant ainsi une dérogation à la limite d'âge qui s'applique dans le cadre du droit commun. Le surcroît de dépenses qui en résulte étant déjà compris dans le périmètre du concours destiné à couvrir les dépenses des départements au titre du handicap, cette disposition est devenue sans objet.
Le 4° procède à une coordination à l'article L. 241-6-2 du code de la sécurité sociale, afin de préciser que la fraction du produit de la CSG est attribuée à la CNSA en tenant compte de la réaffectation aux départements prévue par le présent article.
II - La position de la commission
A. Un article qui a le mérite de poser la question des ressources des départements
La commission, qui alerte depuis plusieurs années sur les difficultés rencontrées par les départements face à la forte progression des dépenses sociales, considère qu'il est positif que la question des ressources des départements soit posée par le présent article.
En effet, la réponse à cet enjeu ne saurait résider dans la seule augmentation du taux de compensation des dépenses d'APA et de PCH par la CNSA. Celui-ci, quand bien même il atteindrait les 50 % demandés par l'association Départements de France, ne suffirait pas à financer la hausse spontanée de ces deux prestations au cours des prochaines décennies. Rien que pour l'APA, à horizon 2050, la hausse du nombre de bénéficiaires devrait entraîner une hausse de 12 milliards d'euros des dépenses qui, même compensée pour moitié par la branche autonomie, représenterait 6 milliards d'euros de charges supplémentaires pour les départements.
Les départements sollicitent depuis plusieurs années l'affectation d'une fraction de CSG au titre de leur compétence élargie dans le champ de l'action sociale et de l'aide à l'autonomie et du dynamisme des dépenses sociales. Du reste, la nécessité de diversifier le panier de recettes des départements au profit de ressources moins volatiles est reconnue par la Cour des comptes301(*) et par la mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources conduite par les trois corps d'inspection (IGA, IGF et Igas)302(*).
Le présent article sera de nature à opérer une telle diversification, tout en augmentant la part des ressources propres des départements, dans la mesure où le montant de CSG ainsi attribué se substituerait à une partie des concours que leur verse la CNSA au titre de leurs dépenses d'APA et de PCH.
B. Un article qui ne résout pas le problème identifié et ne doit pas constituer un précédent
Le mécanisme proposé par le présent article ne saurait, en revanche, être considéré comme une réponse immédiate aux difficultés éprouvées par les départements face au dynamisme des dépenses sociales. En effet, le transfert de CSG étant compensé à due concurrence par une diminution des concours, les ressources des départements n'augmenteront pas en valeur.
Sur ce dernier point, la commission rappelle l'impérieuse nécessité de construire une réforme structurelle du financement de l'autonomie, pour la part du financement qui relève des départements comme pour celle qui relève de la branche autonomie. Si la situation financière des départements se dégrade, la trajectoire financière de la CNSA, qui s'achemine vers un déficit de 1,6 milliard d'euros en 2030, n'est pas davantage compatible avec la hausse incompressible des besoins en soins et en accompagnement des personnes âgées et en situation de handicap qui est attendue au cours des prochaines décennies.
Par ailleurs, l'affectation d'une part du produit de CSG à une entité autre que la sécurité sociale ne doit pas constituer un précédent. En effet, cette contribution a été créée en 1991 dans le but exclusif de financer la sécurité sociale. Le fait d'en affecter une partie aux collectivités territoriales nuit à la cohérence et à la lisibilité du financement de la sécurité sociale et représente une atteinte aux recettes de la branche autonomie pourtant créée en 2020 dans le but précis de sécuriser les financements alloués à l'autonomie.
Néanmoins, estimant qu'une impulsion doit être donnée en faveur d'une réforme structurelle, et jugeant que la diversification des ressources des départements fait partie des objectifs à poursuivre, la commission s'est exprimée en faveur du dispositif proposé par le présent article. Elle a adopté deux amendements rédactionnels n° 275 et 276 proposés par le rapporteur.
Sous le bénéfice de ces observations, la commission propose d'adopter cet article ainsi modifié.
Article 14
Clarifier les transferts financiers au sein de la
sécurité sociale
(« article-tuyau »)
Cet article est l'habituel « article-tuyau », relatif aux transferts internes à la sécurité sociale.
En ce qui concerne les recettes, il transfère essentiellement 1,8 milliard d'euros de taxe sur les salaires des branches vieillesse (1,1 milliard d'euros) et famille (0,7 milliard d'euros) vers la branche maladie, pour répartir entre branches la réduction de 5,4 milliards d'euros, par l'article 49 du projet de loi de finances (PLF), de la TVA affectée à la sécurité sociale. Il modifie en outre la clé de répartition de la CSG afin de ventiler entre branches le 0,4 milliard d'euros de recettes supplémentaires devant résulter du passage, prévu par l'article 2 du PLF, du taux de la CSG sur les indemnités journalières maladie de 6,2 % à 9,2 %.
En ce qui concerne les dépenses, il transfère 2,1 milliards d'euros de charges à la branche famille, concernant les majorations des pensions versées par la Caisse nationale de retraite des agents des collectivités locales (CNRACL) et les indemnités journalières (IJ) maternité.
S'agissant de l'Acoss (ou Urssaf Caisse nationale303(*)), la Caisse nationale des industries électriques et gazières (Cnieg) verserait à l'État 2,5 milliards d'euros (dont 1,9 milliard d'euros en 2026) au titre de l'excédent cumulé de la contribution financière d'acheminement (CTA), augmentant en conséquence le besoin de financement de l'Acoss. En sens inverse, et pour un montant comparativement marginal, la possibilité de permettre des avances de l'Acoss à certains organismes définis par arrêté serait limitée.
Cet article repousse à nouveau la mise en place du mécanisme dit de « reversement des sommes dues » (RSD) par la Caisse centrale de la mutualité sociale agricole (CCMSA). Il met cependant cette fois en place un dispositif transitoire.
Il ratifie l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon, qui rapproche celle-ci du droit commun.
Enfin, il effectue une coordination avec la suppression du Fonds de solidarité vieillesse (FSV) au 1er janvier 2026, relative aux modalités de prise en charge par la branche vieillesse de certaines cotisations de retraite complémentaires.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
Le dispositif de cet article est synthétisé par le tableau ci-après.
Structuration de l'article
|
Disposition modifiée |
Transferts de ressources entre branches |
Transferts de charges à la branche famille |
Effet sur le besoin de financement de l'Acoss |
Autres |
|
|
I |
|||||
|
1° |
L. 131-8 CSS |
||||
|
a) |
Taxe sur les salaires |
||||
|
b) |
CSG jeux |
||||
|
c) |
CSG sur les IJ maladie |
||||
|
d) |
Coordination |
||||
|
2° |
L. 223-1 CSS |
||||
|
a) |
Majorations pour enfants des pensions de la CNRACL |
||||
|
b) |
Totalité (et non 60 %) des IJ maternité |
||||
|
c) |
Plafond de prise en charge des IJ CSN |
||||
|
3° |
L. 225-1-3 CSS |
Correction d'une erreur de référence |
|||
|
4° |
L. 225-1-4 CSS |
Exclusion de certains organismes des avances de l'Acoss |
|||
|
II |
|||||
|
1° |
L. 723-11 CRPM |
Réforme des frais de gestion de la CCMSA |
|||
|
2° |
L. 725-3 CRPM |
Report de la mise en oeuvre du RSD par la CCMSA |
|||
|
III |
Ordonnance |
Ratification de l'ordonnance |
|||
|
IV |
Art. 49 loi n° 2002-73 du 17 janvier 2002 |
Convention sur la prise en charge par la branche vieillesse de cotisations de retraite complémentaire |
|||
|
V |
Art. 18 loi n° 2004-803 du 9 août 2004 |
Comptabilité de la Cnieg |
|||
|
VI |
Transfert par la Cnieg à l'État de l'excédent de la CTA |
||||
|
VII |
Vigueur c du 2° du I |
Acoss : agence centrale des organismes de sécurité sociale. CCMSA : caisse centrale de la mutualité sociale agricole. Cnieg : caisse nationale des industries de l'électricité et du gaz. CRPM : code rural et de la pêche maritime. CSG : contribution sociale généralisée. CSN : congé supplémentaire de naissance. CSS : code de la sécurité sociale. CTA : contribution tarifaire d'acheminement. IJ : indemnités journalières. RSD : reversement des sommes dues.
* Ordonnance n° 2026 648 du 22 juillet 2026 relative à la sécurité sociale à Saint Pierre et Miquelon.
Source : Commission des affaires sociales du Sénat
A. La modification de la répartition entre branches de ressources et de charges
Le présent PLFSS prévoit de réaliser en 2027 divers transferts de ressources et de charges, synthétisés par le tableau ci-après (qui présente en outre les différentes composantes de la réduction de la TVA affectée à la sécurité sociale résultant de l'article 49 du projet de loi de finances).
Les transferts prévus en 2027 par le présent PLFSS
(en milliards d'euros)
|
Base juridique du transfert |
Base juridique de la mesure à l'origine du transfert |
Modalité du transfert |
Maladie |
AT-MP |
Vieillesse |
Famille |
Autonomie |
Total |
|
|
A. Transferts entre l'État et la sécurité sociale |
- 4,364 |
0,0 |
- 1,0 |
0,0 |
0,0 |
- 5,4 |
|||
|
Rétrocession à la sécurité sociale du rendement de la fiscalisation des IJ AT-MP (via TVA)* |
Art. 49 du PLF |
Art. 2 PLF |
TVA |
0,514 |
0,5 |
||||
|
Transfert à la sécurité sociale du rendement de l'imposition de 50 % des IJ ALD à partir de 2027 (via TVA) |
Art. 2 PLF |
0,449 |
0,4 |
||||||
|
Rétrocession à l'État du rendement du gel du barème des AG (moindre TVA Cnam) |
Réglementaire |
- 4,2 |
- 4,2 |
||||||
|
Rétrocession à l'État du rendement du gel du barème des AG (moindre TVA Acoss via compensation des AG AA-Unédic) |
Réglementaire |
- 0,4 |
0,0 |
- 1,0 |
0,0 |
- 1,4 |
|||
|
Transferts de charges au Fonds d'intervention régionale (FIR) |
Présent article |
0,012 |
|||||||
|
Transfert à l'État du quantum résultant de la mesure non adoptée en 2026 de fiscalisation à 100 % des IJ ALD (via TVA) |
- |
- 0,739 |
- 0,7 |
||||||
|
B. Transferts internes à la sécurité sociale |
2,8 |
0,3 |
- 0,3 |
- 2,8 |
0,0 |
0 |
|||
|
Transfert à la Cnaf des majorations pour enfants des pensions versées par la CNRACL |
Présent article, a du 2° du I |
Transfert de charge |
0,8 |
- 0,8 |
0 |
||||
|
Prise en charge par la Cnaf des IJ maternité restant à la charge de la Cnam |
Présent article, b du 2° du I |
Transfert de charge |
1,3 |
- 1,3 |
0 |
||||
|
Transferts de taxe sur les salaires (dont répartition du transfert de TVA de 5,6 Md€ vers l'État au titre du gel du barème des AG) |
Présent article, a du 1° du I |
LFI et LFSS 2026 |
Taxe sur les salaires |
1,9 |
- 1,1 |
- 0,7 |
0,0 |
0 |
|
|
Affectation du rendement de la fiscalisation des IJ AT-MP à la branche AT-MP |
Régle-mentaire |
Art. 2 PLF |
Bascule de taux |
- 0,3 |
0,3 |
0 |
|||
|
Transfert au titre du passage de 6,2 % à 9,2 % de la CSG sur les IJ maladie |
Présent article, c du 1° du I |
Art. 2 PLF |
CSG sur les IJ maladie |
Hors du périmètre de ce tableau* |
|||||
|
Total [A+B] |
- 1,6 |
0,3 |
- 1,3 |
- 2,8 |
0,0 |
- 5,4 |
|||
Acoss : Agence centrale des organismes de sécurité sociale. AG : allégements généraux. ALD : affection de longue durée. AT-MP : accidents du travail et maladies professionnelles. Cnam : Caisse nationale de l'assurance maladie. CNRACL : caisse nationale de retraite des agents des collectivités locales. IJ : indemnités journalières. LFI : loi de finances initiale. PLF : projet de loi de finances. Unédic : Union nationale interprofessionnelle pour l'emploi dans l'industrie et le commerce. TS : taxe sur les salaires. TVA : taxe sur la valeur ajoutée.
* Le tableau 5 de l'annexe 3 répartit le gain (0,4 milliard d'euros) correspondant pour chaque branche dès la ligne chiffrant la recette (0,2 milliard d'euros pour la branche vieillesse, 0,1 milliard d'euros pour la branche famille et 0,1 milliard d'euros pour la branche autonomie).
Source : Commission des affaires sociales, d'après le tableau n° 5 de l'annexe 3 au PLFSS et le dispositif du présent article
D'une part, l'article 49 du projet de loi de finances (PLF) prévoit de réduire de 5,4 milliards d'euros la TVA affectée à la sécurité sociale. Cela correspond en quasi-totalité au fait que l'État « récupérerait » ainsi les 5,6 milliards d'euros de gain de la prorogation en 2027 du gel du Smic pris en compte pour le calcul des allégements généraux de cotisations patronales304(*).
D'autre part, divers transferts seraient réalisés entre les branches de la sécurité sociale.
Ces transferts seraient en quasi-totalité réalisés par le présent article.
La seule exception serait l'affectation à la branche AT-MP du rendement de la fiscalisation des IJ AT-MP (0,5 milliard d'euros), prévue par l'article 2 du PLF. Pour des raisons de simplicité, cette opération, serait réalisée par une bascule de taux, de nature réglementaire, entre les deux branches.
1. Les transferts de ressources entre branches de la sécurité sociale proposés par cet article
Comme d'habitude, les transferts de ressources entre branches seraient réalisés en modifiant les clés de répartition de ressources affectées figurant à l'article L. 131-8 du code de la sécurité sociale.
Synthèse des transferts de recettes résultant du présent article
(en milliards d'euros)
|
Taxe sur les salaires* |
CSG sur les IJ maladie** |
Total |
|
|
Vieillesse |
- 1,12 |
- 1,12 |
|
|
Famille |
- 0,72 |
0,07 |
- 0,65 |
|
Maladie |
1,88 |
0,19 |
2,07 |
|
Autonomie |
- 0,04 |
0,14 |
0,10 |
|
Total |
0,00 |
0,40 |
0,40 |
La modification de la répartition de la CSG sur les jeux (b du 1° du I), corrigeant une erreur matérielle de la LFSS pour 2025, n'est pas prise en compte dans ce tableau.
* a du 1° du I.
** c du 1° du I.
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS et l'évaluation préalable de l'article 2 du PLF
a) Modification de la répartition de la taxe sur les salaires
Comme chaque année, la nouvelle fraction de TVA (taxe perçue par la seule branche maladie) serait répartie entre branches par une modification de la répartition de la taxe sur les salaires.
Cette modification est proposée par le a du 1° du I de cet article, qui modifie à cette fin le 1° de l'article L. 131-8 du code de la sécurité sociale.
Les transferts de taxe sur les salaires proposés sont synthétisés par le tableau ci-après. La dernière colonne, calculée par la commission, permet bien de retrouver les montants indiqués par le Gouvernement.
Transferts de taxe sur les salaires proposés par cet article
|
Taux actuels |
Taux proposés par le |
Ecart |
Produit correspondant* |
|
|
En % |
En % |
En points |
En milliards d'euros |
|
|
Vieillesse |
58,35 |
52,32 |
- 6,03 |
- 1,1 |
|
Famille |
10,74 |
6,84 |
- 3,9 |
- 0,7 |
|
Maladie |
24,77 |
34,94 |
10,17 |
1,9 |
|
Autonomie |
6,14 |
5,91 |
- 0,23 |
0,0 |
|
Total |
0,00 |
0,0 |
* Sur la base de la prévision de taxe sur les salaires figurant dans le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 (18,5 milliards d'euros). Ce calcul permet bien de retrouver les montants du tableau 5 de l'annexe 3 au PLFSS.
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS
Ces transferts de taxe sur les salaires ont pour objet de répartir entre branches la réduction de 5,4 milliards d'euros de la TVA affectée réalisée par l'article 49 du PLF. Cette réduction correspond en quasi-totalité au transfert à l'État du gain, de 5,6 milliards d'euros, résultant en 2027 du gel en 2026 et en 2027 du Smic pris en compte pour calculer les allégements généraux de cotisations patronales.
b) Instauration d'une répartition de la CSG propre aux IJ maladie
Le c du 1° du I de cet article tend à instaurer une répartition de la CSG propre aux IJ maladie, afin que le passage de 6,2 % à 9,2 % du taux de la CSG sur ces IJ, prévu par l'article 2 du PLF, ne bénéficie qu'aux branches vieillesse, famille et autonomie.
Le tableau ci-après indique la répartition du gain entre les différentes branches.
Transferts de CSG sur les IJ maladie proposés par cet article
|
Taux actuel |
Taux proposé par le |
Ecart |
Produit correspondant* |
|
|
En % |
En % |
En points |
En millions d'euros |
|
|
Maladie |
2,72 |
4,14 |
1,42 |
189 |
|
Famille |
0,95 |
1,45 |
0,5 |
67 |
|
Autonomie |
2,08 |
3,16 |
1,08 |
144 |
|
Cades |
0,45 |
0,45 |
0,0 |
0 |
|
Total |
6,2 |
9,2 |
3,0 |
400 |
Cades : Caisse d'amortissement de la dette sociale.
* Le montant de 400 millions d'euros est celui figurant dans l'annexe 3 au PLFSS (qui diffère légèrement de celui indiqué l'évaluation préalable de l'article 2 du PLF, de 500 millions d'euros). La répartition entre branches est calculée par la commission.
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS et l'évaluation préalable de l'article 2 du PLF
L'article 2 du PLF prévoit le passage de 6,2 % à 9,2 % du taux de CSG non seulement sur les IJ maladie, mais aussi sur les IJ AT-MP. Dans ce dernier cas, le PLFSS ne comprend aucune disposition spécifique, l'article 49 du PLF se contentant d'inclure la somme correspondante, soit 0,5 milliard d'euros, dans le calcul de la modification de la fraction de TVA affectée à la sécurité sociale. Cela vient du fait que le Gouvernement prévoit de transférer cette somme à la branche AT-MP par voie réglementaire, au moyen d'une bascule de taux entre les deux branches. Le gain pour la branche AT-MP ne serait toutefois que de 0,3 milliard d'euros, conformément au tableau ci-après.
Mesures modifiant le solde de la branche AT-MP en 2027
(effet sur le solde,
en milliards d'euros)
|
Mesure |
Maladie |
AT-MP |
Total |
|
Rétrocession à la sécurité sociale du rendement de la fiscalisation des IJ AT-MP (via TVA)* |
0,5 |
0,5 |
|
|
Affectation du rendement de la fiscalisation des IJ AT-MP à la branche AT-MP (via bascule de taux)* |
- 0,3 |
0,3 |
0,0 |
|
Total |
0,2 |
0,3 |
0,5 |
AT-MP : accidents du travail et maladies professionnelles. IJ : indemnités journalières.
* Le montant de la bascule de taux entre branches AT-MP et maladie visant à affecter à la branche AT-MP le rendement de la fiscalisation des IJ AT-MP est calibré sur le rendement de long terme de cette fiscalisation (0,3 milliards d'euros), alors que le transfert à la sécurité sociale du rendement de la mesure en 2027 est égal au rendement 2027 de la mesure (0,5 milliards d'euros).
Source : D'après l'annexe 3 au PLFSS
Le passage de 6,2 % à 9,2 % du taux de CSG sur les IJ maladie, accidents du travail et maladies professionnelles proposé par l'article 2 du PLF
Actuellement, l'article L. 136-8 du code de la sécurité sociale prévoit que le taux de la CSG, normalement de 9,2 %, est de seulement 6,2 % dans le cas, notamment, des indemnités journalières versées à l'occasion de la maladie, de la maternité ou de la paternité, de l'accueil et de l'adoption de l'enfant, du congé supplémentaire de naissance, des accidents du travail, des maladies professionnelles.
L'article 2 du PLFSS tend à supprimer le taux réduit de CSG applicable aux indemnités journalières versées en cas d'arrêt pour maladie, pour accident du travail ou pour maladie professionnelle, afin d'aligner le taux de CSG applicable sur le taux de droit commun (9,2 %). Resteraient concernées par le taux réduit fixé à 6,2 % les indemnités versées en cas de maternité, de paternité, d'accueil et d'adoption de l'enfant et du congé supplémentaire de naissance.
c) Correction d'une erreur matérielle de la LFSS pour 2026 sur la répartition des IJ sur les jeux
Enfin, le b du 1° du I de cet article propose de modifier la répartition de la CSG sur les jeux.
Il s'agit de corriger une erreur matérielle de la LFSS pour 2025 relative à la répartition du produit de la fiscalité des jeux. En effet, lorsque l'article 32 de la LFSS pour 2025 a prévu l'augmentation, à compter du 1er juillet 2025, de la CSG sur les jeux, dont le taux passait de 6,2 % à 7,2 %, la répartition du produit de la taxe, exprimée en points de contribution, n'a pas été modifiée, ce qui suscitait une incohérence.
La part des différentes branches, exprimée en pourcentage du produit, ne serait pas modifiée305(*).
Modification de la répartition de la CSG jeux proposée par cet article
|
Répartition de la CSG jeux |
Produit correspondant* |
|||
|
Répartition actuelle |
Répartition proposée |
Écart |
||
|
En points |
En points |
En points |
En millions d'euros |
|
|
Famille |
0,68 |
0,79 |
0,11 |
0,8 |
|
Maladie |
5,3 |
6,15 |
0,85 |
6,2 |
|
Cades |
0,22 |
0,26 |
0,04 |
0,3 |
|
Total |
6,2 |
7,2 |
1,0 |
7,2 |
|
Taux de la CSG jeux |
7,2 |
7,2 |
||
Cades : Caisse d'amortissement de la dette sociale.
* Sur la base de la prévision de CSG sur les jeux figurant dans le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 (724 millions d'euros).
Source : Commission des affaires sociales du Sénat, d'après le présent PLFSS et l'évaluation préalable de l'article 2 du PLF
2. Les transferts de charges à la branche famille proposés par cet article
Le 2° du I de cet article modifie l'article L. 223-1 du code de la sécurité sociale afin de transférer diverses charges à la branche famille, pour un montant global de 2,1 milliards d'euros.
Les transferts de charge à la branche famille proposés par cet article
(en milliards d'euros)
|
Disposition du présent article réalisant le transfert |
Maladie |
Vieillesse |
Famille |
Total |
|
|
Transfert à la Cnaf des majorations pour enfants des pensions versées par la CNRACL |
a du 2° du I |
0,8 |
- 0,8 |
0,0 |
|
|
Prise en charge par la Cnaf des IJ maternité restant à la charge de la Cnam |
b du 2° du I |
1,3 |
- 1,3 |
0,0 |
|
|
Total |
1,3 |
0,8 |
- 2,1 |
0 |
Cnaf : Caisse nationale d'allocations familiales. Cnam : Caisse nationale de l'assurance maladie. CNRACL : Caisse nationale de retraite des agents des collectivités locales. IJ : indemnités journalières.
Source : Commission des affaires sociales, d'après le présent article et l'annexe 3 du PLFSS
a) Le transfert à la branche famille des majorations pour enfants des pensions versées par la CNRACL
Le a du 2° du I de cet article transfère à la branche famille des majorations pour enfants des pensions versées par la Caisse nationale de retraite des agents des collectivités locales (CNRACL). Il modifie pour cela le 5° de l'article L. 223-1 du code de la sécurité sociale.
En effet, selon l'évaluation préalable du présent article, « le déficit du régime devrait atteindre 1,2 milliard d'euros en 2030 (compensation démographique incluse, en euros constants), avec une dette du régime estimée à 16 milliards d'euros à cet horizon ». Ce déficit serait atteint malgré la hausse du taux de cotisation employeur de trois points par an, de 2025 à 2028, prévue par la LFSS pour 2025.
La disposition proposée correspond à la mise en oeuvre de la recommandation n° 4 du rapport d'inspection306(*) de septembre 2024 sur la CNRACL. Celle-ci consiste à « instaurer, en loi de financement de la sécurité sociale, un remboursement à la CNRACL de la majoration pour enfants par la Caisse nationale des allocations familiales ».
Selon ce rapport, « il apparaît légitime de compenser la CNRACL des avantages non contributifs qu'elle verse à ses pensionnés. La mission constate, par exemple, que le régime général est compensé par la branche famille pour les avantages familiaux non contributifs. Or, la CNRACL ne bénéficie pas de cette contribution ».
Comme dans le cas du régime général, le transfert à la branche famille ne concernerait que la majoration de 10 % accordée aux assurés ayant élevé au moins trois enfants, qui coûte 0,8 milliard d'euros par an. La majoration supplémentaire de 5 % attribuée par enfant à partir du quatrième enfant, qui coûte 0,2 milliard d'euros par an, continuerait en effet d'être prise en charge par la CNRACL. Cette prise en charge différenciée serait maintenue à compter de l'entrée en vigueur au 1er juillet 2027 de la réforme des majorations pour enfants prévue par l'article 34 du PLFSS - que la commission propose de supprimer, cf. infra.
b) Le financement par la branche famille de la totalité (et non plus 60 %) des IJ maternité
Actuellement, la branche famille finance 60 % des IJ maternité.
En effet, l'article 20 de la LFSS pour 2023 a transféré à la Cnaf 60 % de la charge des IJ pour congé de maternité et l'intégralité des IJ relatives à l'adoption et à l'accueil de l'enfant.
Pour mémoire, le Gouvernement n'ayant alors pas transféré à la Cnaf les ressources correspondantes, la commission s'était opposée à cette mesure. Elle considérait en effet, d'une part, que ce transfert ne se justifiait pas et, d'autre part, qu'il symbolisait l'absence d'ambition de la politique familiale du Gouvernement.
Aussi, dans le cadre de l'examen du PLFSS pour 2024, le Sénat, à l'initiative de sa commission des affaires sociales, a adopté un amendement majorant de 2 milliards d'euros la part de la taxe sur les salaires affectée à la branche famille et diminuant à due concurrence celle affectée à la branche maladie. Il s'agissait notamment de dénoncer l'absence d'ambition de la politique familiale du Gouvernement, alors même que l'évolution du taux de natalité aurait dû figurer au premier rang de ses préoccupations.
Le b du 2° du I de cet article prévoit que la branche famille finance la totalité (et non plus 60 %) des IJ maternité. Il modifie pour cela le a du 6° de l'article L.223-1 du code de la sécurité sociale.
Le schéma ci-après permet de visualiser le périmètre actuel et le périmètre proposé.
La prise en charge des congés de maternité et de paternité par la branche famille
|
Congé de maternité |
(Congé pathologique) |
Période prénatale |
Période post-natale |
Congé supplémentaire de naissance |
|
Congé de paternité |
Période post-natale |
Congé supplémentaire de naissance |
||
|
Prise en charge actuelle |
Branche maladie |
Branche famille |
||
|
Prise en charge proposée par cet article |
Branche famille |
|||
Source : Commission des affaires sociales du Sénat
Ce transfert serait neutre pour l'assuré, dont l'interlocuteur demeurerait la branche maladie.
Le montant de ce transfert entre branches serait de 1,3 milliard d'euros en 2027.
c) La limitation de la prise en charge par la Cnaf des prestations de congé supplémentaire de naissance versées par les régimes spéciaux
Le c du 2° du I de cet article tend à limiter la prise en charge par la Cnaf des prestations de congé supplémentaire de naissance versées par les régimes spéciaux.
Le congé supplémentaire de naissance a été introduit par l'article 99 de la LFSS pour 2026.
Une mise en oeuvre précipitée du congé supplémentaire de naissance
L'Assemblée nationale a ramené en première lecture l'entrée en vigueur du dispositif du 1er juillet 2027 selon le texte initial au 1er janvier 2026.
Le dispositif ne semblant pouvoir être mis en oeuvre dans de bonnes conditions dans un délai aussi court, le Sénat a retenu en première lecture, à l'initiative de sa commission des affaires sociales, une solution de compromis, consistant à fixer cette date au 1er janvier 2027.
Toutefois, l'Assemblée nationale a fait le choix de revenir à la date du 1er janvier 2026 (le Gouvernement appliquant cette disposition à compter du 1er juillet 2026, de manière rétroactive).
Cette mise en oeuvre précipitée pose diverses difficultés.
Actuellement, les 7° et 8° de l'article L. 223-1 du code de la sécurité sociale prévoient que la Cnaf rembourse, « dans la limite du plafond de la sécurité sociale », la rémunération versée, respectivement aux fonctionnaires307(*) et aux agents relevant de régimes spéciaux308(*), lors du congé de paternité, du congé supplémentaire de naissance ou lors de l'autorisation d'absence ou du congé accordé en cas de décès d'un enfant.
Le dispositif proposé consiste, dans les deux cas, à remplacer l'expression « dans la limite du plafond de la sécurité sociale » par l'expression « dans une limite ne pouvant dépasser le plafond de la sécurité sociale ».
Le c du 2° du I prévoit que cette disposition entre en vigueur de manière rétroactive, dès le 1er janvier 2026.
Selon les indications de la DSS, l'objectif est de limiter la prise en charge par la Cnaf des prestations de congé supplémentaire de naissance versées par les régimes spéciaux uniquement à hauteur de ce qu'indemnise le régime général aujourd'hui, soit 60 % ou 70 % selon le mois couvert, et non au-delà si les régimes permettent un maintien de salaire supérieur à ces plafonds.
Les dispositions du présent article relatives au remboursement par la Cnaf du congé supplémentaire de naissance, selon l'évaluation préalable
« La LFSS pour 2026 a prévu les modalités de remboursement par la Cnaf des dépenses engagées par les régimes spéciaux au titre du congé supplémentaire de naissance. La mesure modifie ces modalités de prise en charge et prévoit ainsi que le remboursement par la Cnaf soit plafonné au montant du plafond de la sécurité sociale, soit à un niveau équivalent aux conditions d'indemnisation des assurés du régime général. Un décret d'application précisera les modalités de mise en oeuvre de ce remboursement. »
Source : Annexe 9 au PLFSS (évaluations préalables)
B. Dispositions ayant un effet sur le besoin de financement de l'Acoss
1. Transfert de l'excédent des opérations de la Cnieg relatives à la contribution tarifaire d'acheminement (CTA) à la Cnav
a) Le transfert de 2,5 milliards d'euros de la Cnieg à l'État
Le A du VI de cet article prévoit, par une disposition non codifiée, le transfert par la Caisse nationale des industries électriques et gazières (Cnieg) à l'État de l'excédent de la contribution tarifaire d'acheminement (CTA) constaté au 31 décembre 2026, l'État devant l'enregistrer en fonds propres dans ses comptes.
L'excédent prévisionnel de la CTA au 31 décembre 2026 est de 2,5 milliards d'euros. Le B du VI de cet article prévoit que 1,9 milliard d'euros serait versé en 2026, et le solde en 2027.
Par coordination, le V de cet article modifie l'article 18 de la loi n° 2004-803 du 9 août 2004 afin de préciser les modalités de comptabilisation de la CTA par la Cnieg.
La contribution tarifaire d'acheminement (CTA)
La contribution tarifaire d'acheminement (CTA) a été instaurée par l'article 18 de la loi n° 2004-803 du 9 août 2004 relative au service public de l'électricité et du gaz naturel et aux entreprises électriques et gazières.
Elle sert à financer des droits acquis avant le 1er janvier 2005 par les assurés à la Cnieg.
Les taux de la CTA, assis sur les tarifs, sont fixés par arrêté ministériel.
En application d'un arrêté du 20 juillet 2021309(*) ils sont fixés à 5 % pour le transport d'électricité, 15 % pour la distribution d'électricité, 4,71 % pour le transport de gaz naturel et 20,80 % pour la distribution de gaz naturel.
En 2025, les pensions de retraite de la Cnieg se sont élevées à 6 milliards d'euros. Elles ont été financées par des cotisations pour 3,5 milliards d'euros et par la CTA pour 2,2 milliards d'euros310(*).
Les recettes de CTA sont supérieures aux dépenses financées, suscitant un excédent cumulé estimé à 2,5 milliards d'euros fin 2026.
b) Le PLFSS pour 2026 comportait une disposition analogue, prévoyant un transfert à la Cnav (et non à l'État)
Le VI de l'article 12 du PLFSS pour 2026 (article 38 de la loi promulguée), non maintenu dans le texte définitif, proposait de modifier l'article 18 de la loi du 9 août 2004 précitée pour permettre le transfert de l'excédent de la CTA non à l'État, mais à la Cnav.
Du fait de cette affectation à la Cnav, cette opération n'aurait pas eu d'impact sur le solde de l'année de la branche vieillesse du régime général. Selon les termes de l'évaluation préalable de l'article 12 du PLFSS pour 2026, elle aurait eu « pour effet d'améliorer son report à nouveau ainsi que son besoin de trésorerie et par conséquent de diminuer son recours à l'emprunt ».
Selon les informations transmises à la commission, il s'agissait de supprimer un risque de contentieux, lié au fait que le droit de l'Union européenne impose une accise unique sur l'énergie.
Toutefois le Gouvernement, ayant poursuivi sa réflexion après le dépôt du PLFSS pour 2026, a indiqué à la commission qu'il résultait des règles de la comptabilité nationale que si cette opération amenait le comptable national à requalifier la Cnieg, considérée comme une société non financière, en administration publique, elle pourrait susciter l'année de sa mise en oeuvre une augmentation du déficit des administrations publiques de plus de 20 milliards d'euros, soit 0,7 point de PIB.
Dans l'attente d'une analyse plus approfondie du sujet par l'Insee, le Sénat avait adopté un amendement de sa commission des affaires sociales supprimant ce transfert.
c) Une augmentation à due concurrence du besoin de financement de l'Acoss
Le versement de la Cnieg proposé par le présent article, de 2,5 milliards d'euros, serait fait non plus à la Cnav, mais à l'État.
Certes, comme il s'agirait d'une opération patrimoniale, il n'aurait pas d'effet sur le solde de la sécurité sociale.
Toutefois, il augmenterait pour un montant analogue le besoin de financement de l'Acoss. En effet, selon les indications de l'Acoss, les dépôts de la Cnieg auprès de l'Acoss sont d'environ 2 milliards d'euros.
2. Suppression de la possibilité pour l'Acoss de faire des avances à certains organismes
Le 4° du I du présent article propose de modifier l'article L. 225-1-4 du code de la sécurité sociale pour limiter les avances de l'Acoss à certains organismes.
a) Le droit actuel : l'Acoss peut accorder des avances, en pratique en quasi-totalité accordées à la CNRACL
Actuellement, l'article L. 225-1-4 précité prévoit que l'Acoss peut consentir, contre rémunération, divers prêts et avances :
- selon son 1°, des prêts et avances d'une durée inférieure à douze mois au régime d'assurance vieillesse des non-salariés agricoles (CCMSA) et au régime d'assurance vieillesse du régime spécial de sécurité sociale dans les mines (CANSSM) ;
- selon son 2°, des avances d'une durée inférieure à un mois aux régimes obligatoires de base autres que le régime général. Sont concernés la Caisse nationale des industries électriques et gazières (Cnieg), la Caisse nationale de retraite des agents des collectivités locales (CNRACL) et la Caisse de prévoyance et de retraite du personnel du ferroviaire (CPRPF) ;
- selon son 3°, que le présent article propose de modifier, « des avances d'une durée inférieure à un mois aux organismes, dont la liste est fixée par arrêté des ministres chargés de la sécurité sociale et du budget, dont elle centralise des recettes ou pour le compte desquels elle assure le recouvrement de tout ou partie des cotisations et contributions ». Les organismes concernés par de telles avances sont peu nombreux. Ainsi, l'arrêté du 11 mars 2019311(*) ne vise actuellement que l'Association de gestion du fonds pour l'insertion des personnes handicapées (AGEFIPH). En 2025, il visait également l'Association paritaire nationale d'information et d'innovation (APNI).
En montant, les avances, de plus de 11 milliards d'euros en 2025, concernent en quasi-totalité celles versées à la CNRACL, relevant du 2° de l'article L. 225-1-4 précité. Les avances accordées au titre du 3° (soit en 2024 à l'APNI) ne représentent qu'une part infime du total.
Avances accordées par l'Acoss en fin d'année
(en millions d'euros)
|
Paragraphe de |
2025 |
2024 |
|
|
CANSSM |
1° |
174 |
343 |
|
CPRPF |
2° |
0 |
105 |
|
CNRACL |
2° |
10 950 |
9 000 |
|
APNI |
3° |
0 |
8 |
|
Total |
11 124 |
9 456 |
APNI : Association paritaire nationale d'information et d'innovation. CANSSM : Caisse autonome nationale de la sécurité sociale dans les mines. CNRACL : Caisse nationale de retraite des agents des collectivités locales. CPRPF : Caisse de prévoyance et de retraite du personnel ferroviaire. CSS : code de la sécurité sociale.
Source : D'après le code de la sécurité sociale et Urssaf, Comptes combinés de l'activité de recouvrement, exercice clos au 31 décembre 2025
b) La modification proposée : limiter le champ des bénéficiaires des avances susceptibles d'être définis par décret
Le 4° du I du présent article modifie seulement le 3° de l'article L. 225-1-4 précité, relatif à quelques organismes déterminés par décret et ne représentant qu'une part infime du total des avances de l'Acoss.
Seuls pourraient être concernés des organismes pour lesquelles la centralisation ou le recouvrement des recettes a pour conséquence, par rapport à la situation antérieure à ceux-ci, de retarder les dates auxquelles ces recettes, cotisations ou contributions sont perçues par ces organismes.
Le 3° du I du présent article corrige une erreur de référence à l'article L. 225-1-3 du code de la sécurité sociale312(*).
C. Autres dispositions
1. Nouveau report de la mise en oeuvre du mécanisme de reversement des sommes dues par la CCMSA
a) La situation actuelle
• En 2019313(*), le législateur a simplifié les relations financières entre l'Acoss et les organismes attributaires des sommes qu'elles recouvrent en instaurant, à compter du 1er janvier 2022, le reversement des cotisations sur la base des sommes dues.
Le mécanisme de reversement des sommes dues
(RSD)
applicable dans le cas de l'Acoss
L'Acoss centralise l'ensemble des sommes recouvrées par les Urssaf dans l'Hexagone et les CGSS dans les Outre-mer et assure la notification et le versement à chaque attributaire des sommes recouvrées qui lui reviennent.
À titre dérogatoire, pour certaines catégories de cotisations et de contributions sociales, le produit reversé n'est plus celui des sommes effectivement recouvrées, mais celui des sommes dues par les assurés, telles qu'elles ont été déclarées dans le cadre de la déclaration sociale nominative (DSN) puis contrôlées, sans tenir compte des éventuels impayés314(*).
En contrepartie, l'Acoss applique aux sommes collectées un taux forfaitaire fixé au regard du risque de non-recouvrement d'une partie de ces sommes. Ce taux est fixé par attributaire ou catégorie d'attributaires, dans des conditions fixées par décret en Conseil d'État, par arrêté des ministres chargés de la sécurité sociale et du budget dans la limite, pour les cotisations ou contributions dont le recouvrement est transféré aux Urssaf à compter du 1er janvier 2020, du taux moyen de non-recouvrement de ces cotisations ou contributions observé l'année précédant celle du transfert de compétence315(*).
Le résultat financier généré par ce dispositif est affecté au régime général et réparti entre ses branches316(*), à hauteur, en 2023, de 90,7 % pour la branche maladie, de 7,5 % pour la branche vieillesse et de 1,8 % pour la branche autonomie317(*).
Au total, en faisant peser sur le régime général le risque de non-recouvrement des attributaires des cotisations recouvrées par les Urssaf, le reversement des sommes dues permet de garantir la prévisibilité des recettes des attributaires.
En compensation, l'Acoss prélève sur les sommes recouvrées des frais de gestion, tandis que le produit des majorations de retard et pénalités dues par les assurés est affecté au régime général et réparti entre ses branches318(*).
• La Caisse centrale de la mutualité sociale agricole (CCMSA), quant à elle, reverse encore les seules sommes effectivement collectées à ses attributaires, notamment l'Agirc-Arrco, pour ce qui concerne les cotisations de retraite complémentaire des salariés agricoles et les autorités organisatrices de la mobilité dans le cadre du versement mobilité.
Afin d'offrir à ces organismes une visibilité accrue et d'harmoniser les modalités de reversement des sommes collectées entre l'Acoss et la CCMSA, l'article 6 de la LFSS pour 2023319(*) a prévu d'appliquer le reversement sur la base des sommes dues aux cotisations et contributions sociales collectées recouvrées par la CCMSA pour le compte de ses attributaires à compter du 1er janvier 2025.
Conformément au B du VI de l'article 6 de la LFSS pour 2023, ces dispositions étaient applicables aux cotisations et contributions reversées par la CCMSA à compter du 1er janvier 2025.
Cette date pouvait être reportée par décret, dans la limite d'un an. Ainsi, le décret n° 2024-1280 du 31 décembre 2024 a reporté au 1er janvier 2026 l'entrée en vigueur de cette réforme.
Compte tenu du retard pris dans la mise en oeuvre de cette mesure, le V de l'article 38 de la LFSS pour 2026 a modifié l'article 6 de la LFSS pour 2023 afin de remplacer la référence au 1er janvier 2025 par une référence au 1er janvier 2027.
b) Le présent article propose de fixer jusqu'en 2031 par arrêté les taux forfaitaires par référence à ceux du régime général
La CCMSA ne semble cependant toujours pas en mesure de passer au RSD au 1er janvier 2027.
En effet, dans le cas du régime général, les taux forfaitaires fixés au regard du risque de non-recouvrement sont calculés en application de l'article R. 225-1 du code de la sécurité sociale. Selon l'article précité, ils correspondent à « la moyenne, pour les dix exercices civils antérieurs à la quatrième année précédant celle à laquelle ce taux commence à être appliqué, des taux des cotisations et contributions restant à recouvrer au titre de chacun de ces exercices ».
Or, selon l'évaluation préalable du présent article, « la CCMSA n'[est] pas en capacité de mettre en oeuvre ces mêmes règles dans la mesure où la performance du recouvrement sur 14 années ne peut pas être reconstituée ».
Aussi, le 2° du I du présent article propose de modifier l'article L. 725-3 du code rural et de la pêche maritime, afin de reporter une nouvelle fois la mise en oeuvre du RSD par la CCMSA. Il s'agit de prévoir que « pour les versements effectués à compter du 1er janvier 2027 et jusqu'au 31 décembre 2031, le taux [forfaitaire] est fixé par arrêté des ministres chargés de la sécurité sociale, de l'agriculture et du budget, par attributaire ou catégorie d'attributaires, par référence aux [taux forfaitaires correspondant au risque de non-recouvrement calculés pour le régime général] ».
Au terme de cette période, la CCMSA devrait disposer d'un historique suffisamment long pour que les taux forfaitaires soient calculés de manière analogue à ceux du régime général.
Le 1° du I du présent article propose en outre de modifier l'article L. 723-11 du code rural et de la pêche maritime afin de simplifier le régime des frais de gestion perçus par la CCMSA. Actuellement, ces frais sont perçus « dans des conditions prévues par décret en Conseil d'État (...) et par convention conclue entre ladite caisse et l'attributaire ». Il est proposé de ne garder, de ces deux véhicules, que la convention, et de prévoir que le taux correspondant aux frais de gestion est « fixé par arrêté des ministres chargés de la sécurité sociale, de l'agriculture et du budget ».
2. La ratification avec modifications de l'ordonnance du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon
a) Le rapprochement de la sécurité sociale à Saint-Pierre-et-Miquelon du droit commun par l'ordonnance du 22 juillet 2026
La protection sociale à Saint-Pierre-et-Miquelon relève d'une caisse de prévoyance sociale propre à l'archipel.
Le cadre juridique a été sensiblement rapproché du droit commun par une ordonnance du 22 juillet 2026, qui y a rendu applicables de nombreuses dispositions du code de la sécurité sociale, tout en maintenant certaines adaptations.
Le régime de protection sociale à Saint-Pierre-et-Miquelon
« La protection sociale à Saint-Pierre-et-Miquelon est gérée par la Caisse de prévoyance sociale (CPS). Ce régime, jusqu'alors régi par l'ordonnance n° 77-1102 du 26 septembre 1977, se caractérise par une forte autonomie de gestion tout en étant désormais étroitement articulé avec le système de sécurité sociale hexagonal.
En effet, l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon a rendu applicables dans l'archipel de nombreuses dispositions du code de la sécurité sociale.
Cette harmonisation n'en reste pas moins assortie d'adaptations. L'article L. 760-20 du code de la sécurité sociale, créé à compter du 1er janvier 2028 par l'ordonnance du 22 juillet 2026, prévoit que plusieurs dispositions de droit commun relatives à la prise en charge des frais de santé (...) ne sont pas applicables pour Saint-Pierre-et-Miquelon, et dispose que les soins devant être dispensés hors de l'archipel aux personnes relevant de la CPS sont pris en charge selon des modalités fixées par voie réglementaire.
Un décret du 10 mai 2011320(*) organise la coordination entre le régime de Saint-Pierre-et-Miquelon et ceux applicables dans l'Hexagone, les départements d'outre-mer, à Saint-Barthélemy et à Saint-Martin. »
Source : Laurent Burgoa, rapport sur la proposition de loi pour l'égalité d'accès aux soins des Ultramarins sur l'ensemble du territoire national (1re lecture), rapport n° 34 (2026-2027), commission des affaires sociales du Sénat, 13 octobre 2026
b) La modification proposée : une ratification avec modifications
Le III de cet article propose de ratifier, avec modifications, l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon.
Cette ordonnance n'a pas été prise sur la base de l'article 38 de la Constitution, relatif aux ordonnances « de droit commun », mais sur celle de l'article 74-1 de la Constitution, relatif à l'extension par ordonnance de dispositions de nature législative en vigueur en métropole.
L'article 74-1 précité prévoit que les ordonnances concernées « deviennent caduques en l'absence de ratification par le Parlement dans le délai de dix-huit mois suivant [leur] publication ». L'ordonnance du 22 juillet 2026 doit donc être ratifiée avant le 23 janvier 2028.
Les modifications consistent :
- d'une part, à prévoir qu'en cas d'insuffisance des ressources, celles-ci sont complétées par une contribution versée non par la Cnam, mais par la branche maladie ;
- d'autre part, à prévoir qu'« en cas de besoin ponctuel de trésorerie non couvert par la contribution [versée par la branche maladie], la caisse de prévoyance sociale peut recourir à des avances auprès de la [Cnam] ».
On peut s'interroger sur la portée de cette validation de l'ordonnance du 22 juillet 2026 dans l'hypothèse où le présent PLFSS serait lui-même mis en oeuvre par ordonnance.
3. Convention fixant les modalités de prise en charge par la branche vieillesse des cotisations de retraite complémentaires de certaines populations
Enfin, le IV de cet article propose de modifier l'article 49 de la loi n° 2002-73 du 17 janvier 2002321(*) au sujet des modalités de prise en charge par la branche vieillesse des cotisations de retraite complémentaires de certains assurés.
Actuellement, l'article 49 précité prévoit que ces modalités sont fixées par une convention entre l'État et ces régimes.
Le présent article propose qu'elles soient fixées par une convention entre la Cnav et ces régimes.
Il s'agit de tirer les conséquences de la suppression du Fonds de solidarité vieillesse (FSV) au 1er janvier 2026322(*) et du transfert de ses missions à la Cnav.
II - La position de la commission
Si la plupart des dispositions du présent article n'appellent pas de commentaire particulier, on peut en revanche s'interroger sur les trois même points que pour l'article-tuyau » du précédent PLFSS.
A. Une fragilisation supplémentaire de la capacité de l'Acoss à se financer
Le présent article, de même que l'article 49 du PLF, dont il tire les conséquences, fragilisent davantage l'Acoss.
1. Des besoins de financement de l'Acoss qui nous placent en zone de risque
Comme indiqué dans le tome I du présent rapport, les montants que l'Acoss doit emprunter chaque année à court terme sur les marchés sont de plus en plus préoccupants, et nous placent clairement en zone de risque, comme le montre le graphique ci-après.
Le besoin de trésorerie maximal de l'Acoss,
estimé d'après les prévisions de déficit
de l'annexe A du PLFSS pour 2027
(en milliards d'euros)
* Source : audition de l'Acoss par les rapporteures dans le cadre des travaux de la Mecss sur le rapport n° 901 (2024-2025), 22 mai 2025.
** L'année 2026 aura été marquée par :
- la réduction, d'environ 9 milliards d'euros, du besoin de financement maximal, résultant de l'article 33 de la LFSS pour 2026 (relatif aux remises sur les produits de santé) ;
- le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades, permis par l'article 48 de la LFSS pour 2026 (résultant de deux amendements identiques de la commission et du Gouvernement).
Source : Actualisation du graphique figurant dans Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025
On rappelle que, du fait de la crise sanitaire, l'Acoss a connu en 2020 une crise de financement, avec un besoin de financement moyen de 63,4 milliards d'euros et un besoin de financement maximal d'environ 90 milliards d'euros, qui ont impliqué le recours à la Caisse des dépôts et consignations (CDC) et à un pool bancaire afin de pouvoir payer les prestations.
L'Acoss considère qu'au-delà de ce montant de 90 milliards d'euros, elle pourrait avoir du mal à se financer sur les marchés. Comme indiqué dans le rapport323(*) de 2025 de la Mecss Sécurité sociale : la boîte à outils du Sénat, l'Acoss considère qu'un plafond d'emprunt de, par exemple, 133 milliards d'euros (correspondant au montant alors envisageable pour 2028 sur la base de la LFSS pour 2025), n'était « en aucun cas réalisable par l'Urssaf ».
À titre de comparaison, la trajectoire de déficit annexée au présent PLFSS suggère que le plafond d'emprunt pourrait atteindre 100 milliards d'euros en 2028, 115 milliards d'euros en 2029 et 130 milliards d'euros en 2030.
2. Le transfert malvenu de 5,6 milliards d'euros de la sécurité sociale vers l'État, au titre du gel du Smic pris en compte pour le calcul des allégements généraux
a) Un transfert réalisé par une réduction de la TVA affectée
Tout d'abord, comme on l'a indiqué supra, le présent article tire les conséquences pour les différentes branches de l'article 49 du PLF pour 2026, qui prévoit de réduire la TVA affectée à la sécurité sociale de 5,4 milliards d'euros.
Comme il y a un an, le Gouvernement souhaite en effet transférer à l'État le gain résultant pour la sécurité sociale d'une mesure de réduction des allégements généraux de cotisations sociales patronales.
Le présent PLFSS prévoit, dans son article 7, de réduire les allégements généraux de 3,7 milliards d'euros en intégrant de nouveaux éléments dans la rémunération prise en compte. Le gain correspondant demeurerait à la sécurité sociale.
En revanche, le gel au 1er janvier 2026, par voie réglementaire324(*), du Smic pris en compte pour le calcul des allégements généraux, devant correspondre à un gain de 5,6 milliards d'euros en 2027 par rapport à la prise en compte du Smic effectif, serait intégralement transféré à l'État, par une réduction à due concurrence, par l'article 49 du PLF, de la TVA affectée à la sécurité sociale.
Décomposition du transfert de TVA de la sécurité sociale vers l'État proposé l'article 49 du projet de loi de finances pour 2027
(en milliards d'euros ;
un montant
négatif indique
une dégradation du solde
de la
sécurité sociale)
|
Total |
|
|
Rétrocession à la sécurité sociale du rendement de la fiscalisation des IJ AT-MP |
0,5 |
|
Transfert à la sécurité sociale du rendement de l'imposition de 50 % des IJ ALD à partir de 2027 |
0,4 |
|
Rétrocession à l'État du rendement du gel du barème des allégements généraux |
- 5,6 |
|
Transfert à l'État du quantum résultant de la mesure non adoptée en 2026 de fiscalisation à 100 % des IJ ALD |
- 0,7 |
|
Total |
- 5,4 |
AT-MP : accidents du travail et maladies professionnelles. ALD : affection de longue durée. IJ : indemnités journalières.
Source : Commission des affaires sociales, d'après le tableau n° 5 de l'annexe 3 au PLFSS
b) Lors de la discussion du PLFSS pour 2026, à l'initiative du Sénat le transfert analogue avait été supprimé
Pour mémoire, dans le cas du PLFSS pour 2026, le texte initial de l'article 40 du PLF 2026 prévoyait de transférer de la sécurité sociale vers l'État 3 milliards d'euros de TVA, correspondant au gain pour la sécurité sociale de la réforme des allégements généraux par la LFSS pour 2025 et par un décret censé être pris avant la fin 2025.
À l'initiative du Sénat, ce transfert a été supprimé par deux amendements du Gouvernement, lors de l'examen du PLFSS puis du PLF en nouvelle lecture par l'Assemblée nationale.
La suppression du transfert de 3 milliards d'euros de TVA de la sécurité sociale à l'État lors de l'examen des textes financiers pour 2026
Un transfert vers l'État ramené de
3 à 1 milliard d'euros
lors de l'examen du PLFSS
pour 2026
Dans la rédaction initiale du PLFSS pour 2026, le Gouvernement prévoyait de reprendre à la sécurité sociale 3 milliards d'euros en 2026, sous la forme d'une moindre TVA affectée - en vertu de l'article 40 du PLF -, correspondant au gain prévisionnel en 2026 pour la sécurité sociale de la réforme des allégements généraux réalisée en 2025 (1,6 milliard d'euros) et en 2026 (1,4 milliard d'euros325(*)).
Lors de l'examen du texte en première lecture, la commission a contesté la pertinence de ce transfert, considérant qu'il ne convenait pas d'aggraver, par une telle mesure discrétionnaire, les difficultés de financement de l'Acoss. Aussi, à son initiative, le Sénat a adopté un amendement à l'article 12 neutralisant la modification de la répartition de la fiscalité affectée entre branches destinée à prendre en compte les conséquences de ce moindre produit de TVA326(*), la neutralisation de la mesure proprement dite impliquant une modification par coordination de l'article 40 du PLF. Le Gouvernement, opposé à l'amendement du Sénat, n'a pas pris en compte cette recette supplémentaire de 3 milliards d'euros dans son amendement à l'article d'équilibre du PLFSS, adopté par le Sénat.
Lors de l'examen du texte en nouvelle lecture par l'Assemblée nationale, la ministre de l'action et des comptes publics a indiqué que, par rapport au texte initial, la compensation à la sécurité sociale des allégements généraux serait majorée de 2 milliards d'euros, ce qui ramenait la réduction de la compensation à 1 milliard d'euros. Le Gouvernement a pris en compte cette majoration des recettes de 2 milliards d'euros dans son amendement à l'article d'équilibre, adopté par l'Assemblée nationale.
Un mouvement transformé en un transfert de
0,4 milliard d'euros
vers la sécurité sociale
par la loi de finances
Lors de l'examen du PLF, examiné ultérieurement, le texte considéré comme adopté par l'Assemblée nationale en nouvelle lecture prenait en compte un amendement327(*) du Gouvernement à son article 40, majorant la TVA affectée à la sécurité sociale de 3,6 milliards d'euros par rapport au texte initial. Cette majoration était présentée, dans l'objet de l'amendement, comme résultant en quasi-totalité d'une majoration de la compensation des allégements généraux.
En effet, alors que dans le texte initial celle-ci devait on l'a vu être minorée de 3 milliards d'euros (dont 1,6 milliard d'euros au titre de la réforme de 2025 et 1,4 milliard d'euros au titre d'un futur décret), elle a finalement été majorée de 0,4 milliard d'euros :
- le transfert de 1,6 milliard d'euros de la sécurité sociale vers l'État au titre de la réforme de 2025 a été remplacé par un transfert de 0,4 milliard d'euros de l'État vers la sécurité sociale, le coût de la réforme pour la sécurité sociale étant réévalué à 2 milliards d'euros ;
- le projet de futur décret a quant à lui été abandonné, entraînant la disparition du transfert correspondant.
Ainsi, le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 n'indique, pour 2026, aucun transfert de TVA de la sécurité sociale vers l'État au titre de la réduction de la compensation des allégements généraux328(*).
c) Un transfert malvenu
Le principal enjeu est celui du financement de l'Acoss, et d'un possible accident de marché.
Ainsi, la commission considère que le transfert, via la TVA affectée, de 5,6 milliards d'euros de la sécurité sociale vers l'État correspondant au gain résultant en 2027 du gel par voie réglementaire du Smic pris en compte pour le calcul des allégements généraux, est particulièrement malvenu.
Elle prend toutefois acte du fait que ce transfert est réalisé non par le PLFSS, mais par l'article 49 du PLF.
b) Le transfert malvenu de 2,5 milliards d'euros (dont 1,9 milliard en 2026) de la Cnieg vers l'État
Comme indiqué supra, le présent article tend à transférer 2,5 milliards d'euros (dont 1,9 milliard en 2026) de la Cnieg vers l'État, correspondant à l'excédent cumulé de la CTA.
Bien que cette opération, purement patrimoniale, n'ait pas d'effet sur le solde de la sécurité sociale, elle augmente le besoin de financement de l'Acoss. En effet, la Cnieg place actuellement 2 milliards d'euros auprès de l'Acoss.
Aussi, la commission a adopté un amendement n° 281 de son rapporteur général prévoyant que ce transfert est fait non à l'État, mais à la Cnav, comme le proposait le PLFSS pour 2026.
B. Le transfert de 2,1 milliards d'euros de la branche famille vers la branche maladie, symptôme des insuffisances de la politique familiale
Du fait du ralentissement démographique, l'excédent de la branche famille tend structurellement à augmenter.
Aussi, comme indiqué supra, le présent article propose de transférer 2,1 milliards d'euros de charges à la branche famille, concernant les majorations des pensions versées par la Caisse nationale de retraite des agents des collectivités locales (CNRACL) et les indemnités journalières (IJ) maternité.
On observe toutefois que considérées globalement, les mesures affectant la branche famille en 2027 ne dégradent son solde que de 0,5 milliard d'euros329(*), ce qui, selon l'annexe A au PLFSS, permettrait à la branche de demeurer excédentaire de 1,6 milliard d'euros chaque année de 2027 à 2030.
Comme indiqué supra, le Sénat s'était opposé à l'article 20 de la LFSS pour 2023, transférant à la Cnaf 60 % de la charge des IJ pour congé de maternité et l'intégralité des IJ relatives à l'adoption et à l'accueil de l'enfant. La commission considérait, d'une part, que ce transfert ne se justifiait pas et, d'autre part, qu'il symbolisait l'absence d'ambition de la politique familiale du Gouvernement.
La commission est toutefois consciente du fait qu'il convient d'éviter des excédents ou des déficits trop importants des différentes branches. Par ailleurs, en l'absence de dépenses supplémentaires de la branche, revenir sur ce transfert de charges de 2,1 milliards d'euros en 2027 n'aurait pas d'effet sur la natalité.
Aussi, la commission, tout en déplorant le manque d'ambition de la politique familiale, ne s'oppose pas à ce transfert de 2,1 milliards d'euros de charges vers la branche famille.
Elle a en outre adopté quatre amendement rédactionnels ou légistiques330(*) de son rapporteur général.
La commission propose d'adopter cet article modifié par les amendements qu'elle a adoptés.
* 21 Texte n° 206 (2022-2023) de M. Jean Bacci, Mme Anne-Catherine Loisier, MM. Pascal Martin et Olivier Rietmann, déposé au Sénat le 14 décembre 2022.
* 22 Article L. 5132-1 du code du travail.
* 23 Cour des comptes, L'insertion des chômeurs par l'activité économique, une politique à conforter, rapport public thématique, janvier 2019.
* 24 Loi n° 91-1 du 3 janvier 1991 tendant au développement de l'emploi par la formation dans les entreprises, l'aide à l'insertion sociale et professionnelle et l'aménagement du temps de travail.
* 25 Article L. 5132-4 du code du travail.
* 26 Article L. 5132-5 du code du travail.
* 27 Article L. 5132-6 du code du travail.
* 28 Articles L. 5132-7 à L. 5132-14-1 du code du travail.
* 29 Article L. 5132-15 du code du travail.
* 30 Article L. 5132-1 du code du travail.
* 31 Article R. 5132-1-7 du code du travail.
* 32 Cour des comptes, L'insertion des chômeurs par l'activité économique, une politique à conforter, rapport public thématique, janvier 2019.
* 33 Article L. 5132-15 du code du travail.
* 34 Article R. 5132-27 du code du travail.
* 35 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 36 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 37 Article D. 5132-34 du code du travail.
* 38 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 39 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 40 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 41 Articles L. 1242-3 et L. 5132-15-1 du code du travail.
* 42 À l'exception des contrats conclus avec des personnes condamnées.
* 43 Sauf pour achever une formation professionnelle en cours, pour les salariés âgés ou handicapés rencontrant des difficultés particulières ou pour les salariés dont l'absence de prise en charge ferait obstacle à l'insertion professionnelle au vu des grandes difficultés qu'ils rencontrent en la matière.
* 44 Ou 30 % sur décision du préfet lorsque la situation de l'ACI le justifie.
* 45 Article D. 5132-43-13 du code du travail.
* 46 Article L. 5132-15-1-1 du code du travail.
* 47 Dares, L'insertion par l'activité économique en 2024.
* 48 Dans 94 % des ACI selon les données de la Direction de l'animation de la recherche, des études et des statistiques (Dares).
* 49 Article D. 5132-43-2 du code du travail.
* 50 Article D. 5132-43-1 du code du travail.
* 51 Article D. 5132-43-3 du code du travail.
* 52 Articles 107 à 109 du traité sur le fonctionnement de l'Union européenne.
* 53 Article L. 5132-2 du code du travail.
* 54 Article D. 5132-41 du code du travail pour les ACI.
* 55 Articles L. 5132-2 et suivants du code du travail.
* 56 Article R. 5132-40 du code du travail pour les ACI.
* 57 Article R. 5132-37 du code du travail, pour les ACI.
* 58 Article R. 5132-37 du code du travail.
* 59 Pour un temps plein, en première année. En deuxième année, le montant de l'aide au poste ne peut excéder 70 % de ce montant aux termes de l'article R. 5132-39-1 du code du travail.
* 60 Arrêté du 31 juillet 2026 fixant les montants des aides financières aux SIAE.
* 61 Article 20 de la loi n° 2013-1203 du 23 décembre 2013 de financement de la sécurité sociale pour 2014.
* 62 Article 8 de la loi n° 2018-1203 du 22 décembre 2018 de financement de la sécurité sociale pour 2019.
* 63 Article L. 131-7 du code de la sécurité sociale.
* 64 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 65 Réponses écrites de Chantier école au questionnaire du rapporteur général.
* 66 Articles L. 1237-1 et suivants du code du travail.
* 67 Articles L. 1237-4, L. 1237-9 et L. 1237-10 du code du travail.
* 68 Articles L. 1233-1 et suivants du code du travail.
* 69 Articles L. 1232-1 et suivants du code du travail.
* 70 Articles L. 1237-5 et suivants du code du travail.
* 71 Articles L. 1237-11 et suivants du code du travail.
* 72 Articles L. 1237-14 et suivants du code du travail.
* 73 Articles L. 1237-9 et D. 1237-1 du code du travail.
* 74 Article L. 1234-9 du code du travail.
* 75 Article L. 1237-13 du code du travail.
* 76 Article L. 1237-19-1 du code du travail.
* 77 Article L. 1237-7 du code du travail.
* 78 L'harmonisation entre les régimes est intervenue avec le décret n° 2008-715 du 18 juillet 2008 portant diverses mesures relatives à la modernisation du marché du travail.
* 79 Aux termes de l'article R. 1234-4 du code du travail, celui-ci correspond au montant le plus élevé entre le salaire moyen sur les douze mois ou sur les trois mois précédant le licenciement.
* 80 Article R. 1234-2 du code du travail.
* 81 Article L. 1237-7 du code du travail pour la mise à la retraite, article L. 1237-13 du même code pour les ruptures conventionnelles individuelles, article L. 1237-19-1 dudit code pour les ruptures conventionnelles collectives.
* 82 Cinq mois et cinq sixièmes de mois, précisément.
* 83 Article 72 de la loi n° 2019-828 du 6 août 2019 de transformation de la fonction publique.
* 84 Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
* 85 Sauf lorsque ceux-ci ont atteint l'âge d'ouverture du droit à une pension de retraite ou sont détachés en qualité d'agent contractuel, en application de l'article L. 552-2 du code général de la fonction publique.
* 86 Articles L. 552-1 à L. 552-4 du code général de la fonction publique.
* 87 Site internet du ministère de l'action publique, de la fonction publique et de la simplification.
* 88 Article 2 du décret n° 2019-1596 du 31 décembre 2019 relatif à l'indemnité spécifique de rupture conventionnelle dans la fonction publique et portant diverses dispositions relatives aux dispositifs indemnitaires d'accompagnement des agents dans leurs transitions professionnelles.
* 89 Article 3 du décret n° 2019-1596 du 31 décembre 2019 relatif à l'indemnité spécifique de rupture conventionnelle dans la fonction publique et portant diverses dispositions relatives aux dispositifs indemnitaires d'accompagnement des agents dans leurs transitions professionnelles.
* 90 Article L. 552-4 du code général de la fonction publique.
* 91 Bulletin officiel des impôts, documentation 5F1144 (impôt sur les salaires et assimilés, champ d'application, indemnités de licenciement), publié le 10 février 1999.
* 92 Cour de cassation, 2e chambre civile, 9 juin 1966, Directeur régional de la Sécurité sociale de Bordeaux c. Piquero et autres.
* 93 Article 2 de la loi n° 99-1140 du 29 décembre 1999 de financement de la sécurité sociale pour 2000 et article 3 de la loi n° 99-1172 de finances pour 2000.
* 94 Article L. 242-1 du code de la sécurité sociale.
* 95 Article L. 136-1-1 du code de la sécurité sociale.
* 96 Article 80 duodecies du code général des impôts.
* 97 Article 5 de la loi n° 2008-596 du 25 juin 2008 portant modernisation du marché du travail.
* 98 Article 10 de l'ordonnance n° 2017-1387 du 22 septembre 2017 relative à la prévisibilité et la sécurisation des relations de travail.
* 99 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 100 À l'exception des indemnités de cessation de fonction des mandataires sociaux.
* 101 Y compris l'indemnité spécifique de rupture conventionnelle de la fonction publique.
* 102 Articles L. 136-1-1 et L. 242-1 du code de la sécurité sociale.
* 103 Sauf pour les exceptions mentionnées infra.
* 104 Article 4 de la loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023.
* 105 L'article 14 de l'ordonnance n° 96-50 du 24 janvier 1996 relative au remboursement de la dette sociale, qui définit l'assiette de la CRDS renvoie en effet à l'article L. 136-1-1 du code de la sécurité sociale, qui fixe celle de la CSG.
* 106 Les fonctionnaires, régis par un statut légal et réglementaire de droit public, ne relèvent pas d'un contrat de travail.
* 107 Faisant l'objet du 5° bis du II de l'article L. 136-1-1 du code de la sécurité sociale.
* 108 Y compris si l'indemnité de licenciement est fixée par le contrat de travail.
* 109 À condition qu'elles ne soient pas imposables, ce qui est le cas par construction.
* 110 Cour de cassation, Cass., civ. 2e, 30 janvier 2025, n° 22-18.333.
* 111 Cour d'appel de Paris, RG n° 21/05 407, 6 février 2026.
* 112 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 113 Annexe 9 au PLFSS pour 2027.
* 114 Article 4 de la loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023.
* 115 Article L. 137-12 du code de la sécurité sociale.
* 116 Article 15 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 117 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 118 Op. cit.
* 119 Op. cit.
* 120 1,5 fois la valeur du Pass.
* 121 Annexe 9 au PLFSS pour 2027.
* 122 Se référer au rapport précité des inspections sur la question.
* 123 Inspection générale des finances et inspection générale des affaires sociales, Régime socio-fiscal des indemnités de rupture de contrat de travail, octobre 2025.
* 124 Mais pas dans celles auxquelles est ensuite appliqué ce coefficient pour calculer le montant de l'exonération, ces rémunérations étant déjà exonérées.
* 125 Antoine Bozio, Étienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, 3 octobre 2024.
* 126 Ce chiffre de 800 000 emplois figure notamment dans un article publié en janvier 2006 par Yannick L'Horty (« Dix ans d'évaluation des exonérations sur les bas salaires », in Connaissance de l'emploi, n° 24, janvier 2006), synthétisant la quinzaine d'études qui avaient été faites sur le sujet.
* 127 « Une partie du débat sur l'efficacité du CICE a été accaparée par la comparaison des effets emploi entre les deux équipes de recherche mandatées par France Stratégie (effets nuls pour le LIEPP, effets positifs pour le TEPP), entraînant des commentaires précis de plusieurs discutants ainsi qu'une tentative de réconciliation des résultats par l'Insee. Le comité de suivi du CICE a retenu finalement l'ordre de grandeur de 100 000 emplois créés ou sauvegardés » (France Stratégie, 2018, 2020) » (Antoine Bozio, Étienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, 3 octobre 2024).
* 128 « Les baisses de cotisations sociales sur les salaires plus élevés (au-delà de 1,6 Smic) n'ont pas encore fait la preuve de leur efficacité : nous ne trouvons pas d'impact positif sur les exportations, alors qu'elles étaient en grande partie motivées par un objectif de compétitivité. (...) Nous recommandons une remise en cause des réductions du coût du travail au-delà du seuil de 1,6 Smic, si les évaluations à venir confirmaient les résultats décevants tant sur l'emploi que sur les exportations » (Yannick L'Horty, Philippe Martin, Thierry Mayer, « Baisses de charges : stop ou encore ? », Les notes du conseil d'analyse économique, n° 49, janvier 2019).
* 129 La loi du 13 juin 1998 (dite « Aubry I ») fixe la durée légale hebdomadaire à 35 heures au 1er janvier 2000 pour les entreprises de plus de 20 salariés et au 1er janvier 2002 pour les autres, les baisses de cotisations étant subordonnées à des créations ou des non-destructions d'emplois. La loi du 19 janvier 2000 (dite « Aubry II ») a supprimé cette conditionnalité.
* 130 « En guise de conclusion provisoire, on doit constater qu'aucune étude empirique ne permet de penser qu'une réduction de la durée du travail (non subventionnée) pourrait accroître l'emploi. En revanche, toutes les études accordent une grande importance au coût du travail et à la productivité. À cet égard, c'est vraisemblablement la réduction des cotisations sociales sur les bas salaires et les gains de productivité par heure travaillée induits par la flexibilité accrue du temps de travail qui ont permis aux lois Aubry de créer des emplois. En tant que telle, la baisse de la durée légale de 39 à 35 heures a eu, au mieux, un impact très marginal » (Patrick Artus, Pierre Cahuc, André Zylberberg, Temps de travail, revenu et emploi, rapport du Conseil d'analyse économique, 2007).
* 131 Louis Gallois, Pacte pour la compétitivité de l'industrie française : Rapport au Premier ministre, 5 novembre 2012.
* 132 Pour les entreprises de 50 salariés et plus, le montant de 37,81 points est remplacé par un montant de 38,21 points (correspondant aux cotisations de ces entreprises au niveau du Smic, minoré de 2 points).
* 133 Égal à l'inverse du seuil de 3 Smic moins 1.
* 134 L'article 2 du décret est ainsi rédigé : « Les dispositions du présent décret entrent en vigueur le lendemain de sa publication au Journal officiel et s'appliquent au calcul de la réduction prévue à l'article L. 241-13 du code de la sécurité sociale au titre de l'année 2026. » Par ailleurs, l'objet figurant au début du décret est ainsi rédigé : « Objet : le présent décret fixe pour 2026 la valeur du Smic à retenir pour l'appréciation de l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. »
* 135 On indique ici la formule applicable aux entreprises de moins de 50 salariés (pour les entreprises de 50 salariés et plus, le montant de 37,81 points est remplacé par un montant de 38,21 points).
* 136 Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022.
* 137 Exonération des cotisations sociales et de certaines contributions sociales pour tous les salariés et de CSG-CRDS, de forfait social et d'impôt sur le revenu pour les salariés rémunérés jusqu'à 3 Smic. Son plafond de 1 000 euros était doublé en cas de mise en oeuvre d'un accord d'intéressement.
* 138 La durée de ce régime temporaire, après prorogation, atteint donc quatre ans et demi. Le Gouvernement considère qu'il s'agit non d'une prorogation, mais de la création d'un nouveau dispositif. La Cour des comptes estime qu'il s'agit « d'une irrégularité, seule une loi de financement de la sécurité sociale pouvant instituer une exemption au-delà d'une durée de trois ans » (Cour des comptes, rapport sur l'application des lois de financement de la sécurité sociale, mai 2024).
* 139 Loi portant transposition de l'accord national interprofessionnel relatif au partage de la valeur en entreprise.
* 140 Conseil des prélèvements obligatoires, Conforter l'égalité des citoyens devant l'imposition des revenus, octobre 2024.
* 141 Le Pass est de 48 060 euros en 2026.
* 142 Cour des comptes, rapport sur l'application des lois de financement de la sécurité sociale, mai 2024.
* 143 Insee, Note de conjoncture, 15 mars 2023.
* 144 Qui proposait d'assujettir au forfait social au taux minima de 8 % les aides directes versées aux salariés (titres restaurant, chèques-vacances, avantages financés par les conseils sociaux et économiques, Cesu préfinancé).
* 145 Seules sont assujetties au forfait social les entreprises de plus de 50 salariés dans le cas de la prime de participation et de l'abondement du PPE, et les entreprises de plus de 250 salariés dans le cas de la prime d'intéressement et de la PPV.
* 146 Amendement n° 1349 présenté par M. Colombani, M. Viry, M. Castellani, M. Castiglione, Mme de Pélichy, M. Favennec-Bécot, M. Habib, M. Lenormand, M. Mazaury, M. Molac, Mme Youssouffa, Mme Sanquer, M. Taupiac et M. Warsmann.
* 147 Cour des comptes, La sécurité sociale - rapport sur l'application des lois de financement de la sécurité sociale, mai 2025.
* 148 « La LFSS pour 2025 intègre la prime de partage de la valeur dans le calcul de la réduction générale dégressive à compter du 1er janvier 2025. La recette attendue est de 0,4 milliard d'euros pour la sécurité sociale, 0,1 milliard d'euros pour l'Unédic et 0,1 milliard d'euros pour l'Agirc-Arrco. Une telle mesure pourrait être étendue aux autres compléments de salaire relevant de la participation financière et de l'actionnariat salarié. À comportements inchangés, l'économie liée à l'élargissement de l'assiette aux versements relevant de la participation aux résultats de l'entreprise et de l'intéressement peut être estimée à près de 3 milliards d'euros en 2025 ».
* 149 Antoine Bozio, Etienne Wasmer, « Quelles stratégies pour l'emploi et les salaires ? », Les notes du conseil d'analyse économique, n° 91, juin 2026.
* 150 Cour des comptes, La sécurité sociale - rapport sur l'application des lois de financement de la sécurité sociale, mai 2025.
* 151 OCDE, Études économiques de l'OCDE : France 2026, volume 2026/18, juin 2026.
* 152 Antoine Bozio, Etienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, rapport au Premier ministre, 3 octobre 2024.
* 153 Antoine Bozio, Etienne Wasmer, « Quelles stratégies pour l'emploi et les salaires ? », Les notes du conseil d'analyse économique, n° 91, juin 2026.
* 154 « La désindexation des allègements généraux à plus long terme peut conduire à remonter le niveau du coût du travail, en raison de l'indexation du Smic sur l'inflation et la croissance. Cela doit être pris en compte et nécessite de prolonger la réflexion » (p. 9).
* 155 Source : rapport économique, social et financier annexé au projet de loi de finances pour 2027.
* 156 Source : rapport économique, social et financier annexé au projet de loi de finances pour 2027.
* 157 L'article 2 du décret est ainsi rédigé : « Les dispositions du présent décret entrent en vigueur le lendemain de sa publication au Journal officiel et s'appliquent au calcul de la réduction prévue à l'article L. 241-13 du code de la sécurité sociale au titre de l'année 2026. » Par ailleurs, l'objet figurant au début du décret est ainsi rédigé : « Objet : le présent décret fixe pour 2026 la valeur du Smic à retenir pour l'appréciation de l'éligibilité à la réduction générale dégressive unique et pour le calcul de son coefficient. »
* 158 Base tous salariés.
* 159 Antoine Bozio, Etienne Wasmer, Les politiques d'exonérations de cotisations sociales : une inflexion nécessaire, rapport au Premier ministre, 3 octobre 2024.
* 160 Selon le « rapport Bozio-Wasmer », les allégements généraux permettaient, pour un coût de 75 milliards d'euros, de préserver 980 000 emplois. Si on applique une règle de proportionnalité, la prorogation en 2027 du gel du Smic pris en compte (5,6 milliards d'euros) détruirait 73 000 emplois (74 000 selon la simulation de la commission) ; et l'article 7 (3,7 milliards d'euros) détruirait 48 000 emplois (39 200 selon la simulation de la commission, qui prend en compte le fait que cette mesure concerne des salaires plus élevés, dont l'emploi dépend donc moins de leur coût).
* 161 Selon les prévisions économiques de l'OFCE d'octobre 2024, dans sa version initiale, la réduction de 5 milliards d'euros des allégements généraux par le PLFSS 2025 aurait détruit 50 000 emplois. Le rapport de novembre 2024 du groupe d'experts sur le Smic évaluait même le nombre d'emplois détruits par le dispositif initial à 100 000 (ce qui l'amenait à « recommande[r] de conserver les allègements actuels au niveau du Smic afin de ne pas alourdir le coût du travail »).
* 162 Communiqué de presse du 20 octobre 2026.
* 163 Audition conjointe avec Marie-Do Aeschlimann, rapporteure de la branche vieillesse.
* 164 Selon la Cour des comptes, les boucliers tarifaires se seraient traduits par un besoin de financement net de l'État atteignant 36 milliards d'euros sur les années 2021 à 2024 (Cour des comptes, Les mesures exceptionnelles de lutte contre la hausse des prix de l'énergie, rapport public thématique, mars 2024).
* 165 Antoine Bozio, Etienne Wasmer, « Quelles stratégies pour l'emploi et les salaires ? », Les notes du conseil d'analyse économique, n° 91, juin 2026.
* 166 N° 263, 264, 265.
* 167 Étude Esteban 2014-2015.
* 168 Enquête épidémiologique nationale sur le surpoids et l'obésité pour la Ligue contre l'Obésité, étude « Obépi-Roche », juin 2021.
* 169 Cnam, « Les déterminants de la croissance des dépenses de santé de 2015 à 2024 : une analyse médicalisée », Point de repère n° 59, juillet 2026.
* 170 Hors diabète et insuffisance rénale chronique terminale.
* 171 OCDE, « The Heavy Burden of Obesity - the economics of prevention », OECD Health Policy Studies, 2019.
* 172 Direction générale du trésor, « Obésité : quelles conséquences pour l'économie et comment les limiter ? », Trésor-éco n° 179, septembre 2016.
* 173 Recommandations de l''Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail (Anses).
* 174 Anses, Actualisation des repères du PNNS : établissement de recommandations d'apports en sucres, décembre 2016.
* 175 Enquête de l'Anses sur les consommations et les habitudes alimentaires de la population française (INCA 3), citée par l'étude d'impact du PLFSS pour 2027.
* 176 C. Debras, E. Chazelas, L. Sellem, R. Porcher, N. Druesne-Pecollo, Y. Esseddik et al., « Artificial sweeteners and risk of cardiovascular diseases : results from the prospective NutriNet-Santé cohort », BMJ, 2022.
* 177 L'équipe Eren-Cress regroupe des chercheurs de l'Inserm, de l'Inrae, de l'Université Sorbonne Paris Nord, de l'Université Paris Cité et du Conservatoire national des arts et métiers. La cohorte NutriNet-Santé rassemble les données de plus de 104 000 personnes, collectées entre 2009 et 2024.
* 178 C. Salame, G. Javaux, L. Sellem et al., « Food additive emulsifiers and the risk of type 2 diabetes : analysis of data from the NutriNet-Santé prospective cohort study», The Lancet Diabetes & Endocrinology, 2024.
* 179 Anses, Édulcorants intenses : pas d'intérêt nutritionnel démontré pour les usages alimentaires, janvier 2015.
* 180 Élisabeth Doineau, Cathy Apourceau Poly, La fiscalité comportementale en santé : stop ou encore ?, mission d'information et de contrôle de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat, rapport d'information n° 638 (2023-2024), 29 mai 2024.
* 181 Banque Mondiale, Taxes on sugar-sweetened beverages : International evidence and experiences, Washington, 2020.
* 182 T. Andreyeva, K. Marple, S. Marinello, T. E. Moore, L. M. Powell, «Outcomes Following Taxation
of Sugar-Sweetened Beverages : A Systematic Review and Meta-analysis », JAMA Network Open,
juin 2022.
* 183 A. Bíró, « Did the junk food tax make the Hungarians eat healthier ? », Food Policy 2015 ; 54 : 107-15.
* 184 Article 26 de la loi n° 2011-1977 du 28 décembre 2011 de finances pour 2012.
* 185 Selon l'article L. 111-4 du code des impositions sur les biens et les services, les boissons alcooliques sont les boissons dont le titre alcoométrique volumique acquis excède 1,2 % ou 0,5 % pour les bières de malt et mélanges de bières de malt et de boissons non alcooliques.
* 186 Article 19 de la loi n° 2017-1836 du 30 décembre 2017 de financement de la sécurité sociale pour 2018.
* 187 Article 31 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 188 Jus de fruits ou de légumes, non fermentés, sans addition d'alcool, avec ou sans addition de sucres ou d'autres édulcorants.
* 189 Eaux minérales et gazéifiées, additionnées de sucres ou d'autres édulcorants ou aromatisées, et autres boissons non alcooliques.
* 190 Élisabeth Doineau, Cathy Apourceau Poly, La fiscalité comportementale en santé : stop ou encore ?, mission d'information et de contrôle de la sécurité sociale (Mecss) de la commission des affaires sociales du Sénat, rapport d'information n° 638 (2023-2024), 29 mai 2024.
* 191 Cnam, Rapport « Charges et produits » pour 2026, p. 44 (proposition n° 8).
* 192 La liste des additifs alimentaires autorisés est fixée par les annexes II et III du règlement (CE) n° 1333/2008 du Parlement européen et du Conseil du 16 décembre 2008 sur les additifs alimentaires.
* 193 Évaluation préalable du présent article, annexe 9 au PLFSS pour 2027.
* 194 Règlement (UE) n° 1169/2011 du Parlement européen et du Conseil du 25 octobre 2011 concernant l'information des consommateurs sur les denrées alimentaires, modifiant les règlements (CE) n° 1924/2006 et (CE) n° 1925/2006 du Parlement européen et du Conseil et abrogeant la directive 87/250/CEE de la Commission, la directive 90/496/CEE du Conseil, la directive 1999/10/ CE de la Commission, la directive 2000/13/CE du Parlement européen et du Conseil, les directives 2002/67/CE et 2008/5/CE de la Commission et le règlement (CE) n° 608/2004 de la Commission.
* 195 Amendement n° 104 rect. ter de François Bonhomme et plusieurs de ses collègues, déposé en première lecture au Sénat, projet de loi de financement de la sécurité sociale pour 2024. Cette disposition n'a pas été conservée dans la suite de la navette.
* 196 Drees, Les dépenses de santé en 2025, 2026.
* 197 Les dépenses relatives aux audioprothèses augmentent vivement en 2025 (+ 7,9 %), portées notamment par les audioprothèses dites de classe I, garanties sans reste à charge. Quant aux dépenses d'optique médicale qui représentent à elles seules 8,3 milliards d'euros en 2025, la dynamique de la consommation a été soutenue par la réforme du 100 % santé et par les innovations technologiques du secteur.
* 198 Articles L. 161-37 et L. 165-1 du code de la sécurité sociale.
* 199 Articles R. 165-48-1 et R. 165-48-2 du code de la sécurité sociale.
* 200 Igas, IGF, Revue de dépenses : les dispositifs médicaux, 2024.
* 201 Rapport d'activité provisoire du CEPS pour 2025.
* 202 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 203 Réponse du CEPS au questionnaire transmis par le rapporteur général.
* 204 Rapport d'activité provisoire du CEPS pour 2025.
* 205 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 206 Article 23 de la loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020.
* 207 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 208 Réponse de la DSS au questionnaire budgétaire transmis préalablement à la transmission du PLFSS pour 2027.
* 209 Contribution du Snitem à la saisine du HCAAM par le Premier ministre sur le rétablissement des comptes sociaux, 5 mars 2025.
* 210 L'usage, se justifiant par des raisons de lisibilité, est de subdiviser les paragraphes désignés par des chiffres (1°, 2°, etc.) en paragraphes désignés par des lettres (a, b, etc.).
* 211 Annexe 9 au PLFSS.
* 212 En France métropolitaine, en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Saint-Barthélemy et Saint-Martin.
* 213 « L'assiette totale est estimée à 6,1 milliards d'euros en 2025, ce qui supposerait un taux de 3,6 % pour générer 150 millions d'euros de rendement en 2027. Ce taux s'applique sur le montant remboursé par l'assurance-maladie auquel est imputé un abattement de 30 %. »
* 214 Réponse du CEPS au questionnaire transmis par le rapporteur général.
* 215 Corinne Imbert, Emilienne Poumirol et Cathy Apourceau-Poly, De la recherche au patient : refonder le parcours de l'innovation thérapeutique, rapport d'information n° 882 (2025-2026) fait au nom de la mission d'évaluation et de contrôle de la sécurité sociale du Sénat, déposé le 8 juillet 2026.
* 216 Réponse du CEPS au questionnaire transmis par le rapporteur général.
* 217 Article R. 5124-59 du code de la santé publique.
* 218 Le 18 juin et le 6 juillet 2026, l'ANSM a infligé deux amendes d'un total de près de 2 millions d'euros à deux grossistes-répartiteurs qu'elle accuse d'avoir privilégié des exportations au détriment de l'approvisionnement des officines françaises.
* 219 Arrêté du 3 août 2026 modifiant l'arrêté du 4 août 1987 relatif aux prix et aux marges des médicaments remboursables et des vaccins et des allergènes préparés spécialement pour un individu.
* 220 Avis de l'Autorité de la concurrence n° 19-A-08 du 4 avril 2019 relatif aux secteurs de la distribution du médicament en ville et de la biologie médicale privée.
* 221 Igas, IGF, La chaîne de distribution pharmaceutique, janvier 2026.
* 222 Panorama des pharmacies, site internet du Conseil de l'ordre des pharmaciens.
* 223 Article L.5125-1-1 A du code de la santé publique.
* 224 Articles R. 4235-1 du code de la santé publique.
* 225 1,02 euro par conditionnement dispensé (2,76 euros pour un conditionnement de trois mois) ; 0,61 euro par ordonnance simple ; 0,31 euro par ordonnance complexe (plus de cinq lignes) ; 1,58 euro par ordonnance pour les enfants de moins de trois ans et les patients de plus de 70 ans ; 3,57 euros par ordonnance comportant des médicaments dits spécifiques.
* 226 Igas, IGF, La chaîne de distribution pharmaceutique, janvier 2026.
* 227 Igas, IGF, La chaîne de distribution pharmaceutique, janvier 2026.
* 228 Les premiers groupements apparaissent dans les années 1960 en France.
* 229 Activ'Pharma Conseils, L'observatoire LPC - Panorama de la distribution pharmaceutique en France, juin 2026.
* 230 86 % ont une forme sociétaire (SA, SARL, SAS, etc.), 7 % sont des associations ou des groupements d'intérêt économique.
* 231 Réponse du Conseil national de l'Ordre des pharmaciens au questionnaire du rapporteur général.
* 232 Le commissionnaire agit en son nom propre et s'engage personnellement lors des négociations. Le mandataire ne détient pas, ne stocke pas et ne manipule pas les médicaments.
* 233 Pour réaliser cette estimation, l'Igas et l'IGF ont extrapolé à partir des données connues des rétrocessions portant sur les médicaments génériques qui font aujourd'hui l'objet d'une déclaration auprès du CEPS.
* 234 Article 31 de la loi n° 98-1194 du 23 décembre 1998 de financement de la sécurité sociale pour 1999.
* 235 L'article 28 de la LFSS pour 2026 a ainsi procédé à diverses validations rétroactives des montants M pour les années 2021 à 2024 afin de parer à plusieurs décisions judiciaires reconnaissant la légitimité de la déduction par les entreprises du montant des remises commerciales prévues à l'article L. 138-9 du code de la sécurité sociale.
* 236 Article 28 de la loi n° 2023-1250 du 26 décembre 2023 de financement de la sécurité sociale pour 2024.
* 237 Article 29 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025
* 238 L'article L. 138-13 du code de la sécurité sociale prévoit que les entreprises qui ont conclu avec le CEPS une convention portant sur au moins 90 % de leur chiffre d'affaires réalisé au titre des médicaments qu'elles exploitent peuvent signer un accord prévoyant le versement de l'ensemble ou d'une partie de la contribution « M » due au titre de la clause de sauvegarde sous forme de remises dites « exonératoires » versées aux organismes de recouvrement. Un mécanisme similaire est maintenu à compter de 2027 lors du passage sur une base liée aux dépenses remboursées.
* 239 Rapport d'activité provisoire du CEPS pour 2025, septembre 2026.
* 240 Article 29 de la loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 241 Les modalités de calcul de la contribution individuelle ont été modifiées par l'article 32 de la LFSS pour 2026.
* 242 Réponse du Leem au questionnaire transmis par le rapporteur général.
* 243 Article 23 de la loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020.
* 244 Réponse du Snitem au questionnaire transmis par le rapporteur général.
* 245 Réponse de la DSS au questionnaire budgétaire transmis préalablement à la transmission du PLFSS pour 2027.
* 246 Sont inclus les médicaments inscrits sur la liste des médicaments remboursables, ceux inscrits sur la liste en sus, ceux bénéficiant d'un accès dérogatoire ainsi que les médicaments acquis par Santé publique France.
* 247 Cf. commentaire de l'article 10 du projet de loi de financement de la sécurité sociale pour 2026, Rapport n° 131 (2025-2026), tome II, fascicule 1, déposé le 15 novembre 2025.
* 248 Rapport à la commission des comptes de la sécurité sociale, juin 2025.
* 249 Amendement n° 851 présenté en nouvelle lecture par Thibault Bazin, rapporteur général de la commission des affaires sociales de l'Assemblée nationale.
* 250 Article L. 871-4 du code de la sécurité sociale.
* 251 Sont notamment exemptés les contrats agricoles qui relèvent du 1° de l'article 998 du code général des impôts portant des garanties de versement des indemnités journalières complémentaires.
* 252 Respectivement 263 mutuelles, 100 entreprises d'assurance et 25 institutions de prévoyance.
* 253 Article L. 862-4 du code de la sécurité sociale.
* 254 Article L. 862-3 du code de la sécurité sociale. Dans les faits, cette fraction varie chaque année ex post, afin d'assurer que l'ensemble des dépenses afférentes à la C2S soient, à l'euro près, couvertes par la TSA, après déduction des participations versées.
* 255 Article L. 815-26 du code de la sécurité sociale.
* 256 Article L. 131-8 du code de la sécurité sociale.
* 257 Loi n° 2018-1203 du 22 décembre 2018 de financement de la sécurité sociale pour 2019.
* 258 Article L. 861-1 du code de la sécurité sociale.
* 259 Pour les contrats agricoles, l'écart de TSA entre les contrats solidaires et responsables et les contrats qui ne respectent pas ces caractéristiques est même de 14 points.
* 260 Article L. 862-4 du code de la sécurité sociale.
* 261 Articles L. 871-1 et R. 871-2 du code de la sécurité sociale.
* 262 II et III de l'article L. 160-13 du code de la sécurité sociale.
* 263 Il s'agit plutôt stricto sensu de contrats solidaires, la notion de responsabilité ne trouvant pas à s'appliquer pour ces contrats.
* 264 Arrêté du 20 octobre 2016 portant approbation de la convention nationale organisant les rapports entre les médecins libéraux et l'Assurance maladie signée le 25 août 2016.
* 265 Par exemple les forfaits ALD ou post-ALD, le forfait médecin traitant ou la majoration personnes âgées.
* 266 Article L. 862-4-1 du code de la sécurité sociale. À la différence de la TSA, les cotisations de prévoyance relatives aux IJ complémentaires ne figurent donc pas dans l'assiette de cette taxe.
* 267 En vertu de la convention médicale conclue le 4 juin 2024.
* 268 Article 10 de la loi n° 2009-1646 du 24 décembre 2009 de financement de la sécurité sociale pour 2010.
* 269 Article 3 de la loi n° 2020-1576 du 14 décembre 2020 de financement de la sécurité sociale pour 2021.
* 270 Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 271 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 272 Au moment de l'inscription de la suspension des éléments économes de la réforme des retraites (loi n° 2023-270 du 14 avril 2023 de financement rectificative de la sécurité sociale pour 2023) via une lettre rectificative, le taux avait été porté à 2,25 % afin de compenser l'impact pour la branche vieillesse. La mesure a été supprimée en première lecture à l'Assemblée nationale, et le Sénat l'a rétablie au taux initial de 2,05 %, considérant que les complémentaires santé n'avaient pas à assumer la charge financière de cette décision politique du Gouvernement.
* 273 Amendement n° 187.
* 274 Le courrier du 3 avril 2026 du directeur de la sécurité sociale relatif à l'application de l'article 13 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026.
* 275 Décision n° 2026-1230/1231 QPC du 23 octobre 2026.
* 276 Amendements n° 597, 180 rect. bis et 1289 rect. bis.
* 277 Commission des affaires sociales du Sénat, rapport n° 131 tome II, p. 96.
* 278 Élisabeth Hubert, Nicolas Bouzou, Stéphane Junique, Franck Von Lennep, Refonder l'articulation entre assurance maladie obligatoire et complémentaires santé au service de la transformation du système de santé, rapport au Premier ministre, septembre 2026.
* 279 Audition de M. Guillaume Couillard, directeur délégué de la Caisse nationale de l'assurance maladie, par la commission des affaires sociales du Sénat le mercredi 21 octobre.
* 280 Cour des comptes, Les finances publiques locales 2025, Rapport sur la situation financière des collectivités territoriales et de leurs établissements en 2024, Juin 2025 (page 98).
* 281 Source : questionnaire transmis par Départements de France au rapporteur de la branche autonomie.
* 282 Rapport d'évaluation des politiques de sécurité sociale (Repss) « autonomie » annexé au projet de loi d'approbation des comptes de la sécurité sociale 2025.
* 283 Ibid.
* 284 Source : Annexe 7 au projet de loi de financement de la sécurité sociale pour 2027.
* 285 Source : CNSA, Chiffres clés de l'aide à l'autonomie 2021.
* 286 Loi n° 2025-199 du 28 février 2025 de financement de la sécurité sociale pour 2025.
* 287 Source : audition plénière de la Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 288 Source : audition plénière de la Caisse nationale de solidarité pour l'autonomie (CNSA) par la commission des affaires sociales, mercredi 21 octobre 2026.
* 289 Rapport à la Commission des comptes de la sécurité sociale (octobre 2026).
* 290 Cour des comptes, La réforme des services autonomie à domicile : un pragmatisme nécessaire devant l'urgence démographique, communication à la commission des affaires sociales du Sénat, juillet 2026 (page 47).
* 291 Source : questionnaire transmis par l'UNA au rapporteur de la branche autonomie.
* 292 Source : audition de la direction générale de la cohésion sociale (DGCS).
* 293 Source : audition plénière de Mmes Stéphanie Rist, ministre de la santé, des familles, de l'autonomie et des personnes handicapées, et Camille Galliard-Minier, ministre déléguée chargée de l'autonomie et des personnes handicapées par la commission des affaires sociales, mercredi 14 octobre 2026.
* 294 Cour des comptes, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2025.
* 295 Synthèse de la mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources (Inspection générale de l'administration, Inspection générale des finances et Inspection générale des affaires sociales), présentée à Départements de France le 22 avril 2026.
* 296 Cour des comptes, Les finances publiques locales : résultats 2025 et perspectives 2026, juillet 2026.
* 297 Il s'agit de la ville de Paris, la métropole de Lyon, la collectivité territoriale de Guyane, la collectivité territoriale de Martinique, la collectivité de Corse, le Département de Mayotte, Saint-Barthélemy, Saint-Martin et Saint-Pierre-et-Miquelon.
* 298 Article L. 223-11 du code de la sécurité sociale.
* 299 Article L. 223-12 du code de la sécurité sociale.
* 300 Loi n° 2025-138 du 17 février 2025 pour améliorer la prise en charge de la sclérose latérale amyotrophique et d'autres maladies évolutives graves.
* 301 Cour des comptes, Les finances publiques locales : résultats 2025 et perspectives 2026, juillet 2026.
* 302 Synthèse de la mission d'objectivation de la dynamique des dépenses sociales des départements au regard de leurs ressources (Inspection générale de l'administration, Inspection générale des finances et Inspection générale des affaires sociales), présentée à Départements de France le 22 avril 2026.
* 303 La désignation Urssaf Caisse nationale, depuis le 1er janvier 2021, concerne le nom de marque. Le code de la sécurité sociale se réfère toujours à l'Agence centrale des organismes de sécurité sociale (Acoss).
* 304 Cf. commentaire de l'article 7 du présent PLFSS.
* 305 Elle serait toujours d'environ 11 % pour la branche famille, 85,5 % pour la branche maladie et 3,5 % pour la Cades.
* 306 Yannick Le Guillou, Vincent Ruol, Laurent Trupin, Bastien Sayen, Situation financière de la Caisse nationale de retraite des agents des collectivités locales - bilan et perspectives, rapport de l'inspection générale des affaires sociales (N° 2023-104R), de l'inspection générale des finances (n° 2023-M-104-02) et de l'inspection générale de l'administration (n° 23107R), septembre 2024.
* 307 Y compris les ouvriers de l'État, les magistrats de l'ordre judiciaire et les militaires.
* 308 SNCF, RATP, industries électriques et gazières, Banque de France.
* 309 Arrêté du 20 juillet 2021 relatif aux taux de la contribution tarifaire sur les prestations de transport et de distribution d'électricité et de gaz naturel.
* 310 Source : rapport à la commission des comptes de la sécurité sociale d'octobre 2026.
* 311 Arrêté fixant la liste des organismes dont l'Acoss centralise des recettes ou pour le compte desquels elle assure le recouvrement de tout ou partie des cotisations et contributions, autorisés à percevoir des avances de sa part.
* 312 Actuellement, l'article L. 225-1-3 du code de la sécurité sociale prévoit que les régimes obligatoires de base autres que le régime général « ainsi que les organismes et fonds mentionnés au 6° de l'article L.O. 111-4-1 » peuvent déposer, contre rémunération, tout ou partie de leurs disponibilités auprès de l'Acoss. L'article L.O. 111-4-1 est celui énumérant les différentes annexes des PLFSS. Son 6° concerne l'annexe relative aux établissements de santé et aux établissements médico-sociaux. Or, il convient de viser les organismes et fonds faisant l'objet de l'annexe prévue au 2°, qui concerne la Cades, le Fonds de réserve des retraites et les nombreux organismes ou fonds financés par des régimes obligatoires de base.
* 313 Loi n° 2019-1446 du 24 décembre 2019 de financement de la sécurité sociale pour 2020, article 18.
* 314 Article L. 225-1-1 du code de la sécurité sociale.
* 315 L'article 18 de la LFSS pour 2020 a prévu que le taux de retenue pour frais de non-recouvrement soit plafonné au niveau du taux appliqué par la DGFiP dans le cadre des mécanismes existant dans la sphère fiscale, soit 3,6 %, si ce taux est inférieur au taux moyen de non-recouvrement des cotisations et contributions concernées observé l'année précédant celle du transfert de compétence. L'article 12 de la LFSS pour 2022 a supprimé ce plafond, dans la mesure où certains taux de non-recouvrement lui sont actuellement supérieurs.
* 316 Article L. 225-6 du code de la sécurité sociale.
* 317 Arrêté du 3 mars 2023 relatif à la répartition entre les branches du régime général du résultat financier généré par le dispositif de reversement des cotisations dues à certains attributaires pour l'année 2022, article 1er.
* 318 Article L. 225-1-5 du code de la sécurité sociale.
* 319 Loi n° 2022-1616 du 23 décembre 2022.
* 320 Décret n° 2011-512 du 10 mai 2011 portant coordination entre les régimes de sécurité sociale en vigueur dans les départements métropolitains ou d'outre-mer ou de Saint-Barthélemy et Saint-Martin et les régimes de sécurité sociale en vigueur à Saint-Pierre-et-Miquelon.
* 321 Loi de modernisation sociale.
* 322 Le Fonds de solidarité vieillesse (FSV) a été supprimé par l'article 24 de la loi de financement de la sécurité sociale (LFSS) pour 2025.
* 323 Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025.
* 324 Décret n° 2026-509 du 12 juin 2026 relatif aux modalités d'application de la réduction générale dégressive unique prévue à l'article L. 241-13 du code de la sécurité sociale.
* 325 En application d'un décret censé être pris avant la fin 2026 (et qui ne l'a finalement pas été).
* 326 En effet, la branche maladie est la seule à percevoir la TVA. Une réduction de la TVA perçue par la sécurité sociale implique donc de transférer certaines ressources vers la branche maladie, pour qu'elle ne soit pas la seule à supporter la perte de recettes.
* 327 Amendement n° 3610.
* 328 Cf. tableau 3 page 47.
* 329 Les transferts internes à la sécurité sociale dégradent le solde de la branche famille de 2,8 milliards d'euros : 2,1 milliards d'euros pour les transferts de charges et 0,7 milliard d'euros pour les transferts de taxe sur les salaires (cf. supra). Ces mesures sont pour l'essentiel compensées par des recettes supplémentaires de la branche (0,7 milliard d'euros), correspondant essentiellement aux cotisations patronales supplémentaires permises par l'article 7 (0,5 milliard d'euros), et par le 1,6 milliard d'euros de mesures d'économies (gel des prestations familiales, réforme de l'ARS et ralentissement de la dépense du Fnas). Globalement, ces mesures dégradent le solde de la branche famille de 0,5 milliard d'euros.
* 330 N° 277, 278, 279, 280.