







TITRE II
CONDITIONS GÉNÉRALES DE L'ÉQUILIBRE
FINANCIER
DE LA SÉCURITÉ SOCIALE
Article
15
Approbation du montant de la compensation des exonérations
ciblées
Cet article a pour objet d'approuver le montant prévisionnel de la compensation des exonérations, réductions ou abattements d'assiette de cotisations ou contributions de sécurité sociale qui font l'objet de l'annexe 4 du projet de loi de financement de la sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la
sécurité sociale
(extrait)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
c) Approuve le montant de la compensation mentionnée à l'annexe prévue au 2° de l'article L.O. 111-4-1 du présent code ; »
Il propose d'approuver un montant de 8,9 milliards d'euros correspondant au montant prévisionnel de la compensation des exonérations, réductions ou abattements d'assiette de cotisations ou contributions de sécurité sociale, mentionné à l'annexe 4 jointe au présent PLFSS. Il s'agit des exonérations dites « ciblées compensées », faisant l'objet d'une compensation au moyen de crédits budgétaires inscrits au projet de loi de finances331(*).
On remarque que le montant figurant page 53 de l'annexe 4 au présent PLFSS, de 8,757 milliards d'euros, devrait plutôt être arrondi à 8,8 milliards d'euros. Toutefois, comme indiqué infra, cet article est purement prévisionnel.
Le montant est analogue à celui prévu pour 2026, qui avait été, lui, en forte augmentation, comme le montre le graphique ci-après.
Montants approuvés par les LFSS 2020 à 2025 et par le présent PLFSS
(en milliards d'euros)
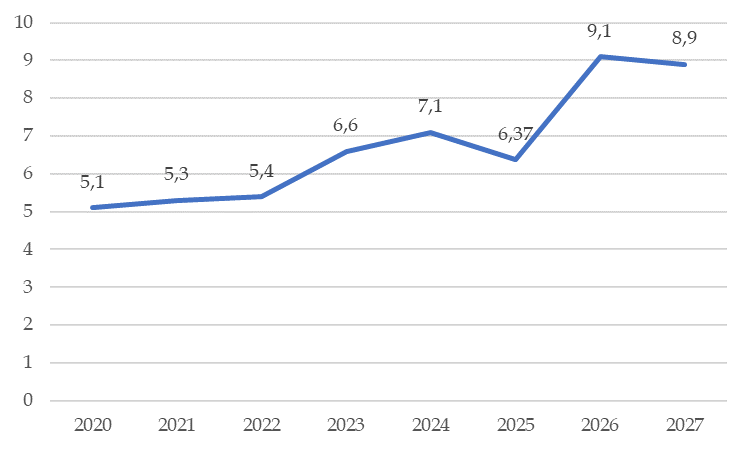
Source : Commission des affaires sociales, d'après les LFSS 2020 à 2026 et le PLFSS 2027
De manière plus générale, le montant global des allégements et exonérations recouvre des exonérations et allégements de différente nature que l'on peut distinguer comme suit :
Synthèse des exonérations par nature (Robss)
(en milliards d'euros)
|
2025 |
2026 (p) |
2027 (p) |
|
|
Allégements généraux |
65,0 |
57,4 |
52,0 |
|
Exonérations compensées |
6,9 |
9,1 |
8,7 |
|
Exonérations non compensées |
2,7 |
0,3 |
0,3 |
|
Total |
74,5 |
66,7 |
61,0 |
Remarque : ces montants, exprimés en droits constatés, ne sont pas directement comparables aux montants prévisionnels des exonérations compensées inscrits dans les LFSS, exprimés en comptabilité de caisse. Ainsi, le montant prévu pour 2027, de 8,7 milliards d'euros selon le tableau, est de 8,9 milliards d'euros selon le présent article.
Source : Annexe 4 au PLFSS pour 2027
II - La position de la commission
La commission a approuvé le présent article, dont il convient de rappeler qu'il présente un caractère estimatif et informatif - et non normatif. Il ne saurait évidemment constituer une quelconque limite aux crédits budgétaires que l'État consacrera à ces compensations en 2027.
On souligne par ailleurs que le présent article ne porte que sur une faible part des compensations d'exonérations.
La commission propose d'adopter cet article sans modification.
Article
16
Tableau d'équilibre 2027
Cet article détermine le tableau d'équilibre pour 2027 des différentes branches des régimes obligatoires de base de sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la sécurité sociale (extraits)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
2° Détermine, pour l'année à venir, de manière sincère, les conditions générales de l'équilibre financier de la sécurité sociale, compte tenu notamment des conditions économiques générales et de leur évolution prévisible. Cet équilibre est défini au regard des données économiques, sociales et financières décrites dans le rapport prévu à l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances. À cette fin, la loi de financement de l'année :
a) Prévoit les recettes de l'ensemble des régimes obligatoires de base, par branche, ainsi que celles des organismes concourant au financement de ces régimes ;
(...)
d) Retrace l'équilibre financier de la sécurité sociale dans des tableaux d'équilibre établis pour l'ensemble des régimes obligatoires de base, par branche, ainsi que pour les organismes concourant au financement de ces régimes ;
(...) »
Cet article présente le tableau d'équilibre contenant, par branche, les prévisions de recettes et les objectifs de dépenses des régimes obligatoires de base de sécurité sociale pour 2027. Depuis la LFSS pour 2023, le nouveau cadre organique ne prévoit plus d'approbation des tableaux d'équilibre du régime général.
Ce tableau fait apparaître une prévision de déficit consolidé de 12,7 milliards d'euros selon la répartition par branche suivante.
Tableau d'équilibre des régimes
obligatoires de base de sécurité sociale
pour l'année
2027
(en milliards d'euros)
|
Recettes |
Dépenses |
Solde |
|
|
Maladie |
269,3 |
277,1 |
- 7,8 |
|
Accidents du travail et maladies professionnelles |
18,0 |
19,5 |
- 1,5 |
|
Famille |
61,8 |
60,2 |
1,6 |
|
Vieillesse |
311,4 |
316,2 |
- 4,8 |
|
Autonomie |
44,2 |
44,4 |
- 0,2 |
|
Régimes obligatoires de base de sécurité sociale consolidés |
683,7 |
696,4 |
- 12,7 |
Source : Projet de loi de financement de la sécurité sociale pour 2027
Les prévisions pour 2027 ont été commentées par le rapporteur général dans le tome I du présent rapport.
II - La position de la commission
L'approbation de cet article obligatoire est avant tout une prise d'acte des prévisions du Gouvernement par le Parlement.
Quant aux conséquences des votes de l'Assemblée nationale et du Sénat, il reviendra au Gouvernement d'en tenir compte dans la suite de la navette.
Sous le bénéfice de ces observations, la commission a approuvé l'adoption du présent article.
La commission propose d'adopter cet article sans modification.
Article
17
Objectif d'amortissement de la dette sociale
et prévisions sur
les recettes du FRR
Cet article détermine, pour l'année 2027, l'objectif d'amortissement de la dette sociale ainsi que les prévisions de recettes du Fonds de réserve pour les retraites.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la
sécurité sociale
(extraits)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
2° Détermine, pour l'année à venir, de manière sincère, les conditions générales de l'équilibre financier de la sécurité sociale, compte tenu notamment des conditions économiques générales et de leur évolution prévisible. Cet équilibre est défini au regard des données économiques, sociales et financières décrites dans le rapport prévu à l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances. À cette fin, la loi de financement de l'année :
(...)
b) Détermine l'objectif d'amortissement au titre de l'année à venir des organismes chargés de l'amortissement de la dette des régimes obligatoires de base et des organismes concourant à leur financement et prévoit, par catégorie, les recettes affectées aux organismes chargés de la mise en réserve de recettes à leur profit ; »
Le I du présent article fixe l'objectif d'amortissement au titre de 2027 de la Caisse d'amortissement de la dette sociale (Cades) à 16,5 milliards d'euros (après 16 milliards d'euros pour la LFSS 2024, 16,28 milliards d'euros pour la LFSS 2025 et 16,4 milliards d'euros pour la LFSS 2026332(*)). Au 31 décembre 2027, l'amortissement cumulé représenterait ainsi 307,2 milliards d'euros. La dette nette à amortir par la Cades devrait s'élever à 120,7 milliards d'euros au 31 décembre 2026.
Le Fonds de réserve pour les retraites (FRR) n'étant plus affectataire d'aucune recette depuis la loi n° 2010-1330 du 9 novembre 2010 portant réforme des retraites, le II du présent article propose logiquement de maintenir l'absence de recettes du fonds en 2027.
II - La position de la commission
L'objectif d'amortissement de la dette sociale est purement prévisionnel. Il correspond à l'écart entre la prévision de ressources de la Cades (en quasi-totalité constituée par la CRDS et une fraction de CSG) et ses prévisions de charges (constituées par la charge d'intérêt).
Il convient de souligner que la prévision de déficit de la sécurité sociale pour 2027, de 12,7 milliards d'euros, est inférieure au montant de 16,5 milliards d'euros figurant au présent article. Ainsi, l'ensemble constitué par la sécurité sociale et la Cades se désendetterait globalement.
La commission propose d'adopter cet article sans modification.
Article
18
Liste et plafonds de trésorerie des régimes et organismes
habilités à recourir à des ressources non
permanentes
Cet article fixe les limites de recours à des ressources non permanentes pour les organismes de financement de la sécurité sociale.
La commission propose d'adopter cet article sans modification.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément aux dispositions de la loi organique du 14 mars 2022.
Article L.O. 111-3-4 du code de la sécurité sociale (extraits)
« Dans sa partie comprenant les dispositions relatives aux recettes et à l'équilibre général pour l'année à venir, la loi de financement de l'année :
(...)
2° Détermine, pour l'année à venir, de manière sincère, les conditions générales de l'équilibre financier de la sécurité sociale, compte tenu notamment des conditions économiques générales et de leur évolution prévisible. Cet équilibre est défini au regard des données économiques, sociales et financières décrites dans le rapport prévu à l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances. À cette fin, la loi de financement de l'année :
(...)
e) Arrête la liste des régimes obligatoires de base et des organismes concourant à leur financement habilités à recourir à des ressources non permanentes, ainsi que les limites dans lesquelles leurs besoins de trésorerie peuvent être couverts par de telles ressources. »
Cet article propose d'habiliter l'Agence centrale des organismes de sécurité sociale (Acoss), la Caisse de prévoyance et de retraite du personnel ferroviaire (CPRPF), la Caisse autonome nationale de la sécurité sociale dans les mines (CANSSM) et la Caisse nationale de retraite des agents des collectivités locales (CNRACL) à recourir à des ressources non permanentes afin de couvrir leurs besoins de trésorerie.
Il fixe les plafonds de recours à ces ressources non permanentes comme suit :
Proposition de plafonds pour 2027
(en millions d'euros)
|
Rappel des plafonds |
Rappel des plafonds |
Rappel des plafonds |
Rappel des plafonds |
Plafonds proposés pour 2027 |
|
|
Agence centrale des organismes de sécurité sociale (Acoss) |
45 000 |
45 000 |
65 000 |
83 000 |
85 000 |
|
Caisse centrale de la mutualité sociale agricole (CCMSA) |
350 |
0 |
0 |
0 |
0 |
|
Caisse de prévoyance et de retraite du personnel de la SNCF (CPRP SNCF) puis Caisse de prévoyance et de retraite du personnel ferroviaire (CPRPF) |
950 |
945 |
300 |
360 |
530/370* |
|
Caisse autonome nationale de la sécurité sociale dans les mines (CANSSM) |
450 |
450 |
450 |
450 |
440 |
|
Caisse nationale de retraite des agents des collectivités locales (CNRACL) |
7 500 |
11 000 |
13 200 |
13 400 |
15 300 |
* 530 millions d'euros pour la période du 1er au 6 janvier 2027 et 370 millions d'euros pour la période du 7 janvier au 31 décembre 2027.
Source : LFSS pour 2023, 2024, 2025, 2026 et PLFSS pour 2027
A. Le plafond d'emprunt de l'Acoss
1. Un plafond d'emprunt sans précédent hors période covid
Le plafond d'emprunt de l'Acoss, passé en 2026 de 65 milliards d'euros à 83 milliards d'euros, serait à peu près stable, à 85 milliards d'euros.
Cette stabilité ne doit toutefois pas masquer le fait que le pic de besoin de financement serait nettement plus élevé que celui prévu pour 2026.
En effet, le plafond d'emprunt de 2026, de 83 milliards d'euros, n'a pas été révisé lors de l'examen du PLFSS pour 2026, malgré l'adoption par le Sénat de deux amendements identiques de la commission et du Gouvernement, autorisant le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades.
Ainsi, selon les indications de l'Acoss au rapporteur général, en 2026 le point bas aurait été atteint le 30 janvier pour - 75,3 milliards d'euros, le solde brut prévisionnel au 31 décembre s'établissant à - 62,7 milliards d'euros (et - 77,7 milliards d'euros hors reprise de dette).
Dans le cas de 2027, le pic d'emprunt serait positionné en toute fin d'année, pour un montant compris entre 81 et 83 milliards d'euros.
Le besoin de trésorerie maximal serait donc proche de celui que l'Acoss n'était pas parvenue à financer sur les marchés en 2020.
Le besoin de trésorerie maximal de l'Acoss, estimé d'après les prévisions de déficit de l'annexe A du PLFSS pour 2027
(en milliards d'euros)
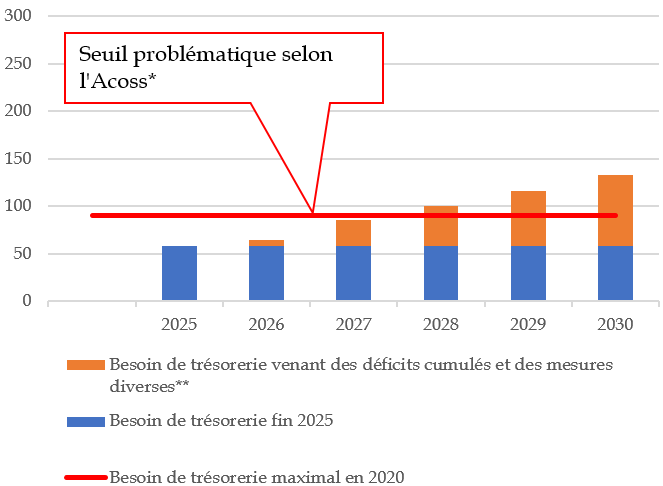
* Source : audition de l'Acoss par les rapporteures dans le cadre des travaux de la Mecss sur le rapport n° 901 (2024-2025), 22 mai 2025.
** L'année 2026 aura été marquée par :
- la réduction, d'environ 9 milliards d'euros, du besoin de financement maximal, résultant de l'article 33 de la LFSS pour 2026 (relatif aux remises sur les produits de santé) ;
- le transfert de 15 milliards d'euros de dette de l'Acoss à la Cades, permis par l'article 48 de la LFSS pour 2026 (résultant de deux amendements identiques de la commission et du Gouvernement).
Source : Actualisation du graphique figurant dans Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025
2. La quasi absence de marge de sécurité
Par ailleurs, contrairement à ce qui est habituellement le cas, le plafond d'emprunt (85 milliards d'euros) ne présente quasiment aucune marge par rapport au point bas prévisionnel (on l'a vu entre 81 et 83 milliards d'euros).
Profil de trésorerie prévisionnel de l'Acoss en 2027
(en millions d'euros)
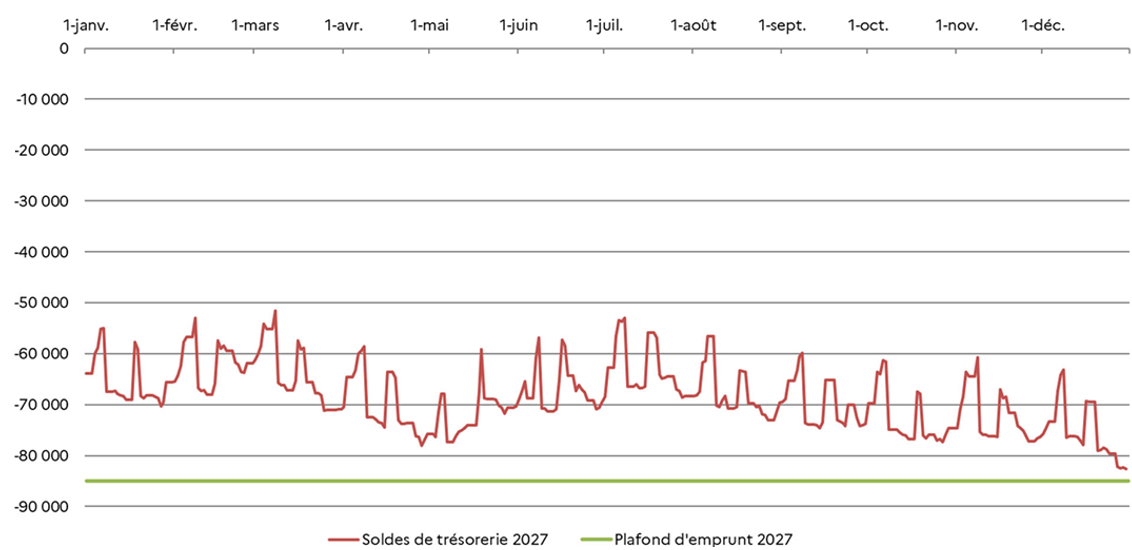
Source : Évaluation préalable du présent article
B. L'autorisation de l'Acoss d'émettre des titres non négociables
1. L'obligation de financement à court terme
Selon l'article L. 139-3 du code de la sécurité sociale, l'Acoss ne peut s'endetter qu'à court terme.
L'article 39 de la LFSS pour 2025 a porté l'échéance maximale de ses émissions d'un à deux ans, avec une durée moyenne annuelle pondérée inférieure ou égale à un an.
Ainsi, l'Acoss a mis en oeuvre dès 2025 des financements à 12-24 mois, sous la forme d'un programme de titres de créance négociables, Negotiable European Medium-Term Notes (NEUMTN).
2. La modification proposée
Le II du présent article propose, dans le cadre de la modification apportée par l'article 39 précité, d'autoriser l'Acoss à émettre des titres non négociables.
Actuellement, l'article L. 139-3 du code de la sécurité sociale prévoit que l'Acoss est « autorisée à émettre des titres de créances négociables ». Son article L. 139-5 prévoit quant à lui que « le Gouvernement transmet chaque année au Parlement les résultats d'un audit contractuel sur la politique de gestion du risque de liquidité mise en oeuvre par l'Agence centrale des organismes de sécurité sociale, notamment dans le cadre de ses opérations d'émission de titres de créances négociables et de placement de ses excédents ».
Le II du présent article propose de modifier ces deux dispositions, en supprimant le mot « négociables ».
Les titres de créance négociables et non négociables, selon l'Acoss
« Le titre de créance est la définition générique qui comprend une sous-partie, en droit français, concernant les titres négociables. Le format international relève de la désignation générique « titre de créance » et non du terme français « titre de créances négociables ».
En pratique il s'agit de deux véhicules juridiques d'emprunt très similaires car la réforme des titres de créances négociables en France (2016) s'est largement inspirée du standard international préexistant : il y a une documentation financière normée et détaillée, l'émission de dette se fait de manière similaire soit avec l'appui de partenaires bancaires (émission syndiquée) soit de manière directe (gré à gré) ; les émissions peuvent être faites de manière similaire sur les deux formats en taux fixe ou variable, en euro ou en devise.
Il y a ensuite pour l'investisseur la possibilité de garder le titre jusqu'à maturité soit de le vendre (sur le marché dit « secondaire » lequel est plus profond et plus liquide avec le format international). »
Source : Acoss (réponse au rapporteur général)
Un titre non négociable présente l'intérêt de permettre d'accéder à une base d'investisseurs mondiale.
Dans le cas présent, il s'agit de permettre à l'Acoss d'accéder au marché des Euro Medium Term Notes (EMTN), sur lequel sont présents de nombreux investisseurs internationaux car il s'agit d'un outil ancien et standardisé au plan international. En effet, selon l'Acoss, « ce marché est d'une profondeur financière beaucoup plus importante que le marché des NeuMTN, avec un encours total de l'ordre de 20 000 milliards d'euros au niveau mondial, pour toutes les typologies d'émetteurs et toutes les maturités »333(*).
Selon les indications de l'Acoss, qui précise que ces chiffres sont estimatifs en l'absence de base de données centralisée et mondiale des émissions, le compartiment du marché que représentent les EMTN souverains à deux ans correspond à environ 300 milliards d'euros.
À titre de comparaison, selon l'Acoss, la totalité du marché des NeuMTN s'élève à seulement 50 milliards d'euros environ, dont moins de la moitié pour les financements à deux ans. Parmi ceux-ci, les émetteurs publics émettent seulement 15 milliards d'euros, dont 11 milliards d'euros pour l'Acoss.
II - La position de la commission
L'autorisation de l'Acoss d'émettre des titres de dette non négociables constitue un progrès important. En effet, l'accès à un marché plus liquide et plus profond doit lui permettre de réduire le risque de crise de liquidité tout en bénéficiant de taux d'intérêt légèrement plus bas en moyenne.
Pour ce qui est du plafond d'endettement de 85 milliards d'euros, il est on l'a vu proche du pic de financement prévisionnel (entre 81 et 83 milliards d'euros), ce qui pourrait rendre nécessaire un décret de relèvement. Pour mémoire, l'article L.O. 111-9-2 du code de la sécurité sociale prévoit que les décrets de relèvement sont pris en Conseil d'État, après avis des commissions de l'Assemblée nationale et du Sénat saisies au fond des projets de loi de financement de la sécurité sociale.
Sous le bénéfice de ces observations, la commission propose d'adopter cet article sans modification.
Article
19
Approbation du rapport sur l'évolution pluriannuelle
du
financement de la sécurité sociale
(annexe « A »)
Cet article propose d'approuver le rapport sur l'évolution pluriannuelle du financement de la sécurité sociale devant être annexé à la LFSS.
La commission propose d'adopter cet article et le rapport annexé modifié par les amendements qu'elle a adoptés.
I - Le dispositif proposé
Cet article fait partie des dispositions devant obligatoirement figurer dans la loi de financement de la sécurité sociale, conformément à la loi organique du 14 mars 2022.
Article L.O. 111-4 du code de la sécurité sociale
« Le projet de loi de financement de l'année est accompagné d'un rapport décrivant, pour les quatre années à venir, les prévisions de recettes et les objectifs de dépenses des régimes obligatoires de base, par branche, les prévisions de recettes et de dépenses des organismes concourant au financement de ces régimes, ainsi que l'objectif national de dépenses d'assurance maladie. Ces prévisions sont établies de manière cohérente avec les perspectives d'évolution des recettes, des dépenses et du solde de l'ensemble des administrations publiques présentées dans le rapport joint au projet de loi de finances de l'année en application de l'article 50 de la loi organique n° 2001-692 du 1er août 2001 relative aux lois de finances.
Le rapport précise les hypothèses sur lesquelles repose la prévision de l'objectif national de dépenses d'assurance maladie pour les quatre années à venir. Ces hypothèses prennent en compte les facteurs concourant à l'évolution tendancielle de cet objectif ainsi que l'impact attendu des mesures nouvelles.
En outre, ce rapport présente, pour chacun des exercices de la période de programmation de la loi de programmation des finances publiques en vigueur, les écarts cumulés entre, d'une part, les prévisions de dépenses des régimes obligatoires de base de sécurité sociale et des organismes concourant à leur financement qui figurent dans cette même loi et d'autre part, les objectifs de dépenses décrits dans ce rapport.
Le rapport précise les raisons et hypothèses expliquant ces écarts ainsi que, le cas échéant, les mesures prévues par le Gouvernement pour les réduire. »
Conformément aux dispositions organiques rappelées supra, le projet d'annexe de la future LFSS334(*) détaille, pour les années 2026 à 2030, les prévisions de recettes, les objectifs de dépenses et les prévisions de solde des différentes branches, figurant dans le tableau ci-après.
Prévisions des recettes, dépenses et
soldes
de l'ensemble des régimes obligatoires de base et du
FSV*
(en milliards d'euros)
|
2025 |
2026 (p) |
2027 (p) |
2028 (p) |
2029 (p) |
2030 (p) |
|
|
Maladie |
||||||
|
Recettes |
246,7 |
258,5 |
269,3 |
277 |
285,8 |
294,2 |
|
Dépenses |
262,6 |
271 |
277,1 |
284,8 |
293 |
300,5 |
|
Solde |
- 15,9 |
- 12,5 |
- 7,8 |
- 7,8 |
- 7,2 |
- 6,3 |
|
Accidents du travail et maladies professionnelles |
||||||
|
Recettes |
17,2 |
16,8 |
18 |
18,5 |
19 |
19,5 |
|
Dépenses |
17,4 |
18,1 |
19,5 |
19,9 |
20,3 |
20,7 |
|
Solde |
- 0,2 |
- 1,3 |
- 1,5 |
- 1,4 |
- 1,3 |
- 1,1 |
|
Famille |
||||||
|
Recettes |
59,7 |
59,4 |
61,8 |
62 |
62,5 |
63,2 |
|
Dépenses |
58,5 |
59,1 |
60,2 |
60,4 |
60,9 |
61,6 |
|
Solde |
1,2 |
0,3 |
1,6 |
1,6 |
1,6 |
1,6 |
|
Vieillesse |
||||||
|
Recettes |
297 |
302,5 |
311,4 |
320 |
327,5 |
335,6 |
|
Dépenses |
304,2 |
310,5 |
316,2 |
326,2 |
335,3 |
345,2 |
|
Solde |
- 7,1 |
- 8,0 |
- 4,8 |
- 6,2 |
- 7,8 |
- 9,6 |
|
Autonomie |
||||||
|
Recettes |
41,9 |
43 |
44,2 |
45,4 |
46,7 |
48,1 |
|
Dépenses |
41,8 |
43,3 |
44,4 |
46,1 |
47,8 |
49,6 |
|
Solde |
0,1 |
- 0,3 |
- 0,2 |
- 0,7 |
- 1,1 |
- 1,6 |
|
Régimes obligatoires de base de sécurité sociale consolidés |
||||||
|
Recettes |
643,8 |
661,3 |
683,7 |
701,9 |
720 |
738,7 |
|
Dépenses |
665,7 |
683,1 |
696,4 |
716,2 |
735,8 |
755,7 |
|
Solde |
- 22,0 |
- 21,8 |
- 12,7 |
- 14,4 |
- 15,8 |
- 17,0 |
|
Recettes, dépenses et soldes des régimes obligatoires de base et du Fonds de solidarité vieillesse* |
||||||
|
Recettes |
644,5 |
661,3 |
683,7 |
701,9 |
720 |
738,7 |
|
Dépenses |
666 |
683,1 |
696,4 |
716,2 |
735,8 |
755,7 |
|
Solde |
- 21,6 |
- 21,8 |
- 12,7 |
- 14,4 |
- 15,8 |
- 17,0 |
* Le Fonds de solidarité vieillesse (FSV) a été supprimé au 1er janvier 2026, et intégré à la branche vieillesse.
Source : Projet d'annexe à la LFSS pour 2027
Cette programmation, et les hypothèses sous-jacentes, ont été présentées dans le tome I du présent rapport général.
II - La position de la commission
A. Réintroduire un objectif de retour à l'équilibre
1. La disparition de tout objectif de retour à l'équilibre
Pour la première fois, l'annexe à la LFSS pour 2026 a inscrit dans la loi l'objectif de retour de la sécurité sociale à l'équilibre, en fixant pour échéance l'année 2029. Cette disposition, préconisée dans le rapport335(*) « boîte à outils » de la Mecss de septembre 2025, figurait dans le texte initial.
À l'initiative de la commission des affaires sociales336(*), l'annexe précisait l'effort annuel moyen à réaliser en 2027, 2028 et 2029 : celui-ci était d'environ 8 milliards d'euros hors effort à réaliser pour respecter l'Ondam, et 12 milliards d'euros en incluant l'effort à réaliser pour respecter l'Ondam (d'environ 4 milliards d'euros par an).
L'effort moyen à réaliser en 2027, 2028 et 2029, selon l'annexe à la LFSS 2026
« Les comptes de la sécurité sociale devront être ramenés à l'équilibre d'ici 2029 afin de garantir sa pérennité. Il conviendra également de prévoir le remboursement de la dette supplémentaire constituée dans l'intervalle, à un horizon suffisamment rapproché pour ne pas peser sur les générations suivantes.
Le retour à l'équilibre des régimes obligatoires de base de la sécurité sociale à cet horizon requiert un effort supplémentaire de 23,7 milliards d'euros sur trois ans, soit environ 8 milliards d'euros par an, par rapport à la trajectoire résultant de la présente loi et décrite ci-dessus.
En tenant compte des économies nécessaires pour respecter la trajectoire de l'Ondam prévue par le présent rapport, les économies nécessaires sont de l'ordre de 37 milliards d'euros à horizon 2029. »
L'annexe au présent PLFSS ne comprend quant à elle aucune référence à un quelconque objectif de retour à l'équilibre.
2. Réintroduire dans l'annexe un objectif de retour à l'équilibre
Il n'est pas envisageable que l'objectif de retour de la sécurité sociale à l'équilibre ne figure dans aucun texte.
La dernière loi de programmation des finances publiques337(*), qui date de décembre 2023, ne comprenait pas d'objectif explicite de retour de la sécurité sociale à l'équilibre, mais elle fixait un objectif de dépense de la sécurité sociale, de même que des objectifs de recettes, de dépenses et de solde pour les administrations de sécurité sociale, considérées globalement.
Par ailleurs, depuis la réforme de 2024 du pacte de stabilité, qui a remplacé les programmes de stabilité par les plans budgétaires et structurels à moyen terme (PSMT) et leurs rapports annuels d'avancement (RAA), il n'existe plus d'objectifs de solde des administrations de sécurité sociale pour chacune des années de la programmation. En effet, le Gouvernement a fait le choix que le RAA ne concerne que l'année écoulée et l'année en cours, ce qui prive de toute perspective à moyen terme relative aux finances sociales.
Aussi, la commission propose, dans l'attente d'une véritable programmation des finances sociales, de réintroduire explicitement dans le rapport annexé l'objectif d'un retour de la sécurité sociale à l'équilibre. Elle a adopté en ce sens un amendement n° 286 de son rapporteur général.
B. Protéger le thermalisme en 2027
Comme lors du PLFSS pour 2026, les mesures réglementaires associées au présent PLFSS comprennent le passage du taux de prise en charge des cures thermales par la sécurité sociale de 65 % à 15 %, pour une économie de 0,2 milliard d'euros.
Le Sénat s'est opposé à cette mesure lors de l'examen du PLFSS pour 2026. Ainsi, le rapport annexé comprend, à l'initiative du Sénat, une référence au thermalisme338(*).
La Haute Autorité de santé (HAS) a été saisie en février 2026 par la ministre chargée de la santé afin d'évaluer le service médical rendu des cures thermales.
Selon le Gouvernement, la HAS doit engager en 2026 un programme de travail accompagné d'une revue de la littérature scientifique disponible, le rapport définitif, évaluant le service médical rendu, n'étant pas attendu avant la fin de l'année 2027 (cf. encadré).
Les sénateurs Éric Gold et Jean-Yves Roux ont déposé le 23 octobre 2026 une proposition de résolution339(*) dans laquelle ils demandent au Gouvernement « d'instaurer un moratoire sur toute mesure de déremboursement des cures thermales ou de transfert de ces dépenses vers les organismes complémentaires tant que la Haute Autorité de Santé n'a pas publié son avis sur leur service médical rendu ».
Le sénateur Jean-Marc Boyer a adressé le 28 octobre 2026 au Premier ministre une motion signée par 62 sénateurs, lui demandant « de renoncer à toute mise en oeuvre de ce projet avant la publication des conclusions définitives de la HAS et de préserver, dans l'intervalle, les conditions actuelles de prise en charge des cures thermales ».
Les modalités de prise en charge des cures thermales doivent s'appuyer sur des bases objectives. Aussi, la commission a adopté un amendement n° 284 de son rapporteur général, selon lequel une éventuelle évolution du remboursement des cures thermales par la sécurité sociale ne pourra avoir lieu qu'après la publication par la HAS d'un avis sur leur service médical rendu.
La présentation par le Gouvernement de la saisine de la Haute Autorité de santé
1. Présentation par le ministre du travail et des solidarités, 19 mai 2026
« M. Jean-Pierre Farandou, ministre du travail et des solidarités. Je me souviens d'un débat animé sur les cures thermales, ici même, un soir d'examen du projet de loi de financement de la sécurité sociale... (Sourires.) Vous avez raison, monsieur le sénateur, ce sujet est important pour les territoires concernés.
Vous interrogez la ministre de la santé sur le service médical rendu des cures thermales, plus particulièrement sur la saisine de la HAS à ce sujet. La France figure parmi les derniers pays de l'OCDE à maintenir un remboursement des cures thermales par l'assurance maladie. Ce remboursement représente une dépense de plus de 200 millions d'euros par an - il faut le dire.
À ce jour, aucune évaluation globale et consolidée du service médical rendu n'avait été conduite par les autorités sanitaires compétentes. Dans un contexte où notre système de santé et notre sécurité sociale font face à des contraintes budgétaires majeures - vous les connaissez -, il est légitime de s'interroger sur l'efficacité des dispositifs financés par la solidarité nationale.
C'est dans cette perspective que la Caisse nationale de l'assurance maladie (Cnam) a préconisé, dans son rapport Charges et produits pour 2026, un déremboursement partiel des cures thermales. Ces questions ont fait l'objet de débats approfondis lors de l'examen du projet de loi de financement de la sécurité sociale (PLFSS) pour 2026 - je viens d'en parler.
À cette occasion, le Gouvernement avait pris l'engagement de saisir la Haute Autorité de santé afin de disposer d'une expertise scientifique indépendante et incontestable. Mme Rist a tenu cet engagement.
Il a été demandé à la HAS de conduire ces travaux en deux temps : d'abord, en engageant, dès 2026, un programme de travail accompagné d'une revue de la littérature scientifique disponible ; ensuite, en rendant, d'ici à la fin de l'année 2027, un avis plus complet sur le service médical rendu et l'intérêt de santé publique des cures thermales.
Le Gouvernement a donc fait le choix de s'appuyer sur l'expertise scientifique et indépendante de la Haute Autorité de santé, afin d'éclairer les décisions futures en matière de prise en charge. Nous aurons certainement l'occasion d'évoquer ces sujets lors des prochains débats budgétaires.
Dans l'attente du rapport définitif, qui sera communiqué à la fin de l'année prochaine, nous nous appuierons sur le rapport intermédiaire. »
2. Présentation par la ministre de la
santé, des familles, de l'autonomie
et des personnes
handicapées
« Mme Stéphanie Rist, ministre de la santé, des familles, de l'autonomie et des personnes handicapées. Monsieur le sénateur Jean-Marc Boyer, vous m'interrogez sur la hausse du ticket modérateur pour les cures thermales proposée dans le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027.
Je veux tout d'abord rappeler que notre modèle social repose sur un financement partagé des dépenses de santé entre l'assurance maladie obligatoire, les complémentaires et les assurés. Ce modèle permet à tous nos concitoyens d'accéder à des soins de qualité, avec un reste à charge qui figure parmi les plus faibles des pays développés.
Dans un contexte où notre système de santé et notre sécurité sociale font face à des contraintes budgétaires majeures, il me paraît légitime de s'interroger sur l'efficacité des dispositifs financés par la solidarité nationale. Certains parlementaires ont par ailleurs remis ce sujet dans le débat public dès cet été.
Je suis consciente que nous avons déjà tenu cette discussion lors de l'examen du PLFSS pour 2026, mais la situation de nos finances publiques a fondamentalement changé depuis lors, notamment à la suite du conflit au Moyen-Orient. (Murmures désapprobateurs sur les travées du groupe Les Républicains.)
Ainsi, comme nous l'avons fait l'été dernier sur certains médicaments, il nous faut recentrer la prise en charge de l'assurance maladie sur les produits et les techniques médicales les plus performants.
Je tiens enfin à rappeler que nous ne proposons pas un déremboursement, mais une nouvelle répartition entre l'assurance maladie obligatoire et les mutuelles, lesquelles pourront toujours prendre en charge le complément.
(...)
Mme Stéphanie Rist, ministre. Si ces cures peuvent apporter un bénéfice, il est important que celui-ci soit validé par une instance scientifique indépendante. L'avis de la Haute Autorité de santé (HAS), lequel ne sera pas rendu avant la fin de l'année 2027, permettra d'actualiser les connaissances sur cette activité et d'en préciser le service médical rendu. (M. Martin Lévrier applaudit.) »
Source : Sénat, compte rendu des séances des 19 mai et 28 octobre 2026
La commission a également adopté un amendement majorant de 0,3 milliard d'euros l'effort à accomplir en matière de lutte contre la fraude et d'amélioration de l'efficience (n° 283), un amendement prévoyant que la réforme de l'allocation de rentrée scolaire ne peut avoir lieu qu'après concertation (n° 285), ainsi qu'un amendement de coordination (n° 282) avec son amendement de suppression de l'article 12, tendant à proroger en 2027 la contribution exceptionnelle des complémentaires santé. Il s'agit d'affirmer la nécessité de remplacer cette taxation par un transfert de charge aux organismes complémentaires d'assurance maladie d'un montant équivalent dans le domaine de la prévention.
La commission propose d'adopter cet article et le rapport annexé modifié par les amendements qu'elle a adoptés.
* 331 Les montants de la compensation par l'État, reposant sur un calcul en comptabilité de caisse, ne peuvent pas être directement rapprochés des coûts des exonérations figurant dans les tableaux habituellement utilisés pour chiffrer le coût des exonérations, établis sur la base des droits constatés.
* 332 Ce dernier montant a été révisé à la baisse, à 16 milliards d'euros, par l'article 1er du présent PLFSS.
* 333 Réponse à une question du rapporteur général.
* 334 Cette annexe se distingue en cela des annexes 1 à 9 du PLFSS, destinées à l'information du citoyen et du Parlement et qui n'ont pas vocation à être annexées à la future LFSS. Dans le PLFSS pour 2027, l'intitulé de l'article 19 se réfère à cette annexe en tant qu'« annexe A ».
* 335 Élisabeth Doineau, Raymonde Poncet Monge, Sécurité sociale : la boîte à outils du Sénat, rapport d'information n° 901 (2024-2025), Mission d'évaluation et de contrôle de la sécurité sociale (Mecss) du Sénat, commission des affaires sociales, 23 septembre 2025.
* 336 L'amendement de la commission a été retiré au profit de l'amendement du Gouvernement de réécriture totale de l'annexe, qui comprenait une disposition analogue.
* 337 Loi n° 2023-1195 du 18 décembre 2023 de programmation des finances publiques pour les années 2023 à 2027.
* 338 « Le thermalisme propose une prise en charge pluridisciplinaire s'inscrivant dans une logique de prévention et de bien-être ».
* 339 Éric Gold et Jean-Yves Roux, Proposition de résolution appelant le Gouvernement à instaurer un moratoire sur le déremboursement des cures thermales (n° 99, 2026-2027), Sénat, 23 octobre 2026.