







B. UNE HAUSSE DES RECETTES EN 2027 PRESQUE ENTIÈREMENT ATTRIBUÉE À L'ÉTAT
En 2027, les recettes des régimes obligatoires de base atteindraient 683,7 milliards d'euros, en hausse de 3,4 %. Les cotisations sociales en représentent 51 %.
Répartition prévisionnelle des recettes des ROBSS en 2027
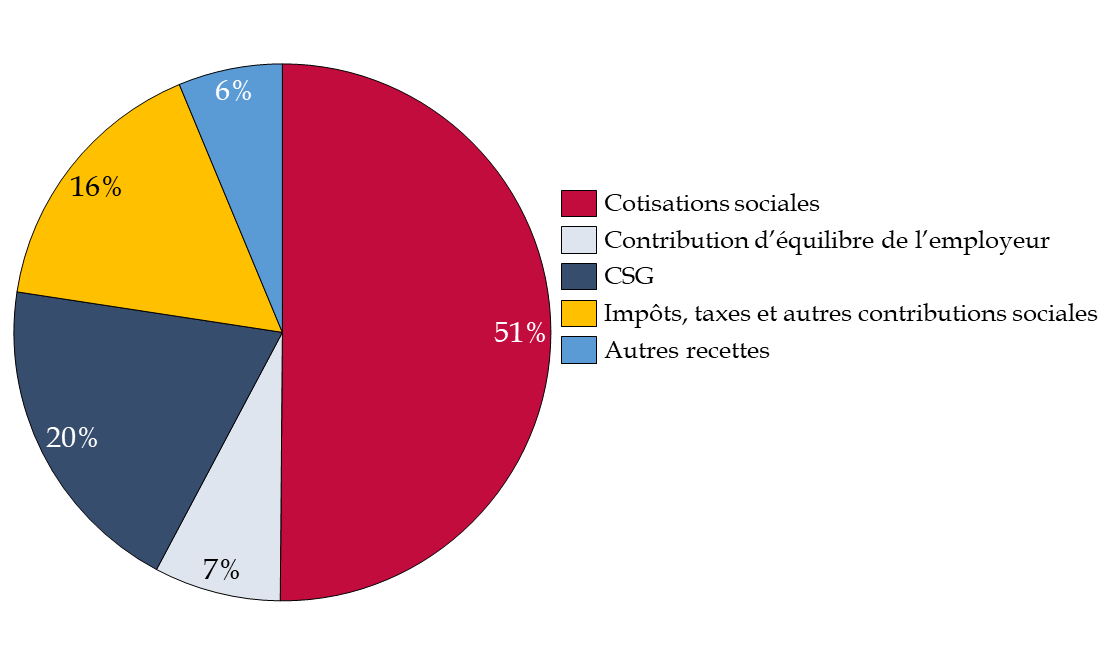
Source : commission des finances du Sénat, d'après l'annexe 3 au PLFSS pour 2027
Le PLFSS prévoit 6,6 milliards d'euros de recettes nouvelles. Cependant, l'article 49 du projet de loi de finances (PLF) réduit en parallèle de 5,4 milliards d'euros le montant de la TVA que l'État affecte à la sécurité sociale. Au total, les recettes supplémentaires apportées à la sécurité sociale s'établissent à 1,2 milliard d'euros.
Incidence sur le solde des ROBSS des principales mesures nouvelles en recettes prévues par le PLFSS et le PLF pour 2027
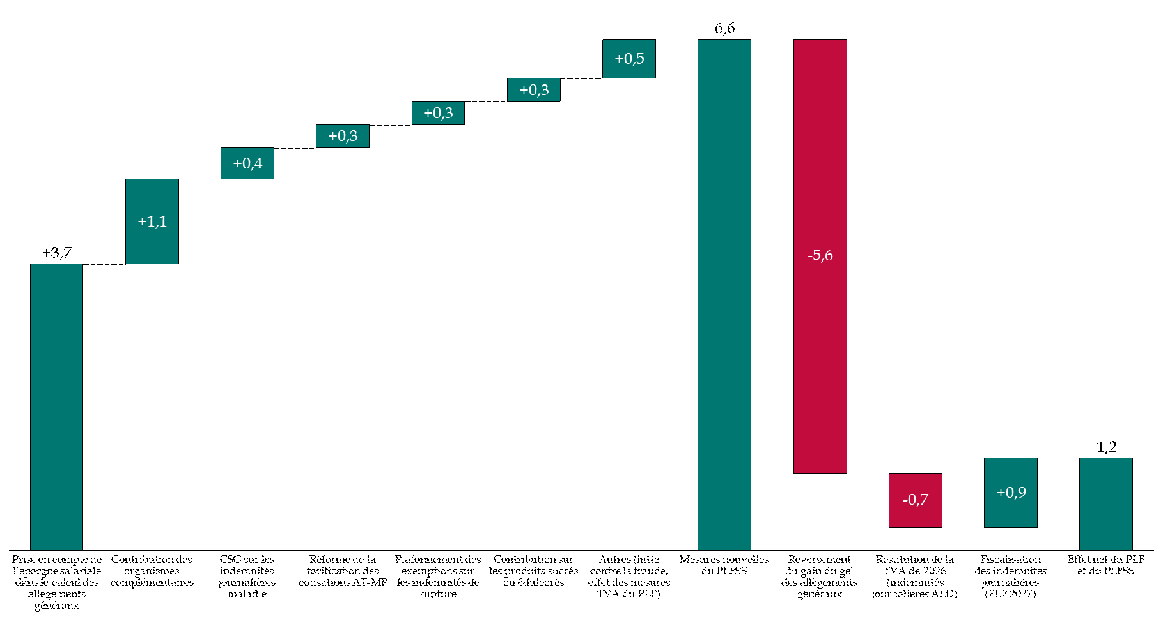
(en milliards d'euros)
Source : commission des finances du Sénat, d'après la Cour des comptes, La situation financière de la sécurité sociale : un redressement impératif en 2027, octobre 2026
1. La prise en compte de l'épargne salariale dans le calcul des allègements généraux
L'article 7 du PLFSS modifie le calcul des allègements généraux de cotisations patronales. Aujourd'hui, la RGDU est calculée sur le seul salaire. Les sommes versées au titre de l'intéressement, de la participation et de l'abondement à l'épargne salariale n'en font pas partie. À partir de 2027, elles seraient ajoutées au salaire pour déterminer le droit à la réduction et son montant. Les entreprises qui versent ces compléments de salaire bénéficieraient donc d'une réduction plus faible.
La disposition rapporterait 3,7 milliards d'euros en 2027 à la sécurité sociale. Il s'agit de la principale mesure en recettes du PLFSS. Elle se traduit par une hausse des cotisations patronales pour les entreprises concernées. Ce chiffrage suppose que les entreprises ne modifient pas leurs pratiques de rémunération. Si elles réduisaient ces versements, le rendement serait plus faible. Le rapporteur pour avis souligne que ces versements, exonérés de cotisations sociales, sont soumis au forfait social, au taux principal de 20 %. Ce prélèvement est affecté à la branche vieillesse, pour un rendement attendu de 6,8 milliards d'euros en 2027.
Le rapporteur pour avis note que cette mesure en recettes, comme le gel du barème des allègements décidé en juin 202610(*), renchérit le coût du travail et pourrait peser sur l'emploi.
2. D'autres mesures en recettes pour 2,9 milliards d'euros
La contribution des organismes complémentaires est reconduite. L'article 12 du PLFSS prolonge en 2027 la contribution exceptionnelle des organismes complémentaires d'assurance maladie, créée en 2026. Son taux (2,05 %) et son assiette sont inchangés. Elle rapporterait 1,1 milliard d'euros.
Les exemptions sur les indemnités de rupture sont plafonnées. Aujourd'hui, les indemnités versées lors de la rupture d'un contrat de travail sont exemptées de cotisations dans la limite de deux fois le plafond annuel de la sécurité sociale. L'article 6 abaisse cette limite à une fois ce plafond, soit 48 060 euros en 2026. La mesure rapporterait 0,3 milliard d'euros aux régimes de base. Elle toucherait surtout les indemnités les plus élevées : 95 % des bénéficiaires perçoivent moins que ce plafond.
La CSG sur les indemnités journalières maladie augmente de 3 points. Son taux serait aligné sur celui qui s'applique aux salaires. La mesure rapporterait 0,4 milliard d'euros.
Deux autres mesures rapporteraient chacune 0,3 milliard d'euros :
- une réforme de la tarification des cotisations des entreprises à la branche AT-MP ;
- deux nouvelles contributions sur les produits alimentaires transformés contenant du sucre ou des édulcorants (article 8). Leur rendement est incertain, puisqu'elles visent à faire évoluer les comportements d'achat.
Enfin, des mesures de lutte contre la fraude et l'effet de mesures de TVA prévues par le PLF pour 2027 rapporteraient 0,5 milliard d'euros.
3. Des réaffectations de TVA entre l'État et la sécurité sociale qui tirent les conséquences de la baisse du coût des allègements généraux
L'article 49 du PLF pour 2027 réduit de 5,4 milliards d'euros la part de TVA que l'État affecte à la sécurité sociale. Ce montant résulte de trois mouvements.
En premier lieu, l'État reprend le gain du gel des allègements généraux, soit 5,6 milliards d'euros. Depuis plus de vingt ans, l'État compense le coût des allègements généraux de cotisations en affectant une part de TVA à la sécurité sociale. Or, le décret du 12 juin 2026 a gelé le barème de la RGDU : le Smic retenu pour la calculer reste celui du 1er janvier 2026. Le coût des allègements baisse donc pour la sécurité sociale. Il est logique que la compensation versée par l'État baisse d'autant. Les 5,6 milliards d'euros correspondent au gain du gel pour 2026 et 2027.
L'État laisse en revanche à la sécurité sociale le gain de la prise en compte de l'épargne salariale dans le calcul des allègements (3,7 milliards d'euros), comme il l'avait fait pour la réforme de 2025 (1,6 milliard d'euros). Selon la Cour des comptes, ces deux gains, soit 5,3 milliards d'euros, réduisent la sous-compensation des allègements généraux, qu'elle estimait à 5,5 milliards d'euros en 2025.
En deuxième lieu, la sécurité sociale restitue à l'État 0,7 milliard d'euros de TVA. Cette TVA lui avait été affectée en 2026 pour compenser la fiscalisation des indemnités journalières des assurés en affection de longue durée. Cette mesure n'ayant pas été adoptée, la TVA correspondante est rendue à l'État.
En troisième lieu, la sécurité sociale perçoit 0,9 milliard d'euros au titre d'une nouvelle fiscalisation des indemnités journalières. Le PLF pour 2027 soumet à l'impôt sur le revenu la moitié des indemnités journalières versées en cas d'affection de longue durée, et la totalité de celles versées en cas d'accident du travail ou de maladie professionnelle. Le gain de cette mesure est attribué à la sécurité sociale.
À noter que ces réaffectations ne modifient pas le solde de l'ensemble des administrations publiques. Il s'agit d'une répartition de l'effort entre l'État et la sécurité sociale.
* 10 Décret n° 2026-509 du 12 juin 2026 relatif aux modalités d'application de la réduction générale dégressive unique prévue à l'article L. 241-13 du code de la sécurité sociale.