







D. UN DÉFICIT RAMENÉ À 12,7 MILLIARDS D'EUROS EN 2027
Sans les mesures du PLF et du PLFSS, le déficit des régimes de base atteindrait 22,6 milliards d'euros en 2027.
Les mesures en recettes l'améliorent de 1,2 milliard d'euros, après prise en compte de la baisse de la TVA affectée.
Les économies l'améliorent de 8,7 milliards d'euros. Le déficit serait ainsi ramené à 12,7 milliards d'euros, contre 21,8 milliards d'euros en 2026. Le redressement de 2027 repose donc pour l'essentiel sur des économies.
Toutes les branches verraient leur solde s'améliorer, sauf la branche AT-MP. Le déficit de la branche maladie serait réduit de plus d'un tiers, à 7,8 milliards d'euros. Celui de la branche vieillesse passerait de 8,0 à 4,8 milliards d'euros, grâce à la revalorisation limitée des pensions. La branche famille dégagerait un excédent de 1,6 milliard d'euros. À l'inverse, le déficit de la branche AT-MP passerait de 1,3 à 1,5 milliard d'euros, sous l'effet de la hausse des indemnités journalières15(*).
Solde des branches des ROBSS en 2026 et 2027
(en milliards d'euros)
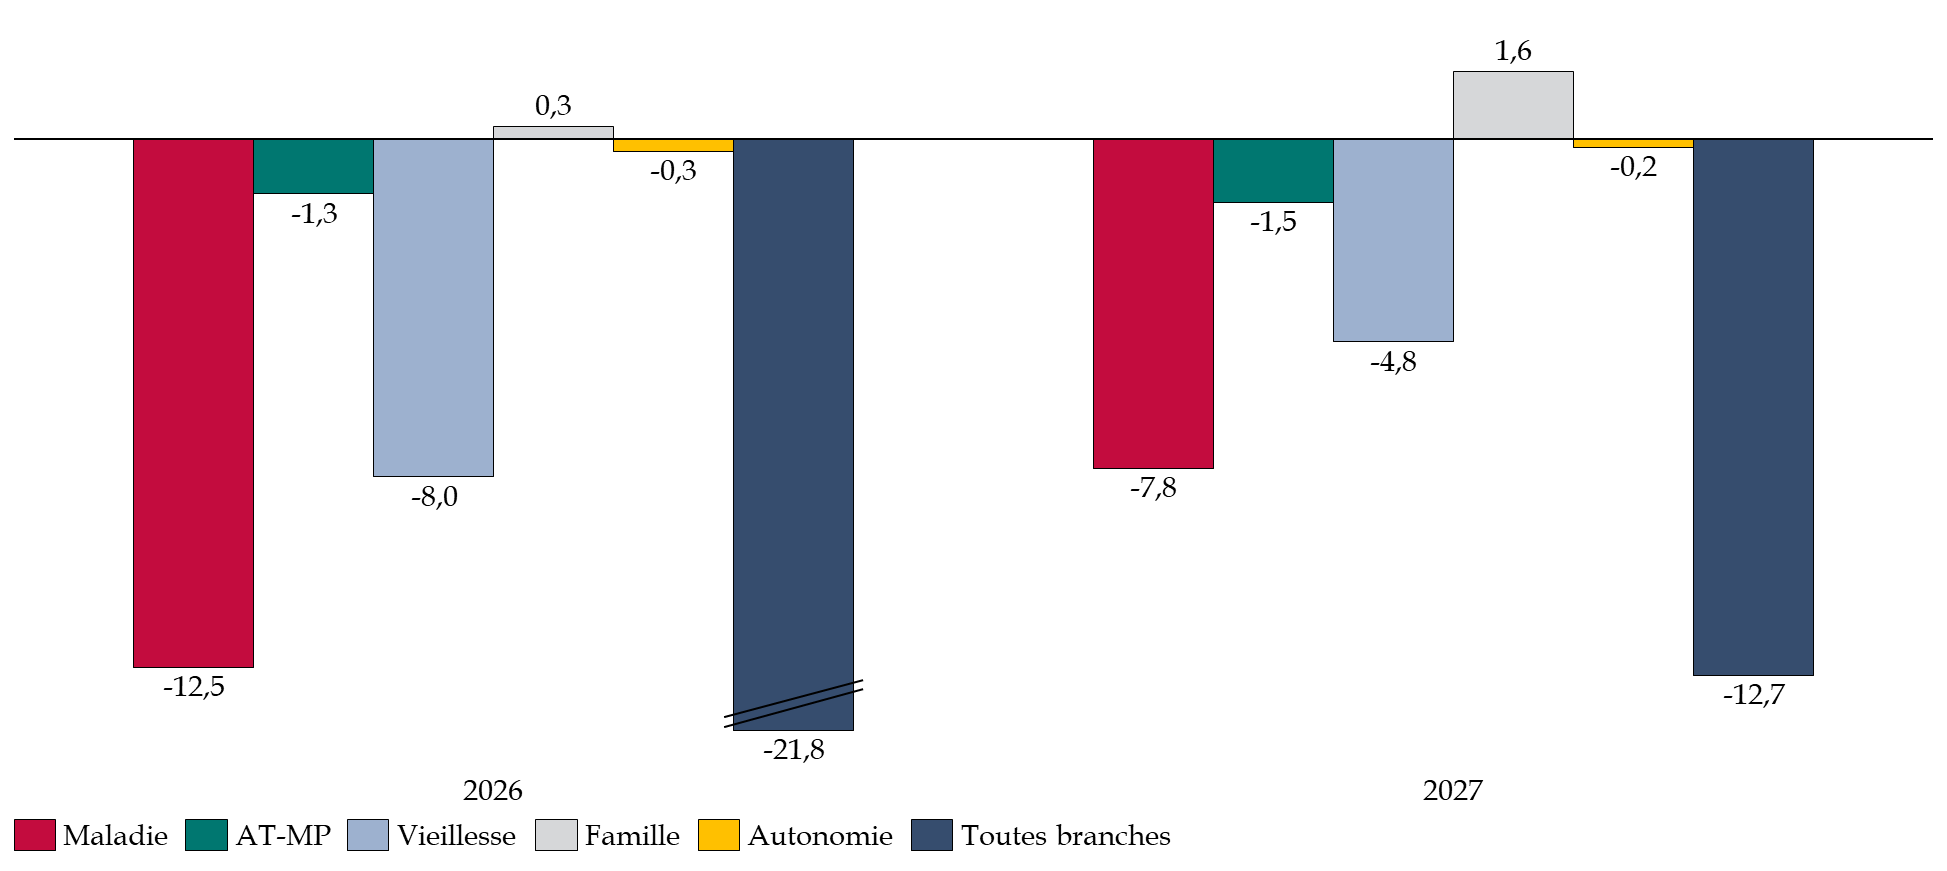
Source : commission des finances du Sénat, d'après les articles 1er et 16 du PLFSS pour 2027
En définitive, le rapporteur pour avis considère que ce redressement reste fragile, à plusieurs titres :
- cela suppose que toutes les économies soient réalisées, alors que plusieurs d'entre elles dépendent encore de décrets ou de négociations ;
- le scénario de croissance est jugé optimiste par le Haut Conseil des finances publiques, et en conséquence une nouvelle dégradation de la conjoncture fragiliserait inéluctablement le redressement prévu ;
- certaines recettes sont ponctuelles et ne sont pas prévues au-delà de 2027, comme la contribution des organismes complémentaires.
* 15 Article 16 du PLFSS pour 2027.