







B. LE FINANCEMENT ET L'AMORTISSEMENT DE LA DETTE SOCIALE FRAGILISÉS PAR LA PERSISTANCE DES DÉFICITS
1. L'ACOSS porte une dette croissante malgré le transfert opéré vers la CADES en 2026
a) L'ACOSS accumule un stock de déficits qui ne cesse de croître
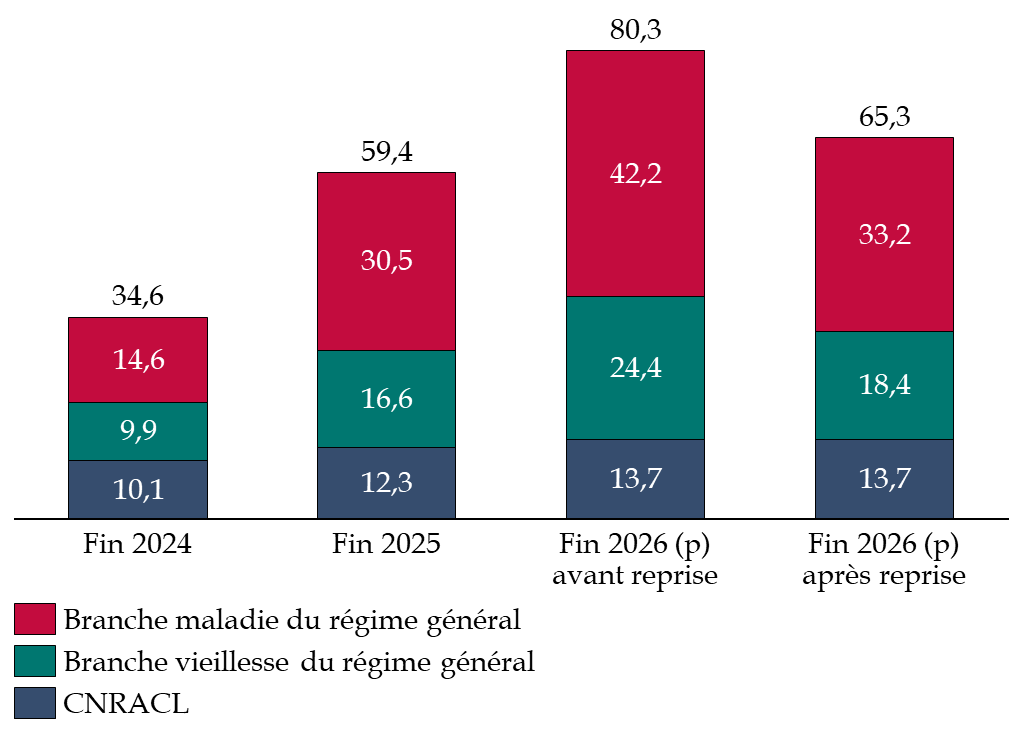
Les déficits financés par l'ACOSS ont fortement augmenté.
Ils sont passés de 34,6 milliards d'euros fin 2024 à 59,4 milliards fin 2025. Sans reprise, ils auraient atteint 80,4 milliards d'euros fin 2026.
Après la reprise de 15 milliards d'euros par la CADES, il resterait 65,4 milliards d'euros à l'ACOSS fin 2026, soit 6 milliards de plus que fin 2025.
La reprise de 2026 a donc limité la hausse de la dette portée par l'ACOSS, sans la faire diminuer.
Déficits financés par l'ACOSS depuis fin 2024
(en milliards d'euros)
Source : commission des finances du Sénat, à partir des rapports de la commission des comptes de la sécurité sociale
Fin 2026, la branche maladie représenterait la moitié de cette dette, avec 33,2 milliards d'euros. La branche vieillesse en représenterait 18,4 milliards et la CNRACL 13,7 milliards. Le déficit annuel de la CNRACL diminue grâce à la hausse des cotisations des employeurs, mais sa dette continue d'augmenter17(*).
b) Un besoin d'emprunt au plus haut depuis la crise sanitaire
L'ACOSS ne dispose pas de recettes pour rembourser la dette qu'elle porte. Ainsi, elle doit emprunter sur les marchés financiers et renouveler ses emprunts à chaque échéance. Plus sa dette augmente, plus elle doit emprunter.
Chaque année, la LFSS fixe un plafond aux emprunts de l'ACOSS. Ce plafond doit couvrir le montant le plus élevé qu'elle devra emprunter dans l'année.
L'article 18 du PLFSS le fixe à 85 milliards d'euros pour 2027. En 2024, il était de 45 milliards d'euros. Il a donc presque doublé en trois ans. En 2027, le besoin maximal d'emprunt atteindrait 82,6 milliards d'euros, le 30 décembre. Il serait ainsi très proche du plafond.
Plafond d'emprunt et besoin maximal de financement de l'ACOSS
(en milliards d'euros)
|
|
2024 |
2025 |
2026 |
2027 (p) |
|
Plafond d'emprunt |
45 |
65 |
83 |
85 |
|
Besoin maximal |
40,1 |
62,7 |
75,3 |
82,6 |
|
Marge sous le plafond |
4,9 |
2,3 |
7,7 |
2,4 |
Source : commission des finances, à partir du rapport à la CCSS d'octobre 2026 et de l'annexe 3 au PLFSS pour 2027
La reprise de 15 milliards d'euros de dette par la CADES en 2026 a limité cette hausse. Selon la commission des comptes de la sécurité sociale (CCSS), sans cette reprise, le plafond aurait dû être porté à 100 milliards d'euros en 202718(*).
Par ailleurs, une partie de la dette de l'ACOSS est aujourd'hui financée sans emprunt, grâce à des fonds dont elle dispose provisoirement. En effet, l'ACOSS gère la trésorerie de plusieurs organismes et elle peut mobiliser les disponibilités de certains pour financer les déficits des autres.
Fin 2025, l'ACOSS disposait des excédents passés de la branche famille et d'autres organismes, soit 14 milliards d'euros. Elle conservait aussi 7,6 milliards d'euros destinés aux hôpitaux, qui ne leur avaient pas encore été versés19(*). En 2026, elle bénéficie en outre d'une recette exceptionnelle de 9 milliards d'euros, liée à un double versement des laboratoires pharmaceutiques20(*). Ces ressources ne sont pas pérennes ; les fonds hospitaliers seront versés aux établissements d'ici 2030, les excédents des autres branches diminuent et le double versement des laboratoires ne se reproduira pas.
Le besoin d'emprunt de l'ACOSS devrait donc continuer d'augmenter.
L'article 14 du PLFSS prévoit en outre le versement à l'État de 2,5 milliards d'euros de réserves de la Caisse nationale des industries électriques et gazières (CNIEG), dont 1,9 milliard dès la fin 2026. La Cour des comptes relève que cette opération augmente également le besoin d'emprunt de l'ACOSS21(*). Selon la Cour, sans nouvelle reprise de dette, le plafond d'emprunt pourrait atteindre 130 milliards d'euros en 203022(*).
c) Des emprunts plus coûteux et plus exposés aux marchés
L'ACOSS emprunte presque uniquement sur les marchés financiers. En 2026, près de 90 % de ses emprunts ont une maturité inférieure à un an23(*). Ainsi, l'ACOSS doit rembourser et emprunter de nouveau, environ deux fois par an, des montants de plus en plus élevés. Elle est exposée à deux risques.
Le premier est celui d'une hausse du coût de sa dette. En 2021, les intérêts que l'ACOSS percevait sur ses placements dépassaient ceux qu'elle payait sur ses emprunts, de 271 millions d'euros. En 2026, ce serait l'inverse et de loin : les intérêts payés dépasseraient de 900 millions d'euros les intérêts perçus. Ce coût net est facturé par l'ACOSS aux branches du régime général. Selon l'annexe 3 du PLFSS, les charges financières de l'ensemble des régimes de base passeraient de 1,8 milliard d'euros en 2026 à 2,4 milliards en 2027.
Résultat financier net de l'ACOSS de 2021 à 2026
(en millions d'euros)
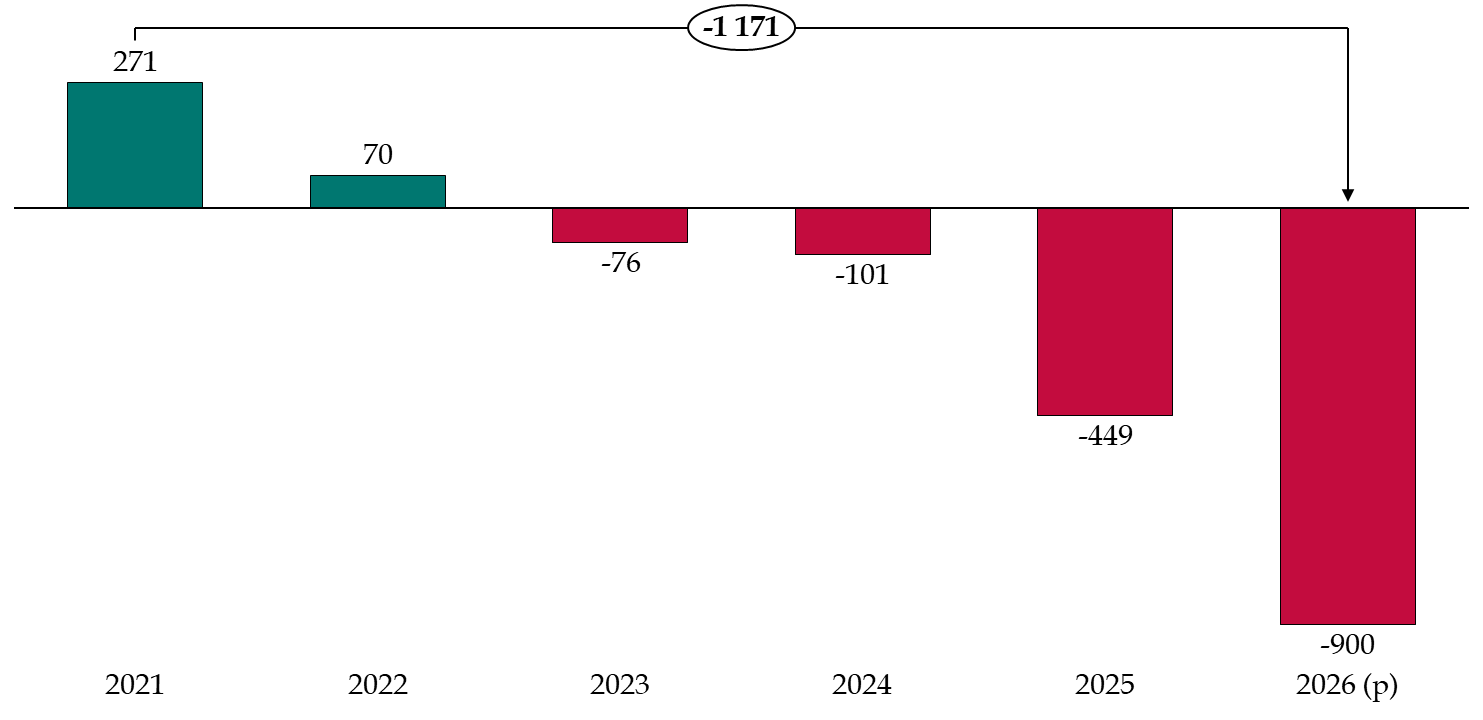
Source : commission des finances du Sénat, d'après les réponses de la direction de la sécurité sociale au questionnaire du rapporteur pour avis
Les emprunts de l'ACOSS dépendent surtout des taux du marché monétaire, qui augmentent moins que ceux de l'État mais remontent aussi : la Banque centrale européenne a relevé deux fois son taux directeur en 2026, de 2 % à 2,50 %. Avec des montants empruntés en hausse, ses charges d'intérêts devraient donc encore augmenter en 2027.
Le second risque auquel l'ACOSS est exposée est celui d'une insuffisance de trésorerie le jour où les prestations doivent être payées. Il se réaliserait si l'ACOSS ne parvenait pas à emprunter à temps les sommes nécessaires sur les marchés.
En mai 2025, la Cour des comptes estimait que ce risque devient sérieux au-delà de 70 milliards d'euros empruntés en moyenne sur l'année. En 2027, l'ACOSS emprunterait en moyenne 68,05 milliards d'euros. En cas de difficulté, elle peut emprunter jusqu'à 13 milliards d'euros auprès de la Caisse des dépôts et consignations. Selon la direction de la sécurité sociale, elle n'a pas eu besoin d'utiliser ces prêts en 2026.
Le rapporteur pour avis estime que ces mesures réduisent les risques pesant sur le financement de l'ACOSS, mais qu'elles ne règlent pas la question de sa dette. L'ACOSS a été créée pour gérer la trésorerie de la sécurité sociale, et non pour porter durablement des dizaines de milliards d'euros de déficits.
2. La CADES poursuit le remboursement de la dette, sans marge pour une nouvelle reprise
a) Un rythme de remboursement qui s'élève à 16 milliards d'euros par an
L'article 17 du PLFSS pour 2027 fixe à la CADES un objectif d'amortissement de 16,5 milliards d'euros pour 2027. Cet objectif correspond au montant de dette qu'elle doit rembourser dans l'année. Le PLFSS ramène en outre l'objectif de 2026 de 16,4 à 16,0 milliards d'euros (article 1er).
Entendue par le rapporteur pour avis, la CADES explique que l'objectif de 16,4 milliards d'euros avait été fixé avant que le Parlement n'ajoute, par amendement, une reprise de 15 milliards d'euros de dette. Cette reprise entraîne environ 200 millions d'euros d'intérêts supplémentaires en 2026. La somme disponible pour rembourser la dette est réduite d'autant. La CADES avait donc demandé de ramener l'objectif à 16,2 milliards d'euros. Cette correction n'a pas été faite. Par rapport à ce montant, l'écart n'est que de 0,2 milliard d'euros. Il s'explique surtout par l'effet de la conjoncture sur les recettes de la CADES24(*).
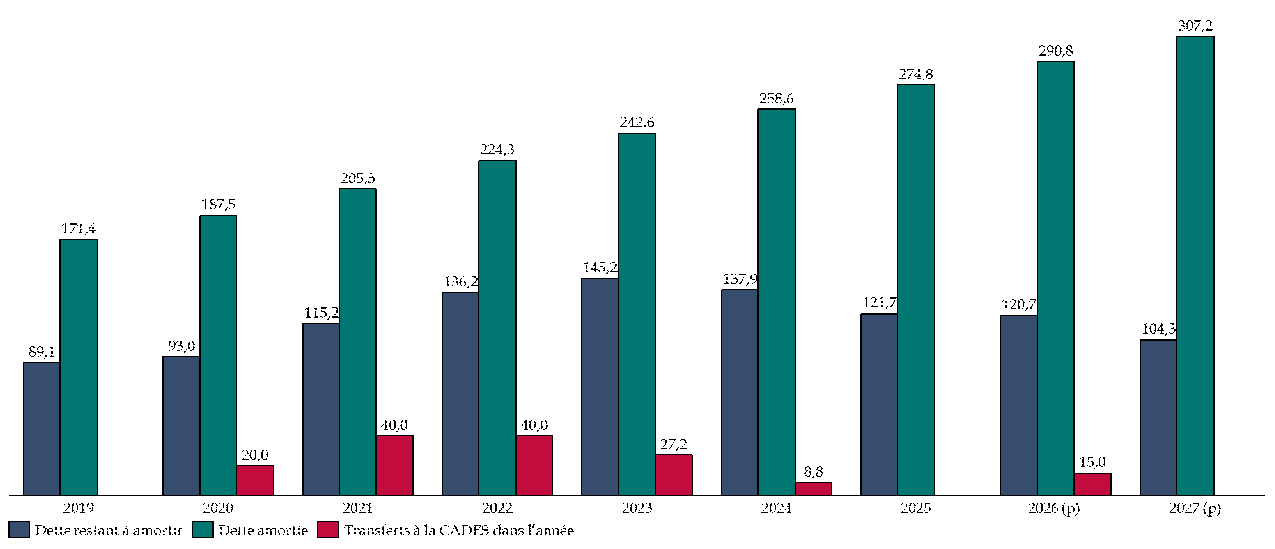
La dette restant à rembourser par la CADES passerait de 121,7 milliards d'euros fin 2025 à 120,7 milliards fin 2026. Elle ne baisserait donc que de 1 milliard d'euros. En effet, la CADES rembourse 16 milliards d'euros en 2026, mais elle reprend dans le même temps 15 milliards à l'ACOSS.
Fin 2027, sans nouvelle reprise, la dette restant à rembourser descendrait à 104,3 milliards d'euros. Depuis sa création, la CADES aurait alors remboursé 307,2 milliards d'euros, sur 411,5 milliards de dette reprise.
Évolution de la dette amortie et de la
dette restant à amortir par la CADES
entre 2019 et
2027
(en milliards d'euros)
Source : commission des finances du Sénat, d'après l'annexe 2 du PLFSS pour 2027
b) Un coût de financement maîtrisé malgré la hausse des taux d'intérêt
Pour financer les reprises de dette et rembourser ses emprunts arrivés à échéance, la CADES emprunte sur les marchés financiers. Contrairement à l'ACOSS, elle emprunte surtout à moyen et long terme. La durée moyenne de ses emprunts serait de 3,2 ans fin 2026.
Le taux moyen de sa dette augmente légèrement. Il était de 1,98 % en août 2025 et il atteint 2,20 % en octobre 2026. Cette hausse vient de la part de sa dette à taux variable. Cette part a diminué, de 12,3 % à 9,9 % de la dette. Mais le taux qui s'y applique est passé de 2 % à 2,65 % depuis mars 2026.
La CADES n'a pas été affectée par la hausse récente des taux d'emprunt de l'État, car elle avait réalisé tout son programme d'emprunt de 2026 avant cette hausse. Elle a emprunté 15 milliards d'euros, à des conditions proches de celles de l'État : ses taux n'ont dépassé ceux de l'État, au même moment, que de 0,08 point en moyenne. Environ un tiers de sa dette est en dollars. Selon la CADES, ces emprunts en devises lui permettent d'obtenir de meilleures conditions : en empruntant uniquement en euros, l'écart avec l'État aurait été d'environ 0,14 point.
La notation de la CADES suit celle de l'État. Elle n'a, pour autant, pas eu de difficulté à emprunter après la dégradation de la notation de la France fin 202525(*). Elle prévoit d'emprunter moins en 2027 qu'en 2026.
Cependant, le coût de la dette de la CADES reste sensible aux taux. Selon la CADES, une hausse durable des taux d'un point entraînerait environ 900 millions d'euros d'intérêts supplémentaires, et une hausse de trois points environ 2,9 milliards. La CADES juge toutefois cet effet limité. Sa dette est en effet presque entièrement à taux fixe et à moyen terme, et elle diminue chaque année. Selon elle, le principal risque tient plutôt à ses recettes, qui dépendent des salaires et de l'emploi.
c) Une absence de marge de manoeuvre pour une nouvelle reprise d'ici 2033
La loi organique du 7 août 2020 impose à la CADES d'avoir remboursé toute sa dette au plus tard le 31 décembre 2033. Toute nouvelle reprise de dette doit donc pouvoir être remboursée avant cette date avec les recettes de la CADES.
Pour vérifier que cette échéance sera tenue, la CADES calcule ses remboursements futurs selon 8 000 scénarios économiques. Dans le scénario central, elle finirait de rembourser sa dette à la fin du premier semestre 2033. L'an dernier, ce remboursement était prévu en 2032. Selon la CADES, ce décalage d'un an résulte de la reprise de 15 milliards d'euros en 2026.
La marge est désormais très faible. Dans les scénarios les plus défavorables, la CADES indique que le remboursement pourrait s'achever fin 2033, « voire début 2034 ». Une telle date dépasserait l'échéance fixée par la loi organique. Selon la CADES : « Aujourd'hui il n'existe plus de marge de manoeuvre pour reprendre une dette supplémentaire en respectant l'échéance de 2033. »
L'échéance de 2033 ne concerne en outre que la dette déjà transférée à la CADES. Les 65,4 milliards d'euros de déficits portés par l'ACOSS fin 2026 n'ont, à ce jour, aucune perspective de remboursement.
* 17 Ibid.
* 18 Commission des comptes de la sécurité sociale, Rapport : « Résultats 2025, prévisions 2026 et 2027 », octobre 2026.
* 19 Ibid.
* 20 Cour des comptes, La sécurité sociale, Rapport sur l'application des lois de financement de la sécurité sociale, mai 2026
* 21 Cour des comptes, Situation financière de la sécurité sociale, octobre 2026.
* 22 Ibid.
* 23 Ibid.
* 24 Réponses de la CADES au questionnaire du rapporteur pour avis.
* 25 L'agence Fitch a dégradé la notation de la France de AA- à A+ le 12 septembre 2025. L'agence S&P Global Ratings a fait de même le 17 octobre 2025.