







IV. LE POIDS DES RETRAITES DANS LE DÉFICIT PUBLIC, TOUJOURS MAL MESURÉ PAR LES COMPTES PRÉSENTÉS AU PARLEMENT
Comme l'an dernier, le rapporteur pour avis a choisi d'approfondir le poids des retraites dans les dépenses publiques. Cette année encore, les documents budgétaires ne montrent pas quelle part du déficit public vient des dépenses de retraite.
A. UN SYSTÈME DE RETRAITE STRUCTURELLEMENT DÉFICITAIRE ET DÉPENDANT DES SUBVENTIONS PUBLIQUES
1. Un déficit appelé à se creuser d'ici 2070
Les lois de financement de la sécurité sociale ne retracent qu'une partie des dépenses de retraite. Elles couvrent les seuls régimes obligatoires de base, à l'exclusion des régimes complémentaires. En outre, les contributions d'équilibre versées par l'État et les collectivités aux régimes de leurs fonctionnaires y sont comptées comme des cotisations, alors qu'elles sont en partie des subventions. Même sur ce champ, la situation se dégrade : le déficit de la branche vieillesse doublerait d'ici 2030 (voir partie III).
En 2025, les dépenses de l'ensemble du système de retraite, y compris les pensions versées par les régimes complémentaires, atteignent 422 milliards d'euros, soit 14,1 % du PIB. Ses ressources s'élèvent à 417 milliards d'euros, soit 13,9 % du PIB. Le système présente donc un déficit de 5,1 milliards d'euros, soit 0,2 point de PIB32(*).
Selon le Conseil d'orientation des retraites (COR), ce déficit s'explique par le ralentissement de l'activité économique et par le coût des mesures qui ont accompagné la réforme de 2023, notamment la revalorisation des petites pensions. Les hausses de cotisations des employeurs n'ont pas suffi à compenser la hausse des dépenses.
À long terme, le déficit se creuserait, car les dépenses augmenteraient plus vite que les ressources.
Les dépenses de retraite augmenteraient sous l'effet du vieillissement de la population. En 2025, on compte 2,5 personnes de 20 à 64 ans pour une personne de 65 ans ou plus. Ce ratio tomberait à 1,6 en 2070. Deux facteurs freineraient toutefois la hausse des dépenses : le recul de l'âge moyen de départ à la retraite, de 63,1 ans en 2025 à 64,6 ans en 2070, et une hausse des pensions moins rapide que celle des salaires. Au total, les dépenses resteraient stables jusqu'en 2045, autour de 14,2 % du PIB, puis atteindraient 15,3 % en 2070.
Les ressources diminueraient, de 13,9 % du PIB en 2025 à 12,9 % en 2070. Cette baisse s'explique surtout par la diminution du nombre de fonctionnaires de l'État et d'affiliés aux régimes spéciaux. Le financement de ces régimes est en effet ajusté chaque année à leurs dépenses, par des contributions d'équilibre. Ces contributions passeraient de 1,9 % du PIB en 2025 à 1,1 % en 2070. Le COR souligne lui-même que cette évolution « reflète avant tout le cadre comptable retenu ».
Le déficit du système atteindrait ainsi 0,2 point de PIB en 2030, 0,9 point en 2045 et 2,4 points en 2070.
Dépenses, ressources et solde du
système de retraites, observés et projetés,
entre
2002 et 2070
(en pourcentage du PIB)
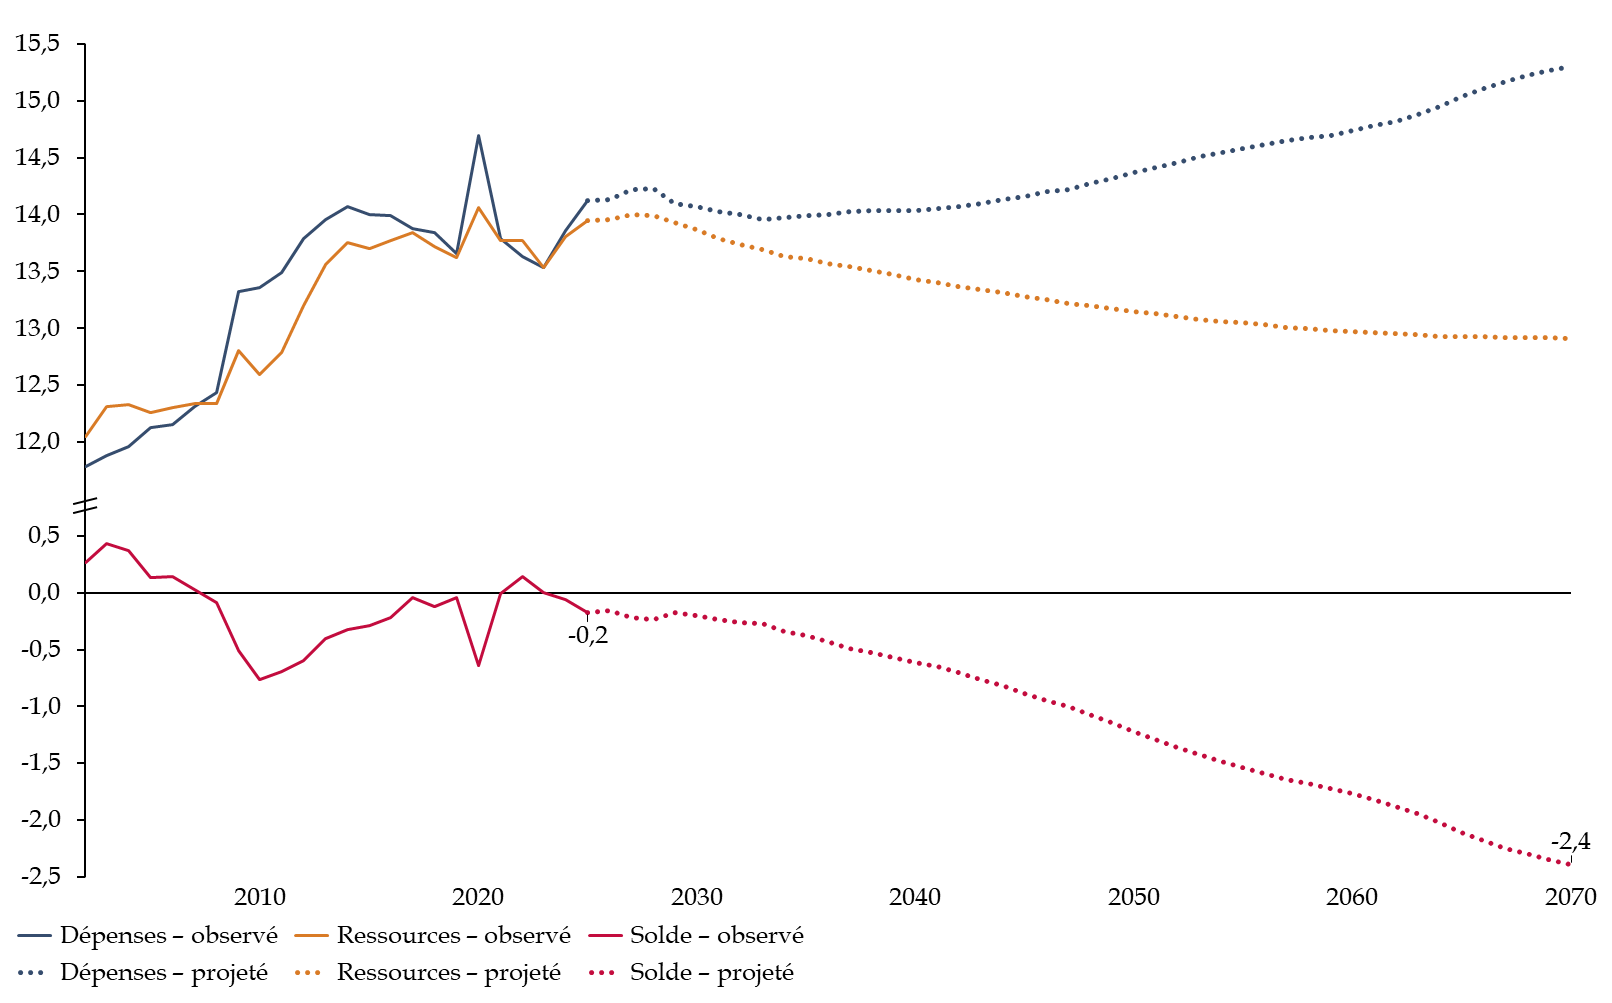
Note : en pointillés, projections dans le scénario de référence du COR (fécondité de 1,45 enfant par femme, productivité horaire + 0,7 % par an, chômage de 7 % à partir de 2040). Le pic de 2020 s'explique par la chute du PIB liée à la crise sanitaire.
Source : commission des finances du Sénat, d'après les données du COR
Ces projections se sont nettement dégradées en un an. L'an dernier, le COR prévoyait un déficit de 1,1 point de PIB en 2050 et de 1,4 point en 2070, contre respectivement 1,2 et 2,4 points cette année.
Cette dégradation s'explique principalement par la baisse de l'hypothèse de fécondité, de 1,8 à 1,45 enfant par femme : il y aurait moins d'actifs pour financer les pensions. La suspension de la réforme des retraites de 2023, qui coûterait en moyenne 1,8 milliard d'euros par an jusqu'en 2032, et une hypothèse de revalorisation plus favorable des retraites complémentaires y contribuent aussi.
2. Les cotisations et les impôts affectés ne financent que 80 % des pensions
Le déficit calculé par le COR sous-estime le besoin de financement des retraites. Le COR compte en effet, parmi les ressources du système, les contributions d'équilibre que l'État et les collectivités versent aux régimes de leurs fonctionnaires, ainsi que les transferts d'autres administrations.
Une autre méthode consiste à ne retenir comme ressources propres que les cotisations calculées au taux de droit commun et les impôts affectés par le Parlement. Le rapporteur pour avis l'avait déjà appliquée l'an dernier, à partir notamment des travaux de M. Jean-Pascal Beaufret33(*).
Actualisée, elle montre qu'en 2026 les régimes de retraite obligatoires, de base et complémentaires, verseraient 433 milliards d'euros. Leurs ressources propres atteindraient 342 milliards d'euros, soit environ 80 % des dépenses. Le reste, soit 91 milliards d'euros, serait financé presque entièrement par des subventions d'autres administrations publiques.
Ces subventions prennent quatre formes :
- les surcotisations de l'État au régime de retraite de ses fonctionnaires, soit 45,9 milliards d'euros ;
- les subventions de l'État aux régimes spéciaux et au régime général, notamment au titre des exonérations ciblées, soit 14,7 milliards d'euros ;
- les surcotisations des collectivités territoriales et des hôpitaux à la CNRACL, soit 12,2 milliards d'euros ;
- les transferts d'autres branches et régimes de protection sociale, notamment de la branche famille et de l'assurance chômage, soit 17,0 milliards d'euros.
Compte consolidé des retraites obligatoires
(en milliards d'euros)
|
2024 |
2025 |
2026 (p) |
|
|
Dépenses totales |
410 |
425 |
433 |
|
Cotisations au taux de droit commun, impôts affectés et autres produits |
333 |
339 |
342 |
|
Solde avant subventions (besoin de financement) |
- 78 |
-86 |
- 91 |
|
Subventions d'autres administrations publiques |
82 |
85 |
90 |
|
Solde après subventions |
4,2 |
-1,3 |
- 0,9 |
Source : commission des finances du Sénat, d'après le rapport à la commission des comptes de la sécurité sociale d'octobre 2026 et les travaux de M. Jean-Pascal Beaufret
Sans ces subventions, le système de retraite présenterait en 2025 un besoin de financement de 86 milliards d'euros, soit 2,9 points de PIB. C'est plus de la moitié du déficit de l'ensemble des administrations publiques, qui s'élève à 5,1 points de PIB.
Les régimes spéciaux de retraite illustrent ce besoin de subventions. Leur situation démographique est très déséquilibrée. Plusieurs d'entre eux sont fermés aux nouveaux entrants : les mines et la Société d'exploitation industrielle des tabacs et allumettes (SEITA) depuis longtemps, la SNCF depuis 2020, la RATP, les industries électriques et gazières et les clercs de notaires depuis 2023. Ils ne peuvent donc pas se financer par leurs seules cotisations34(*). Le régime des mines compte ainsi 586 cotisants pour près de 84 000 retraités, et celui de la SNCF environ 106 000 cotisants pour 159 000 retraités.
En 2025, l'État a versé 6,0 milliards d'euros de subventions à ces régimes et leur a affecté 2,6 milliards d'euros de taxes, pour 19,5 milliards d'euros de dépenses. Ce financement public couvre 58 % des dépenses du régime de la SNCF, 62 % de celles du régime de la RATP, 75 % de celles du régime des marins et 81 % de celles du régime des mines35(*). Depuis 2025, c'est le régime général qui assure l'équilibre des régimes spéciaux fermés. L'État le rembourse ensuite par des crédits budgétaires, à hauteur exacte de ce besoin36(*).
Financement de l'État vers les régimes spéciaux et vers d'autres régimes
(en millions d'euros)
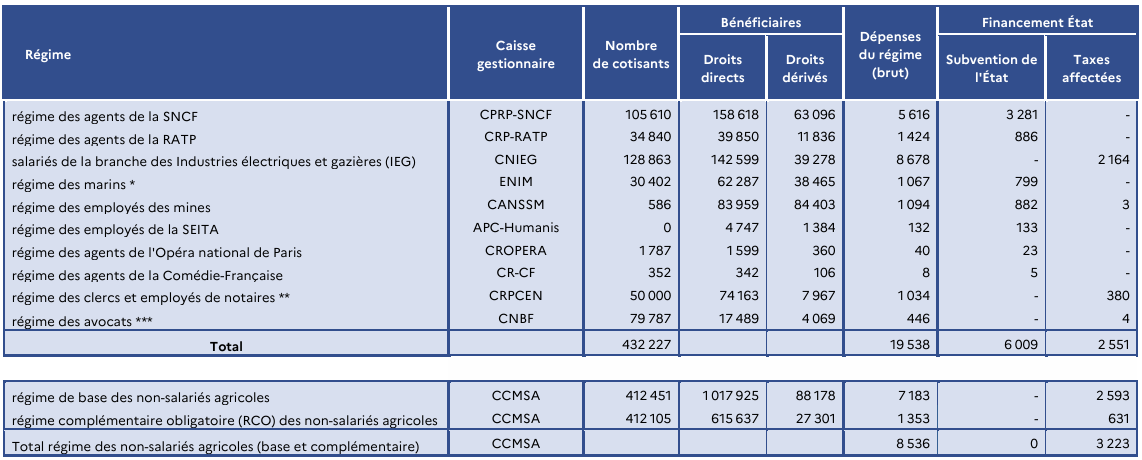
Source : rapport sur les pensions de retraite de la fonction publique, annexé au PLF pour 2027
3. Les taux de cotisation des employeurs publics masquent des subventions
Les employeurs publics cotisent pour la retraite de leurs agents à des taux bien plus élevés que les employeurs privés.
Taux de cotisation retraite à la charge de l'employeur en 2026
(en pourcentage)
|
|
Taux |
|
Secteur privé (taux légal plafond) |
16,67 |
|
Fonction publique territoriale et hospitalière (CNRACL) |
37,65 |
|
État - militaires |
126,07 |
|
État - fonctionnaires civils |
82,28 |
Note : pour l'État et la CNRACL, le taux s'applique au traitement indiciaire, hors primes ; dans le secteur privé, les primes sont incluses dans l'assiette.
Source : commission des finances, d'après le rapport sur les pensions de retraite de la fonction publique annexé au PLF pour 2027
Pour les fonctionnaires civils de l'État, ce taux a augmenté de 8 points en deux ans : 74,28 % en 2024, 78,28 % en 2025 et 82,28 % en 202637(*). Le compte d'affectation spéciale (CAS) « Pensions », qui finance ces retraites, doit en effet être équilibré à tout moment. Le taux de contribution de l'État employeur est la principale variable d'ajustement : toute hausse des pensions ou toute baisse du nombre d'agents se traduit par une hausse du taux.
Ce taux combine deux logiques : une cotisation d'employeur comparable à celle des autres régimes, et une subvention destinée à équilibrer le régime. Cette subvention est comptabilisée dans les dépenses de personnel des ministères. Au ministère de l'éducation nationale, par exemple, les versements au CAS « Pensions » représentent 28 % des crédits.
Depuis le PLF pour 2026, la direction du budget présente, en annexe, une décomposition qui distingue ces deux parts. Elle applique pour cela le taux de cotisation employeur du régime général, soit 16,67 % en 2025. Avec ce taux, les contributions de l'État employeur n'auraient atteint que 11,0 milliards d'euros en 2025, au lieu de 54,9 milliards. La subvention d'équilibre s'élèverait donc à 43,9 milliards d'euros, soit 65,2 % des recettes du CAS.
Recettes 2025 du CAS
« Pensions » selon le taux
de contribution employeur
retenu
(en milliards d'euros)
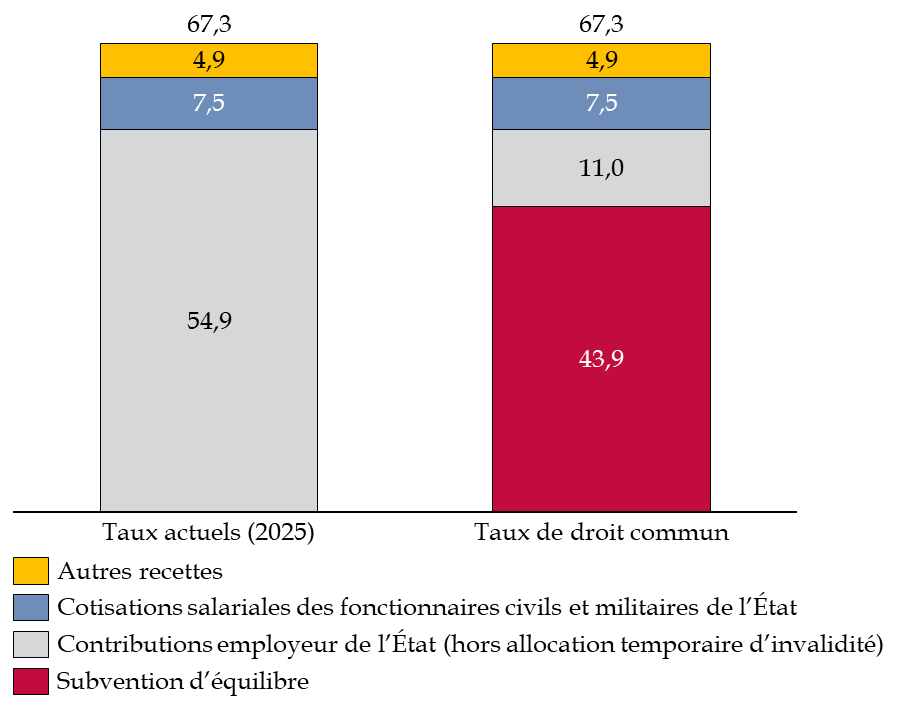
Source : commission des finances du Sénat, d'après le rapport sur les pensions de retraite de la fonction publique, annexé au projet de loi de finances pour 2027
La direction du budget présente toutefois cette décomposition comme « une convention parmi d'autres possibles ». Le choix du taux fait en effet débat.
Une première approche retient le taux du secteur privé. C'est celle de la direction du budget dans cette annexe, et celle que défend le rapporteur pour avis, à partir notamment des travaux de M. Beaufret.
Une seconde approche retient un taux plus élevé, pour tenir compte des spécificités du régime des fonctionnaires : les départs anticipés de certaines catégories, les pensions d'invalidité, les droits familiaux et surtout une démographie défavorable. Le régime de l'État compte 0,94 cotisant par retraité, contre 1,5 au régime général. L'Institut des politiques publiques aboutit ainsi à un taux de 34,7 %. La Cour des comptes propose 44,1 % pour les civils et 51,2 % pour les militaires.
La direction du budget souligne que le niveau élevé des taux s'explique « surtout par [les] caractéristiques démographiques » du régime, « et non par le niveau des droits versés ». Les règles de calcul des pensions de la fonction publique ne sont pas, en moyenne, plus favorables que celles du régime général à salaire égal.
Le rapporteur pour avis s'interroge donc sur les raisons pour lesquelles le taux appliqué devrait différer de celui du secteur privé. Les retenues sur traitement des fonctionnaires ont par ailleurs été progressivement alignées sur les cotisations salariales du privé entre 2010 et 2020, même si les assiettes diffèrent. Il s'interroge également sur ce qui empêcherait de faire de même pour les cotisations employeurs, au niveau de 16,67 %.
Il estime que la présentation du CAS « Pensions » intégrant un calcul de la subvention d'équilibre de l'État, à partir d'un taux de cotisation de droit commun, constitue une avancée utile. Elle montre que la distinction entre cotisation et subvention est possible. Elle reste toutefois limitée à une annexe et n'est pas reprise dans les documents soumis au vote. Au moment du vote, le Parlement ne peut donc toujours pas mesurer le coût réel des retraites des fonctionnaires pour les finances publiques.
* 32 Conseil d'orientation des retraites, rapport annuel, juin 2026.
* 33 Jean-Pascal Beaufret, « Retraites obligatoires et déficits publics », Commentaires, été 2023 ; « Les trois singes et les finances publiques », Commentaires, automne 2024.
* 34 Rapport sur les pensions de retraite de la fonction publique, annexé au PLF pour 2027.
* 35 Ibid.
* 36 Article 15 de la loi de financement de la sécurité sociale pour 2024 ; 3° de l'article L. 134-3 du code de la sécurité sociale.
* 37 Rapport sur les pensions de retraite de la fonction publique, annexé au PLF pour 2027.